
Гірничорудна компанія Ferrexpo з основними активами в Україні у січні-червні поточного року зменшила вкладення у основні засоби (the additions to property, plant and equipment) у 2,1 рази у порівнянні з аналогічним періодом минулого року – до $13,892 млн з $29,457 млн.
Згідно із піврічним звітом Ferrexpo, на кінець 2025 року надходження основних засобів склали $63,755 млн.
При цьому додається, що протягом шестимісячного періоду, що закінчився 30 червня 2026 року, чиста балансова вартість вибуття основних засобів склала $5,509 млн (на 31 грудня 2025 року – $181 тис., на 30 червня 2025 року – $1,218 млн). Загальна сума нарахованої амортизації за цей період склала $12,951 млн (31 грудня 2025 року – $65,802 млн; 30 червня 2025 року – $34,418 млн).
Активи у стадії будівництва включають незавершені капітальні проекти на суму $196,039 млн (31 грудня 2025 року – $197,838 млн; 30 червня 2025 року- $188,150 млн) та капіталізовані витрати на розкривні роботи, виконані до початку видобутку, у розмірі $29,280 млн (31 грудня 2025 року – $31,223 млн; 30 червня 2025 року – $31,712 млн), що стосуються частин рудних тіл, введення в експлуатацію яких очікується лише в майбутніх періодах.
Крім того, уточнюється, що після початку видобутку руди капіталізовані витрати на розкривні роботи переносяться до складу гірничодобувних активів, і починається нарахування амортизації.
Балансова вартість основних засобів включає капіталізовані витрати на позики, пов’язані з кваліфікаційними активами, на загальну суму $18,349 млн (станом на 31 грудня 2025 року – $21,4 млн; станом на 30 червня 2025 року – $23,826 млн). Протягом періоду, що закінчився 30 червня 2026 року, або порівняльних періодів, капіталізація витрат на позики не здійснювалася.
У повідомленні пояснюється, що тестування активів групи на знецінення ґрунтується на прогнозах грошових потоків протягом решти оцінюваних строків експлуатації Горішнєплавнинсько-Лавриківського та Єристівського родовищ, які, згідно з поточними затвердженими планами гірничих робіт, мають завершитися у 2058 та 2048 роках відповідно.
Згідно зі звітом, довгострокова фінансова модель групи постійно оновлюється. При цьому враховуються поточні умови діяльності, зокрема, значною мірою залежать від стабільності електропостачання, цін на енергоносії, доступної логістичної мережі, а також від інших потенційних негативних чинників, зумовлених війною. Внаслідок поточних обмежень очікується, що виробнича потужність, яка використовується для прогнозування грошових потоків за базовим сценарієм, становитиме приблизно 32% від довоєнного рівня у 2026 фінансовому році, зросте до близько 63% у 2027 році та відновиться до довоєнних показників у другому півріччі 2028 року.
Щодо ключових припущень, то для прогнозу грошових потоків на наступні п’ять років було використано середню індексну ціну на залізну руду (дріб’язок із вмістом заліза 65%) на рівні $115 за тонну на умовах CFR (Північний Китай). Оцінюючи очікувану довгострокову ціну реалізації, група враховує результати зовнішнього та внутрішнього аналізу динаміки попиту й пропозиції на міжнародному ринку залізорудних окатишів і концентрату в короткостроковій та довгостроковій перспективі, а також специфічні локальні показники попиту й пропозиції, що впливають на основних клієнтів групи. Через зростання попиту на високоякісний концентрат та очікувану маржу, розраховану на основі прогнозованих ринкових умов, частка виробництва концентрату в поточній довгостроковій моделі суттєво зросла.
Водночас очікується, що група коригуватиме співвідношення залізорудної продукції у своєму виробничому плані відповідно до майбутніх ринкових умов та з урахуванням оперативної ситуації, що складеться в Україні на той час. Основні статті витрат групи, зокрема, витрати на виробництво та транспортування, визначаються з урахуванням місцевого інфляційного тиску, динаміки обмінного курсу гривні до долара США, короткострокових і довгострокових тенденцій попиту й пропозиції на енергоносії, а також очікуваних змін цін на сировину, пов’язану з виробництвом сталі, що можуть суттєво вплинути на вартість певних виробничих матеріалів. Щодо логістичного маршруту через чорноморські порти України, який наразі є недоступним, то, зважаючи на важливість цього шляху як для сторін конфлікту, так і для світових поставок зерна, керівництво вважає, що ситуація покращиться у 2027 році, і тому очікує, що чорноморські порти України знову стануть доступними для групи з метою здійснення продажів на певні ринки.
З огляду на збільшення частки виробництва концентрату в поточній довгостроковій моделі, керівництво проаналізувало, чи може це свідчити про те, що активи, які використовуються для виробництва окатишів і концентрату, становлять дві окремі одиниці, що генерують грошові кошти (ОГГК). Після ретельного аналізу керівництво дійшло висновку, що й надалі доцільно проводити тестування необоротних операційних активів групи як однієї ОГГК, зважаючи на високий рівень вертикальної інтеграції виробництва на основному дочірньому підприємстві групи – Полтавському ГЗК – та відсутність значною мірою незалежних грошових потоків.
Повідомляється також, що група здійснює операції на ринкових умовах із суб’єктами господарювання, що перебувають під спільним контролем Костянтина Жеваго та пов’язаних із ним осіб. Такі операції вважаються частиною звичайної господарської діяльності. Протягом 2025 року група внесла заставу в розмірі 5 млн грн (або приблизно $120 тис.) за представника вищого керівництва однієї з дочірніх компаній групи в Україні. Внесення застави було пов’язане із судовими та іншими правовими провадженнями, ініційованими певними державними органами проти дочірніх компаній групи та представників вищого керівництва в Україні. У березні 2026 року суд скасував рішення про заставу, після чого кошти було повернуто дочірній компанії. Протягом перших шести місяців 2026 року подібних платежів не здійснювалося.
Група фактично не має боргових зобов’язань: станом на 30 червня 2026 року вона мала чисту грошову позицію в розмірі $21 млн (порівняно з $47 млн станом на 31 грудня 2025 року). За винятком зобов’язань за договорами оренди на загальну суму $10 млн (31 грудня 2025 року – $11 млн), станом на 30 червня 2026 року та 31 грудня 2025 року група не мала непогашених відсоткових позик чи кредитів.
Станом на 30 червня 2026 року довгостроковий корпоративний кредитний рейтинг та рейтинг боргових зобов’язань компанії Ferrexpo, визначений агентством Moody’s, становив Caa3 із “негативним” прогнозом. На запит групи агентства Fitch і S&P більше не надають рейтинги.
Як повідомлялось, Ferrexpo завершила перше півріччя 2026 року з чистим збитком $14,9 млн, що в 13,2 раза менше за показник першого півріччя 2025 року, виручка знизилася у 2,3 раза – до $196 млн. Компанія скоротила капітальні витрати (CapEx) до $10 млн з $28 млн у січні-червні 2025 року, спрямувавши 88% таких витрат на необхідні для підтримання діяльності проєкти та лише 12% – на проєкти розвитку.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
Основний власник та керівник агрохолдингу “Кернел” Андрій Веревський після проведення додаткової емісії акцій гірничорудної компанії Ferrexpo з основними активами в Україні отримав 230 млн 270,035 тис. її акцій, які дають йому 21,99% голосів, йдеться у повідомлені компанії на біржі.
Згідно із піврічним звітом Ferrexpo, частка голосів найбільшого акціонера – Fevamotinico S.a.r.l., який повністю належить трасту The Minco Trust, бенефіціарами якого є Костянтин Жеваго та двоє інших членів його родини, скоротилася до 45,3% випущеного акціонерного капіталу з правом голосу (за винятком власних акцій) з 49,3% на початок року.
Окрім того BlackRock, Inc. повідомила, що разом із пов’язаними компаніями знову контролює менше 5% голосів, як це було до 14 вересня цього року, коли вона проінформувала, що отримала 5% голосів у Ferrexpo, з яких 1,34% – безпосередньо за акціями, а ще 3,66% – через фінансові інструменти.
Як повідомлялося, збори акціонерів Ferrexpo схвалили 21 вересня додаткову емісію акцій на загальну суму приблизно $100 млн, близько $50 млн з яких дав Веревський та ще приблизно $40 млн – Fevamotinico.
Акції було розміщено за ціною 16,5 пенса за штуку, що на 42,3% дешевше за ціну акції на Лондонській фондовій біржі 30 квітня цього року, тоді як в день зборів торги закрилися за курсом 28,28 пенсів, а зараз акції котируються вже по 34,30 пенса за штуку.
Ferrexpo зазначала, що нові акції становили приблизно 73,1% від існуючих акцій компанії до залучення коштів. Очікувалося, що після завершення залучення коштів власник “Кернелу” матиме 21,44% від збільшеного акціонерного капіталу.
Компанія уточнила, що після допуску до торгів її загальний випущений акціонерний капітал складатиметься з 1 млрд 62 млн 816,44 тис. простих акцій, кожна з яких надає право одного голосу, але 15 млн 830,814 тис. акцій наразі є казначейськими, тож за ними немає права голосу. З урахуванням цієї інформації частка Веревського у статутному капіталі із урахуванням казначейських акцій складає близько 21,67%.
Ferrexpo повідомило про досягнуту угоду про докапіталізацію 3-4 вересня цього року. Станом на 28 серпня грошова позиція компанії зменшилася приблизно до $26,4 млн, а після вирахування зобов’язань за орендою становила приблизно $17,8 млн порівняно із $21 млн на середину цього року та $47 млн на початок року, чого було достатньо для роботи компанії приблизно лише до кінця жовтня.
Рада директорів вважає, що залучених $100 млн буде достатньо для задоволення негайних та короткострокових операційних потреб групи, щоб вона могла працювати на зниженому рівні впродовж наступних 18 місяців. Залучені кошти буде використано переважно для відновлення тимчасово зупинених гірничодобувних та збагачувальних операцій в Україні, відновлення відстрочених витрат у всіх операціях, зокрема ремонтів та техобслуговування, та збереження фінансової гнучкості з огляду на постійну невизначеність роботи в Україні.
Для докапіталізації рада директорів провела переговори з Fevamotinico, на яких остання заперечила проти занадто великого розмивання своїх акцій, нижче за рівень 45,2% статутного капіталу, хоча це й зменшило б ризики для Ferrexpo від її пов’язаності із Жеваго, який знаходиться під українськими санкціями. Найбільший акціонер також поставив умову, що в результаті докапіталізації ніхто, крім Веревського, не матиме частку понад 15%.
Щодо Веревського, то його вимогою як якірного інвестора була відмова Ferrexpo від будь-якого альтернативного залучення коштів за рахунок акцій або іншої транзакції.
Розміщення було проведено через прискорений процес формування книги акцій, спільними глобальними координаторами та букраннерами виступили Panmure Liberum Limited та Peel Hunt LLP.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
Ferrexpo завершила перше півріччя 2026 року з чистим збитком $14,9 млн, що в 13,2 раза менше за показник першого півріччя 2025 року. Виручка компанії знизилася у 2,3 раза – до $196 млн.
Лондонська фондова біржа (LSE) з початку травня призупинила торги акціями Ferrexpo через неможливість компанії вчасно опублікувати річну звітність, які відновила 7 вересня.
Гірничорудна компанія Ferrexpo із активами в Україні завершила перше півріччя 2026 року з чистим збитком $14,9 млн, що в 13,2 раза менше за показник першого півріччя 2025 року, йдеться у звіті компанії у п’ятницю.
Згідно з ним, виручка знизилася у 2,3 раза – до $196 млн внаслідок зменшення обсягів продажів, а прибуток EBITDA був від’ємним – $4 млн проти позитивного значення $4 млн у першому півріччі 2025 року, що відображає сукупний вплив зниження обсягів продажів і цін реалізації, а також зростання виробничих витрат.
Після публікації зранку фінансової звітності акції подорожчали з 28,9 пенсів до 32,88 пенсів, а завершили торги на позначці 32,48 пенсів, що означає приріст на 13,33% до ціни закриття напередодні. Останній раз так дорого вони коштували більше п’яти місяців тому.
Ferrexpo зазначило, що свідомо скоротило капітальні витрати (CapEx) до $10 млн з $28 млн у січні-червні 2025 року, спрямувавши 88% таких витрат на необхідні для підтримання діяльності проєкти та лише 12% – на проєкти розвитку.
Через тривалу затримку відшкодування ПДВ і пов’язане з цим зниження фінансової ліквідності група була змушена скоротити обсяги виробництва до однієї лінії з випуску окатишів, йдеться у звіті.
Загальний обсяг товарної продукції за перше півріччя склав 1,556 млн тонн, що на 40% менше порівняно з попереднім півріччям (що завершилося 31 грудня 2025 року) і на 54% менше порівняно з першим півріччям 2025 року.
Структура виробництва в першому півріччі 2026 року складалася з 89% окатишів і 11% товарного концентрату проти 61% і 39% відповідно в першому півріччі 2025 року, коли вища частка виробництва концентрату забезпечувала додаткові можливості на ринку в період зниженого попиту на окатиші та менших розмірів ринкових премій, зазначила Ferrexpo.
Тимчасовий голова правління Лучіо Дженовезе нагадав, що на початку вересня компанія змогла залучити $100 млн за рахунок додаткової емісії акцій, що суттєво зміцнило ліквідну позицію та забезпечило додаткову фінансову стійкість та більшу гнучкість для управління постійним операційним та фінансовим тиском, з яким стикається бізнес.
“Однак додатковий капітал не усуває основних проблем, що виникли в результаті тривалого утримання відшкодування ПДВ, війни в Україні, обмежень на логістичну та енергетичну інфраструктуру, а також необхідності підтримувати дисципліноване управління грошовими коштами та оборотним капіталом”, – зазначив він.
У п’ятницю Ferrexpo уточнило, що грошові витрати на виробництво за показником C1 зросли до $81,3 США за тонну з $77,1 за перше півріччя 2025 року через збільшення обсягів гірничих робіт і технічного обслуговування, вплив вищих цін на електроенергію та паливо, а також зростання витрат на персонал.
Наголошується, що група доклала значних зусиль для скорочення витрат із метою збереження фінансової стійкості. Ці заходи включають зменшення тривалості робочого часу для працівників, скорочення обсягів закупівлі товарів і послуг, а також призупинення всіх некритично важливих капітальних вкладень, накладних витрат і видатків на корпоративну соціальну відповідальність.
Окрім того у першому півріччі 2026 року збитки від знецінення активів були відсутні, тоді як у першому півріччі 2025 року вони склали $154 млн.
У звіті Дженовезе наголосив, що подальше призупинення відшкодування ПДВ українськими податковими органами залишається суттєвою фінансовою проблемою: станом на 30 червня чистий залишок ПДВ до відшкодування становив $82,7 млн, а на 24 вересня Державна податкова служба призупинила відшкодування ПДВ на загальну суму 3,885 млрд грн або $86,9 млн.
У звіті також зазначається, що протягом перших шести місяців 2026 року Ferrexpo отримала звістки про загибель ще 11 колег, які служили в Збройних Силах України, й таким чином загальна кількість загиблих із початку повномасштабного вторгнення Росії сягнула 67 осіб, тоді як у 2024 та 2025 роках кількість загиблих складала по 11 щороку.
Згідно зі звітом, станом на кінець червня 2026 року 804 працівника Ferrexpo проходили службу в ЗСУ, а 218 осіб було демобілізовано, тоді як на кінець 2025 року таких було відповідно 771 та 194, ще роком раніше – 706 та 160.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
Лондонська фондова біржа (LSE) з початку травня призупинила торги акціями Ferrexpo через неможливість компанії вчасно опублікувати річну звітність, які відновила 7 вересня.
Компанія у 2025 році зменшила виторг на 16% – до $787 млн, її прибуток EBITDA впав у 2,5 раза – до $28 млн, а чистий збиток зріс майже у 4,5 раза – до $223,9 млн.
Гірничорудна компанія Ferrexpo із основними активами проведе загальні збори акціонерів 21 вересня та 9 жовтня поточного року з підбиттям підсумків роботи у 2025 році та результатами залучення $100 млн під час додаткової емісії акцій.
Згідно із біржовим повідомленням, Ferrexpo plc скликає збори для розгляду певних стандартних рішень, які зазвичай виносяться на розгляд акціонерів під час річних загальних зборів компанії, що відбулися 29 червня 2026 року. Однак знадобився додатковий час для остаточного формування фінансових результатів групи за рік, що закінчився 31 грудня 2025 року, оскільки очікувалося впровадження відповідного рішення щодо фінансування, необхідного для підготовки фінансової звітності на основі принципу безперервності діяльності.
Компанія 3 вересня 2026 року оголосила про плани залучення капіталу шляхом випуску акцій на суму $100 млн, а 4 вересня 2026 року повідомила про результати цього розміщення (під час якого було успішно залучено $100 млн). Очікується, що завершення процесу залучення коштів відбудеться 22 вересня 2026 року за умови отримання схвалення акціонерів на окремих загальних зборах компанії, призначених на 21 вересня 2026 року.
При цьому уточнюється, що винесені на збори 9 жовтня питання відрізняються від питань, що розглядатимуться на загальних зборах 21 вересня 2026 року стосовно залучення капіталу.
“Акціонерам рекомендується ознайомитися з окремим циркуляром та повідомленням про проведення загальних зборів, опублікованими 4 вересня 2026 року, для отримання детальнішої інформації щодо залучення акціонерного капіталу та порядку голосування на тих зборах. На цих загальних зборах розглядатимуться такі питання (у редакції, що загалом відповідає тій, яка пропонувалася акціонерам у попередні роки): розгляд річного звіту та фінансової звітності групи за рік, що закінчився 31 грудня 2025 року; затвердження звіту про винагороду директорів; затвердження повторного призначення аудитора групи – компанії MHA Audit Services LLP; а також надання повноважень комітету з питань аудиту при раді директорів узгодити розмір винагороди аудитора”, – констатується в повідомленні.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
Гірничорудна компанія Ferrexpo із основними активами в Україні залучила у компанії Fevamotinico SaRL, що належить Minco Trust, кінцевим бенефіціаром якої є бізнесмен Костянтин Жеваго, кредитну лінію на $15 млн.
Згідно з біржовим повідомленням, Ferrexpo plc уклала кредитну угоду з найбільшим акціонером – Fevamotinico, котра надасть незабезпечену кредитну лінію на суму основної заборгованості $15 млн.
Метою позики є забезпечення компанії негайним доступом до ліквідності до завершення процесу залучення капіталу на суму близько $100 млн, про що було оголошено 4 вересня 2026 року, а також підтримка потреб в оборотному капіталі та виробничої діяльності, відновленої 7 вересня. Позика фактично є попередньою оплатою частини коштів (близько $40 млн), які Fevamotinico зобов’язалася внести в рамках залучення капіталу.
Уточнюється, що на суму позики нараховуються відсотки за ставкою 9,75% річних; строк її погашення – через 12 місяців після дати надання коштів. Погашення позики разом із нарахованими відсотками здійснюватиметься шляхом зарахування зустрічних вимог щодо сум, які Fevamotinico має сплатити Ferrexpo, згідно з угодою про підписку на акції, після допуску до торгів. Ця позика є субординованою, отже, вимоги за нею задовольнятимуться після вимог наявних незабезпечених кредиторів компанії.
У разі якщо на загальних зборах, що відбудуться 21 вересня 2026 року, не буде ухвалено рішення про затвердження залучення капіталу або якщо угоду про розміщення буде розірвано, компанія може прийняти рішення про погашення позики шляхом випуску нових простих акцій за ціною розміщення (або, якщо справедлива ринкова вартість є нижчою за ціну розміщення, – за такою нижчою ціною, про яку домовляться компанія та Fevamotinico) за умови дотримання всіх законодавчих або регуляторних вимог щодо такого випуску акцій, зокрема отримання попереднього схвалення від незалежних акціонерів.
Крім того, доки позика залишається непогашеною, договір позики обмежує можливості учасників групи щодо залучення фінансових запозичень або надання забезпечення за зобов’язаннями, за винятком тих, що належать до визначених дозволених категорій (зокрема, потенційної кредитної лінії для фінансування торговельних операцій, а також певних угод, укладених у межах звичайної господарської діяльності або між компаніями групи).
Умови надання позики передбачають певні стандартні випадки невиконання зобов’язань, що дають Fevamotinico право вимагати дострокового погашення позики. Однак Fevamotinico погодилася не вживати заходів для стягнення заборгованості за позикою в грошовій формі до дати її погашення. Угода про позику також містить положення про утримання від дій (standstill provision), згідно з яким Fevamotinico зобов’язується не висувати жодних вимог до Ferrexpo та не ініціювати процедуру її ліквідації, зовнішнього управління чи будь-які інші процедури, пов’язані з неплатоспроможністю, а також не сприяти вчиненню таких дій іншими особами.
Якщо залучення коштів не відбудеться, а угоду про розміщення буде розірвано, основна сума позики разом із нарахованими, але не сплаченими відсотками підлягатиме погашенню в грошовій формі на дату погашення, за винятком випадків, коли буде успішно реалізовано описаний вище альтернативний механізм погашення шляхом передачі акцій. Якщо Ferrexpo не зможе погасити позику в грошовій формі у встановлений строк, а альтернативний механізм погашення акціями не буде реалізовано, компанії доведеться залучати додаткове фінансування або домовлятися з Fevamotinico про інші умови врегулювання заборгованості.
Fevamotinico є пов’язаною стороною Ferrexpo відповідно до правил лістингу Великої Британії (UK Listing Rules), оскільки вона є значним акціонером компанії та має право голосувати (або контролювати здійснення права голосу) щодо 49,27% голосів на загальних зборах акціонерів. Відповідно, надання позики вважається операцією із пов’язаною стороною.
Директори компанії вважають умови позики справедливими та обґрунтованими з погляду інтересів акціонерів. Рада директорів отримала відповідну консультацію від компанії BDO LLP, яка виступає спонсором компанії. Надаючи цю консультацію директорам, BDO LLP врахувала комерційну оцінку позики, здійснену самими директорами.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
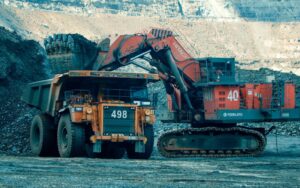
Гірничорудна компанія Ferrexpo із основними активами в Україні повідомила про відновлення виробництва на своїх підприємствах в Україні.
“Ми раді відновити виробництво в Україні, і я хотів би подякувати нашому колективу, який вкотре продемонстрував відданість справі та рішучість, забезпечивши відновлення роботи підприємства протягом вихідних”, – сказав тимчасовий CEO Ferrexpo Лучіо Дженовезе.
Згідно з пресрелізом, після залучення коштів у розмірі $100 млн, про яке було оголошено 4 вересня 2026 року, компанія організувала необхідні заходи протягом вихідних, і виробництво було відновлено з використанням однієї лінії з виробництва окатишів.
З огляду на численні задокументовані випадки нападів на порти та судна в Чорному морі, компанія планує зосередитися на експорті продукції клієнтам з Європи, йдеться у біржовому повідомленні Ferrexpo у понеділок.
Як повідомлялось на початку серпня Ferrexpo призупинила виробництво в Україні в умовах постійної загрози російських нападів в українських портах та навколо них для збереження обігових коштів.
Станом на 30 червня 2026 року чиста грошова позиція групи (за вирахуванням зобов’язань за договорами оренди) становила приблизно $21 млн проти $25 млн на 31 березня 2026 року та $47 млн на 31 грудня 2025 року.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
Лондонська фондова біржа (LSE) з травня призупинила торги акціями Ferrexpo через неможливість компанії вчасно опублікувати річну звітність.



