
Світовий особистий добробут у 2025 році зріс на 10,8% у доларовому вираженні, що стало найшвидшим темпом зростання за останні роки, йдеться в новому Global Wealth Report 2026 швейцарського банку UBS.
Зростання виявилося значно вищим за показники попередніх років: у 2024 році світовий особистий добробут збільшився на 4,6%, у 2023 році — на 4,2%. UBS пов’язує прискорення зростання з розвитком фінансових ринків, збільшенням вартості нефінансових активів та валютним фактором — ослаблення долара США сприяло зростанню доларової вартості активів за межами США.
Найбільше у 2025 році зросло добробут у регіоні «Європа, Близький Схід та Африка» — на 17,5%. У Північній та Південній Америці зростання склало 8,5%, в Азіатсько-Тихоокеанському регіоні — 5,9%.
За середнім рівнем багатства на одну дорослу особу лідирує Швейцарія — $910,382. Далі йдуть США — $696,277, Люксембург — $654,732, Гонконг — $648,267 та Австралія — $616,306. Однак цей показник сильно залежить від концентрації великих статків і тому не завжди відображає рівень життя «середнього» домогосподарства.
Більш показовим для оцінки добробуту середнього класу є медіанний рівень багатства. За цим показником перше місце посідає Люксембург — $394,005 на дорослу особу. Далі йдуть Бельгія — $277,166, Австралія — $210,783, Нова Зеландія — $206 617 та Данія — $203 771. При цьому США, які посідають друге місце за середнім багатством, знаходяться лише на 28-му місці за медіанним показником — $68 998.
Головний висновок UBS — світ став багатшим, але зростання розподілилося нерівномірно. У звіті зазначається, що середній рівень багатства помітно зріс, тоді як медіанний рівень багатства в багатьох країнах знижувався. Це вказує на те, що значна частина нових активів концентрується у більш заможних груп населення.
Кількість доларових мільйонерів у 2025 році зросла на 1,5%, або майже на 1 млн осіб. Це означає, що в середньому у світі з’являлося понад 2 680 нових мільйонерів на день. Загалом UBS оцінює кількість доларових мільйонерів приблизно в 57,5 млн осіб. Понад 40% з них мешкають у США — понад 23,6 млн осіб. У Китаї налічується понад 5,3 млн доларових мільйонерів, у Японії — близько 3 млн.
Окремо UBS виділяє роль нерухомості. Для багатьох домогосподарств житлова нерухомість залишається головним активом. Це допомагає захищати капітал від інфляції, але водночас обмежує участь сімей у зростанні фондових ринків та інших ліквідних інвестиційних інструментів. Тому в майбутньому, за оцінкою UBS, розподіл нових wealth gains дедалі сильніше залежатиме від доступу до інвестиційних активів та здатності диверсифікувати капітал.
Методологія UBS враховує не лише фінансові активи, а й реальні активи, насамперед житло, за вирахуванням боргів. Приватні пенсійні активи включаються до розрахунків, а нефондовані державні пенсійні зобов’язання — ні. Звіт охоплює 56 ключових ринків, які, за оцінкою UBS, становлять понад 92% світового особистого добробуту.
Для ринку нерухомості та міжнародних інвестицій цей звіт важливий з двох причин. По-перше, він показує, що нерухомість залишається основним активом для значної частини приватного капіталу. По-друге, він підтверджує, що зростання багатства дедалі більше залежить не лише від володіння житлом, а й від доступу до глобальних фінансових ринків, валютної диверсифікації та інвестиційних інструментів.
Як повідомляє Еxperts.news, на українському ринку житла поглиблюється розрив між тим, що найчастіше хочуть придбати покупці, і тим, що пропонують продавці, йдеться у червневому звіті про фінансову стабільність НБУ.
За даними регулятора, середня площа придбаної квартири залишається на рівні 48 кв. м, а будинку — близько 70 кв. м. При цьому в структурі пропозиції, як і раніше, переважають просторіші квартири: їхня середня площа перевищує 65 кв. м.
Розбіжність помітна й за віком житла. Покупці частіше обирають старіші і, відповідно, доступніші за ціною квартири. У Києві медіанний вік придбаної квартири зріс до 33 років, у західних регіонах — до 39 років. У оголошеннях, навпаки, майже дві третини квартир пропонуються в будинках, зведених менше ніж 15 років тому.
НБУ зазначає, що такі розбіжності між попитом і пропозицією стримують активність на ринку. Покупці більше зацікавлені в меншому та дешевшому житлі, тоді як продавці та девелопери частіше пропонують новіші та просторіші об’єкти.
Ця тенденція важлива й для девелоперів. У західних регіонах та передмістях Києва частіше будують бюджетні об’єкти, тоді як у столиці переважають проєкти бізнес-класу. Але попит у воєнний час показує, що пересічному покупцеві частіше потрібен компактний і доступніший продукт.
У другій половині 2025 року житлове будівництво пожвавилося: у більшості регіонів помітно зросли проектні площі багатоквартирних будинків, де розпочалося будівництво. В Україні загалом цей показник збільшився в півтора рази за рік, а в Києві — більш ніж удвічі.
Однак НБУ зазначає, що девелопери, як і раніше, значною мірою фінансують добудову існуючих комплексів та нові проєкти власними коштами. Банки неохоче кредитують будівельну галузь через високі ризики.
Головний висновок для ринку: подальше відновлення продажів залежатиме не тільки від доходів населення, а й від того, наскільки пропозиція наблизиться до реального попиту — за площею, ціною, віком житла та рівнем ризику для покупця.
Як повідомляє Еxperts.new, після періоду відносного затишшя ціни на житло в Україні знову почали зростати, йдеться у червневому звіті про фінансову стабільність Національного банку України.
За даними НБУ, за останні півроку вартість житла зросла. На первинному ринку ціни в оголошеннях збільшилися приблизно пропорційно до девальвації гривні, оскільки в Україні ціни на нерухомість традиційно вказуються в доларах США. На вторинному ринку зростання було швидшим — на 5–10 п. п. вище за девальвацію.
Додатковим фактором стало різке підвищення собівартості будівництва через стрибок цін на паливо. Це посилило тиск на ціни в новому будівництві та обмежило можливість девелоперів утримувати вартість на колишньому рівні.
При цьому НБУ зазначає, що ціни на житло залишаються історично низькими порівняно з доходами домогосподарств. У I кварталі 2026 року співвідношення ціни житла до доходів становило 8,7х для первинного ринку та 8,6х для вторинного.
Інша ситуація спостерігається на ринку оренди. Через зимові атаки на енергетичну інфраструктуру та пов’язані з ними ризики зростання орендних ставок сповільнилося. У Києві, на півдні та в центрі країни вартість оренди практично не змінилася з минулої осені. Подорожчання тривало переважно в західних областях.
Співвідношення ціни вторинного житла та оренди в I кварталі дещо підвищилося і склало 10,4х, однак все ще не перевищило довгостроковий середній показник.
Для покупців це означає, що житло залишається відносно доступним за історичними мірками, але невизначеність, безпека та стан енергетичної інфраструктури продовжують обмежувати попит. Для інвесторів ситуація менш однозначна: зростання цін на купівлю при майже стабільній оренді знижує короткострокову привабливість купівлі житла для здачі в оренду, особливо в Києві та центральних регіонах.
У середньостроковій перспективі динаміка ринку залежатиме від курсу гривні, вартості будівництва, безпеки, стану енергетики та відновлення іпотечного кредитування.
NBU, ЖИТЛО, НЕРУХОМІСТЬ, ОРЕНДА, ЦІНА
Кількість угод купівлі-продажу на ринку житла у січні-березні 2026 року суттєво знизилась порівняно з попереднім кварталом, попит зберігає волатильність, йдеться у звіті про фінансову стабільність Національного банку України (НБУ) на червень 2026 року.
“Попит на ринку житла впродовж останніх шести місяців був волатильним. У четвертому кварталі торік уклали найбільше угод купівлі-продажу з 2022 року, а от у першому кварталі 2026 року їх кількість суттєво зменшилася. Сукупно за останні чотири квартали кількість угод зросла на 11% порівняно з аналогічним періодом торік”, – повідомив НБУ.
За його даними, у першому кварталі 2026 року було укладено близько 70 тис. договорів купівлі-продажу на ринку житла проти 71,5 тис. договорів за аналогічний період минулого року. З них оподатковуваних договорів – близько 40 тис. проти 45,8 тис. у першому кварталі минулого року.
Майже половину усіх угод з жовтня 2025 року до березня 2026 року укладено в Києві, Київській, Дніпропетровській, Харківській та Львівській областях, зазначається в документі. Покупці надають перевагу квартирам у містах. Середня площа придбаної кватири залишається на рівні 48 кв. м., будинку – 70 кв. м.
Втім у структурі пропозиції і далі переважають більші квартири – середня площа понад 65 кв. м. Крім того, розбіжності між попитом і пропозицією спостерігаються і в розрізі віку житла. Так, в оголошеннях переважає новіше житло – майже дві третини квартир пропонуються у будівлях, молодших за 15 років, тоді як медіанний вік придбаної у Києві квартири зріс до 33, у західних регіонах – до 39 років.
Невідповідність характеристик попиту і пропозиції продовжує стримувати активність на ринку, вважає регулятор. Також на попит продовжують впливати суттєві перебої в постачанні електроенергії та тепла, спричинені російським терором, та здорожчання нерухомості через послаблення гривні до долара. Інвестиційний попит на житло у більшості регіонів незмінно слабкий через високі безпекові ризики.
Після відносного затишшя ціни на житло знову ростуть, зазначається у звіті. На зростання вплинуло як послаблення гривні до долара, так і різке зростання собівартості будівництва внаслідок стрибка цін на паливо. За даними НБУ, вартість житла за оголошеннями на первинному ринку за півроку зросла співмірно девальвації, тоді як на вторинному – на 5-10 в. п. швидше. Динаміка середніх цін в оголошеннях та фактичних угод подібна, приріст цін між регіонами майже не різниться.
Як зазначає регулятор, ціни на житло лишаються історично низькими відносно доходів домогосподарств – на первинне житло показник співвідношення у першому кварталі становив 8,7х, на вторинне – 8,6х.
Крім того, Нацбанк порівняв оновлені індекси цін на житлову нерухомість із динамікою цін фактичних угод придбання житла. За його даними, індекси на основі угод були більш волатильними, але розбіжність між показниками несуттєва.
Через зимові обстріли енергоінфраструктури зростання цін на ринку оренди житла уповільнилося. У Києві, на півдні та у центрі країни вартість оренди практично не змінилася з минулої осені, лише в західних областях тривало здорожчання оренди. Співвідношення ціни на вторинне житло і оренди у першому кварталі дещо підвищилося і становило 10,4х, проте все ще не перевищило довгостроковий середній показник, зазначається у звіті.
NBU, ЖИТЛО, НЕРУХОМІСТЬ, Попит, УГОДА
Ринок житлової нерухомості Туреччини зберігає номінальне зростання цін, однак з урахуванням інфляції житло фактично продовжує дешевшати, випливає з ринкових даних, повідомляє інформаційно-аналітичний центр Experts Club.
За даними аналітиків, середня ціна квадратного метра житла по країні досягла 40,486 тис. турецьких лір, або близько $872. Середня вартість об’єкта житлової нерухомості оцінюється приблизно в 5,02 млн лір, або близько $108,1 тис.
У номінальному вираженні ціни на житло зросли на 23,8% рік до року. Однак після поправки на інфляцію реальна динаміка пішла в мінус і становила близько 6,5%.
Офіційна статистика Центробанку Туреччини підтверджує цей тренд. У травні 2026 року індекс цін на житлову нерухомість зріс на 1,7% за місяць і на 24,5% рік до року в номінальному вираженні, але в реальному вираженні знизився на 6,1%.
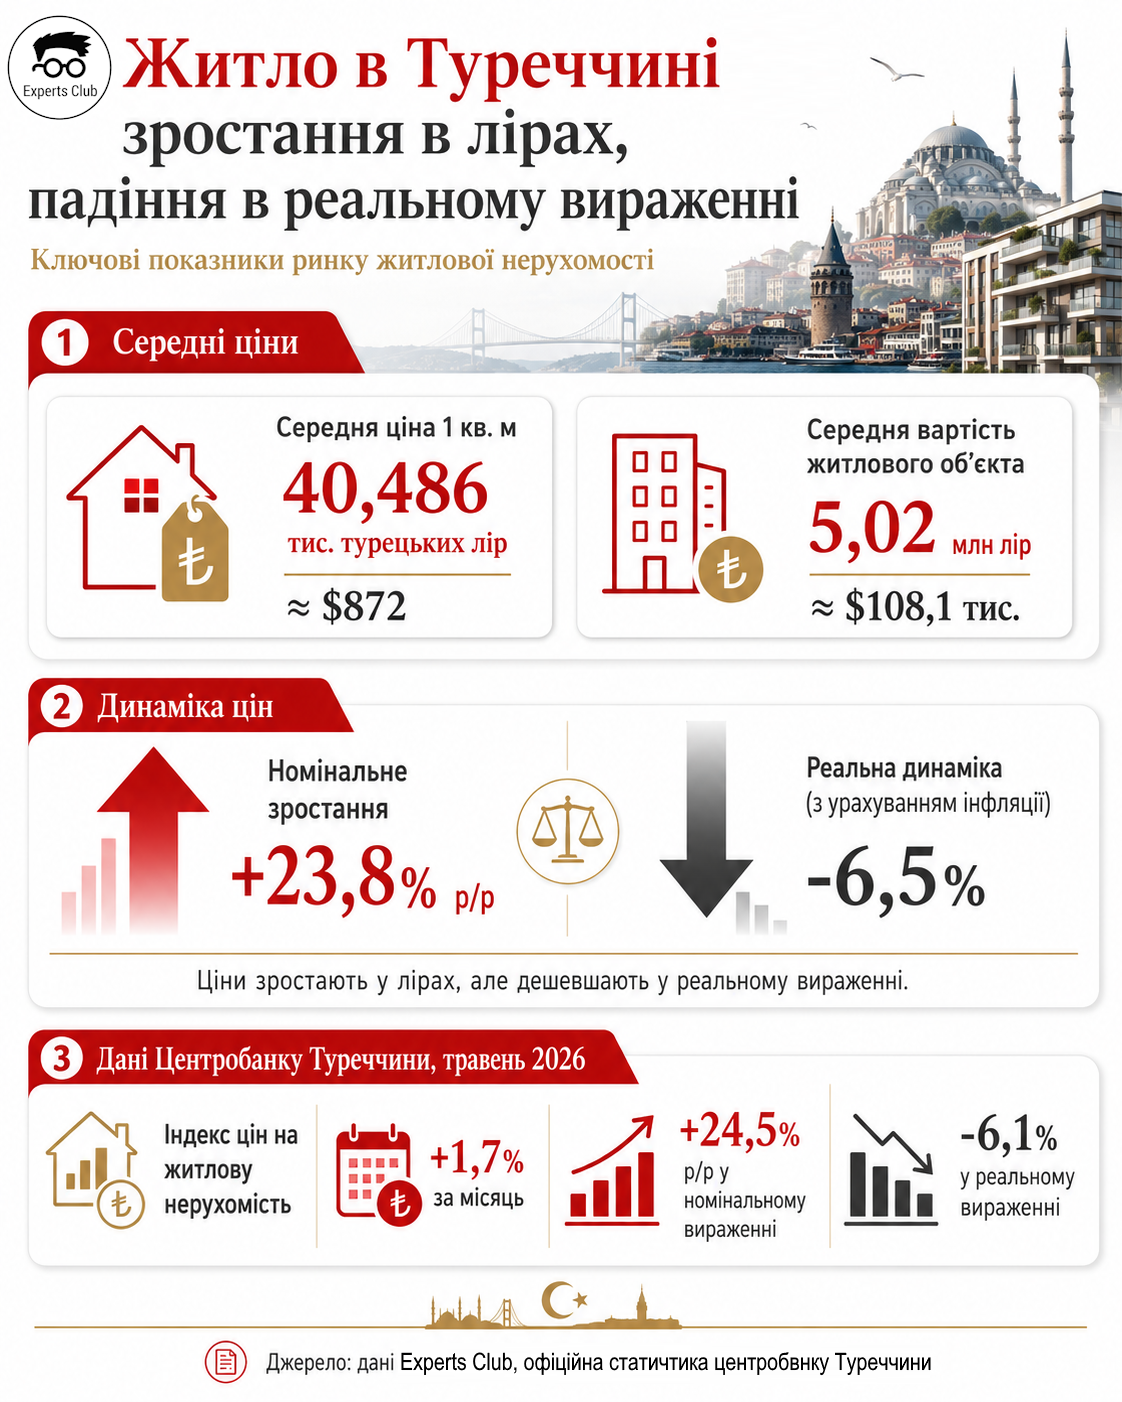
Це означає, що для покупців та інвесторів зростання цін у лірах не дорівнює зростанню вартості активу. На тлі високої інфляції нерухомість може виглядати дорожчою в національній валюті, але втрачати купівельну вартість у реальному вираженні.
Середній строк окупності житла через оренду по Туреччині зараз оцінюється приблизно в 13 років. Однак за регіонами ситуація сильно відрізняється. У великих містах і курортних локаціях ціни на житло часто зростали швидше за орендні ставки, тому дохідність таких об’єктів стає нижчою.
Особливо помітний цей розрив у популярних туристичних регіонах, включно з Муглою та частиною узбережжя, де вартість землі та житла залишається високою, а оренда не завжди встигає за цінами продажу. У таких локаціях купівля нерухомості дедалі частіше потребує не лише розрахунку потенційного доходу, а й оцінки ліквідності об’єкта, витрат на утримання та валютних ризиків.
Для іноземних покупців ситуація стала менш однозначною. Після буму 2021-2023 років турецький ринок уже не виглядає ринком гарантованого швидкого зростання. Високі процентні ставки, інфляція, ослаблення ліри, зміни правил посвідки на проживання та охолодження попиту з боку іноземців роблять інвестиційні рішення складнішими.
Водночас Туреччина залишається одним із найбільших ринків нерухомості регіону. Попит підтримують внутрішні покупці, орендарі у великих містах, туристичні регіони, а також інтерес до житла як способу захисту заощаджень від інфляції. Однак ринок стає більш вибірковим: ліквідність зберігають передусім якісні об’єкти в сильних локаціях.
Для інвесторів головний висновок полягає в тому, що оцінювати турецьку нерухомість лише за номінальним зростанням у лірах більше не можна. Важливіше дивитися на динаміку у валюті, реальну дохідність з урахуванням інфляції, вартість утримання, орендний попит і перспективу перепродажу.
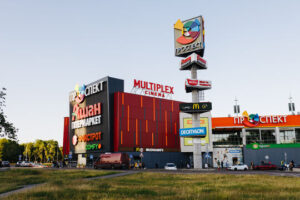
Група компаній Arricano планує оновити генератори в усіх своїх торговельних центрах в Україні, інвестиції у проєкт становлять понад 50 млн грн, повідомила генеральна директорка ТОВ “Аррікано Ріел Естейт” Анна Чуботіна.
“Ми розуміємо, що на кожному з об’єктів має бути декілька генераторів – на випадок, якщо один виходить з ладу, інший має задовольняти значну потребу для роботи усіх орендарів. Зараз наші підтверджені інвестиції в оновлення генераторів складуть понад 50 млн грн на всі проєкти, у тому числі у Запоріжжі та Кривому Розі”, – розповіла вона на конференції RAU Expo 2026 у Києві у четвер.
За словами Чуботіної, Arricano розглядає можливість розміщення сонячної електростанції на одному зі своїх торговельних центрів в Києві. Відповідний проєкт з власними інвестиціями компанія планує реалізувати наступного року.
Вона підкреслила, що важливо підвищувати як енергонезалежність, так і енергоефективність об’єктів, що дозволить знизити навантаження на орендарів торговельних центрів.
“З одного боку ми маємо забезпечити безперебійну роботу торговельного центру, а з іншого – зменшити навантаження на наших орендарів. Той, хто зможе знайти цей баланс, той і продовжить успішно працювати”, – пояснила гендиректорка компанії.
В Arricano розраховують повернутися до активного будівництва ТРК Lukianivka в Києві після завершення повномасштабної війни, зазначила Чуботіна.
“Наразі наш об’єкт не пошкоджений. Це пріоритет – після завершення війни повернутися до реалізації цього проєкту та наших планів щодо реконструкції регіональних об’єктів”, – повідомила вона.
Компанія Arricano Real Estate PLC (Кіпр) через свої дочірні українські компанії, володіє чотирма торговими центрами в Україні – ТРК “Проспект” і ТРЦ “РaйОN” у м. Київ, ТРК CITY MALL у Запоріжжі та ТРК “Сонячна Галерея” у Кривому Розі. Компанії також належать 49,9% у ТРЦ Sky Mall (Київ) і земельні ділянки для подальшого будівництва трьох об’єктів, що перебувають на стадії проектування. Компанія також веде будівництво київського ТРК Lukianivka.



