
У сезоні 2025/2026 Україна отримала рекордні 250,8 млн євро виручки від експорту замороженої малини, що на 65% більше, ніж у попередньому сезоні.
За період з червня 2025 року по травень 2026 року українські компанії експортували 63,3 тис. тонн замороженої малини, збільшивши фізичний обсяг поставок на 7%, свідчать дані липневого аналітичного звіту Асоціації «Ягодарство України», опублікованого 7 серпня.
Таким чином, головним чинником зростання експортних доходів стало не збільшення обсягів, а суттєве підвищення вартості української ягоди. Середня експортна ціна склала 3,96 євро за кг, що на 54% більше, ніж у попередньому сезоні.
У травні, останньому місяці сезону 2025/2026, Україна експортувала близько 2,9 тис. тонн замороженої малини за середньою ціною 3,95 євро за кг. Серед основних напрямків поставок називалися Польща, Чехія та Німеччина.
Зростання доходів продовжує тенденцію, що сформувалася ще у 2025 календарному році. Тоді експорт замороженої малини збільшився з 55,7 тис. тонн у 2024 році до 60,7 тис. тонн, або приблизно на 9%, тоді як його вартість зросла одразу з 129,3 млн євро до 216,7 млн євро.
Середня ціна української малини помітно зростала протягом усього минулого року. Якщо на початку 2025 року вона становила близько 2,78 євро за кг, то в другому півріччі перевищила 3,8 євро, а в грудні сягнула 4,29 євро за кг.
Польща залишається головним ринком
Найбільшим покупцем української замороженої малини залишається Польща, яка водночас є великим європейським переробним та реекспортним центром.
У 2025 році Україна поставила до Польщі 24,1 тис. тонн замороженої малини. На польський ринок припало 39,7% усієї експортної виручки України від цієї продукції, або 86,1 млн євро. Роком раніше частка становила 31,8%.
Другим великим ринком є Німеччина. Прямі українські поставки туди у 2025 році склали 14,1 тис. тонн проти 15,4 тис. тонн роком раніше. При цьому Асоціація «Ягодарство України» припускає, що частина німецького попиту дедалі більше задовольняється через польських посередників.
Чехія зберегла третю позицію. Україна постачала туди близько 10 тис. тонн замороженої малини на рік, а вартість поставок у 2025 році зросла з 24,1 млн євро до 39,1 млн євро переважно за рахунок підвищення цін.
Для українських виробників зберігається сприятлива цінова ситуація
Асоціація «Ягодарство України» очікує, що в сезоні 2026/2027 ситуація на європейському ринку може залишатися сприятливою для українських експортерів.
Серед факторів, що підтримують ціни, аналітики називають проблеми з урожаєм малини в Сербії та неоднорідний стан плантацій у Польщі. У липневому звіті асоціація оцінює сербський урожай 2026 року на 20–30 % нижче нормального рівня внаслідок посухи.
Це потенційно скорочує пропозицію з боку одного з традиційно найбільших європейських виробників та експортерів замороженої малини й відкриває додаткові можливості для українських постачальників.
Таким чином, Україна поступово збільшує не лише фізичні обсяги експорту ягід, а й вартість поставок. У сезоні 2025/2026 зростання ціни забезпечило значно більший ефект для експортної виручки, ніж зростання тоннажу, довівши доходи від замороженої малини до історичного максимуму — 250,8 млн євро.
ПрАТ “А/Т Тютюнова компанія “В.А.Т. – Прилуки” (Чернігівська обл.), що входить до складу British American Tobacco (BAT), у січні-червні 2026 року збільшило виручку на 3,8% порівняно з аналогічним періодом 2025 року – до 2,813 млрд грн.
Як повідомила компанія у системі розкриття інформації НКЦПФР, її чистий прибуток зріс на 28,2% – до 374,5 млн грн.
Згідно зі звітністю, валовий прибуток підприємства за перше півріччя збільшився на 7,3% – до 525,9 млн грн, операційний – на 22,6%, до 372,9 млн грн.
Станом на 30 червня 2026 року активи ПрАТ “А/Т тютюнова компанія “В.А.Т.-Прилуки” становили 17,439 млрд грн проти 14,986 млрд грн на початок року.
Порівняно з першим кварталом кількість працівників в компанії скоротилась на 10 осіб і наразі налічує 374 працівників.
Власний капітал компанії зріс до 13,639 млрд грн із 13,579 млрд грн, тоді як поточні зобов’язання – до 3,687 млрд грн з 1,296 млрд грн.
“В.А.Т. Прилуки”, за його інформацією, є одним з найбільших виробників та експортерів тютюнових виробів в Україні. Виробляє сигарети міжнародних брендів та національну локальну марку , а також ТВЕН.
За даними НКЦПФР, 100% акцій належить Precis (1814) Limited (Велика Британія).
Як повідомлялось, 2025 року компанія скоротила чистий прибуток на 37,3% порівняно з 2024 роком – до 413,6 млн грн за зменшення чистого доходу на 11,8% – до 5,04 млрд грн.
“ВФ Україна” (“Vodafone Україна”, VFU), другий за величиною український оператор мобільного зв’язку, у січні-червні 2026 року збільшив чистий прибуток на 4,3% порівняно з аналогічним періодом минулого року – до 2 млрд 161 млн грн.
Як йдеться у проміжній скороченій фінансовій звітності компанії, її виручка зросла на 10,3% – до 13 млрд 869 млн грн.
Згідно із нею, валовий прибуток за шість місяців цього року зріс на 4,4% – до 7 млрд 998 млн грн, тоді як прибуток від операційної діяльності скоротився на 2,4% – до 4 млрд 321 млн грн.
Показник OIBDA за перше півріччя 2026 року збільшився на 3,8% порівняно з аналогічним періодом 2025 року – до 7 млрд 331 млн грн, а маржа OIBDA становила 53% проти 56% у минулому році.
Капітальні витрати мобільного оператора за шість місяців цього року скоротилися на 0,8% – до 3 млрд 169 млн грн.
Зазначається, що протягом січня–червня 2026 року “ВФ Україна” надав безповоротну фінансову допомогу дочірній компанії ПрАТ “Фарлеп-Інвест” 160 млн грн порівняно із 310 млн грн за відповідний період 2025 року.
Згідно зі звітом, станом на 30 червня цього року інвестиції мобільного оператора інвестував у “Фарлеп-Інвест” оцінювалися у 1 млрд 808 млн грн, у ТОВ “Фрінет” – 677,4 млн грн та у ТОВ “Юкрейніан Нетворк Солюшнс” – 3 млрд 242 млн грн.
Власний капітал “ВФ Україна” на середину цього року становив 15 млрд 583 млн грн проти 14 млрд 123 млн грн на початок року.
У звіті зазначається, що чистий прибуток “ВФ Україна” у другому кварталі 2026 року збільшився на 5,4% порівняно з аналогічним періодом минулого року – до 1 млрд 254 млн грн на тлі зростання виручки на 10,3% – до 7 млрд 102 млн грн.
У другому кварталі 2026 року валовий прибуток “ВФ Україна” зріс на 5,9% – до 4 млрд 212 млн грн, водночас прибуток від операційної діяльності скоротився на 1,3% – до 2 млрд 392 млн грн.
У компанії додали, що у червні цього року також була укладена додаткова угода із материнською компанією Telco Investments B.V. про збільшення кредитної лінії з погашенням у доларах США з еквіваленту 660 млн грн до еквіваленту 1 млрд 320 млн грн. Кредитна лінія передбачає фіксовану процентну ставку 10% річних та підлягає погашенню у 2028 році. Станом на дату звітності компанія отримала 693,4 млн грн, які були внесені на валютний рахунок мобільного оператора в іноземному банку з метою погашення заборгованості за облігаціями.
Серед іншого зазначена інформація, що стосується завершення будівництва нової підводної кабельної системи через Чорне море, яка з’єднає Україну з міжнародним транзитним маршрутом між Європою та Азією (система “Kardesa”). Воно очікується протягом п’яти років, а загальний обсяг витрат, які планується залучити компанією, оцінюється приблизно у EUR 65 млн.
Станом на 30 червня 2026 року витрати на проєкт стосувалися виключно об’єктів незавершеного будівництва, які не були суттєвими для цієї проміжної скороченої окремої фінансової звітності, компанія уточнила. “Було проведено оцінку ознак на зменшення корисності, за результатами якої ознак знецінення не виявлено”, – підкреслив оператор.
Як повідомлялося, “Vodafone Україна” за січень-березень 2026 року збільшив чистий прибуток на 12% порівняно із аналогічним періодом минулого року – до 778 млн грн.
У 2025 році компанія збільшила виручку на 14% порівняно із попереднім роком – до 27,8 млрд грн, тоді як його чистий прибуток зріс на 18% – до 4,18 млрд грн.
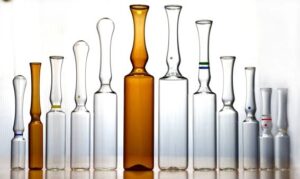
АО “Полтавський завод медичного скла” (ПЗМС, Полтава) в 2025 році зменшило чистий прибуток на 19% порівняно з 2024 роком – до 105,564 млн грн, а за підсумками січня-червня 2026 року – на 30,5% порівняно з аналогічним періодом 2025 року, до 45,204 млн грн.
Як повідомила компанія в системі розкриття інформації НКЦПФР, її чистий дохід від реалізації в 2025 році зменшився на 3,52% порівняно з 2024 роком – до 364,281 млн грн, водночас у першому півріччі 2026 року дохід зріс на 31,76% порівняно з аналогічним періодом 2025 року – до 231,01 млн грн.
За даними компанії, основними ринками збуту за межами України за 2025 році були Казахстан, куди поставлено продукцію на суму 51,503 млн грн, Грузія (3,732 млн грн), Туреччина (3,233 млн грн), Молдова (1,258 млн грн). Загалом за цей період експортовано продукцію на суму 61,369 млн грн, що на 2,29% більше, ніж роком раніше.
За три місяці поточного року завод виготовив 89 488 млн ампул, відвантажив 150,923 млн шт. на суму 107,4 млн грн. Зокрема, в січні-березні ампули експортували до Казахстану, Грузії, Туреччини, Молдови та Узбекистану. Обсяг експорту зріс до 32%.
За рахунок реалізації кисню та азоту компанія отримала 5,402 млн грн.
Собівартість реалізованої продукції склала 70,333 млн грн, дохід від основної та операційної діяльності товариства за перший квартал 2026 року склав 120,232 млн грн, чистий прибуток – 21,154 млн грн.
Як повідомлялося, в липні 2025 року Олександр Некрасов, який володів майже 53,7% акцій ПЗМС, подарував цей пакет своєму родичу – Некрасову Леоніду Олександровичу, який до цього володів більш як 6% акцій товариства і після дарування його пакет перевищив 59,7% статутного капіталу підприємства.
Олександр, Леонід, а також Костянтин Олександрович Некрасов, зокрема, є співвласниками виробника фармацевтичних препаратів “Лубнифарм”.
Полтавський завод медскла, за інформацією на його сайті, є лідером в Україні з виробництва ампул для лікарських препаратів.
ПрАТ “Юрія” (ТМ “Волошкове поле”) у січні-червні 2026 року збільшило чистий прибуток до 67,2 млн грн з 1,8 млрн грн за аналогічний період минулого року.
Як повідомила компанія у системі розкриття інформації Національної комісії з цінних паперів та фондового ринку (НКЦПФР), її виручка зросла на 10,4% – до 1,19 млрд грн.
Згідно зі звітністю, валовий прибуток підприємства за перше півріччя збільшився на 46,1% – до 179,8 млн грн, операційний прибуток – у 14,2 раза, до 72,6 млн грн.
Станом на 30 червня 2026 року активи ПрАТ “Юрія” становили 1,092 млрд грн проти 1,039 млрд грн на початок року, непокритий збиток скоротився до 275,2 млн грн із 342,5 млн грн, тоді як поточні зобов’язання зросли до 1,325 млрд грн із 1,271 млрд грн, з них 700,9 млн грн припадало на кредиторську заборгованість перед постачальниками, а 473,9 млн грн – на отримані аванси.
Водночас компанія суттєво скоротила банківську заборгованість: довгострокові кредити на початок року становили 67,7 млн грн, тоді як на кінець червня у звітності відображено лише 1 млн грн короткострокових кредитів.
Як повідомлялося, акціонери ПрАТ “Юрія” на позачергових загальних зборах 2 липня 2026 року попередньо погодили укладення з АБ “Південний” значних правочинів на загальну суму до 900 млн грн, зокрема кредитних та інших фінансових договорів, а також внесення змін до чинних угод щодо лімітів фінансування, строків, процентних ставок і комісій.
ПрАТ “Юрія” – правонаступник Черкаського міськмолокозаводу з проєктною потужністю 25 тонн переробки сировини на день. Входить до десятки найбільших українських виробників молока.
Виробник молочної продукції під ТМ “Волошкове поле” у 2023 році інвестував EUR1,5 млн в установку лінії “Тетрапак”, щоб подвоїти випуск ультрапастеризованого молока. 2024 року підприємство інвестувало в модернізацію виробничих потужностей своїх підприємств EUR1,6 млн і ввело в дію нову лінію з виробництва глазурованих сирків.
Компанія має дочірні підприємства “Юрія-2” – мережу фірмових магазинів та кіосків у Черкасах та “Юрія-транс” – автотранспортне підприємство, яке доставляє сировину та матеріали на переробку, продукцію у торгові точки, а також надає інші транспортні послуги. Її сировинною зоною є Черкаська, Кіровоградська, Полтавська, Київська та Вінницька області. Збір молока здійснюється у понад 200 населених пунктах.
Бенефіціарами підприємства є Олександр та Андрій Табалови.
Згідно річному звіту, виручка “Юрії” у 2025 році зросла на 27,8% – до 2 млрд 200,95 млн грн, а чистий прибуток склав 62,68 млн грн проти чистого збитку 121,95 млн грн роком раніше.
“НоваПей Кредит”, дочірня компанія міжнародного фінансового сервісу “НоваПей” (ТМ NovaPay) з групи Nova, яка є емітентом облігацій NovaPay, за перше півріччя 2026 року збільшила чистий прибуток у 3,2 раза порівняно з аналогічним періодом 2025 року – до 172,01 млн грн, йдеться у проміжній скороченій фінансовій звітності.
Згідно з нею, виручка за І півріччя зросла у 2,2 раза порівняно з аналогічним періодом минулого року – до 586,42 млн грн.
Валовий прибуток збільшився у 2,9 раза – до 265,41 млн грн, тоді як прибуток від операційної діяльності – у 3,2 раза, до 229,17 млн грн.
У звіті зазначається, що у другому кварталі 2026 року компанія збільшила чистий прибуток у 4,9 раза порівняно з аналогічним періодом 2025 року – до 97,50 млн грн на тлі зростання виручки у 2,4 раза – до 312,96 млн грн.
Валовий прибуток у другому кварталі 2026 року також зріс у 4,3 раза – до 151,35 млн грн, тоді як операційний – у 4,9 раза, до 129,91 млн грн.
Згідно зі звітом, власний капітал за перші півріччя цього року зріс з 516,5 млн грн до 688,5 млн грн, а зобов’язання – з 1 млрд 371,0 млн грн до 1 млрд 690,8 млн грн.
Зазначається, що компанія збільшила надходження від продажу облігацій у січні-червні цього року до 693 млн грн з 355,63 млн грн у першому півріччі минулого року, тоді як витрати на їх викуп також зросли – до 578,80 млн грн з 244,92 млн грн відповідно.
Щодо надходжень за договорами РЕПО з облігаціями, які компанія пропонує як альтернативу банківським депозитам, то вони зросли у першому півріччі 2026 року до 882,32 млн грн з 705,88 млн грн, тоді як витрати за такими договорами – до 727,59 млн грн з 422,03 млн грн.
Поміж іншим у звіті також зазначено, що у липні було прийнято рішення про випуск облігацій серії “Р” на ПрАТ “Фондова Біржа “Перспектива” номінальною вартістю 200 млн грн, облігації емітовані традиційним номіналом по 1 тис. грн з датою погашення 3 вересня 2029 року.



