
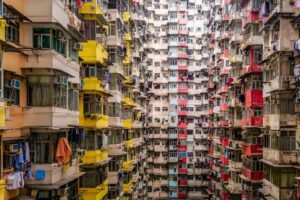
Гонконг залишається найменш доступним для придбання житла мегаполісом серед міст, досліджених UBS: кваліфікованому працівнику сфери послуг потрібно близько 15 річних доходів, щоб придбати квартиру площею 60 кв. м неподалік від центру міста.
Такі дані містяться в UBS Global Real Estate Bubble Index 2026, опублікованому 22 вересня.
Понад десять річних доходів для придбання аналогічної квартири потрібно також у Токіо, Парижі, Лондоні та Сеулі.
Високе навантаження на доходи покупців UBS фіксує також у Сінгапурі, Лісабоні, Цюріху, Женеві, Сан-Паулу, Мюнхені, Сіднеї, Мілані та Нью-Йорку.
На іншому кінці рейтингу знаходяться Маямі та Дубай. Квартира площею 60 кв. м там відповідає приблизно п’яти річним доходам кваліфікованого працівника.
Однак відносно нижче співвідношення ціни нерухомості та зарплати не обов’язково означає дешеве житло. У США та Канаді доступність додатково обмежують високі іпотечні ставки, вимоги банків та інші витрати на утримання нерухомості.
За розрахунками UBS, порівняно з 2021 роком середньостатистичний кваліфікований працівник у досліджених містах на свій дохід сьогодні може дозволити собі приблизно на третину менше житлової площі.
Окремо UBS порівняв ціни на нерухомість та оренду. Найвищий показник зафіксовано в Цюриху: вартість квартири еквівалентна приблизно 46 рокам її оренди. У Женеві цей показник становить близько 40 років, а в Мюнхені, Франкфурті та Гонконзі перевищує 30 років.
Високе співвідношення вартості купівлі та оренди може означати, що інвестори розраховують на подальше істотне зростання цін. Якщо такі очікування слабшають, ризик втрати вартості нерухомості зростає, зазначає UBS.
Київ до цього дослідження не увійшов.
За даними Experts.news, Лісабон вперше увійшов до індексу UBS Global Real Estate Bubble Index і одразу опинився в категорії міст із підвищеним ризиком утворення цінової «бульбашки» на ринку житла.
Індекс португальської столиці у 2026 році становив 1,04, як випливає з дослідження UBS, опублікованого 22 вересня. Показники від 1,0 до 1,5 банк відносить до категорії elevated risk.
За останнє десятиліття реальні ціни на житло в Лісабоні зростали в середньому майже на 7% щороку — це найвищий темп серед усіх 23 міст, включених до дослідження.
Лише з середини 2025 року вартість житла з урахуванням інфляції зросла ще приблизно на 10%.
UBS пов’язує багаторічний підйом ринку, зокрема, з політикою залучення іноземних інвестицій та нових мешканців.
Однак аналітики зазначають, що фактори, які раніше підтримували зростання, поступово слабшають. Лісабон став одним із найменш доступних ринків житла Європи, зростання орендних ставок зупинилося, а попит починає зміщуватися в більш доступні райони за межами міста.
Додатковим фактором UBS називає перехід Португалії до більш вибіркової міграційної політики.
За рівнем ризику Лісабон зараз посідає місце одразу після Цюріха, Токіо, Маямі, Дубая, Сеула та Женеви. При цьому він випереджає Амстердам, Мадрид, Франкфурт, Мюнхен, Париж і Лондон.
Дослідження не означає, що UBS прогнозує падіння цін у Лісабоні. Індекс вказує на накопичення дисбалансів між вартістю нерухомості, доходами населення, орендними ставками, обсягами кредитування та іншими фундаментальними показниками.
Київ у це дослідження не увійшов.
Цюрих і Токіо стали єдиними з 23 найбільших міст світу, які UBS у 2026 році відніс до категорії високого ризику утворення «бульбашки» на ринку житлової нерухомості.
Згідно з опублікованим 22 вересня UBS Global Real Estate Bubble Index 2026, індекс Цюріха склав 1,69, Токіо — 1,54. Високим UBS вважає показник вище 1,5.
До категорії підвищеного ризику увійшли Маямі з індексом 1,41, Дубай — 1,16, Сеул — 1,13, Женева — 1,12 та Лісабон — 1,04.
Помірний ризик зафіксовано в Амстердамі — 0,95, Мадриді — 0,86, Лос-Анджелесі — 0,69, Сіднеї — 0,68, Франкфурті — 0,64, Торонто — 0,63, Ванкувері — 0,62, Мюнхені та Гонконзі — по 0,61, Сінгапурі — 0,54 та Мілані — 0,50.
До ринків з низьким ризиком UBS відніс Париж із показником 0,33, Лондон — 0,32, Нью-Йорк — 0,28, Сан-Франциско — мінус 0,02 та Сан-Паулу — мінус 0,24.
У Цюріху реальні ціни на житло за останні 20 років зросли майже на 140%, тоді як орендні ставки збільшилися приблизно на 40%, а доходи населення — на 30%. Співвідношення ціни купівлі до вартості оренди сягнуло 46 років — максимального показника серед усіх міст, досліджених UBS.
У Токіо ціни на житло з урахуванням інфляції зараз приблизно на 50% вищі, ніж сім років тому. За останній рік вони зросли ще приблизно на 6%.
UBS зазначає, що в середньому реальні ціни на житло у всіх досліджених містах за рік зросли лише на 0,5%, проте між окремими ринками сформувався значний розрив.
Банк підкреслює, що високий індекс не є прогнозом неминучого обвалу. Корекція може відбутися у разі зміни процентних ставок, настроїв інвесторів або істотного збільшення пропозиції житла.
Джерело — Офіційний UBS Global Real Estate Bubble Index 2026
Німеччина залишається країною з однією з найнижчих часток власників житла в Європі за оцінкою Pestel-Institut, у 2025 році лише 43,5% приватних домогосподарств країни жили у власній квартирі або будинку. Це мінімальний показник приблизно за два десятиліття.
Як повідомляє сайт rebuild.news, зараз власне житло в Німеччині є радше винятком, ніж стандартною моделлю проживання: більшість домогосподарств продовжує орендувати нерухомість.
Офіційна статистика Німеччини підтверджує цю особливість ринку. За даними Федерального статистичного відомства Destatis і Eurostat, у 2025 році 52,8% населення Німеччини проживали в орендованому житлі. Це найвища частка орендарів серед усіх країн Європейського Союзу. Для порівняння, у Франції вона становила 38,6%, в Іспанії – 26,4%, Польщі – 12,8%, а у Словаччині – лише 6,2%.
Цифри Pestel-Institut і Destatis дещо відрізняються через методологію. Pestel оцінює частку домогосподарств, які живуть у власному житлі, тоді як дані Eurostat, які наводить Destatis, розраховуються на рівні населення. Саме німецьке статистичне відомство також публікує показник власності на житло на рівні 41,9% для іншої вибірки домогосподарств.
Дослідження Pestel-Institut показує, що проблема особливо помітна серед молодих німців. Майже три чверті жителів віком 25-45 років живуть в оренду. Основними причинами дослідники називають зростання вартості будівництва, іпотечних ставок і недостатню доступність купівлі житла для сімей із середніми доходами.
З 2000 року вартість будівництва багатоквартирних будинків у Німеччині, згідно з дослідженням, зросла приблизно на 160%, тоді як споживчі ціни збільшувалися значно повільніше. Навіть сім’ї з двома середніми доходами в багатьох регіонах зазнають труднощів із придбанням власного житла.
Водночас ситуація ускладнюється недостатньою пропозицією нових квартир. У 2025 році в Німеччині було завершено будівництво близько 206,6 тис. житлових одиниць – на 18% менше, ніж роком раніше, і це мінімальний показник із 2012 року.
Висока частка орендарів є давньою особливістю німецької моделі ринку нерухомості. Розвинений ринок довгострокової оренди, сильний захист орендарів та історично відносно невисока частка власників відрізняють Німеччину від більшості країн Центральної та Східної Європи, де власним житлом володіє переважна частина населення.
При цьому вартість оренди за новими договорами також швидко зростає. За даними Єврокомісії, у Німеччині нові орендні ставки у 2013-2024 роках зросли приблизно на 50,8%, а в семи найбільших містах – на 76,3%.
Київська та Львівська області разом сформували понад 1,1 млн кв. м нового житлового будівництва, заявленого в Україні у січні-червні 2026 року.
За даними Держстату, у Київській області було заявлено 599,3 тис. кв. м, у Львівській — 501,5 тис. кв. м.
Ще 437,9 тис. кв. м припало на Київ, 328,7 тис. кв. м — на Одеську область і 248,4 тис. кв. м — на Івано-Франківську.
Особливо помітна концентрація за кількістю майбутніх квартир. У Київській області заявлено близько 9,1 тис. квартир, у Львівській — 7,2 тис., в Івано-Франківській — 5,8 тис.
Разом лише ці три області забезпечили понад 22 тис. квартир, тобто значну частину всієї нової пропозиції багатоквартирного житла, заявленої в країні у першому півріччі.
Регіональна структура відображає тривале перерозподілення девелоперської активності. Київ та Київська область залишаються найбільшим агломераційним ринком, тоді як Львівська та Івано-Франківська області зберігають значний обсяг будівництва на заході країни.
Водночас динаміка є неоднорідною: у Київській області обсяг практично зберігся на минулорічному рівні, у Києві знизився на 10,7%, а в Івано-Франківській області — на 20,5%.
Першоджерело: Державна служба статистики України.
DEVELOPMENT, ЖИТЛО, Київська область, Львівська область, УКРАЇНА
Попри різке відновлення у 2025 році та зростання показників у другому кварталі 2026-го, ринок нового житлового будівництва України залишається значно нижчим за довоєнний рівень.
Як повідомляє інформаційно-аналітичний центр Experts Club на підставі даних Держстату, загальна площа нового житлового будівництва у 2025 році становила 5,8 млн кв. м, збільшившись одразу на 49,4% порівняно з 2024 роком.
Однак відносно 2021 року, коли показник сягав 12,7 млн кв. м, обсяг залишався нижчим приблизно на 54%, тобто більш ніж удвічі.
У 2022 році площа нового будівництва становила 6,6 млн кв. м, у 2023 році — 4,2 млн кв. м, у 2024-му — 3,9 млн кв. м.
Таким чином, мінімальний показник за розглянутий період було зафіксовано у 2024 році, після чого у 2025-му ринок почав помітно відновлюватися.
У другому кварталі 2026 року цей процес продовжився: площа житлових будинків, заявлених до початку будівництва, зросла на 6,1% рік до року — до 1,65 млн кв. м.
При цьому стійкість відновлення поки що залишається неоднозначною. За все перше півріччя площа нового багатоквартирного будівництва була на 2,3% нижчою за минулорічну, а кількість заявлених квартир скоротилася на 6%.
Одночасно вартість будівництва продовжує швидко зростати. У липні 2026 року будівельні ціни були на 23,7% вищими за рівень липня минулого року.
Ціни на саме житло також зростають: у другому кварталі 2026 року вони збільшилися на 19,6% рік до року та на 3,8% порівняно з першим кварталом.
Таким чином, український ринок одночасно стикається з відновленням будівельної активності, високою інфляцією будівельних витрат і суттєвим відставанням від обсягів пропозиції, характерних для періоду до повномасштабної війни.



