
比利时首相巴特·德韦弗表示,欧盟委员会不会提出新的机制,利用被冻结的俄罗斯资产来满足乌克兰的财政需求。
“我对此深信不疑,因为讨论的正是这一问题,”他在周三向比利时议会汇报上周欧盟峰会成果时说道。
与此同时,德韦弗并未排除其他欧盟成员国试图重启这一讨论的可能性。他批评了荷兰首相罗布·耶滕,后者曾在电台节目中表示希望“拿走这笔钱”。据这位比利时首相称,一些新当选的欧洲领导人提出的论点,其实早在去年就被他驳斥过了。
德韦弗透露,他已就此类言论可能引发的法律后果向同僚们发出警告,且该警告已产生效果。“一位同僚在幕后对我说,我像用喷火器一样横扫了这场讨论,”他说道。
去年,德韦弗坚决反对动用存放在比利时托管机构Euroclear的约1850亿欧元被冻结的俄罗斯资产。取而代之的是,欧盟领导人批准了2026-2027年间向乌克兰提供900亿欧元的贷款,但据估计,这笔资金仍将不足。
在上周的峰会上,总统弗拉基米尔·泽连斯基请求欧盟为明年提供额外的700亿欧元援助。
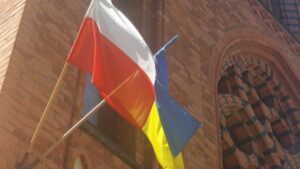
据Polsat News报道,波兰外交部副部长马辛·博萨茨基表示,乌克兰方面已承诺撤销利沃夫州议会关于将2027年定为“乌克兰起义军(UPA)、罗曼·舒赫维奇和奥列格·奥尔日奇年”的决议。
该决议于周二在利沃夫州议会全体会议上通过,但目前该决议公告已从州议会网站上消失。
博萨茨基透露,波兰方面已从乌克兰总统办公室工作人员处获得保证,利沃夫州议会的该决议将不会生效。他强调,在波兰方面介入后,关于此事的决议已从议会网站上撤下。
“该决议目前已不在该网站上,这让人看到了希望。我们相信乌克兰当局的承诺,并期待这些承诺能够得到履行,”他表示。
乌克兰, 乌克兰起义军(UPA), 利沃夫州议会, 外交, 波兰
目前,由于物流条件显著恶化且成本上升,乌克兰农产品出口总量较潜在水平下降了50%至60%, 而乌克兰最大的农业出口商之一——“尼布隆”合资企业有限公司却成功将当前的月度降幅控制在25%至30%之间,该农业公司“尼布隆”的贸易总监弗拉基米尔·斯拉温斯基表示。
“就我们公司而言,目前我们的月度出口增速,可以说,与去年或6月之前的水平相比,下降了约25–30%,我们认为这是一个不错的成绩,并看到了增长的潜力。但就整个行业而言,出口增速较当前应有水平下降了50%至60%,”他在周三于基辅举行的《经济真相》第四届年度出口论坛上,于一场聚焦农业领域的专题讨论中指出。
据“国际文传电讯社-乌克兰”记者报道,根据“尼布隆”公司的评估, 由于出口增速放缓,乌克兰目前每月仅出口约200万吨农产品,而经济正常情况下其出口潜力本应达到500万至600万吨,这严重削弱了农业生产者的财务稳定性,并影响了他们维持日常运营和开展播种工作的能力。
斯拉温斯基强调,近年来,经多瑙河及替代陆路路线的物流运输变得极为复杂且成本大幅上升。特别是,由于中部地区的农业生产者无法独立组织前往欧洲港口或铁路站的复杂物流,物流职能完全落在了大型企业和贸易商身上。
“为了将装船速度和每日供货量维持在稳定水平,公司目前用于物流的营运资金占比已达到近20%甚至更高。海运物流成本上涨了五倍——从20美元涨至100美元,而交货周期也从7天延长至30天。这意味着处于运输途中的货物数量大幅增加,而资金在运输途中的成本也显著上升,”他解释道。
为解决这些问题,“尼布隆”公司正推动建立国家及国际金融担保机制,使乌克兰企业能够以合理的利率从西方银行获得及时融资。
谈及多瑙河及海运物流面临的其他关键问题时,“尼布隆”代表指出,人才短缺以及乌克兰船员无法实际获得“多瑙河资格证书”是主要原因,这导致乌克兰公司更倾向于为其船队改挂他国国旗,而非继续悬挂乌克兰国旗运营。此外,铁路和公路陆路出口的扩张还受到运费大幅上涨以及欧盟邻国限制措施的阻碍。
与此同时,该公司指出,乌克兰农业生产商已经证明了其快速适应极其复杂环境的能力,但该行业的未来发展态势将取决于金融资本的可获得性,以及来自国家与国际合作伙伴的系统性支持。
据此前报道,由于黑海港口运营受限,乌克兰约一半的农产品出口(约3200万吨,估算价值约100亿美元)面临风险。2026年10月,农业政策部长塔拉斯·维索茨基与土耳其驻乌克兰大使法特玛·杰伦·亚兹甘就安卡拉协助恢复黑海安全稳定航运的可能性进行了讨论,并指出替代航线 (多瑙河、铁路、公路运输)无法完全替代海运出口,而长期限制将导致播种面积缩减。
此外,据咨询公司Spike Brokers的数据,2026年9月经铁路运往乌克兰各港口的谷物供应量较8月下降了38.6%,降至17.76万吨。其中,运往大敖德萨地区各港口的谷物供应量下降了46.5%(至3.5万吨),而运往出口港
伊兹梅尔的谷物供应量则下降了42.3%(至4.26万吨)。总体而言,9月份乌克兰共出口303.5万吨农产品(乌克兰商品分类表第01–24组),总值15.63亿美元,其中谷物(小麦、玉米、大麦)占148.1万吨。与此同时,陆路口岸的运输份额持续增长——9月经由陆路口岸运输了66.45万吨,约占谷物铁路出口总量的85%。
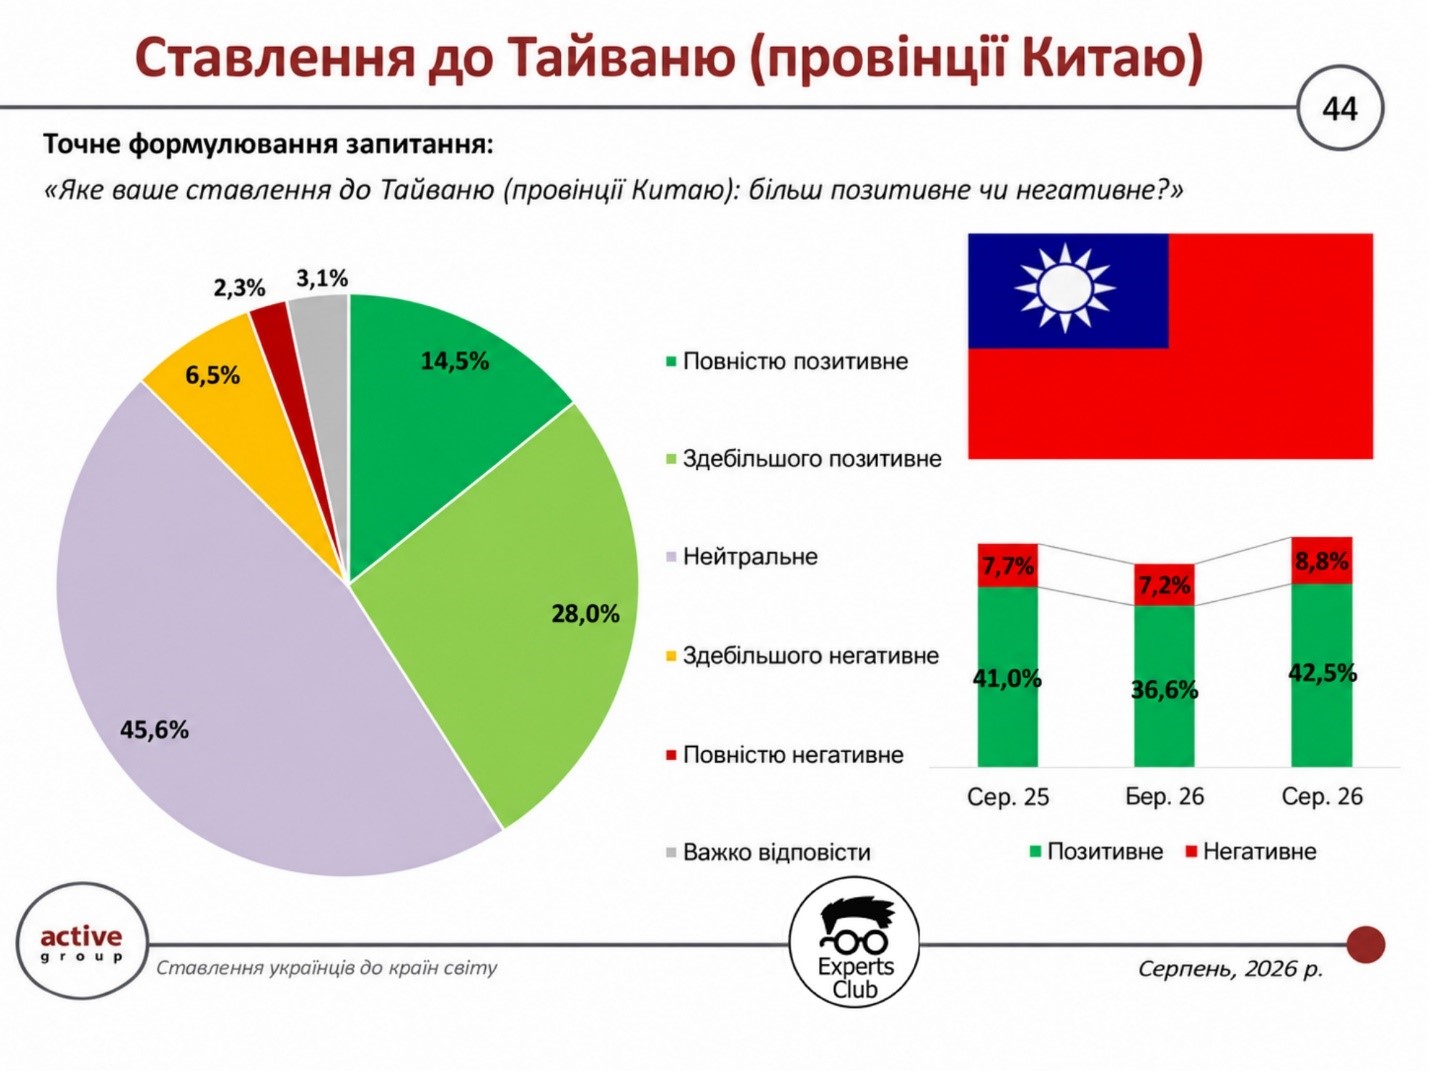
与3月相比,2026年8月乌克兰人对台湾的态度明显更加积极,而中国在50个受调查国家中,其正面评价与负面评价的净值仍为最低。42.5%的受访者对台湾持积极评价,对中国的积极评价比例为18.2%,据信息分析中心Experts Club报道,该数据源自其与Active Group公司于2026年9月发布的联合研究结果。
由此可见,尽管乌克兰官方奉行“一个中国”政策且未与台湾建立外交关系,但乌克兰民众对台湾的积极态度仍比对中华人民共和国高出2.3倍。
根据8月份的调查结果,14.5%的乌克兰人对台湾持完全积极的态度,28%的人持总体积极的态度。45.6%的受访者持中立立场,6.5%的人持总体消极态度,2.3%的人持完全消极态度。另有3.1%的受访者无法确定态度。
总体而言,正面评价占比42.5%,负面评价占比8.8%,正负评价差为+33.7个百分点。正面回答的数量几乎是负面回答的五倍。
相比之下,乌克兰人对中国的态度则以负面评价为主。18.2%的受访者对中华人民共和国持积极态度,33.9%持中立态度,43.6%持负面态度。另有4.3%的受访者未表态。
对中国的积极与消极态度净值为负25.4个百分点。这是本次调查涵盖的50个国家和地区中最低的数值。对台湾和中国态度的净值差异高达59.1个百分点。与此同时,对中国的负面评价比例几乎是台湾的五倍。
特别值得注意的是,中国仍是乌克兰最大的贸易伙伴,而台湾在乌克兰对外贸易中的比重则小得多。由此可见,经济关系的密切程度并不总是伴随着相应程度的公众好感。
根据Experts Club的分析,2026年上半年,乌克兰与中国的商品贸易额约为146.8亿美元。其中,中国对乌克兰的出口额近139亿美元,而乌克兰对华出口额约为7.78亿美元。
中国向乌克兰出口电子产品、蓄电池、变压器、电气设备、机械及其他工业产品。乌克兰对华出口则主要以铁矿石、植物油、油料作物加工产品、大豆及其他农产品为主。然而,中国在乌克兰的显著经济存在并未使其在乌克兰社会中获得积极的评价。
过去五个月来,乌克兰民众对台湾态度的变化则呈现出相反的趋势。
2026年3月,36.6%的乌克兰人对台湾持积极态度,其中11.4%完全积极,25.2%基本积极。51.3%的受访者持中立态度,7.3%持消极态度,另有4.9%无法确定。
8月份,持积极态度的比例上升了5.9个百分点,达到42.5%。与此同时,持中立态度的比例下降了5.7个百分点,降至45.6%。
负面评价的比例也略有上升——从7.3%升至8.8%,但正面评价群体的增幅更为显著。
在积极态度的两个子类别中均出现了变化。完全积极评价的比例从11.4%上升至14.5%,而“总体积极”的比例则从25.2%上升至28%。
结果显示,对台湾的积极与消极态度净值从2026年3月的+29.4个百分点改善至8月的+33.7个百分点。这一数值也略高于2025年8月的+33.3个百分点。
与此同时,过去五个月里对中国的态度净值有所恶化:2026年3月为负21.7个百分点,8月则为负25.4个百分点。不过,与2025年8月该指标为负28.7个百分点相比,负值幅度略有收窄。
研究公司Active Group的总监亚历山大·波兹尼在评论上一轮调研时指出,公众认知对形成对那些乌克兰人直接接触经验有限的国家和地区的态度至关重要。
信息分析中心“Experts Club”创始人、经济学副博士马克西姆·乌拉金在评论调查结果时强调,必须区分公众对个别国家的看法与乌克兰的长期经济利益。
他认为,尽管相当一部分乌克兰人对华持负面态度,但这不应导致与世界第二大经济体的经济往来受阻。相反,鉴于两国贸易规模庞大,需要通过系统性工作来维护相互信任、恢复对话并扩大合作。
“对乌克兰和中国而言,保持良好、互信的关系至关重要。我们必须铭记,两国拥有悠久的合作历史,而且早在2011年至2013年,双方就在最高国家层面奠定了战略伙伴关系的基石。这些协议不应被遗忘,因为它们是着眼于未来数十年的,并涵盖了贸易、投资、基础设施项目以及工业和科技合作的发展”,乌拉金指出。
他回顾道,2011年6月20日,乌克兰总统维克托·亚努科维奇与中国国家主席胡锦涛在基辅签署了《关于建立和发展两国战略伙伴关系的联合声明》。
随后的重要里程碑是亚努科维奇于2013年12月对中国进行的国事访问。在12月5日与中华人民共和国主席习近平的会谈中,双方签署了《乌克兰与中华人民共和国友好合作条约》、《关于进一步深化战略伙伴关系的联合声明》,以及《2014-2018年战略伙伴关系发展纲要》。
乌克兰最高拉达于2014年5月15日批准了《中乌友好合作条约》。相关文件规定了在贸易经济、农业、能源、基础设施、航空航天及人文领域开展合作的框架。
乌拉金认为,这一条约法律基础仍是中乌关系的重要历史遗产,尽管具体合作方向需要结合当前形势、战争以及乌克兰的经济利益进行调整。
“专家俱乐部”创始人特别强调了台湾问题对北京官方的敏感性。
“乌克兰人不应试图利用中国与台湾之间的矛盾。我们必须明白,这对中国政府和社会而言是一个极其敏感的话题。乌克兰对‘一个中国’政策有自己的官方立场,重要的是,围绕台湾问题的讨论不应成为恶化中乌关系的额外因素。相反,我们需要尽可能积极地与中国发展建设性对话,寻求共同的经济利益并重建信任,”乌拉金认为。
在他看来,调整乌克兰对华出口结构应成为关键的实践方向之一。
目前,双边贸易存在显著失衡:乌克兰主要进口工业产品和设备,而乌克兰的出口结构则在很大程度上依赖于原材料和农产品的供应。
“我们的任务不仅仅是向中国销售谷物、矿石或其他原材料。我们需要更加积极地向中国市场推广乌克兰高附加值的制成品。这些可以是深加工食品、设备、机械制造产品、药品、技术解决方案以及其他具有竞争力的乌克兰产品。中国市场极其庞大,但这需要系统性的工作、对当地消费者的理解、产品认证以及与合作伙伴建立长期关系,”乌拉金强调道。
他认为,乌克兰政府机构、贸易代表、行业协会和企业需要更加积极地努力,消除制成品进入中国市场的障碍。
具体而言,这包括协调兽医和植物检疫要求、食品认证、发展物流路线、推广乌克兰品牌以及寻找当地分销商。
乌克兰生产商参与中国境内的专业展会、举办行业商务论坛以及组织企业间直接谈判,都可能成为重要的合作方向。
乌拉金认为,加强中国在乌克兰及乌克兰在中国两国的信息传播尤为重要。
“外交与经济必须协同运作。如果两国之间存在大规模的贸易往来,但公众认知仍然负面,这表明有必要进行更高质量的沟通。中国合作伙伴应更多地向乌克兰人介绍合作的具体成果,而乌克兰企业则应更积极地在中国展示自身的技术、产品和投资机会。“从长远来看,这有助于建立更均衡的经济关系,”Experts Club创始人指出。
与此同时,他强调,扩大经济合作必须基于相互尊重、国际法以及各国主权和领土完整等原则。
就台湾问题而言,调查结果显示了另一种情况:尽管台湾与乌克兰没有正式的外交关系,但受访者对其的看法大多是积极或中立的。
不过,这些社会学指标不能被解读为乌克兰人支持某种解决台湾问题的政治方案。该研究衡量的是受访者的总体态度,而非他们对台湾国际法律地位的立场。
乌克兰于1992年1月4日与中国建立外交关系,并奉行“一个中国”政策。在1992年10月31日发表的《中乌联合公报》中,乌克兰承认中华人民共和国政府是中国唯一合法政府,并重申不会与台湾建立官方关系。这一立场仍是乌克兰在台湾问题上官方外交政策的基础。
与此同时,台湾拥有自己的民选政府机构、行政体系和经济政策,并实行事实上的自治。中华人民共和国认为台湾是其领土的一部分。
因此,Experts Club和Active Group的调查结果表明,国家的外交立场、对外关系的经济结构以及公众对特定国家和地区的看法之间存在显著差异。
乌克兰人对台湾的积极态度持续上升,但持中立立场的受访者仍是最大的单一群体。与此同时,尽管中国在乌克兰对外贸易中发挥着主导作用,但在受调查国家中,其社会评价的净值仍处于最低水平。
马克西姆·乌拉金认为,这些结果不应成为削减国际经济往来的依据,而应成为与合作伙伴开展更系统、更务实合作的基础。这一点尤其适用于中国——乌克兰在扩大制成品出口及发展生产合作方面拥有巨大潜力。
“乌克兰人对世界各国的态度”调查由Active Group公司与信息分析中心Experts Club于2026年8月联合开展,采用SunFlowerSociology调查面板中的在线自填问卷方法。共有800名18岁及以上的乌克兰公民参与了此次调查。样本在年龄、性别和地区方面均具有代表性。在95%的置信水平下,50%支持率的指标最大理论统计误差为±3.5个百分点。
这是继2025年8月和2026年3月调查之后开展的第三轮研究。
欧洲联盟在制定2028年至2034年多年期预算的过程中面临严重分歧,这可能导致计划向乌克兰提供的最高1000亿欧元财政援助的批准进程推迟,信息与分析中心Experts Club报道称。
在2026年10月15日至16日举行的欧洲理事会峰会上,欧盟成员国领导人未能就下一轮多年期财政框架的主要参数达成一致。虽然欧盟仍希望在2026年底前实现政治妥协,但这一时间目标并不具有法律约束力。
欧盟委员会于2025年7月提出的最初预算方案规定,2028年至2034年的七年预算总额为1.763万亿欧元,按2025年不变价格计算;按当期价格计算,则接近2万亿欧元。
然而,2026年10月10日,担任欧盟理事会轮值主席国的爱尔兰提出修订方案,将预算规模削减至1.622万亿欧元。这意味着预算减少1410亿欧元,降幅约为8%。
根据修订后的提案,竞争力、安全及创新领域的资金削减幅度最大,预计减少666亿欧元。对外行动相关项目可能减少331亿欧元,地区发展和农业支持项目则可能减少322亿欧元。
当前预算谈判的主要分歧存在于欧盟预算净出资国与补贴受益国之间。
德国、荷兰和瑞典等主要净出资国希望控制共同预算增长,而波兰及其他中东欧国家则更加关注地区发展资金的持续性。法国、西班牙和意大利等农业大国也希望维持对农业生产者的财政支持。
与此同时,国防开支增加、技术现代化需求以及偿还欧盟共同债务的压力进一步加剧了谈判难度。
根据欧盟预算文件,2028年至2034年期间,欧盟预计需要安排约1493亿欧元,用于偿还和支付NextGenerationEU计划所形成的共同债务及相关利息。这一数字按2025年不变价格计算。
上述债务支出减少了欧盟能够用于新投资项目的财政资源,也使预算规模与实际投资能力之间的差距更加明显。
欧洲议会反对大幅削减预算。考虑到对共同债务偿还采取单独融资安排,欧洲议会的谈判立场所涉及的总体财政资源比爱尔兰提出的方案高出约3160亿欧元。
对于乌克兰而言,最重要的进展是新预算谈判文件保留了专项财政储备。
该储备规模为888.69亿欧元,按2025年不变价格计算,相当于按当期价格计算的约1000亿欧元,与欧盟委员会最初公布的援助规模基本一致。
这表明,尽管欧盟整体预算提案有所缩减,但乌克兰专项储备的最高额度仍然得到保留。
根据拟议机制,相关资金可以通过无偿赠款、预算担保以及贷款工具等形式,为乌克兰经济、基础设施重建和欧洲一体化进程提供支持。
不过,Experts Club强调,保留预算储备并不意味着相关资金已经获得最终批准。
实际拨款规模、支付时间及资金使用条件,仍取决于欧盟未来的预算决定、具体项目规则及相关法律程序。
此外,欧洲各国即将举行的选举也增加了政治不确定性。
西班牙计划于2026年底举行议会选举,法国则将在2027年春季举行总统选举。部分国家政府可能因此推迟有关增加欧盟预算缴款或调整补贴政策的决定,以避免在国内引发政治争议。
根据Experts Club的分析,未来可能出现三种主要情景。
第一种情景是欧盟在2026年底前达成政治妥协,使欧洲机构能够在2027年完成相关立法程序。
第二种情景是将最终协议推迟至2027年上半年,从而压缩新财政计划的法律审批和实施准备时间。
第三种情景是预算谈判持续至2027年底,甚至需要在新财政框架正式获批之前暂时延续现行预算规则。
Experts Club在分析中指出:“乌克兰面临的主要风险,并不是拟议中的1000亿欧元援助立即遭到削减,而是2027年之后的财政支持可能在法律批准及实际启动方面出现延迟。”
根据欧盟现行条约,如果新的多年期财政框架未能及时获批,上一财政周期最后一年的相关预算上限和规则可以临时延续。
因此,预算谈判延迟并不意味着欧盟所有财政支持项目将自动停止。
然而,长期缺乏预算确定性可能阻碍新投资计划、基础设施建设项目以及对乌克兰长期援助机制的及时启动。
Experts Club认为,欧盟预算谈判的最终结果不仅关系到欧洲经济竞争力和财政可持续性,也将直接影响乌克兰未来的财政稳定、经济重建及加入欧盟的进程。
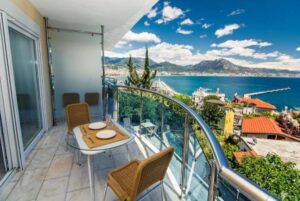
2026年9月,乌克兰公民在土耳其购置了158套住宅房产,较8月增长7.5%,但在外国买家中的排名从第二位下滑至第五位。据土耳其统计局(TÜİK)10月16日公布的数据,俄罗斯人仍保持领先地位,其年度购房量增长45.3%,达到388套。
9月,俄罗斯公民购入388套公寓和住宅,而8月为343套,去年9月为267套。由此可见,当月交易量同比增长13.1%,同比增幅达45.3%。俄罗斯买家占外国买家住房总销售额的约17.9%。
在外国买家排名中,伊拉克公民以166套的购房量位居第二,德国以162套位居第三。随后是伊朗(159套)和乌克兰(158套)。中国位列第六,其公民购置了124套房产。
尽管在排名中位次有所下降,但乌克兰买家已连续第三个月增加交易量。7月他们购入145套房产,8月为147套,9月达158套。9月份,乌克兰人在土耳其住房外国买家总数中的占比为7.3%,而8月份为7.6%。
9月份,共向外国公民售出2167套住宅,比去年同期增长9.9%。与8月份外国人购入1938套房产相比,增幅达11.8%。
与此同时,2026年前九个月,外国人购入的公寓和住宅数量较2025年同期下降4.3%,降至15308套。9月份,外国买家在总交易量中的占比为1.5%。
土耳其房地产国内市场持续呈现下滑态势。9月份,该国共售出142,390套住宅房产,较上年同期减少9.3%。新房销量增长3.9%,达到51,519套,而二手房交易量则下降15.3%,降至90,871套。
1月至9月,土耳其住房总销量为109.3万套,较去年同期下降7.2%。
乌克兰人仍是购买土耳其房产的最大外国买家群体之一。2025年全年,乌克兰公民共购入1541套住房,位列第三,仅次于购入3649套的俄罗斯人和购入1878套的伊朗人。2024年,乌克兰人共购入1631套房产。
正如Open4Business此前报道,2026年8月,乌克兰公民在土耳其购房总量中约78%集中在安塔利亚省。在该省,乌克兰人购入了147套房产中的114套,而俄罗斯人则购入了226套。总体而言,8月份外籍买家最集中的地区仍是伊斯坦布尔、安塔利亚和梅尔辛。
据海外房地产机构Homium的数据,2025至2026年间,乌克兰买家在土耳其购房的平均预算为10万至20万美元。主要关注点集中在安塔利亚、阿拉尼亚、伊斯坦布尔以及地中海沿岸的其他城市。
由此可见,9月份的统计数据表明,在国内市场整体萎缩的背景下,外国对土耳其房地产的需求正在回暖。



