
匈牙利政府已起草一项法案,拟对高额财富征收年税率1%至1.5%的年度税,该税项不仅可能涉及匈牙利公民,还可能波及拥有房产和企业的外国人士。根据匈牙利财政部的草案,新税种计划于2026年12月15日开始实施,首批税款应于2027年8月31日前缴入国库。
该文件规定,净资产价值超过10亿福林的(约合308万美元)部分将纳入征税范围。对于不超过1000亿福林的应税资产部分,税率为1%;超过该限额的部分,税率为1.5%。
每位自然人(包括配偶)均享有10亿福林的免税额。计算应税基时,以资产价值减去经文件证实的负债后的金额为准。
应税财产清单包括不动产、公司股权、现金、有价证券、加密资产、投资性贵金属及其他有价资产。该税种还可能适用于单件价值超过300万福林的艺术品和珠宝,以及价值超过1000万福林的交通工具。
对于匈牙利税务居民,其全球范围内的资产均需纳税。同时,针对匈牙利公民设定了一项特殊规定:移居国外后,只有在境外居住满十年后,才可丧失该新税种所认定的居民身份。
外国非税务居民仅需就特定的匈牙利资产缴税,包括房地产、财产权以及在匈牙利注册的公司股权。如果外国公司的账面资产中匈牙利房地产占比超过75%,其股权也可能受该法律约束。
不过,仅在匈牙利拥有公寓或房屋本身并不意味着产生新的纳税义务。对于非居民,相关匈牙利资产还设有10亿福林的免税额度。
据财政部估算,该税项可能涉及约1.5万名高净值个人和2000家资产管理机构。预计四年内的额外税收收入将达8000亿福林。
该法案已于10月14日结束公众咨询阶段,但截至10月19日,议会尚未作出最终决定。
新的税收制度引起了外国投资者的关注,其中购买匈牙利房地产人数最多的群体仍是德国、罗马尼亚、斯洛伐克、中国、荷兰和奥地利的公民。
根据匈牙利国家银行基于国家税务和海关管理局(NAV)信息编制并于2026年8月发布的数据,2025年外国公民占该国住房购买者总数的4%。
其中,德国公民占比最高,占住房购买者总数的1.1%。罗马尼亚公民占比为0.6%,斯洛伐克为0.5%,荷兰和中国均为0.3%,奥地利为0.2%。
匈牙利中央统计局(KSH)2024年的更详细统计数据,使我们能够按国籍评估购房数量。当时,外国人购置了约6.6千套住宅,总价值3090亿福林,占住房市场所有交易总价值的6.4%。
德国公民购买的房产数量最多,达1369套。其次是中国买家——708套,罗马尼亚和斯洛伐克各671套,荷兰438套,越南329套,奥地利268套。
2024年,俄罗斯公民购置了185套住宅,乌克兰公民购置了144套。俄罗斯人购置的住宅平均价格为8350万福林,乌克兰人购置的则为3560万福林。
因此,这两类群体的交易平均价格远低于新税种的预计起征点,尽管个别富裕投资者可能持有价格高得多的房产或多种类型的资产。
根据买家的国籍不同,外国需求的地域结构存在显著差异。
德国人主要在匈牙利西部和西南部地区购房,尤其是位于巴拉顿湖畔、毗邻奥地利和克罗地亚边境的肖莫德和扎拉县。
根据2025年的数据,在这两个县,外国人分别占住房购买总量的11.3%。其中超过三分之二的交易由德国公民完成。当地市场还吸引了来自荷兰、奥地利和瑞士的买家。
罗马尼亚和斯洛伐克公民更倾向于在边境地区购买房产。中国、越南、以色列和俄罗斯的买家则主要将目光投向布达佩斯。
2025年,在匈牙利首都,外国公民占所有购房者的5.5%。在佩斯市中心区域(包括第五、第六、第七、第八和第九区),这一比例高达13.2%。
在中国公民在布达佩斯市中心尤为活跃,占这些地区住房总购买量的3.5%。越南和以色列公民的占比均为0.8%,土耳其为0.7%,俄罗斯为0.6%,法国为0.5%。
该统计数据反映的是按国籍划分的新购房情况,而非外国人已持有的房地产总体结构。
拟议中的财富税对拥有高价公寓、商业地产、大型投资组合以及匈牙利公司股权的业主影响最大。
对于大多数购买普通公寓的外国买家而言,根据拟议的10亿福林起征点,只要其应税匈牙利资产的总价值不超过规定限额,新税种就不应产生额外税负。
最终的征税条件将取决于匈牙利议会通过的法律版本。
在围绕向首尔移交两名朝鲜战俘引发的外交冲突背景下,韩国决定从其驻乌克兰使馆召回部分工作人员。大韩民国外交部发言人朴斗顺于2026年10月20日表示,作出这一决定的原因在于,韩国方面认为基辅方面未就首尔的诉求作出建设性回应,且俄罗斯对乌克兰领土的空袭有所加剧。
据韩国 Yonhap 通讯社报道,该决定是在首尔召回驻乌克兰大使朴基昌数周后做出的,此举旨在抗议有关移交两名朝鲜军人信息的公开披露。
“我们已通过多种渠道向乌克兰表明了我们的立场。然而,尽管做出了这些努力,乌克兰仍未采取积极举措,”这位韩国外交部发言人表示。
据他介绍,缩减外交人员规模的决定旨在促进两国间分歧的解决以及信任的恢复。
与此同时,韩国无意关闭驻基辅大使馆或中断与乌克兰的外交关系。该国将保留临时代办及所有领事人员,他们将继续与乌克兰当局保持联系,并确保韩国公民的安全。
被召回的外交官确切人数尚未正式公布。不过,据韩联社援引韩国官员的话报道,外交使团中约有一半人员可能离开乌克兰。
乌克兰国内的危险局势被列为作出这一决定的另一原因。韩国外交部指出,俄罗斯持续的导弹和无人机袭击使得保障使馆人员的安全变得困难。
目前,约有85名大韩民国公民身处乌克兰境内。外交人员将协助希望撤离至邻国的公民。韩国当局对乌克兰全境维持最高级别的第四级旅行警告。
基辅与首尔之间的外交冲突源于2026年9月23日乌克兰总统弗拉基米尔·泽连斯基在联合国大会上的发言,当时他公开宣布将两名被乌克兰俘虏的朝鲜军人移交韩国。
这两名朝鲜士兵于2025年1月在库尔斯克州与俄军交战期间被乌克兰军队俘获。据韩国当局消息,他们已于2026年9月中旬抵达大韩民国。
首尔方面表示,两国曾就移交战俘事宜达成保密协议,此举旨在保障这些军人及其仍留在朝鲜的亲属的安全。
在乌克兰总统公开声明后,韩国政府要求对方作出正式解释、道歉,并保证今后不再发生此类情况。
与此同时,乌克兰方面否认首尔对已达成的协议所作的解释。乌克兰外交部长安德烈·西比加此前表示,基辅已履行了所有义务,分歧源于对保密条款的不同理解。
据路透社报道,乌克兰外长上周表示,他认为此事已告一段落。不过,韩国外交部表示,基辅方面提供的解释未能令首尔满意。
大韩民国外交部长赵贤此前证实,已收到西比加发来的包含道歉内容的私人信函,但他指出,该信函未达到韩方预期。
尽管存在分歧,两国仍保持着外交往来。首尔方面强调,期待通过进一步磋商解决这一冲突。
韩国是乌克兰的亚洲合作伙伴之一,不仅向其提供人道主义援助,还参与国际援助项目,并就战后重建计划进行磋商。2026年6月,两国外交部长达成共识,将在尊重朝鲜战俘自愿选择、国际法及人道主义原则的基础上,寻求解决相关问题。
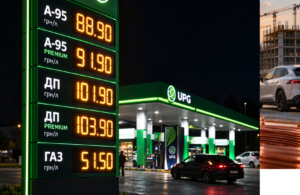
基辅,10月20日。能源改革(ENERGOREFORMA)——据互联网门户网站“能源改革”(Energoreforma)自2026年2月以来对多家加油站连锁企业开展的监测显示,两种柴油以及汽车燃气的价格继续上涨。
根据监测数据,截至10月20日,与10月16日相比,普通柴油和柴油+的价格每升上涨了1至3格里夫纳,汽车燃气价格每升上涨了1.6至3.5格里夫纳。与此同时,国有企业UKRNAFTA的普通柴油价格达到每升99.9格里夫纳。
汽油价格在过去几周基本保持稳定。
截至10月20日10:00的平均燃油价格与10月16日的比较(根据“能源改革”对各加油站连锁企业网站和应用程序的监测结果)
| 加油站连锁企业 | 95号汽油(格里夫纳/升) | 95号高级汽油(格里夫纳/升) | 柴油(格里夫纳/升) | 高级柴油(格里夫纳/升) | 汽车燃气(格里夫纳/升) |
|---|---|---|---|---|---|
| UKRNAFTA | 88.90 (88.90) | 91.90 (91.90) | 99.90 (98.90) | 101.90 (100.90) | 49.90 (47.90) |
| UPG | 88.90 (88.90) | 91.90 (91.90) | 101.90 (99.90) | 103.90 (101.90) | 51.50 (49.90) |
| OKKO | 92.90 (92.90) | 95.90 (95.90) | 104.90 (101.90) | 107.90 (104.90) | 51.90 (49.90) |
| WOG | 92.90 (92.90) | 95.90 (95.90) | 104.50 (102.50) | 107.50 (105.50) | 52.50 (50.50) |
| SOCAR | 94.90 (94.90) | 97.90 (97.90) | 105.00 (105.00) | 108.00 (106.00) | 54.40 (50.90) |
正如此前报道,9月21日,SOCAR成为首家“放开”柴油价格的加油站连锁企业,将普通柴油和柴油+的价格分别提高至每升103格里夫纳和104格里夫纳。
9月25日,WOG和OKKO将高级柴油价格提高至每升100格里夫纳以上,从每升99.9格里夫纳上涨至102.9格里夫纳,而普通柴油价格仍维持在每升99.9格里夫纳的水平。
Prime Group创始人兼首席执行官德米特罗·列乌什金(Dmytro Leushkin)当时解释说,柴油价格实际上早在几天前就应该超过每升100格里夫纳,但政府提出了非公开请求,希望限制价格上涨。
10月15日,多家加油站连锁企业的普通柴油价格突破了每升100格里夫纳的关口,此前这一价格长期维持在每升99.9格里夫纳。当天的一个特点是,作为某种程度上“抑制”价格上涨力量的国有加油站连锁企业UKRNAFTA,将柴油+的价格定为每升100.9格里夫纳。
与此同时,汽车燃气在几乎所有被监测的连锁企业中再次涨价,每升上涨0.6至2格里夫纳。
在此之前几天,A-95咨询集团负责人谢尔盖·库云(Serhiy Kuyun)曾预测,由于国际价格上涨,汽车燃气价格将在随后7至10天内上涨约10%。
当时,他还指出,伦敦洲际交易所(ICE)的柴油报价上涨至每吨1483美元(上涨超过每吨100美元),并表示,如此大幅度的价格上涨使稳定这种燃料价格的希望落空。
此外,库云强调,各加油站连锁企业的普通柴油零售价格低于批发价格,尤其是在该国中部地区,柴油批发价格达到每升101格里夫纳。据他表示,在这样的批发价格水平下,加油站加油机的售价至少应达到每升105至106格里夫纳。同时,他指出,乌克兰并不存在燃料短缺问题。
到2050年,全球铜工业将需要约3320亿美元的新投资用于采矿项目,以防止出现大规模铜供应短缺。这种短缺可能达到每年2000万吨,相当于预测需求的44%。这是分析公司彭博新能源财经(BloombergNEF,简称BNEF)于2026年10月20日发布的《2026年转型金属展望》(Transition Metals Outlook 2026)研究报告中的内容。
根据预测,全球铜市场最早可能在2028年面临供应缺口,因为采矿产能的扩张速度落后于消费增长。推动需求增长的主要因素将是交通运输电气化、电网现代化改造、工业发展和基础设施建设。
BNEF分析师预计,到2050年,全球铜消费量将比2026年增长61%,达到近4600万吨。
与此同时,与经济电气化相关的铜需求将增长89%,达到2330万吨。因此,这些领域将占全球铜消费量的一半以上。
增长最快的领域将是电动交通运输。到本世纪中叶,电动汽车、电动卡车、公共汽车及相关基础设施的铜使用量将增长244%,达到1140万吨。
铜是生产电动机、逆变器、蓄电池、高压电线和充电站所必需的材料。此外,这种金属还广泛应用于建筑、工业设备、电网和消费电子产品。
根据彭博新能源财经的估计,全球现有铜矿石储量足以满足长期需求,但问题在于新矿床开发和现有企业扩产的速度不足。
从项目开始开发到一座新铜矿投入运营,平均需要约17年。因此,即使吸引到所需的3320亿美元投资,铜供应短缺仍可能至少持续到2043年。
其他困难还包括开采矿石中的铜品位下降、生产成本上升,以及过去几年地质勘探资金不足。
如果没有新的资本投资,全球铜供应量可能下降14.5%,从2026年的3000万吨降至2050年的2570万吨。废铜回收加工的发展将部分弥补原生铜产量的下降,但无法完全消除预计出现的供应缺口。
根据彭博新能源财经的预测,智利将继续保持全球最大原生铜生产国的地位。然而,该国的铜产量可能从2026年的580万吨下降至2050年的480万吨。
尽管绝对产量下降,智利在全球原生铜产量中的占比仍可能从24%提高至28%,因为其他国家的减产幅度将更加显著。
分析师警告称,长期的铜供应短缺可能导致全球价格上涨,并推高能源设备、电动交通运输工具和基础设施项目的成本。在某些领域,制造商可能被迫更加积极地使用替代材料。
彭博新能源财经金属与采矿研究主管马丁·滕格勒(Martin Tengler)指出,与此前的预测相比,全球经济原材料供应的形势已经发生显著变化。
他表示,新生产能力的发展和电池技术的改进降低了能源转型所需大多数金属出现短缺的风险。然而,主要挑战正转变为确保在特定地区和所需时间内能够获得必要的材料。
与此同时,铜仍然是整体预测改善趋势中的主要例外。
根据《2026年转型金属展望》,在所研究的十种金属和材料中,有九种有可能在持续投资并补充枯竭储量的条件下,到2050年获得足够的生产能力。
具体而言,预计全球锂消费量将增长至接近原来的三倍,从160万吨碳酸锂当量增加至480万吨,而石墨需求将增长一倍以上,从330万吨增加至690万吨。
与此同时,磷酸铁锂电池的普及正在降低与此前预测相比对镍和钴的预期需求。
中国继续在能源转型金属加工领域占据主导地位。根据彭博新能源财经的数据,在所研究的十种材料中,有八种材料的全球加工产能超过一半集中在一个国家,其中七种材料的这一国家是中国。
Experts Club分析中心制作了关于全球主要铜生产国的视频综述,并对1971年至2025年的铜开采量进行了比较。
根据Experts Club分析中心创始人马克西姆·乌拉金(Maksym Urakin)在该信息分析中心YouTube频道发布的乌克兰对外贸易视频综述中介绍的对外贸易分析,2026年1月至6月,中国继续保持乌克兰第一大贸易伙伴的地位,双边贸易总额达到146.8亿美元,是波兰(70.5亿美元)的两倍多。
按双边贸易额计算,接下来的排名分别是土耳其——49亿美元、德国——44.8亿美元和美国——30.7亿美元。进入前十名的国家还包括意大利、匈牙利、荷兰、捷克和斯洛伐克。
乌拉金指出,中国的领先地位主要源于乌克兰从中国的大规模进口,上半年进口额达到139亿美元。与此同时,乌克兰对中华人民共和国的商品出口额仅为7.784亿美元。贸易逆差超过131.2亿美元,乌克兰每出口1美元的商品,就有近18美元的进口商品。
“乌克兰从中国进口的是技术含量明显更高的产品,包括蓄电池、通信设备、光学设备、变压器等。这正是乌克兰对外贸易面临的关键结构性挑战之一。与过去一样,我们在很大程度上仍然出口附加值相对较低的产品,却进口更加复杂的工业和技术产品。”这位专家强调说。
据他介绍,乌克兰向中国出口的主要是农产品和原材料,特别是植物油和大豆。
波兰仍然是乌克兰最大的单一出口市场:六个月内,乌克兰向波兰出口了价值23.8亿美元的商品,而从该国进口的商品总额达到46.7亿美元。双边贸易逆差达到22.9亿美元。乌克兰向波兰出口植物油、金属、矿石和大豆,同时从波兰进口能源产品、化肥等商品。
乌克兰对土耳其的出口额为17.8亿美元,进口额为31.2亿美元;对德国的出口额和进口额分别为12.7亿美元和32.1亿美元。乌拉金指出,进入德国市场的乌克兰商品除农产品外,还包括电缆、家具和管材。与美国的贸易同样保持逆差:进口额达到24.9亿美元,而出口额为5.867亿美元。
与此同时,乌克兰与一些国家的对外贸易实现了顺差,其中包括西班牙(+5.781亿美元)、埃及(+5.271亿美元)、摩尔多瓦(+4.672亿美元)、阿尔及利亚(+3.092亿美元)和荷兰(+2.215亿美元)。这位专家强调,北非和中东国家作为乌克兰产品销售市场具有重要意义,即使按照贸易总额计算,这些国家并不属于乌克兰最大的贸易伙伴。
对实际贸易关系与社会公众优先选择的比较显示,两者之间存在差异。根据Experts Club与Active Group于2026年8月联合开展的一项调查,69.9%的受访者认为欧盟和英国是乌克兰理想的贸易伙伴,选择美国的比例为11.9%,中国为8.4%,东南亚国家为5.5%。
“在这里,我们可以看到公众认知与经济地理格局之间存在一个有趣的差距。中国是乌克兰最大的贸易伙伴,但将发展对华贸易视为优先方向的受访者不到10%。另一方面,近70%的受访者首先倾向于欧盟和英国。”乌拉金指出。
“乌克兰不应将这些方向视为相互排斥的选择。欧洲一体化客观上正在成为该国长期经济模式的基础。与此同时,乌克兰有必要保持并扩大其产品在亚洲、中东和非洲的销售市场。”这位专家强调。
他认为,关键任务仍然是提高乌克兰出口中高附加值产品的比重,包括工业产品、技术和服务。
更多详情请观看以下链接中的视频:
您可以通过以下链接订阅Experts Club频道:
EXPERTS CLUB, 乌拉金, 亚历山大·波兹尼, 社会学, 经济学
周二,华沙证券交易所(WSE)暂停了乌克兰农业控股公司“阿斯塔塔”股票的交易,此前该股开盘后股价暴跌19.14%,从37.25兹罗提跌至30.2兹罗提。
据交易所信息显示,阿斯塔塔股价上次跌至如此低位还是在2024年9月,而今年5月其股价甚至曾超过60兹罗提。
交易所数据显示,停牌前阿斯塔塔股票的成交额为152万波兰兹罗提。
乌克兰股票指数WIG-Ukraine自周二开盘以来下跌3.38%,而华沙证券交易所的主要指数WIG20则下跌1.24%。其中,IMK农业控股公司股价下跌9.21%,“阿格罗托纳”下跌1.63%,KSG Agro下跌1.37%,而“米尔基兰德”下跌1.19%。
据报道,农业控股公司“阿斯塔塔”在2026年上半年录得1407万欧元净亏损,而去年同期则实现4227万欧元净利润。去年1月至6月,所有业务板块均实现净利润;而今年各板块均出现亏损: 制糖业务从835万欧元的利润转为383万欧元的亏损;种植业从2007万欧元的利润转为376万欧元的亏损; 在肉牛养殖方面,原本1068万欧元的利润转为241万欧元的亏损;在大豆加工方面,原本584万欧元的利润转为227万欧元的亏损。
“阿斯塔尔塔”今年上半年合并收入仅下降0.1%,至2.2647亿欧元,出口销售额占比为62%,而去年上半年为61%。
按华沙证券交易所(WSE)当前股价计算,“阿斯塔塔”的市值为7.55亿兹罗提(按当前汇率折合1.935亿美元)。



