
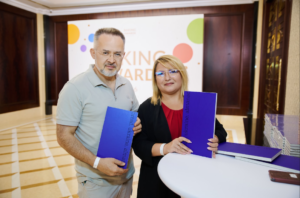
经过数年的筹备与制作,乌克兰出版了《面包·乌克兰·年鉴》——一本双语信息历史类艺术图书,聚焦乌克兰面包及其在历史、文化、日常生活和现代食品工业中的作用。
该出版物试图表明,“乌克兰面包”这一概念远比日常餐桌上常见的食品更加广泛。对一些人而言,它是童年的味道和家庭食谱;对另一些人而言,它可能是“帕利亚尼察”(palianytsia)、地方烘焙食品或当地面包店制作的面包。同时,在这些熟悉的形象背后,还有农业、制粉业和面包烘焙业的发展历史、民间传统以及现代大型食品工业。
这本年鉴追溯了面包在不同历史时期如何陪伴乌克兰和乌克兰人民。它被保存在家庭记忆和各种仪式之中,成为电影、诗歌、摄影以及其他艺术形式中的形象,并随着工业的发展成为大型生产体系中的重要组成部分。
乌克兰历史上的悲剧性篇章在该书中占有特殊位置。作者回顾了乌克兰大饥荒的悲剧,在那一时期,面包成为人拥有生存权本身的象征。全面战争爆发后,面包又获得了新的象征意义。其中最著名的例子之一就是“palianytsia”一词,它在2022年成为乌克兰身份的一种特殊语言标志。
与此同时,《面包·乌克兰·年鉴》并不仅仅讲述过去。书中也非常重视现代面包制作、手工技术、地方传统以及行业发展。书中的面包同时呈现为一种日常食品、一种文化现象、农业和食品行业劳动成果以及国家经济史的一部分。
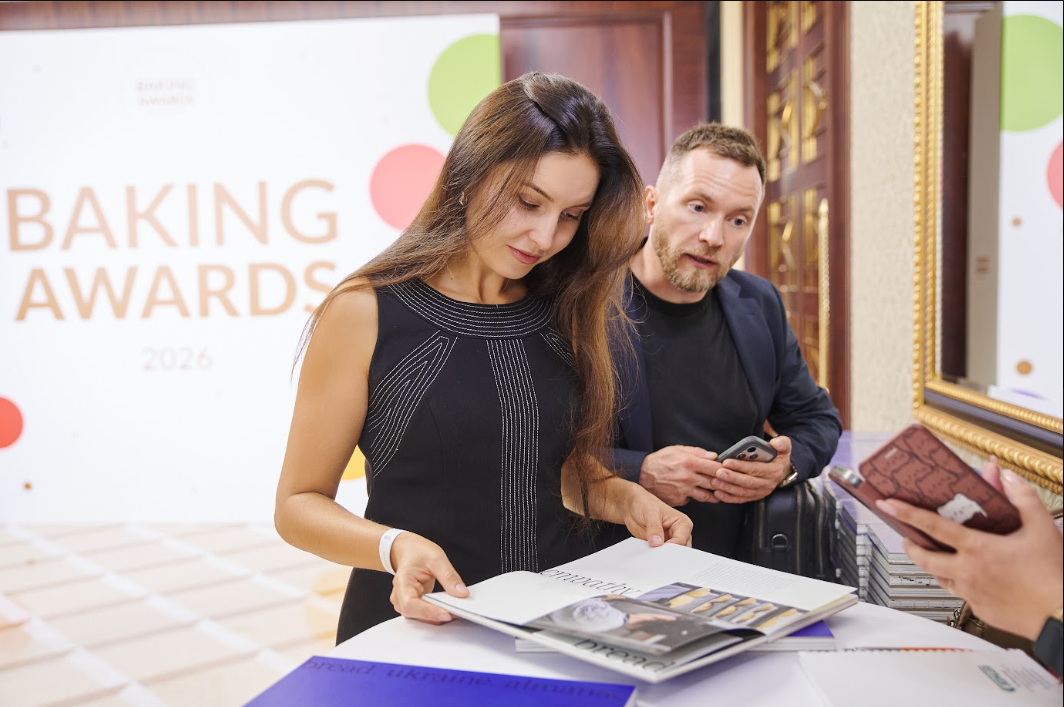
与此同时,作者并不试图为“乌克兰面包”这一概念给出统一定义。全书由多个不同主题构成,每个主题都揭示这一领域的一个独立侧面——从古老磨坊和家庭食谱,到工业化面包厂、现代技术以及对面包的艺术性诠释。
这种方式也为读者留下了继续深入了解这一主题的空间:阅读一篇材料后,可以去观看一部乌克兰老电影;阅读另一篇之后,则可以进一步研究地方烘焙食品、制粉业历史、传统技术或现代乌克兰面包制作。
《面包·乌克兰·年鉴》印量有限。有关该出版物的详细信息及订购方式可参见“面包·乌克兰”官方网站。
《面包·乌克兰·年鉴》的出版合作伙伴为全乌克兰烘焙师协会和“乌克兰面粉加工商”联盟。这些行业组织联合乌克兰面包烘焙业和制粉业企业,致力于发展国内市场、提高乌克兰产品的竞争力并扩大其在海外市场的影响力。其主要工作方向包括增强乌克兰出口潜力、在海外市场推广乌克兰面粉、烘焙产品及其他粮食加工产品、发展国际联系,以及推动乌克兰生产商参加相关国际专业活动。
据联合国粮农组织(FAO)的月度报告显示,受谷物、植物油和糖价上涨影响,9月份全球食品价格较8月份的修订值上涨了1.5%。
9月份粮农组织食品价格指数为136点,较8月份经修订后的数值高出2点(1.5%)。该指数较2025年9月高出5.8%,但较2022年3月达到的峰值低15.1%。
谷物价格指数较8月上涨5.1%,较2025年9月上涨17.2%。从月度来看,全球小麦价格上涨了6.3%,达到2023年8月以来的最高水平。报告指出,尽管月末每日报价出现小幅回落。
“此次上涨主要源于黑海地区的物流问题,导致进口商转而寻求替代供应商。此外,北美部分地区在冬小麦播种前夕遭遇干旱,也成为推高价格的额外因素,”报告中写道。
与8月相比,全球玉米价格上涨了5.6%,达到近三年来最高水平。这主要是由于美国单产低于预期导致供应预计将减少,以及巴西出口潜力下降所致。“黑海地区的贸易中断导致玉米出口供应减少,而霍尔木兹海峡航运持续存在的不确定性,加剧了人们对燃料、化肥和货运成本高企的担忧。这给大宗商品价格,尤其是用于生产生物燃料的玉米价格,带来了额外的上行压力,”报告中指出。
受天气条件相关担忧及季节性供应减少影响,长粒米(印地卡米)报价上涨,带动各类大米价格指数上升1.4%。
9月份植物油价格指数较8月份上升0.9%,同比上涨18.3%。这一涨幅主要源于棕榈油国际价格的上涨,该涨幅完全抵消了葵花籽油价格的下跌。报告指出,受黑海地区预计供应充裕的影响,葵花籽油价格已连续第三个月走低,但持续存在的物流困难以及替代出口路线的运输能力有限,抑制了价格的进一步下跌。
本月大豆油和菜籽油价格基本持平。
9月份肉类价格指数较8月份的修订值下降了1.1%,与一年前持平。这主要是由于禽肉和猪肉价格走低,而牛肉和羊肉价格总体保持稳定。受巴西出口供应量较大以及欧盟进口需求疲软的影响,全球禽肉价格出现下滑。受主要出口国供应充足的影响,猪肉价格有所下降。在世界市场竞争加剧的背景下,澳大利亚的牛肉出口价格下跌;而巴西的牛肉价格则因美国需求增强而上涨。羊肉价格基本保持不变。
9月份乳制品价格指数较8月份下降了0.1%。按年同比计算,价格下跌了19.1%。
“奶酪价格的下跌几乎完全被脱脂奶粉价格的上涨所抵消,而黄油价格则基本持平,”报告中指出。“脱脂奶粉报价比去年高出33.1%,在持续的进口需求(尤其是来自亚洲国家的需求)推动下,所有主要出口国的奶粉价格均有所上涨。”
9月份的糖价指数较8月份上涨了6.1%,较2025年9月上涨了14.7%。该指数已连续第三个月上涨,并达到2025年4月以来的最高水平。
价格上涨主要源于2026/27农业年度全球食糖供应预计将减少。具体而言,预计欧盟种植面积的缩减以及生长季期间的不利天气条件将导致甜菜产量下降。预计泰国的食糖产量将减少,印度的前景评估也不容乐观。此外,巴西主要甘蔗种植区因强降雨导致收割期延误,这也给全球食糖价格带来了额外的上行压力。
粮农组织(FAO)食品价格指数是一项加权平均指标,用于追踪五大主要食品商品类别的国际价格走势。
据塞尔维亚商业媒体Parametar报道,保加利亚国有企业Bulgargaz已获得在塞尔维亚进行天然气批发供应的10年许可证,这为又一家大型区域性企业提供了争夺塞尔维亚消费者的机会。
据《Parametar》分析,这一决定的意义不仅在于又出现了一家持牌公司。Bulgargaz拥有自己的采购组合,并可接入中欧和东南欧多个国家的天然气基础设施。
该公司已获得在希腊、罗马尼亚、匈牙利和斯洛伐克进行天然气贸易和供应所需的必要许可证和许可,并通过子公司Bulgargaz North在摩尔多瓦开展业务。
对于塞尔维亚而言,与保加利亚之间年输气能力约18亿立方米的互联管道尤为重要。通过保加利亚,塞尔维亚市场既能获得阿塞拜疆天然气,也能接收经由希腊接收站输送至该地区的液化天然气。
Bulgargaz未来有望为塞尔维亚大型企业提供一站式供应服务——从液化天然气的采购和再气化,到经由保加利亚的运输,直至将天然气送达塞尔维亚。
不过,目前仅处于申请许可证的阶段。“Bulgargaz”尚未宣布与塞尔维亚用户签订大额合同。因此,预订跨境输气能力并签署首批合同,将成为其真正进入该市场的重要标志。
塞尔维亚天然气市场虽名义上已向竞争开放,但实际上仍高度集中。根据AERS发布的2024年最新完整数据,国有企业Srbijagas占终端用户天然气销量的约78%,Novi Sad-Gas约占3.9%,Yugorosgaz占3.2%,其余各供应商的份额均不足2%。
与此同时,市场基础设施正在发生变化。塞尔维亚目前有三家天然气输送系统运营商——Transportgas Srbija、Gastrans和Yugorosgaz-Transport。2026年,Transportgas获得了运营许可证,塞尔维亚也加入了区域天然气输送能力预订平台,这将有助于新供应商更便捷地接入跨境输气路线。
Bulgargaz的出现本身并不意味着价格会下降或市场会发生重大重组。但如果这家保加利亚公司开始真正向塞尔维亚工业企业供应天然气,塞尔维亚-保加利亚互联管道将逐渐从供应多元化的基础设施转变为供应商之间真正竞争的工具。
据国际文传电讯社-乌克兰报道, 哈尔科夫市长伊戈尔·特列霍夫就乌克兰武装部队前总司令、乌克兰驻英国大使瓦列里·扎卢日尼的新专栏文章作出回应,他表示,乌克兰承受战争的能力不应被视为同意在战争中生活,并呼吁在合作伙伴的保障下寻求通往和平的道路。
“对我来说,‘战争派’的逻辑始于将战争视为乌克兰别无选择的未来。我对此不予认同,”特列霍夫在Telegram上写道。
特列霍夫指出,追求和平无需辩解。据他介绍,在2026年4月进行的盖洛普(Gallup)民调中,66%的受访乌克兰人表示支持通过谈判尽快结束战争。这表明社会上普遍存在寻求和平的呼声。
“和平必须建立在我们的防御能力以及合作伙伴的具体承诺之上。相关保障措施应明确乌克兰将获得何种军事援助,以及在遭遇新一轮袭击时合作伙伴将采取何种行动。我们需要利用军事、经济和外交手段来争取这些条件,”特列霍夫写道。
他指出,是俄罗斯挑起了这场战争,并应对战争的持续负有责任,因此国际压力应针对侵略者。
“我们承受战争的能力不应被视为同意在战争中生活。我们渴望和平与福祉。我们的男女性捍卫者同样有权过上和平的生活。与亲人团聚、恢复健康、规划未来。他们的英勇无畏,要求国家必须保障他们的一切所需,并利用每一个切实可行的机会,推动战争早日结束,”特列霍夫总结道。
扎卢日尼在24频道的专栏中特别指出,在解决战争问题上不能存在“商业逻辑”,而在缺乏有效国际法的情况下,与俄罗斯达成的任何协议都将成为“下一场战争的前奏”。
2026年4月,美国盖洛普民意调查研究所开展并发布了几项重要的社会学研究。根据调查,66%的受访乌克兰人认为,国家需要尽快就结束战争达成协议,而24%的人则主张继续作战直至取得胜利。
乌克兰反垄断委员会(AMCU)已开始研究石油产品储存及相关服务市场的竞争状况。enkorr援引该委员会向一名市场参与者发出的要求称,该要求目前由该媒体掌握。
“在此次研究框架内,委员会正在收集2023年至2025年以及2026年上半年的数据。具体而言,运营商必须提供汽油、柴油和液化气的储存量及储存费用、仓储设施容量、客户名单以及相关服务等信息,”enkorr指出。
委员会还关注油库的技术参数:储罐区容量、铁路和公路装卸栈台的通过能力、燃料质量和数量控制设备,以及根据不同石油产品种类迅速调整储罐用途的可能性。
研究的另一个部分涉及市场的地理边界。委员会要求提供燃料从油库运输至客户加油站的距离、交易对手的地域分布、铁路和水路物流所占比重,以及100公里和150公里半径范围内竞争性油库的名单。
“此外,委员会将分析市场定价。运营商必须说明储存及相关服务的费率、向大型客户提供折扣的做法、三家最大客户在储存收入中的占比,以及它们可能对费率政策产生的影响,”该媒体报道称。
委员会还研究进入市场的壁垒,并收集有关储罐区、铁路基础设施和装卸系统受损情况、修复成本以及物流问题的信息。
另一个部分涉及石油和石油产品最低库存(MZNN)。委员会正在了解油库运营商是否计划作为最低库存运营商或责任保管人开展业务,以及最低库存制度的引入对其经营活动产生了何种影响。
在政府启动的燃料地下储存试验框架内,委员会还关注企业是否拥有地下储存设施,以及建设新储存能力的计划。
来源:https://enkorr.ua/uk/news/amku_dosldzhu_konkurencyu_na_rinku_zbergannya_palnogo/269381
“比拉·策尔克瓦”工业园区创始人瓦西里·赫梅利尼茨基表示,鉴于风险较高,已暂停该工业园区内三家工厂的建设计划。
“我知道,勇敢的人往往能获得好运。但今天我去了比拉·采尔卡瓦,并做出了决定:暂时不启动三家新工厂的建设。已开工的项目将按计划完成,而大规模的计划则暂缓实施。目前风险太大——无论对企业还是对民众而言。对于企业,我愿意承担责任。虽然坦白说,已经到了极限。但我绝不愿让人们面临我无法控制的风险,”他在社交媒体上表示。
据他所述,做出这样的决定实属不易,但企业家的责任也包括懂得适时止步。
“我不喜欢‘等到形势好转’这种说法。因此我要更具体地说明:等风险降低后,我们会重新考虑这些计划。目前我们的任务是完成已启动的项目,保留团队,并确保有能力继续前进,”这位企业家强调道。
企业家瓦西里·赫梅利尼茨基旗下的UFuture控股公司所运营的项目——个体工商户“比拉采尔克瓦”和“比拉采尔克瓦2”——已于2018年被列入工业园区名录。园区内共有二十余家入驻企业(包括外资企业)。
园区总面积为70.3公顷,其中45公顷已完成开发。已投入使用的工业及仓储地产面积超过8.5万平方米。



