
截至2026年9月,乌克兰共有1,101家正在运营的烟草行业注册公司,这是Opendatabot援引统一国家登记册的数据。
2026年前八个月,新注册公司39家,同时有8家企业停止经营。因此,公司数量净增加31家。
去年同期,公司数量增加了35家。
尽管企业数量继续增长,但目前的增长速度仍明显低于战前水平。2021年,烟草行业企业数量净增加82家。
该行业的财务指标也显示营业额有所增长。提交了2025年和2026年上半年可比财务报表的41家公司,其总营收增长了10%,达到1,981.8亿格里夫纳。
与此同时,净利润下降8%,至65亿格里夫纳。
与此同时,盈利企业的比例有所上升。2026年上半年,41家公司中有29家实现了正向财务业绩,占71%,而一年前这一比例为63%。
共有50家行业公司提交了本年度上半年的财务报表。一年前,提交报表的企业数量比目前多13家。
来源:Opendatabot。
尽管2025年出现大幅复苏,并且2026年第二季度各项指标有所增长,但乌克兰新建住宅市场仍显著低于战前水平。
根据乌克兰国家统计局的数据,信息分析中心Experts Club报道称,2025年新建住宅总面积达到580万平方米,较2024年大幅增长49.4%。
然而,与2021年1270万平方米的水平相比,这一规模仍低约54%,也就是说,减少了一倍以上。
2022年,新建住宅面积为660万平方米,2023年为420万平方米,2024年为390万平方米。
因此,在所分析的时期内,最低水平出现在2024年,此后市场在2025年开始明显复苏。
2026年第二季度,这一进程仍在继续:申报开工的住宅建筑面积同比增长6.1%,达到165万平方米。
与此同时,复苏的可持续性目前仍存在不确定性。整个上半年,新建多户住宅建筑面积同比下降2.3%,申报的住房套数减少6%。
与此同时,建筑成本仍在快速上升。2026年7月,建筑价格比上一年7月高出23.7%。
住房本身的价格也在上涨:2026年第二季度同比上涨19.6%,与第一季度相比上涨3.8%。
因此,乌克兰市场目前同时面临建筑活动复苏、建筑成本高通胀,以及与全面战争前时期典型供应规模相比仍存在显著差距等问题。
分析中心 Experts Club 对国际咨询公司世邦魏理仕(Savills)关于世界主要国家房地产市场趋势的数据进行了分析。据国际咨询公司世邦魏理仕(Savills)数据显示,2026年第二季度全球房地产投资总额达到约2500亿美元,较去年同期增长13%。
该数据于8月25日发布在Savills的《Savills Takes Stock:2026年第二季度全球资本市场研究》报告中。该公司评估认为,目前处于收尾阶段的活跃交易组合表明,市场在下半年有望进一步复苏。
世邦魏理仕预计,2026年全年全球房地产投资总额可能增长约16%。
不过,市场复苏的进程并不均衡。投资者变得更加挑剔,将资金集中投向现金流可预测、估值清晰且具有长期需求的物业。
据Experts Club援引的研究报告显示,美国仍是最大的市场。第二季度,美国房地产投资额达到约1310亿美元,较上年同期增长20%。
世邦魏理仕(Savills)特别指出,北美地区的大型投资组合交易量激增。其交易额达到350亿美元,同比增长60%。相比之下,单个物业交易的增长幅度约为10%。
投资组合投资的增长与大型机构资本的回归以及投资者希望立即在具有前景的细分市场中确立大规模布局有关。数据中心、自助仓储以及房地产(面向老年人)尤其受到关注。
欧洲市场也持续复苏。第二季度交易额达540亿欧元,较2025年第二季度增长7.7%。
在亚太地区,投资增速更为迅猛——增长18%,达到460亿美元。上半年该地区投资总额同比增长25%。
亚太地区工业及物流地产领域的增长势头尤为显著。第二季度该细分市场的投资增长了17%,上半年累计增长达28%。
与此同时,市场对学生宿舍及其他形式的住宅房地产的兴趣日益浓厚。世邦魏理仕(Savills)认为,这主要归因于国际学生流动性的增加,以及机构投资者希望构建大型收益型物业投资组合的意愿。
不过,世邦魏理仕也提醒,目前尚不能将市场的复苏视为一场大规模的新投资热潮。地缘政治紧张局势、中东局势、融资成本以及经济前景的不确定性,迫使投资者在选择投资标的时更加审慎。
2026年初,受伊朗周边冲突影响,投资情绪恶化,甚至导致经季节性调整后的季度投资数据出现负增长。不过,这一因素的影响程度低于市场参与者的预期。
据世邦魏理仕(Savills)评估,当前周期阶段的主要特征是经验丰富且资金雄厚的投资者率先回归。因此,投资决策的主要考量因素已不再是预期房地产价格的普遍上涨,而是具体资产的质量及其产生稳定收益的能力。
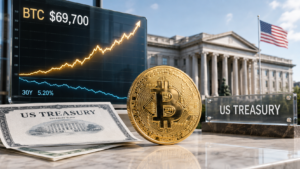
据Fixygen网站报道,周三晚间,比特币(Bitcoin,BTC)涨幅骤然加快,升至6.97万美元,在短时间内上涨了约4000美元,创下约两个月以来的最高水平。
触及日内最高点后,这一主要加密货币回调至约6.85万至6.87万美元,但在24小时内仍上涨约6%。日内最低点约为6.41万美元。
这一剧烈走势始于美国财政部宣布将长期美国国债回购操作的规模至少提高一倍,达到每次操作40亿美元或更多。
消息公布后,30年期美国国债收益率下降约8个基点,至5.20%,10年期国债也出现了类似降幅。与此同时,美元开始走弱,市场对风险资产和避险资产的需求增强。
在美国财政部发布消息后,比特币最初上涨至约6.49万美元,随后突破6.5万美元,之后涨势急剧加速。最高时,价格达到6.97万美元。
此次暴涨引发了加密货币市场大规模清算空头头寸。据CoinDesk援引CoinGlass的数据,仅在UTC时间14:50至15:50的一个小时内,约13亿美元的加密货币衍生品头寸被清算,其中一半以上的清算额来自比特币交易对。以太坊的清算额约为4.3亿美元。
涨势几乎蔓延至整个主要加密货币市场。以太坊上涨约9%,XRP上涨超过6%,Solana上涨约6%。
BTC的技术走势也成为另一个推动因素。在当前暴涨之前,分析师曾指出,日线图上正在形成“倒头肩”形态。技术分析师阿克塞尔·基巴尔(Aksel Kibar)认为,若价格持续突破约6.66万美元的区域,可能为进一步向7.6万美元方向上涨打开空间。
与此同时,当前涨势过快,提高了短期波动的可能性:这轮上涨的相当一部分受到空头头寸被迫平仓的推动,而在达到6.97万美元后,比特币已经回落超过1000美元。
比特币是全球市值最高的加密货币。其供应量由算法限制在2100万枚,目前流通中的比特币约为2000万枚。加密货币价格具有较高的波动性,可能在短时间内发生显著变化。
据Fixygen指出,在美联储持谨慎立场、交易所交易基金资金流向不稳定以及美国最大加密货币交易所Coinbase财报表现疲软的背景下,7月27日至8月1日这一周,加密货币市场整体以下跌收官。
截至8月1日,比特币交易价格约为6.3万美元,而本周初约为6.53万美元。因此,这种第一大加密货币跌幅约为3.6%。
以太坊本周初一度攀升至近1,950美元,但随后也面临下行压力。由于投资者倾向于减持风险较高的资产,大多数主要山寨币均未能形成持续的上涨趋势。索拉纳(Solana)本周主要维持在70至76美元的区间内。
本周最重要的宏观经济事件是7月28日至29日举行的美国联邦储备委员会会议。美联储将联邦基金利率目标区间维持在3.5%至3.75%之间。与此同时,美联储指出,通胀率仍高于2%的目标水平,这主要是由于能源价格上涨以及中东冲突带来的其他影响。另外一个鹰派信号是,联邦公开市场委员会的三名成员主张将利率上调0.25个百分点。
对于加密货币而言,这意味着高成本的美元流动性将得以维持。在高利率环境下,投资者可通过国债和货币工具获得诱人的收益率,从而限制了资本流入比特币和山寨币。
市场原本至少期待美联储能采取更温和的表态,因此缺乏近期降息的信号,成为本周后半段比特币走弱的原因之一。
美国现货比特币ETF本周累计净赎回约6150万美元。周一和周二,投资者分别赎回了1160万美元和4970万美元。周三,这些基金录得3210万美元的资金流入,周四则录得2.331亿美元的资金流入。然而,周五又出现了2.654亿美元的资金流出。这种走势表明,目前尚无稳定的机构需求。资金净流入通常仅维持一两天,随后便会出现规模相当或更大的资金流出。
其中,周五BlackRock旗下IBIT基金的1.227亿美元资金流出尤为显著。富达(Fidelity)的FBTC基金流出5480万美元,灰度(Grayscale)的GBTC基金流出5260万美元。
在比特币ETF恢复稳定资金流入之前,价格要回升至近期阻力位之上将面临困难。
Coinbase的财报也给市场带来了额外压力。这家美国最大的上市加密货币交易所报告称,已连续三个季度出现亏损。财报发布后,Coinbase股价下跌,分析师指出加密货币交易环境严峻,且交易量何时能恢复尚不明确。
散户投资者活跃度的下降是市场面临的主要风险之一。尽管Coinbase在加密货币交易中的市场份额已升至10.3%,但整体市场交易量依然疲软。
与此同时,该公司正持续降低对现货交易佣金的依赖,并拓展与稳定币、衍生品、数字资产托管及区块链基础设施相关的业务。不过,这更多是长期利好因素,目前尚无法弥补投机活动减少带来的影响。
本周的一大趋势仍是投资者倾向于集中持仓于规模最大、流动性最强的数字资产。当宏观经济风险加剧时,资金通常会比从比特币中更快地撤出小型代币。因此,即使比特币价格相对稳定,山寨币仍可能出现下跌。
以太坊得益于其在去中心化金融、资产通证化及基础设施项目中的应用,仍保持着基本面的支撑。然而,要实现可持续复苏,它需要整个加密货币市场的需求回升以及比特币价格的企稳。
Solana及其他高波动性资产可能会出现短期跳涨,但在流动性未增加的情况下,此类走势很可能难以持续。
8月初的基本情景仍是比特币在6万至6.6万美元区间内整理。近期支撑区域位于6.2万至6.3万美元。然而,6万美元仍是关键的心理和技术关口。地缘政治紧张局势重燃或ETF资金持续流出,都可能导致该水平再次受到考验。
若价格跌破6万美元并维持在此下方,则向5.5万至5.8万美元区间回落的可能性将增加。要实现这种情景,需要多种利空因素共同作用:美元进一步走强、美国国债收益率上升、ETF出现大规模资金流出以及股市形势恶化。
若要恢复比特币的上涨势头,必须重返6.47万至6.6万美元区间上方。在此情况下,6.8万美元和7万美元可能成为下一目标位。
若比特币ETF能恢复稳定的资金流入、地缘政治风险降低,且美国公布疲软的经济数据(从而强化市场对美联储未来政策宽松的预期),则可能出现积极走势。
若市场趋于稳定,以太坊可能会尝试重返1,900美元上方。然而,如果比特币跌至60,000美元,第二大加密货币及大多数山寨币将面临更大的下行压力。
因此,8月初的市场很可能仍将保持波动,主要受美国ETF资金流向、美国宏观经济数据以及中东局势的影响。目前尚无明确信号表明调整已结束,但若比特币能守住6万美元关口,将支撑其进一步反弹的可能性。
比特币是市值最大的加密货币,创建于2009年。以太坊是第二大加密货币,被用作以太坊智能合约网络的基础资产。



