
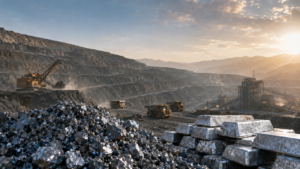
China behielt nach den Ergebnissen des Jahres 2025 seinen Status als weltweit größter Zinkproduzent bei, während Peru und Russland unter den führenden Förderländern das deutlichste Wachstum verzeichneten. Die weltweite Zinkförderung kehrte nach mehreren Jahren schwacher Entwicklung wieder auf den Wachstumskurs zurück, berichtet das Informations- und Analysezentrum Experts Club.
Dies geht aus den Daten der Mineral Commodity Summaries 2026 des U.S. Geological Survey (USGS) hervor, die am 6. Februar 2026 veröffentlicht und anschließend im Mai aktualisiert wurden. Der USGS bezeichnet diesen Bericht als die früheste umfassende Datenquelle zur weltweiten Produktion mineralischer Rohstoffe im Jahr 2025.
Größte Länder bei der Zinkförderung im Jahr 2025
Nach Einschätzung des USGS sieht die Rangliste der führenden Produzenten wie folgt aus:
| Platz | Land | Förderung 2025 | Förderung 2024 |
|---|---|---|---|
| 1 | China | 4,10 Mio. Tonnen | 4,00 Mio. Tonnen |
| 2 | Peru | 1,50 Mio. Tonnen | 1,27 Mio. Tonnen |
| 3 | Australien | 1,10 Mio. Tonnen | 1,10 Mio. Tonnen |
| 4 | Indien | 870 Tsd. Tonnen | 870 Tsd. Tonnen |
| 5 | Mexiko | 780 Tsd. Tonnen | 773 Tsd. Tonnen |
| 6 | USA | 670 Tsd. Tonnen | 759 Tsd. Tonnen |
| 7 | Bolivien | 500 Tsd. Tonnen | 512 Tsd. Tonnen |
| 8 | Russland | 430 Tsd. Tonnen | 310 Tsd. Tonnen |
| 9 | Kasachstan | 360 Tsd. Tonnen | 380 Tsd. Tonnen |
| 10 | Schweden | 230 Tsd. Tonnen | 239 Tsd. Tonnen |
Damit entfielen auf die zehn größten Produzenten rund 10,54 Mio. Tonnen oder 81 % der weltweiten Förderung, ausgehend von der USGS-Schätzung von 13 Mio. Tonnen.
China steigerte die Produktion um rund 2,5 % auf 4,1 Mio. Tonnen und war damit für fast ein Drittel der weltweiten Förderung verantwortlich. Der Abstand zwischen China und seinen nächsten Konkurrenten bleibt enorm: Chinesische Unternehmen förderten beinahe so viel Zink wie Peru, Australien und Indien zusammen.
Eine der wichtigsten Veränderungen des Jahres 2025 war der Anstieg der Förderung in Peru um rund 18 % auf 1,5 Mio. Tonnen. Das Land festigte seinen zweiten Platz in der Weltrangliste. Die International Lead and Zinc Study Group (ILZSG) führte das Wachstum unter anderem auf die Produktionssteigerung in der großen polymetallischen Mine Antamina und die Wiederherstellung weiterer Kapazitäten zurück.
Die Position Russlands veränderte sich erheblich. Nach Einschätzung des USGS stieg die Förderung von 310 Tsd. Tonnen im Jahr 2024 auf 430 Tsd. Tonnen im Jahr 2025. Dadurch rückte das Land vor Kasachstan und näherte sich Bolivien an. Einer der wichtigsten Faktoren war die Produktionssteigerung an der neuen Lagerstätte Ozernoye in Burjatien, wo die Herstellung von Konzentrat im September 2024 begann. Die ILZSG zählte die Inbetriebnahme von Ozernoye ebenfalls zu den Faktoren für das Wachstum der europäischen Zinkproduktion im Jahr 2025.
In die entgegengesetzte Richtung bewegten sich die USA. Die amerikanische Förderung sank um rund 12 % von 759 Tsd. auf 670 Tsd. Tonnen. Der USGS führt den Rückgang hauptsächlich auf den niedrigeren Zinkgehalt des Erzes in der Red-Dog-Mine in Alaska zurück. Der Betreiber der Lagerstätte, Teck Resources, teilte mit, dass die Zinkproduktion direkt in der Red-Dog-Mine von 555,6 Tsd. Tonnen im Jahr 2024 auf 462,7 Tsd. Tonnen im Jahr 2025 zurückging.
Warum die Rangliste für 2025 keine gesonderten Plätze 11 bis 20 enthält
Im Gegensatz zu einigen früheren statistischen Übersichten weist der USGS in den Mineral Commodity Summaries 2026 keine gesonderten Länderkennzahlen nach dem zehnten Platz aus. Ihre Produktion wird in der Kategorie Other countries – „sonstige Länder“ – zusammengefasst, auf die im Jahr 2025 rund 2 Mio. Tonnen Zink entfielen. Daher wäre die Erstellung einer exakten Top-20-Rangliste ausschließlich auf Grundlage der öffentlich zugänglichen USGS-Statistiken nicht korrekt. Eine detaillierte Länderdatenbank der ILZSG ist vorhanden, der vollständige Datenbestand ist jedoch nur im Abonnement verfügbar.
Gleichzeitig kam es unter den Produzenten der zweiten Reihe zu erheblichen Veränderungen. Besonders schnell stieg die Förderung in der Demokratischen Republik Kongo nach der Inbetriebnahme der Kipushi-Mine. Ivanhoe Mines teilte mit, dass allein diese Mine im Jahr 2025 203,2 Tsd. Tonnen Zink in Konzentrat produzierte, gegenüber rund 50 Tsd. Tonnen während der Anlaufphase im Jahr 2024. Damit hat sich die DR Kongo beim Produktionsvolumen bereits der Ländergruppe angenähert, die unmittelbar auf die ersten zehn folgt.
Die ILZSG verzeichnete 2025 außerdem einen Anstieg der Förderung in Südafrika, Irland, Bosnien und Herzegowina sowie in anderen europäischen Ländern. Die irische Förderung erholte sich nach der Wiederinbetriebnahme der Tara-Mine, während zusätzliches Angebot aus neuen und expandierenden Projekten in der DR Kongo, Russland und Iran kam.
Die weltweite Zinkförderung kehrte zum Wachstum zurück
Der USGS schätzt die weltweite Zinkförderung im Jahr 2025 auf rund 13 Mio. Tonnen, gegenüber revidierten 11,9 Mio. Tonnen ein Jahr zuvor. Spätere Statistiken der ILZSG liefern allerdings eine etwas konservativere Markteinschätzung. Nach den am 23. April 2026 veröffentlichten Daten der Gruppe stieg die weltweite Zinkförderung im Jahr 2025 um 4,8 %, also auf rund 12,5 Mio. Tonnen. Die Differenz erklärt sich durch den Zeitpunkt der Erstellung der Schätzungen, Unterschiede bei der Methodik und spätere Datenrevisionen.
Die wichtigsten Quellen des zusätzlichen Angebots waren die gestiegene Förderung in Peru und China, die Inbetriebnahme und das Erreichen der geplanten Kapazitäten neuer großer Bergwerke, darunter Kipushi in der DR Kongo und Ozernoye in Russland, sowie die Wiederaufnahme des Betriebs mehrerer europäischer Unternehmen.
Gleichzeitig schätzt der USGS die weltweit wirtschaftlich gewinnbaren Zinkreserven auf rund 240 Mio. Tonnen. Die größten Reserven befinden sich in Australien mit rund 64 Mio. Tonnen, China mit 60 Mio. Tonnen und Russland mit 29 Mio. Tonnen. Es folgen Peru mit 18 Mio. Tonnen und Mexiko mit 14 Mio. Tonnen.
Zink bleibt eines der wichtigsten industriell genutzten Nichteisenmetalle. Sein wichtigster Verwendungsbereich ist das Verzinken von Stahl zum Schutz vor Korrosion, vor allem im Bauwesen, in der Infrastruktur und in der Automobilindustrie. Zink wird außerdem für die Herstellung von Messing, Legierungen, chemischen Produkten und einer Reihe neuer Energiespeichersysteme verwendet.
Die Ukraine importierte von Januar bis Juli 2026 Traktoren im Wert von 507,5 Mio. US-Dollar, was einem Anstieg von 2 % gegenüber dem gleichen Zeitraum des Vorjahres entspricht, als das Liefervolumen 497,8 Mio. US-Dollar betrug, wie aus Daten des Staatlichen Zolldienstes hervorgeht.
Dabei ging der Traktorenimport im Juli selbst im Vergleich zum Juli 2025 um 5 % und im Vergleich zum Juni dieses Jahres um 3 % zurück – auf 70,6 Mio. US-Dollar.
Größter Lieferant von Traktoren in die Ukraine war nach den Ergebnissen der ersten sieben Monate Deutschland, auf das 19,4 % der Importe entfielen, was 98,3 Mio. US-Dollar entspricht.
China lieferte ein nahezu gleich großes Volumen – 98 Mio. US-Dollar oder 19,3 % der Gesamtimporte. Die USA belegten mit Lieferungen im Wert von 89,6 Mio. US-Dollar den dritten Platz, was einem Anteil von fast 17,7 % entspricht.
Somit entfielen auf die drei größten Länder rund 56,4 % der gesamten Traktorimporte in die Ukraine im Zeitraum Januar bis Juli.
Im Vergleich zum Vorjahr hat sich die Struktur der Lieferanten verändert. Im Zeitraum Januar bis Juli 2025 waren die USA mit einem Volumen von 94,1 Mio. US-Dollar der größte Lieferant, gefolgt von China mit 87,3 Mio. US-Dollar und Deutschland mit 83,9 Mio. US-Dollar.
Im Jahresverlauf stiegen die Lieferungen aus Deutschland um etwa 17 %, aus China um mehr als 12 %, während die Importe aus den USA um etwa 5 % zurückgingen.
Im Gesamtjahr 2025 importierte die Ukraine Traktoren im Wert von 845,7 Mio. $, was um 7,9 % über dem Wert von 2024 lag. Die wichtigsten Lieferanten waren damals ebenfalls die USA mit 179,7 Mio. $, Deutschland mit 145 Mio. $ und China mit 142,8 Mio. $.
Somit hält das Wachstum der Traktorimporte im Jahr 2026 zwar an, doch hat sich das Tempo deutlich verlangsamt: Nach den Ergebnissen der ersten sieben Monate stieg der Wert nur um 2 %, und im Juli wurde bereits eine negative Jahresdynamik verzeichnet.
Wie Experts.news berichtet, stieg der Aluminiumpreis am letzten Handelstag der Woche nach mehreren Tagen erhöhter Volatilität vor dem Hintergrund von Risiken für Lieferungen aus dem Nahen Osten, Veränderungen bei den chinesischen Exporten und Erwartungen einer möglichen Lockerung der US-Zölle auf kanadisches Metall.
An der Londoner Metallbörse stieg der Aluminiumpreis am 21. August um etwa 1,2 % auf 3.242 Dollar pro Tonne. Andere Marktindikatoren zeigten im Laufe des Tages Werte zwischen 3.230 und 3.250 Dollar pro Tonne an.
Im letzten Monat verteuerte sich das Metall um etwa 1,8 %, und im Vergleich zum Vorjahresniveau ist Aluminium weiterhin um fast 24 % teurer.
Trotz des Anstiegs während der letzten Handelssitzungen ist der Preis deutlich von seinem Höchststand Anfang Juni zurückgegangen. Damals stieg der Preis für dreimonatiges Aluminium an der LME auf 3.787,5 Dollar pro Tonne – den höchsten Stand seit etwa vier Jahren. Bis Mitte August fiel der Preis auf etwa 3.270 Dollar pro Tonne.
Hauptgrund für den Preisanstieg im Juni waren Lieferengpässe aus dem Nahen Osten vor dem Hintergrund des Konflikts mit dem Iran. Vor der Verschärfung der Lage deckten die Staaten am Persischen Golf etwa 10 % der weltweiten Primäraluminiumproduktion ab. Zusätzliche Probleme traten in Betrieben auf, die auf Gaslieferungen angewiesen waren.
Ein Großteil des Defizits wurde jedoch von China ausgeglichen. Im ersten Halbjahr haben sich die chinesischen Exporte von Aluminiumlegierungen fast verdoppelt – auf 238.500 Tonnen –, während die Lieferungen von Halbzeugen um 18 % auf 3,2 Millionen Tonnen stiegen. Gleichzeitig blieb die Binnennachfrage in China relativ schwach, während die Produktion von Primäraluminium auf einem Niveau lag, das nahe an historischen Höchstständen lag.
Chinesische Unternehmen arbeiten derzeit an der Grenze der von Peking festgelegten nationalen Obergrenze für Produktionskapazitäten von 45 Mio. Tonnen pro Jahr, was die Möglichkeiten für eine weitere rasche Ausweitung der Produktion einschränkt.
Ein weiterer Faktor für den Markt waren die Handelsverhandlungen zwischen den USA und Kanada. Laut Reuters nähern sich die Parteien einer Einigung, die möglicherweise die US-Zölle auf kanadisches Aluminium von 50 % auf 25 % senken könnte. Eine solche Entscheidung könnte die Attraktivität von Lieferungen kanadischen Aluminiums in die USA wieder steigern und die nach Europa fließenden Mengen verringern.
Infolgedessen befindet sich der Aluminiummarkt zwischen zwei gegensätzlichen Trends: Die Erholung und das Wachstum der chinesischen Lieferungen dämpfen die Preise, während geopolitische Risiken, Produktionsbeschränkungen und Handelsbarrieren diese deutlich über dem Vorjahresniveau halten.
Zuvor hatte das Analysezentrum Experts Club ein kurzes Video über die weltweite Aluminiumproduktion in den Jahren 1970–2024 veröffentlicht. Der Analyse des Zentrums zufolge produzierte China im Jahr 2024 rund 43 Millionen Tonnen Primäraluminium, was etwa 60 % des weltweiten Volumens entspricht. Es folgten Indien mit rund 4,2 Mio. Tonnen, Russland mit 3,8 Mio. Tonnen, Kanada mit 3,3 Mio. Tonnen und die Vereinigten Arabischen Emirate mit 2,7 Mio. Tonnen.
Sehen Sie sich den kurzen Videoclip des Experts Club zur weltweiten Aluminiumproduktion an – https://youtube.com/shorts/cVVIjdMZL-w?si=dAUR8Purot4TxLsm
Aluminium, CHINA, LME, PRODUKTION, ZÖLLE
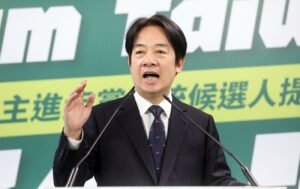
Wie Experts Club berichtet, plant die taiwanesische Regierung, 235,7 Milliarden neue Taiwan-Dollar – umgerechnet etwa 7,4 Milliarden US-Dollar – für einmalige Zahlungen an die Bevölkerung in den Haushalt für das Jahr 2027 aufzunehmen. Jeder Empfänger soll 10.000 Taiwan-Dollar, also etwa 314 Dollar, erhalten, teilte der Regierungschef der Insel, Lai Ching-te, mit.
Lai bezeichnete diese Zahlungen als eine Möglichkeit, die „Dividenden der künstlichen Intelligenz“ mit der Bevölkerung zu teilen. Dabei handelt es sich nicht um Dividenden von Unternehmen oder eine spezielle KI-Steuer, sondern um eine aus dem Haushalt finanzierte Zahlung, die die Regierung mit dem rasanten Wirtschaftsaufschwung in Verbindung bringt, der durch die Nachfrage nach Halbleitern, Rechenausrüstung und anderen Produkten für künstliche Intelligenz angetrieben wird.
Wichtig ist, dass es sich bislang um einen Vorschlag im Entwurf des Staatshaushalts für das Jahr 2027 handelt und nicht um eine vom Parlament endgültig verabschiedete Zahlung. Lai gab dies am 17. August nach der Prüfung des Haushaltsentwurfs durch die Exekutive bekannt. Der Plan sieht eine Ausgabenerhöhung um 235,7 Mrd. NT$ vor, wobei ein ausgeglichener Haushalt beibehalten werden soll und laut dem Regierungschef praktisch keine neuen Nettokredite aufgenommen werden.
Die starken Finanzkennzahlen Taiwans ermöglichen es der Regierung, diesen Schritt zu gehen. Die Einnahmenprognose für den Staatshaushalt 2027 wurde auf NT$3,9266 Billionen angehoben.
Der Hauptgrund für die gestiegenen Haushaltsmöglichkeiten ist der Technologieboom. Nach Angaben der Hauptverwaltung für Haushalt, Rechnungswesen und Statistik Taiwans (DGBAS), die am 14. August 2026 veröffentlicht wurden, stieg das BIP der Insel im ersten Quartal um 15,43 % im Jahresvergleich und im zweiten Quartal um 12,93 %. Im ersten Halbjahr wuchs die Wirtschaft um etwa 14,15 %.
Die Behörde hob ihre Prognose für das BIP-Wachstum Taiwans für das gesamte Jahr 2026 von 9,64 % auf 11,05 % an. Sollte sich die Prognose bewahrheiten, wäre dies die höchste jährliche Wachstumsrate seit 1987, als die Wirtschaft um 12,75 % wuchs. Für das Jahr 2027 erwartet das DGBAS eine Verlangsamung des Wachstums auf 6,04 %.
Die weltweite Nachfrage nach Infrastruktur für künstliche Intelligenz bleibt der wichtigste Motor der Wirtschaft. Das DGBAS geht davon aus, dass die realen Exporte Taiwans an Waren und Dienstleistungen im Jahr 2026 um 21,28 % und die privaten Investitionen in das Anlagevermögen um 11,58 % steigen werden.
Die Produktion im verarbeitenden Gewerbe stieg im zweiten Quartal um 18,27 %, vor allem dank Halbleitern, Computern, Elektronik und optischen Produkten.
Taiwan nimmt eine Schlüsselposition in der globalen Produktionskette für modernste Halbleiter ein. Die hohe Nachfrage nach Ausrüstung für künstliche Intelligenz sowie Investitionen der weltweit größten Technologieunternehmen haben zu einem starken Anstieg der Produktion und der Exporte der taiwanesischen Elektronikindustrie geführt.
Die Regierung rechnet damit, dass die Direktzahlungen es ermöglichen werden, die Auswirkungen des Technologiebooms auf Haushalte und Branchen auszuweiten, die nicht direkt mit der Halbleiter- und KI-Produktion verbunden sind. Die Empfänger können das Geld nach eigenem Ermessen verwenden – für alltägliche Ausgaben, Bildung, die Pflege älterer Angehöriger oder andere Zwecke.
Taiwan verfügt de facto über eine eigene Verwaltung, Streitkräfte und Währung und gestaltet seine Innen- und Wirtschaftspolitik eigenständig, doch sein völkerrechtlicher Status bleibt umstritten.
Die Volksrepublik China erkennt Taiwan nicht als eigenständigen Staat an und betrachtet die Insel als Teil des chinesischen Staatsgebiets. Peking hält am „Ein-China-Prinzip“ fest und verlangt von Staaten, die diplomatische Beziehungen zur VR China aufnehmen, keine offiziellen diplomatischen Beziehungen zu den taiwanesischen Behörden zu unterhalten. Nach Angaben des Außenministeriums der VR China haben 183 Staaten diplomatische Beziehungen zu Peking aufgenommen.
Daher unterhalten die meisten Staaten der Welt keine offiziellen diplomatischen Beziehungen zu Taiwan, obwohl viele über Vertretungen enge inoffizielle wirtschaftliche, handelspolitische, kulturelle und politische Beziehungen zu Taiwan pflegen.
Stand August 2026 unterhält Taiwan offizielle diplomatische Beziehungen lediglich zu 12 Staaten und dem Heiligen Stuhl, darunter: Belize, Guatemala, Haiti, Paraguay, St. Kitts und Nevis, St. Lucia, St. Vincent und die Grenadinen, die Marshallinseln, Palau, Tuvalu, Eswatini und der Heilige Stuhl. Diese Auflistung stammt vom taiwanesischen Außenministerium.
Dabei hindert das Fehlen einer offiziellen diplomatischen Anerkennung Taiwan nicht daran, eine der wichtigsten Technologie-Volkswirtschaften der Welt und ein Schlüsselakteur der globalen Halbleiterindustrie zu bleiben.
CHINA, Halbleiter, künstliche Intelligenz, TAIWAN, WIRTSCHAFT
Chinas Leistungsbilanzüberschuss belief sich im zweiten Quartal 2026 nach vorläufigen Angaben der Staatlichen Devisenkontrollbehörde (SAFE) auf 195,1 Mrd. US-Dollar (1,33 Billionen Yuan).
Dies ist ein Rekordwert für diesen Zeitraum. Im April bis Juni des Vorjahres betrug der Überschuss 128,7 Mrd. US-Dollar.
Der Überschuss im Warenhandel stieg um 27,3 % auf 278,9 Mrd. US-Dollar, während sich das Defizit im Dienstleistungssektor um 11,3 % auf 52,4 Mrd. US-Dollar erhöhte. Das Defizit bei den Primäreinkünften verringerte sich um 20,7 % auf 37,6 Mrd. US-Dollar, während der Überschuss bei den Sekundäreinkünften um 53,7 % auf 6,3 Mrd. US-Dollar stieg.
Im ersten Halbjahr belief sich der Überschuss der Leistungsbilanz der VR China auf 2,62 Billionen Yuan.
Das Gesamtvolumen der chinesischen Direktinvestitionen im Ausland (ODI) stieg im ersten Halbjahr gegenüber dem Vorjahreszeitraum um 3,8 % und belief sich laut Angaben des Handelsministeriums und der Staatlichen Devisenkontrollbehörde auf 596,42 Mrd. Yuan (86,5 Mrd. US-Dollar).
Chinesische Investoren tätigten nichtfinanzielle ODI in Höhe von 453,06 Mrd. Yuan in rund 6.870 Unternehmen in 144 Ländern und Regionen, wie die „China Daily“ unter Berufung auf die Behörden berichtet. Davon entfielen 120,77 Mrd. Yuan auf Investitionen in Länder entlang der „Belt and Road“-Initiative, was einem Rückgang von 11,1 % gegenüber dem Zeitraum Januar bis Juni 2025 entspricht.
Das Volumen der von chinesischen Unternehmen im Ausland ausgeführten Bauaufträge stieg im ersten Halbjahr um 8 % und erreichte 606,26 Mrd. Yuan. In den Teilnehmerländern der „Belt and Road“-Initiative stieg dieser Wert um 11,8 % auf 520,71 Mrd. Yuan.



