
La empresa biofarmacéutica Biopharma Plasma (Kiev) ha inaugurado un centro de plasma en Kolomyia (región de Ivano-Frankivsk), que se ha convertido en el 23.º centro de plasma de la empresa. Así lo ha comunicado la empresa a través de LinkedIn.
«Este nuevo centro supone un paso más en la ampliación del acceso a la donación de plasma y en el refuerzo de nuestra contribución a la producción de medicamentos que salvan vidas», ha declarado la empresa.
Como ya se informó, en junio Biopharma Plasma inauguró un centro de plasma en Jítomir, que se convirtió en el 22.º centro de plasma de la empresa. Antes de la guerra, Biopharma Plasma tenía previsto abrir entre cuatro y cinco nuevos centros al año, invirtiendo en cada uno de ellos unos 2,5 millones de dólares.
A finales de 2027, «Biopharma» tiene previsto poner en marcha una planta en Oradea (Rumanía), con una inversión inicial de 85 millones de euros. En septiembre de este año, la empresa tiene previsto poner en marcha en Uzhhorod la primera fase de su planta de fabricación de productos farmacéuticos y preparados inmunobiológicos, que garantizará un ciclo completo de procesamiento del plasma sanguíneo. La empresa ya ha invertido 67 millones de euros en la construcción; el coste total de la primera fase asciende a 75 millones de euros. Según lo previsto, el volumen de producción de medicamentos a partir de plasma sanguíneo en Uzhhorod duplicará el de Bila Tserkva y ascenderá a 1,5 millones de litros de plasma sanguíneo al año, mientras que el proyecto en Rumanía será el doble de grande.
Biopharma Plasma, donación, industria farmacéutica, Kolomyia, PLASMA
Alemania sigue siendo un país con una de las proporciones más bajas de propietarios de vivienda en Europa, según la evaluación del Pestel-Institut. En 2025, solo el 43,5% de los hogares privados del país vivía en su propio apartamento o casa. Es el indicador más bajo en aproximadamente dos décadas.
Como informa el sitio web rebuild.news, actualmente tener una vivienda propia en Alemania es más bien una excepción que un modelo estándar de residencia: la mayoría de los hogares continúa alquilando inmuebles.
Las estadísticas oficiales de Alemania confirman esta particularidad del mercado. Según datos de la Oficina Federal de Estadística Destatis y Eurostat, en 2025 el 52,8% de la población de Alemania vivía en viviendas de alquiler. Esta es la proporción más alta de inquilinos entre todos los países de la Unión Europea. A modo de comparación, en Francia era del 38,6%, en España del 26,4%, en Polonia del 12,8% y en Eslovaquia de solo el 6,2%.
Las cifras del Pestel-Institut y Destatis difieren ligeramente debido a la metodología. Pestel evalúa la proporción de hogares que viven en viviendas de su propiedad, mientras que los datos de Eurostat citados por Destatis se calculan a nivel de población. La propia oficina estadística alemana también publica un indicador de propiedad de vivienda del 41,9% para otra muestra de hogares.
El estudio del Pestel-Institut muestra que el problema es especialmente visible entre los alemanes jóvenes. Casi tres cuartas partes de los residentes de entre 25 y 45 años viven de alquiler. Los investigadores señalan como principales razones el aumento del coste de la construcción, de los tipos hipotecarios y la insuficiente accesibilidad de la compra de vivienda para las familias con ingresos medios.
Desde el año 2000, el coste de la construcción de edificios de apartamentos en Alemania, según el estudio, aumentó aproximadamente un 160%, mientras que los precios al consumidor crecieron mucho más lentamente. Incluso las familias con dos ingresos medios tienen dificultades para adquirir una vivienda propia en muchas regiones.
Al mismo tiempo, la situación se complica por la insuficiente oferta de nuevas viviendas. En 2025 se completó en Alemania la construcción de alrededor de 206,6 mil unidades residenciales – un 18% menos que un año antes, y este es el indicador más bajo desde 2012.
La elevada proporción de inquilinos es desde hace mucho tiempo una característica del modelo alemán del mercado inmobiliario. Un mercado desarrollado de alquiler a largo plazo, una fuerte protección de los inquilinos y una proporción históricamente relativamente baja de propietarios distinguen a Alemania de la mayoría de los países de Europa Central y Oriental, donde la inmensa mayoría de la población dispone de vivienda propia.
Al mismo tiempo, el coste del alquiler en los nuevos contratos también está aumentando rápidamente. Según datos de la Comisión Europea, en Alemania las nuevas tarifas de alquiler aumentaron aproximadamente un 50,8% entre 2013 y 2024, y en las siete ciudades más grandes, un 76,3%.
La evaluación del ciclo de vida de los edificios, o Life Cycle Assessment (LCA), está pasando gradualmente en Europa de ser una herramienta voluntaria a convertirse en un elemento de la normativa obligatoria, y está cambiando el enfoque respecto al diseño, la elección de materiales y el cálculo del coste real de un edificio a lo largo de todo su periodo de vida útil.
Así se recoge en un informe analítico de la empresa ucraniana de ingeniería y construcción Rauta, publicado el 20 de septiembre de 2026.
Según los datos del informe «Global Status Report for Buildings and Construction 2025-2026» del Programa de las Naciones Unidas para el Medio Ambiente (PNUMA) citados por la empresa, la construcción y el funcionamiento de los edificios representan casi el 50 % de la extracción global de materiales y alrededor del 37 % de las emisiones mundiales de dióxido de carbono. Esto hace que los inversores y los proyectistas presten mayor atención no solo al coste inicial de la construcción, sino también al impacto medioambiental del edificio a lo largo de décadas de uso.
El LCA evalúa el impacto de un edificio o de un material concreto sobre el medio ambiente desde el momento de la extracción de la materia prima hasta la producción, el transporte, la construcción, la explotación, la reparación, el desmantelamiento y el reciclaje o la eliminación final.
La metodología incluye el análisis del potencial de calentamiento global, el consumo de energía y agua, las emisiones a la atmósfera, al agua y al suelo, así como la generación de residuos. En Ucrania, este enfoque se basa, en particular, en las normas internacionales ISO 14040 e ISO 14044 y en la norma europea EN 15978.
Según la valoración de Rauta, la aplicación del ACV ya en la fase de diseño permite a los arquitectos y constructores comparar soluciones alternativas no solo en función del precio o de las características de aislamiento térmico, sino también en función de la huella de carbono total.
Esto permite modificar los materiales o las soluciones constructivas incluso antes de que comience la construcción, cuando los ajustes en el proyecto resultan mucho más económicos. El ACV también puede mejorar la puntuación de los edificios durante la certificación según los sistemas internacionales LEED, BREEAM y DGNB.
Un elemento importante de este análisis son las declaraciones ambientales de producto (EPD), que contienen datos contrastados sobre el impacto de un material concreto en el medio ambiente. La integración de esta información en el modelo BIM permite recalcular automáticamente los indicadores medioambientales de toda la obra tras introducir cambios en el proyecto.
Según Rauta, para el cálculo del LCA se utilizan tanto soluciones de software universales como SimaPro, Sphera LCA y openLCA, como sistemas especializados para la construcción como Athena Impact Estimator y Preoptima, así como complementos para Revit, en particular One Click LCA, Tally y Beacon.
La aplicación de esta metodología también modifica los criterios de selección de los materiales de construcción. Se da prioridad a las soluciones con un menor índice de carbono incorporado, una vida útil prolongada, la posibilidad de reparación y sustitución sin interrumpir el funcionamiento del edificio, así como la reutilización o el reciclaje.
En Rauta señalan que, según estos criterios, las estructuras portantes y de cerramiento de acero pueden presentar una serie de ventajas gracias a su menor peso, a los menores costes de cimentación y transporte, así como a la posibilidad de reciclar el acero y reutilizar las estructuras metálicas, las chapas perfiladas, los paneles sándwich y los elementos de fachada.
Un factor especialmente importante para el mercado de la construcción ucraniano es el cambio en la normativa europea.
La Directiva de la UE sobre la eficiencia energética de los edificios (EPBD) (UE) 2024/1275 prevé la introducción gradual de la contabilización de la huella de carbono total de los nuevos edificios a lo largo de todo su ciclo de vida. A partir de 2028, el indicador de potencial de calentamiento global (GWP) deberá incluirse en los certificados de eficiencia energética de los nuevos edificios de gran tamaño con una superficie superior a 1 000 m², y a partir de 2030, en todos los edificios de nueva construcción.
En Ucrania aún no existe la obligación de realizar cálculos de LCA, por lo que esta metodología se utiliza principalmente en proyectos con clientes internacionales o con financiación internacional.
Al mismo tiempo, la Orden n.º 168 del Ministerio de Desarrollo de las Comunidades y los Territorios, de 6 de febrero de 2025, que establece los requisitos para los edificios con un nivel de consumo energético cercano a cero, sienta las bases para una transición gradual de la evaluación exclusiva de la eficiencia energética a una evaluación más amplia del ciclo de vida.
En Rauta consideran que la integración europea y la reconstrucción posguerra pueden suponer un estímulo adicional para la difusión del ACV en Ucrania, ya que las organizaciones financieras internacionales y los donantes se orientan cada vez más hacia proyectos que cumplen con los estándares europeos de eficiencia energética y construcción sostenible.
Las empresas que empiecen a utilizar el ACV antes incluso de que se introduzcan requisitos normativos obligatorios pueden obtener ventajas en forma de menores costes de explotación, una mayor capacidad para atraer financiación internacional y una adaptación más rápida a la futura normativa europea.
Un instrumento distinto es el Life Cycle Costing (LCC), que no evalúa el impacto medioambiental, sino el coste total de propiedad de un edificio a lo largo de su ciclo de vida. La combinación de la LCA y el LCC permite al inversor evaluar simultáneamente las consecuencias medioambientales y los costes financieros a largo plazo de las distintas soluciones de proyecto.
De este modo, el enfoque de la evaluación de un edificio está pasando gradualmente de minimizar el coste inicial de construcción a analizar el coste total y el impacto medioambiental a lo largo de décadas de explotación.
Fuente original: artículo de Rauta «Cómo la evaluación del ciclo de vida de los edificios está cambiando el enfoque del diseño y la selección de materiales», publicado el 20 de septiembre de 2026. Rauta: evaluación del ciclo de vida de los edificios
Entre enero y agosto de 2026, Ucrania produjo 4,1 millones de toneladas de leche cruda, lo que supone un descenso del 13 % en comparación con el mismo periodo de 2025, según informó la Asociación de Productores de Leche (APL), citando datos preliminares de la Oficina Estatal de Estadística.
Entre enero y agosto, la participación de las explotaciones agrícolas en la producción de leche cruda fue del 54 %, mientras que la de las explotaciones particulares fue del 46 %.
Las explotaciones particulares produjeron en agosto 268 000 toneladas de leche cruda, lo que supone un 5,2 % menos que en julio y un 28 % menos que en agosto de 2025. Entre enero y agosto, su producción se redujo un 27 %, hasta alcanzar los 1,89 millones de toneladas.
Las empresas produjeron en agosto 275 700 toneladas de leche cruda, lo que supone un 1,9 % menos que en julio, pero un 2,8 % más que en agosto de 2025. Entre enero y agosto, la producción de leche en las explotaciones lecheras aumentó un 5 %, hasta alcanzar los 2,21 millones de toneladas.
El sector industrial está aumentando la producción de leche cruda en comparación con el mismo periodo del año pasado, sobre todo gracias a las regiones occidentales.
«La región de Rivne registra las tasas de crecimiento más altas en la producción de leche cruda. La mejora de la eficiencia de la ganadería lechera ha contribuido al aumento de los volúmenes de producción en la región de Chernígov. Entre las regiones con mayores tasas de crecimiento de la producción se encuentran las occidentales de Lviv, Ternópil e Ivano-Frankivsk, así como Chernígov y Zhitomir. No obstante, la región de Poltava sigue siendo líder en la producción de leche cruda», se indica en el comunicado.
Entre enero y agosto, alrededor del 55 % de la leche cruda producida por las explotaciones agrícolas correspondió a cinco regiones: Poltava —318,7 mil toneladas—, Cherkasy —267,8 mil toneladas—, la de Jmelnytskyi —210,9 mil toneladas—, la de Chernígov —208,2 mil toneladas— y la de Vinnytsia —199,3 mil toneladas—.
La AVM prevé un aumento de los precios de los productos lácteos debido al incremento de los gastos de transporte para su distribución a las cadenas comerciales, como consecuencia de los bombardeos rusos y del alargamiento de la cadena logística. Esto podría provocar una reducción del consumo por parte de la población y una disminución de la producción de productos lácteos frescos.
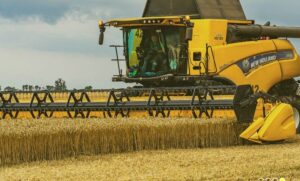
A fecha de 22 de septiembre, los agricultores ucranianos habían trillado 7 millones de hectáreas, es decir, el 61 % de la superficie prevista, según informó el servicio de prensa del Ministerio de Política Agraria y Alimentación.
La cosecha bruta de cereales y leguminosas asciende a 32,95 millones de toneladas, con un rendimiento medio de 47 ts/ha.
Se han cosechado 25,31 millones de toneladas de trigo en 5,11 millones de hectáreas, con un rendimiento medio de 49,5 ts/ha, y 6,39 millones de toneladas de cebada en 1,48 millones de hectáreas, con un rendimiento de 43,3 ts/ha. La cosecha de estos cultivos ha finalizado.
Se han cosechado 812,2 mil toneladas de guisantes en una superficie de 301,9 mil hectáreas, con un rendimiento medio de 26,9 ts/ha; de mijo, 62,2 mil toneladas en 26,9 mil hectáreas, con un rendimiento de 23,2 ts/ha; de trigo sarraceno, 37 100 toneladas en 26 600 hectáreas con un rendimiento de 13,9 ts/ha; y de maíz, 339 800 toneladas en 67 900 hectáreas con un rendimiento de 50 ts/ha.
Los agricultores de las regiones del sur y del centro cosecharon los mayores volúmenes de cereales. En la región de Odesa se cosecharon 4,83 millones de toneladas de cereales en una superficie de 1,19 millones de hectáreas; en la de Dnipropetrovsk, 2,72 millones de toneladas en 663,3 mil hectáreas; y en la de Kirovohrad, 2,43 millones de toneladas en 561 mil hectáreas.
El rendimiento medio más alto de los cereales se registró en las explotaciones de la región de Jmelnytskyi (70,6 ts/ha), Sumy (60,6 ts/ha) y Kiev (55,8 ts/ha).
Se han cosechado más de 6 millones de toneladas de cultivos oleaginosos en unas 2,4 millones de hectáreas. En concreto, ha finalizado la cosecha de colza, con 3,857 millones de toneladas obtenidas en una superficie de 1,33 millones de hectáreas, con un rendimiento de 29 ts/ha.
Se han cosechado 1,5 millones de toneladas de girasol en 756,2 mil hectáreas, lo que supone el 14 % de la superficie prevista, con un rendimiento de 19,8 ts/ha.
En cuanto a la soja, se han cosechado 655,4 mil toneladas en 327,6 mil hectáreas, lo que supone el 21 % de la superficie prevista, con un rendimiento de 20 ts/ha.
Asimismo, los agricultores han comenzado la cosecha de remolacha azucarera. Se han cosechado 19,3 mil toneladas de una superficie de 0,45 mil hectáreas, con un rendimiento medio de 428,9 ts/ha.
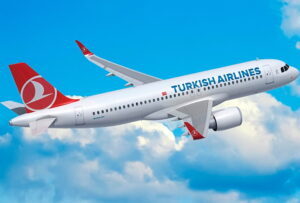
Según informa Experts.news, Turkish Airlines ocupó el primer puesto entre las aerolíneas europeas en la clasificación regional de los World Airline Awards 2026 de la organización internacional Skytrax, publicada el 18 de septiembre.
El segundo puesto entre las aerolíneas europeas lo ocupó Air France, y el tercero, Lufthansa. A continuación se sitúan Iberia, Virgin Atlantic, Swiss International Air Lines, British Airways, KLM Royal Dutch Airlines, Austrian Airlines y Finnair.
De este modo, la clasificación de las diez mejores aerolíneas de Europa queda así: Turkish Airlines, Air France, Lufthansa, Iberia, Virgin Atlantic, Swiss, British Airways, KLM, Austrian Airlines y Finnair.
Skytrax también ha publicado clasificaciones específicas por regiones de Europa.
En Europa Occidental, el primer puesto lo ocupó Air France, el segundo, Lufthansa, y el tercero, Virgin Atlantic. En Europa del Norte, la líder fue Finnair, seguida de SAS Scandinavian e Icelandair.
En Europa del Sur, el primer puesto también lo ocupó Turkish Airlines, el segundo, Iberia, y el tercero, Vueling Airlines.
En Europa Central, la polaca LOT Polish Airlines encabezó la clasificación. El segundo puesto lo ocupó Wizz Air y el tercero, Croatia Airlines. Para los pasajeros ucranianos, estas compañías aéreas revisten una especial importancia práctica, ya que, tras el cierre del espacio aéreo civil de Ucrania, una parte significativa de los vuelos internacionales se realiza a través de los aeropuertos de los países europeos vecinos.
En Europa del Este, la líder de la clasificación de 2026 fue la letona airBaltic. En segundo lugar se situó Air Serbia y, en tercer lugar, Georgian Airways. También entraron en el top 5 Bulgaria Air y la rumana TAROM.
Los World Airline Awards se elaboran a partir de una encuesta internacional realizada a los pasajeros. El estudio de 2025/2026 se llevó a cabo entre septiembre de 2025 y agosto de 2026 y abarcó a más de 300 aerolíneas. Los encuestados representaban a más de 100 nacionalidades.



