
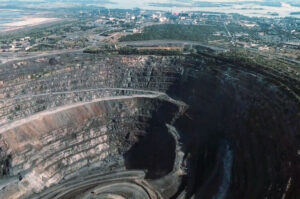
La sociedad limitada «Complejo Minero y de Enriquecimiento de Yeriistivsk» (EGZK, ciudad de Gorishni Plavni, región de Poltava), que forma parte de la empresa minera Ferrexpo, cuyo accionista mayoritario es Konstantin Zhevago, entre enero y junio de este año redujo sus pérdidas netas en un 21,9 % en comparación con el mismo periodo del año anterior, pasando de 805,243 millones de UAH a 629,283 millones de UAH.
Según el informe provisional de la empresa, al que ha tenido acceso la agencia «Interfax-Ucrania», los ingresos por actividades ordinarias durante este periodo se redujeron 5,5 veces, pasando de 7 274,247 millones de hryvnias a 1 326,967 millones de hryvnias.
Las pérdidas no cubiertas a finales de junio de 2026 ascendían a 1 190,199 millones de hryvnias.
Como ya se informó, la EGZK redujo en enero-marzo de este año sus pérdidas netas en un 11,7 % en comparación con el mismo periodo del año anterior, pasando de 374,477 millones de hryvnias a 330,780 millones de hryvnias, los ingresos por actividades ordinarias durante este periodo se redujeron 14,7 veces, pasando de 5 898,156 millones de UAH a 400,753 millones de UAH.
El informe oficial correspondiente al año 2025 aún no se ha publicado. Por otra parte, la EGZK registró en enero-septiembre de 2025 unas pérdidas netas de 879,341 millones de UAH, mientras que en el mismo periodo de 2024 obtuvo un beneficio de 514,369 millones de UAH. Los ingresos durante este periodo se redujeron un 45,3 %, hasta los 8 124,766 millones de UAH. Los beneficios no distribuidos a finales de septiembre de 2025 ascendían a 171,842 millones de UAH.
Según datos de YouControl, las pérdidas netas de YEGZK en 2025 ascendieron a 1 488,580 millones de UAH, mientras que los ingresos fueron de 8 773,725 millones de UAH.
La sociedad limitada obtuvo en 2024 un beneficio neto de 1 084,107 millones de UAH, frente a los 1 832,538 millones de UAH de 2023.
La sociedad de responsabilidad limitada «Yeristivskyi GZK» extrae mineral de hierro de alta y baja calidad. La sociedad se constituyó el 14 de julio de 2008. A 31 de diciembre de 2024, la plantilla de la empresa ascendía a 1 797 personas (en 2023: 1 789 personas).
Según el informe anual, a 31 de diciembre de 2024, Ferrexpo AG (Suiza) posee el 99,999 % de las participaciones de la sociedad de responsabilidad limitada «EGZK», mientras que la sociedad de responsabilidad limitada «Ferrexpo Service» (Ucrania) posee el 0,001 %.
Al mismo tiempo, se señala que el control sobre la sociedad de responsabilidad limitada «Ferrexpo Service» lo ejerce la empresa Ferrexpo AG, que es propiedad al 100 % de Ferrexpo plc (la sociedad matriz final). Una participación inferior al 50 % en Ferrexpo plc la ostenta, en última instancia, Minso Trust, cuyos beneficiarios son Konstantín Zhevago y sus familiares más cercanos, y que fue creada para gestionar la participación en el grupo de empresas Ferrexpo.
El capital social de la sociedad limitada «YEGOK» asciende a 8 263,698 millones de hryvnias.
FERREXPO, ingresos, Mina de Hierro de Yeristovsk, pérdidas, мінерал
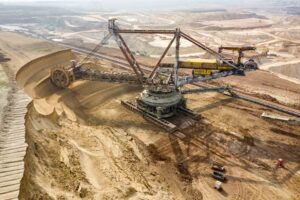
La sociedad anónima «Compañía Minera y Química Unificada» (OGHK, UMCC Titanium) multiplicó por 2,5 sus pérdidas netas entre enero y junio de este año en comparación con el mismo periodo del año anterior, pasando de 295,030 millones de UAH a 745,401 millones de UAH.
Según el informe provisional de la empresa, al que ha tenido acceso la agencia «Interfax-Ucrania», los ingresos por actividades ordinarias durante este periodo aumentaron un 34,8 %, hasta alcanzar los 1 117,088 millones de hryvnias.
Las pérdidas no cubiertas a finales de junio ascendían a 3 515,530 millones de hryvnias.
Como se informó, OGHK duplicó sus pérdidas netas en el primer trimestre de 2026 en comparación con el mismo periodo del año anterior, pasando de 203,236 millones de hryvnias a 411,235 millones de hryvnias. Los ingresos por actividades ordinarias durante este periodo aumentaron hasta los 331,342 millones de UAH, frente a los 239,604 del primer trimestre de 2025.
En 2025, la empresa registró unas pérdidas netas de 2 118,156 millones de UAH, mientras que en 2024 obtuvo un beneficio de 17,009 millones de UAH, mientras que los ingresos por actividades ordinarias ascendieron a 1 510,751 millones de UAH (en 2024: 2 851,180 millones de UAH).
En 2025, la plantilla total de OGHK ascendía a 4 443 personas, de las cuales 3 031 pertenecían a VGMK y 1 194 a IGZK.
La sociedad «Cement Ukraine», controlada por NEQSOL Holding, adquirió OGHK en una subasta celebrada el 9 de octubre de 2024 por un importe de 3 938 millones 351,58 hryvnias. El 19 de noviembre de 2024, la FGIU y la sociedad «Cemin Ucrania» S.L. firmaron el contrato n.º 217 de compraventa del 100 % del paquete accionarial de OGHK. El 29 de mayo de 2025, la Comisión Antimonopolio de Ucrania concedió la autorización para la concentración. El 10 de junio de 2025, la sociedad limitada «Cemin Ucrania» pasó a ser propietaria del 100 % de las acciones de la sociedad. La sociedad limitada «Cemin Ucrania» forma parte del grupo internacional de empresas NEQSOL, cuya sociedad matriz final es NEQSOL Holding B.V. (Países Bajos), propiedad del ciudadano azerbaiyano Nasib Hasanov.
OGHK cuenta con dos filiales: el Complejo Minero y Metalúrgico de Vilnohirsk (VGMK, región de Dnipropetrovsk) y el Complejo Minero y de Enriquecimiento de Irshan (IGZK, región de Zhytomyr). La actividad principal de OGHK es la extracción a cielo abierto de minerales de titanio, así como la producción y el comercio al por mayor de concentrados de minerales de titanio (arena de circón, ilmenita, rutilo, disteno-silimanita, staurolita y cuarzo).
Según datos de la Agencia Nacional de Valores (ANV) correspondientes al primer trimestre de 2026, la sociedad «Cemin Ucrania» S.L. es propietaria del 100 % de las acciones de OGHK.
El capital social de la sociedad anónima privada «OGHK» asciende a 1.994 mil millones de UAH, y el valor nominal de cada acción es de 1 UAH.
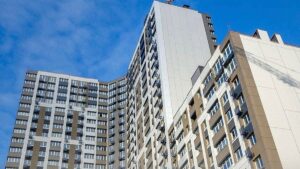
El indicador de confianza empresarial en el mercado ucraniano de la construcción aumentó en el tercer trimestre de 2026 en 4 puntos porcentuales (p.p.) con respecto al segundo trimestre, hasta situarse en «menos» 21,1 %, según informó la Oficina Estatal de Estadística (Servicio Estatal de Estadística). Según los datos de una encuesta realizada por este organismo entre empresas del sector de la construcción, la valoración del volumen actual de pedidos mejoró en 6,3 p.p., hasta situarse en el «-» 35,2 %. Así, el 60 % de las empresas encuestadas valoró su volumen actual de pedidos como normal para la temporada, mientras que el 38 % lo consideró insuficiente.
El 61 % de los encuestados espera un aumento de los precios de sus servicios al cierre del tercer trimestre del presente año. Solo el 2 % de los encuestados prevé una reducción del coste de las obras de construcción, mientras que el 36 % no espera ningún cambio en la política de precios.
Según los datos de la Oficina Estatal de Estadística, las empresas participantes en la encuesta cuentan con pedidos para una media de seis meses, lo que se corresponde con el indicador anterior a la guerra a principios de 2022.
La Oficina de Estadística señala que, en el tercer trimestre de 2026, la construcción se verá afectada negativamente por la escasez de mano de obra (53,6 %), las restricciones financieras (47,9 %), la demanda insuficiente (20,7 %) y otros factores (42,3 %).
Alrededor del 25 % de las empresas encuestadas prevé una reducción de la plantilla entre julio y septiembre, mientras que el 56 % considera que su número se mantendrá sin cambios y el 19 % prevé una ampliación de la plantilla.
Según datos de la Oficina Estatal de Estadística, el 43 % de los encuestados señaló un aumento del volumen de obras de construcción realizadas durante el último trimestre, mientras que el 22 % indicó una reducción de dicho volumen.
La encuesta reveló que, para el 98 % de las empresas constructoras ucranianas, resulta bastante complicado predecir la evolución futura de la situación empresarial.
Los datos estadísticos se presentan sin tener en cuenta los territorios ocupados temporalmente por la Federación de Rusia ni parte de los territorios en los que se están llevando a cabo (o se han llevado a cabo) acciones bélicas.
Expectativas empresariales, mercado de la construcción, Oficina Estatal de Estadística, UCRANIA
La Administración del presidente de EE. UU., Donald Trump, está estudiando la posibilidad de introducir fianzas reembolsables de hasta 100 000 dólares para determinados extranjeros que soliciten visados de inmigración y tarjetas verdes a través de los consulados estadounidenses en el extranjero.
La propuesta la están elaborando el Departamento de Estado de EE. UU. junto con el Departamento de Seguridad Nacional. Aún no se ha tomado una decisión definitiva, ni se han publicado las normas oficiales ni la lista de categorías de solicitantes. El importe de la fianza que se está debatiendo podría determinarse de forma individual y ser tanto inferior como superior a la cantidad orientativa de 100 000 dólares.
Se prevé que el requisito se pruebe inicialmente con ciudadanos de un número limitado de países. La fianza podrá ser abonada tanto por el propio solicitante como por familiares o patrocinadores que residan en EE. UU.
Según datos de The Wall Street Journal, está previsto devolver el dinero una vez que el inmigrante haya obtenido la ciudadanía estadounidense. La naturalización suele ser posible no antes de cinco años tras la obtención del estatus de residente permanente. De este modo, una cantidad considerable podría permanecer bloqueada durante varios años.
El Departamento de Estado ha declarado que está estudiando las facultades ya existentes que permiten exigir una garantía financiera a determinados solicitantes. El objetivo de la iniciativa es confirmar que el futuro inmigrante dispone de los medios necesarios para mantenerse por sí mismo y no dependerá de la ayuda pública.
La legislación estadounidense permite denegar la concesión de un visado a un extranjero que, a juicio del funcionario consular, sea un posible beneficiario de ayudas públicas. En la evaluación se tienen en cuenta la edad, el estado de salud, la formación, las competencias profesionales, los recursos económicos y la situación familiar del solicitante.
La normativa federal vigente ya prevé la posibilidad de conceder un visado de inmigración tras el pago de una fianza, siempre que esta elimine el riesgo de que el solicitante sea considerado una carga financiera potencial para el Estado. Dicha fianza podrá liberarse tras la naturalización, la salida definitiva de EE. UU. o el fallecimiento del extranjero, siempre que no se hayan incumplido las condiciones.
El mecanismo propuesto no debe confundirse con el programa piloto vigente de fianzas para los visados turísticos y de negocios B-1/B-2. En el marco de este programa, a determinados solicitantes procedentes de países con un alto índice de incumplimientos del régimen de visados se les puede exigir una fianza reembolsable de hasta 15 000 dólares.
La introducción de una fianza de 100 000 dólares podría limitar considerablemente el acceso a la inmigración familiar para los solicitantes con ingresos medios y bajos. Las visas de inmigración suelen ser solicitadas por cónyuges, padres, hijos y otros familiares de ciudadanos o residentes permanentes de EE. UU.
Por el momento, se trata únicamente de una iniciativa que se está estudiando. Los solicitantes no están obligados a abonar dicha fianza hasta que se publique la decisión oficial y se reciba la correspondiente notificación del consulado estadounidense.
El presidente de EE. UU., Donald Trump, ha afirmado que el acuerdo sobre recursos de tierras raras firmado con Ucrania garantiza a Estados Unidos el acceso a los recursos minerales ucranianos y podría resultar más beneficioso que el volumen de la ayuda estadounidense concedida.
«Hemos firmado un acuerdo sobre elementos de tierras raras… Tenemos un contrato firmado. En lo que respecta a los recursos de tierras raras, podemos acceder a ellos en cualquier momento. Queremos llevarnos prácticamente todo lo que queramos. Ha sido un acuerdo bastante ventajoso», declaró Trump en una entrevista concedida al canal de televisión «La Voz de la América Real».
Según el presidente de EE. UU., Ucrania es «muy rica» en recursos de tierras raras y, en su opinión, el valor del acuerdo alcanzado podría superar con creces el importe de la ayuda estadounidense.
Supuso que el valor del acceso a los recursos podría superar los 300 000 millones de dólares estadounidenses; sin embargo, el contrato sigue siendo rentable y Washington «recuperará su dinero».
El análisis sobre los elementos de tierras raras está disponible en el canal de YouTube del centro de análisis Experts Club: https://youtu.be/UHeBfpywpQc?si=CWejQ_1mj5Si5DwD
Según señala Fixygen, el mercado de criptomonedas cierra la semana del 27 de julio al 1 de agosto con una tendencia predominantemente a la baja, en un contexto marcado por la postura cautelosa de la Reserva Federal de EE. UU., los flujos inestables hacia los fondos cotizados en bolsa y los débiles resultados de Coinbase, la mayor plataforma de cripto de EE. UU.
A fecha de 1 de agosto, el bitcoin cotizaba en torno a los 63 000 dólares, frente a los aproximadamente 65 300 dólares del inicio de la semana. De este modo, la primera criptomoneda ha perdido alrededor del 3,6 %.
El Ethereum subió a principios de semana hasta casi los 1.950 dólares, pero luego también se vio sometido a presión. La mayoría de las principales altcoins no lograron consolidar una tendencia alcista sostenida, ya que los inversores prefirieron reducir sus posiciones en activos de mayor riesgo. Solana se mantuvo durante la semana principalmente en el rango de 70 a 76 dólares.
El principal acontecimiento macroeconómico de la semana fue la reunión de la Reserva Federal de EE. UU. celebrada los días 28 y 29 de julio. La Fed mantuvo el rango objetivo de los tipos de interés de los fondos federales en el 3,5-3,75 %. Al mismo tiempo, el regulador señaló que la inflación sigue por encima del objetivo del 2 %, debido, en particular, al aumento de los precios de la energía y a otras consecuencias del conflicto en Oriente Próximo. Otra señal de endurecimiento fue que tres miembros del Comité Federal de Operaciones de Mercado Abierto se mostraron a favor de subir los tipos en 0,25 puntos porcentuales.
Para las criptomonedas, esto supone el mantenimiento de una liquidez en dólares cara. En un entorno de tipos elevados, los inversores obtienen una rentabilidad atractiva con los bonos del Estado y los instrumentos monetarios, lo que limita la entrada de capital hacia el bitcoin y las altcoins.
El mercado esperaba, como mínimo, un tono más moderado por parte de la Reserva Federal, por lo que la ausencia de señales sobre una próxima bajada de los tipos de interés fue una de las causas del debilitamiento del bitcoin en la segunda mitad de la semana.
Los ETF de bitcoin al contado estadounidenses cerraron la semana con una salida neta acumulada de unos 61,5 millones de dólares. El lunes y el martes, los inversores retiraron 11,6 millones y 49,7 millones de dólares, respectivamente. El miércoles, los fondos registraron una entrada de 32,1 millones de dólares, y el jueves, de 233,1 millones. Sin embargo, el viernes se volvieron a retirar 265,4 millones de dólares. Esta dinámica indica que, por el momento, no existe una demanda institucional sostenida. Los flujos positivos se mantienen durante uno o dos días, tras lo cual dan paso a ventas comparables o incluso más significativas.
La salida del viernes del fondo IBIT de BlackRock resultó especialmente notable: 122,7 millones de dólares. Del FBTC de Fidelity se retiraron 54,8 millones de dólares, y del GBTC de Grayscale, 52,6 millones de dólares.
Mientras los ETF de bitcoin no vuelvan a registrar una entrada estable de fondos, la recuperación del precio por encima de los próximos niveles de resistencia resultará complicada.
Los resultados financieros de Coinbase ejercieron una presión adicional sobre el mercado. La mayor plataforma pública de cripto de EE. UU. anunció su tercer trimestre consecutivo de pérdidas. Tras la publicación del informe, las acciones de Coinbase cayeron, y los analistas señalaron las difíciles condiciones para el comercio de criptomonedas y la falta de claridad sobre los plazos para la recuperación de los volúmenes de operaciones.
La disminución de la actividad de los inversores minoristas es uno de los principales riesgos para el mercado. A pesar del aumento de la cuota de Coinbase en el comercio de criptomonedas hasta el 10,3 %, los volúmenes totales del mercado siguen siendo débiles.
Al mismo tiempo, la empresa sigue reduciendo su dependencia de las comisiones por operaciones al contado y desarrolla negocios relacionados con los stablecoins, los derivados, la custodia de activos digitales y la infraestructura de blockchain. Sin embargo, se trata más bien de un factor positivo a largo plazo y, por el momento, no compensa la disminución de la actividad especulativa.
Una de las tendencias de la semana ha seguido siendo la tendencia de los inversores a centrarse en los activos digitales más grandes y con mayor liquidez. Cuando los riesgos macroeconómicos se intensifican, el capital suele salir de los tokens pequeños más rápidamente que del bitcoin. Como resultado, las altcoins pueden caer incluso si el precio de la primera criptomoneda se mantiene relativamente estable.
Ethereum mantiene un soporte fundamental gracias al uso de su red en las finanzas descentralizadas, la tokenización de activos y los proyectos de infraestructura. Sin embargo, para una recuperación sostenible, necesita que se recupere la demanda en todo el mercado de las criptomonedas y que el bitcoin se estabilice.
Solana y otros activos altamente volátiles pueden experimentar repuntes a corto plazo, pero sin un aumento de la liquidez, es muy probable que dichos movimientos sigan siendo inestables.
El escenario base para principios de agosto sigue siendo la consolidación del bitcoin en el rango de los 60 000-66 000 dólares. La zona de soporte más cercana se sitúa en los niveles de 62 000-63 000 dólares. Sin embargo, el umbral psicológico y técnico clave sigue siendo los 60 000 dólares. Un recrudecimiento de las tensiones geopolíticas o la continuación de las salidas de capital de los ETF podrían llevar a que se vuelva a poner a prueba este nivel.
Un cierre por debajo de los 60 000 dólares aumentaría la probabilidad de un movimiento hacia la zona de los 55 000-58 000 dólares. Para que se materialice este escenario, sería necesaria la combinación de varios factores negativos: un mayor fortalecimiento del dólar, un aumento de la rentabilidad de los bonos estadounidenses, importantes salidas de capital de los ETF y un empeoramiento de la situación en los mercados bursátiles.
Para que el bitcoin recupere su tendencia alcista, es necesario volver a situarse por encima de la zona de los 64 700-66 000 dólares. En ese caso, los siguientes niveles de referencia podrían ser los 68 000 y los 70 000 dólares.
Un escenario positivo sería posible si se restableciera un flujo constante de fondos hacia los ETF de bitcoin, se redujeran los riesgos geopolíticos y se publicaran datos económicos débiles en EE. UU., lo que reforzaría las expectativas de una futura flexibilización de la política monetaria de la Reserva Federal.
En caso de que el mercado se estabilice, el Ethereum podría intentar volver a situarse por encima de los 1.900 dólares. Sin embargo, si el bitcoin cayera hasta los 60.000 dólares, la presión sobre la segunda criptomoneda y la mayoría de las altcoins se intensificaría.
Por lo tanto, a principios de agosto, el mercado seguirá siendo, con toda probabilidad, volátil y dependerá principalmente de los flujos hacia los ETF estadounidenses, las estadísticas macroeconómicas de EE. UU. y la situación en Oriente Próximo. Por el momento no hay una señal clara de que la corrección haya concluido, pero si el bitcoin se mantiene en el nivel de los 60 000 dólares, se mantendrá la posibilidad de una recuperación posterior.
El bitcoin es la criptomoneda con mayor capitalización, creada en 2009. Ethereum es la segunda moneda digital más grande y se utiliza como activo base de la red de contratos inteligentes de Ethereum.



