
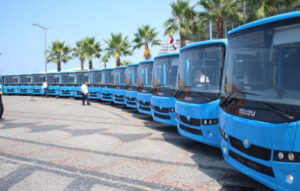
La sociedad anónima «Cherkasy Bus» cerró el periodo de enero a septiembre de 2026 con un beneficio neto de 82,27 millones de UAH, lo que supone un 69,2 % más que la cifra correspondiente de 2025, entre los que destaca que, entre julio y septiembre, esta cifra se multiplicó por 2,4 en comparación con el tercer trimestre de 2025, hasta alcanzar los 67,1 millones de hryvnias.
Según el informe provisional de la empresa publicado en el sistema de divulgación de información de la Comisión Nacional de Valores y del Mercado de Valores (CNVM), los ingresos netos por ventas durante los nueve meses aumentaron de forma insignificante, hasta alcanzar los 1 014,3 millones de hryvnias, de los cuales, en el tercer trimestre, el incremento fue del 25 % respecto al periodo julio-septiembre de 2025, hasta alcanzar los 568 millones de UAH.
En comparación con el segundo trimestre del año en curso, la fábrica multiplicó por 4,4 su beneficio neto en el tercer trimestre, mientras que los ingresos netos se redujeron ligeramente.
Entre enero y septiembre, la fábrica aumentó su beneficio bruto en un 12 %, hasta los 220,6 millones de grivnas, gracias a un crecimiento del beneficio operativo del 57,8 %, hasta los 110,4 millones de grivnas.
El beneficio no distribuido a finales de septiembre ascendía a 428,4 millones de grivnas.
Según el informe, «Cherkasy Bus» fabricó entre enero y septiembre 308 autobuses por un valor de 919,5 millones de hryvnias (de los cuales 105 se fabricaron en el tercer trimestre de 2026) y vendió 293 autobuses por un valor de 920,9 millones de hryvnias (124 unidades).
Además, se fabricaron 90 camiones por un valor de 193 millones de hryvnias y se vendieron 93 vehículos por un valor de 198,2 millones de hryvnias.
Según se informó, los planes preliminares de la empresa para el año en curso prevén fabricar 385 autobuses Ataman, montar 300 camiones Isuzu, así como 302 camionetas Isuzu (lo que se ajusta a los planes para 2025).
De hecho, en 2025, la fábrica redujo la producción de autobuses en un 8 % con respecto al año anterior, hasta las 391 unidades, y la de camiones en un 1,9 % (6 unidades), hasta las 315 unidades. Se vendieron 393 autobuses (un 7,5 % menos) y 240 camiones (un 24,8 % menos).
Fundada en 1994, la fábrica «Cherkasy Bus» fabrica autobuses de clase pequeña Ataman (en particular, urbanos, de cercanías, escolares y especializados), así como otros vehículos sobre chasis de la marca japonesa Isuzu, en concreto, mediante el montaje por grandes conjuntos de camiones Isuzu con una capacidad de carga de entre 3 y 18 toneladas (volquetes, camiones de bomberos, de emergencia y reparación, plataformas elevadoras y con superestructura —para «Ukrposhta», las comunidades territoriales y la Policía Estatal de Fronteras de Ucrania).
Además, la fábrica produce camionetas Isuzu para la Policía Nacional, el Servicio Estatal de Emergencias, la Policía Estatal de Fronteras, las patrullas forestales y para empresas energéticas y de gas.
Según sus datos, dos tercios de la producción corresponden a pedidos del sector público.
La fábrica cerró el año 2025 con un beneficio neto de casi 83 millones de UAH, un 32 % menos que en 2024, debido a una ligera caída de los ingresos netos, que se situaron en 1 733 millones de UAH. No tenía previsto repartir dividendos.
A principios de 2026, la empresa contaba con 374 empleados, 33 menos que a principios de 2025.
El primer ministro de Canadá, Mark Carney, anunció el pasado viernes que su país destinará 500 millones de euros al préstamo de 90 000 millones de euros que la Unión Europea tiene previsto conceder a Ucrania, según informa la APA.
«En cuanto al préstamo para Ucrania… 500 millones de euros serán nuestra aportación inicial. Se trata de un mecanismo muy importante y eficaz, y valoro enormemente la iniciativa de la presidenta de la Comisión Europea, Ursula von der Leyen, de los miembros de la Comisión y del presidente Costa para su creación, utilizando activos congelados con el fin de proporcionar a Ucrania una financiación que necesita con urgencia», declaró Carney durante una rueda de prensa conjunta con la presidenta de la Comisión Europea, Ursula von der Leyen, y el presidente del Consejo Europeo, António Costa.
El primer ministro de Canadá señaló que la contribución de su país es un ejemplo de la puesta en práctica de la recientemente anunciada asociación de Canadá con la Unión Europea, y añadió que se trata de una «alianza positiva».
El grupo asegurador «TAS» (Kiev) recaudó entre enero y agosto de 2026 6.253 mil millones de hryvnias en primas de seguros, lo que supone un 9,4 % más que en el mismo periodo de 2025.
Según se indica en la página web de la aseguradora, los ingresos por seguro a todo riesgo (CASCO) en los nueve primeros meses representaron el 14,2 % del volumen total de primas, es decir, 887,6 millones de hryvnias (+20,3 %), en el seguro de responsabilidad civil de automóviles (OSCPV), el 51,7 %, es decir, 3.234 millones de grivnas (+9,3 %), y en la «Tarjeta Verde», el 13,54 %, es decir, 852,8 millones de grivnas.
Además, en virtud de los contratos de seguro médico voluntario (DMS), el grupo asegurador «TAS» recaudó entre enero y septiembre 637,1 millones de UAH en primas, lo que representa el 10,2 % del volumen total de primas captadas y supone un aumento del 15,3 % respecto a la cifra correspondiente del año anterior; en los contratos de seguro de bienes, 90,5 millones de UAH (+27,4 %).
En cuanto al resto de contratos de seguro, la compañía recaudó 551 millones de hryvnias en primas, un 26,6 % más que el año pasado.
La compañía también señala que, en los nueve primeros meses de 2026, pagó 3.107 mil millones de UAH en concepto de indemnizaciones por los contratos de seguro suscritos, lo que supone un 49,9 % más —o, de hecho, una vez y media más— que los pagos realizados por la compañía entre enero y septiembre de 2025.
En concreto, los pagos de la compañía de seguros «TAS» por el seguro a todo riesgo (CASCO) aumentaron un 20,1 %, hasta alcanzar los 603,44 millones de hryvnias, lo que equivale al 19,42 % del volumen total de pagos de la aseguradora, en el seguro de responsabilidad civil de automóviles (OSCPV), se multiplicaron por 2,1 hasta alcanzar los 1.574 millones de grivnas, lo que representa el 50,66 % del importe total de los pagos de la compañía; en concepto de la «Tarjeta Verde», el Grupo Asegurador «TAS» pagó 479,24 millones de grivnas, es decir, el 15,42 % del total de los pagos.
En virtud de los contratos de seguro médico voluntario, el grupo asegurador «TAS» pagó durante los nueve meses 359,46 millones de UAH, lo que representa el 11,57 % del volumen total de indemnizaciones de la compañía y supera en un 28,2 % la cifra del año anterior.
Al mismo tiempo, los pagos por contratos de seguro de bienes aumentaron un 19,4 % en el año, hasta alcanzar los 21,71 millones de hryvnias. En cuanto a otros contratos de seguro, el Grupo Asegurador «TAS» pagó entre enero y septiembre 69,11 millones de hryvnias, un 40,5 % más que el año pasado.
El Grupo Asegurador «TAS» se constituyó en 1998. Es una compañía universal que ofrece más de 80 tipos de productos de seguros, tanto voluntarios como obligatorios. Cuenta con una amplia red regional: 28 direcciones regionales y sucursales, y 450 oficinas de ventas repartidas por todo el territorio de Ucrania.
indemnización, prima, seguro obligatorio de responsabilidad civil de vehículos, seguros, TAS
El Gobierno italiano ha propuesto aplicar, a partir del 1 de enero de 2027, un impuesto sobre las plusvalías no realizadas de los activos financieros de las personas físicas acaudaladas que trasladen su residencia fiscal fuera del país. El tipo del denominado «impuesto de salida» (Exit Tax) será del 26 %, y las nuevas normas se aplicarán a los inversores con activos por un valor igual o superior a 800 000 euros.
Las disposiciones correspondientes figuran en el artículo 17 del proyecto de ley sobre el presupuesto general de Italia para 2027, aprobado por el Gobierno de la primera ministra Giorgia Meloni. El documento recibió la aprobación necesaria del presidente de Italia, Sergio Mattarella, el 30 de octubre y se remitió al Parlamento para su tramitación.
Según el proyecto de ley, el nuevo impuesto se aplicará a las personas físicas que hayan sido residentes en Italia durante al menos seis de los últimos diez ejercicios fiscales y que hayan decidido trasladar su residencia fiscal a otro Estado.
Es condición imprescindible que existan activos financieros y derechos patrimoniales, a los que se aplique la norma correspondiente, con un valor total de al menos 800 000 euros. No obstante, la tributación solo se aplicará en los casos en que, tras el cambio de residencia, Italia pierda el derecho a gravar los correspondientes rendimientos de inversión.
El impuesto no se aplicará sobre el valor total de los activos, sino sobre las ganancias acumuladas que el inversor aún no haya percibido como resultado de su venta.
En concreto, se trata del incremento del valor de mercado de las acciones, las participaciones en sociedades, los valores y otros instrumentos financieros. Para determinar la base imponible, se tendrá en cuenta la diferencia positiva entre el valor de mercado de los activos y su valor fiscal de adquisición.
Por ejemplo, si un inversor ha adquirido una cartera de valores por valor de 700 000 euros y, en el momento de determinar la base imponible, su valor ha aumentado hasta 1 millón de euros, la ganancia no realizada ascenderá a 300 000 euros. Aplicando el tipo impositivo estándar del 26 %, el importe del impuesto alcanzará los 78 000 euros, incluso en el caso de que el inversor no haya vendido realmente los activos.
Al mismo tiempo, se prevé un régimen preferencial para los rendimientos de determinados bonos del Estado. Solo se incluirá en la base imponible el 48,08 % de la ganancia correspondiente, lo que supone un tipo efectivo de aproximadamente el 12,5 %.
El plazo estándar para el pago del «Exit Tax» será de 180 días a partir de la fecha en que surta efecto el cambio de residencia fiscal.
Sin embargo, para las personas que se trasladen a países de la Unión Europea o a Estados con los que Italia tenga acuerdos de cooperación fiscal pertinentes, se prevé la posibilidad de aplazar el pago.
Para ello, el inversor deberá abonar un anticipo del 50 % del impuesto calculado y presentar una garantía financiera.
En caso de traslado a otro país de la UE, el aplazamiento podrá tener una vigencia de cinco períodos fiscales, y en el caso de otros Estados que cumplan las condiciones establecidas, de hasta diez.
Si durante ese tiempo no se venden los activos, la obligación tributaria se extinguirá y se devolverán las cantidades pagadas en exceso. Se prevén disposiciones similares para casos concretos de sucesión de activos o de regreso del inversor a Italia.
El nuevo sistema se aplicará también a determinados tipos de sociedades y organizaciones sin ánimo de lucro que trasladen su residencia fiscal al extranjero.
Según las estimaciones del Ministerio de Economía y Finanzas italiano, los ingresos procedentes del nuevo impuesto ascenderán a unos 3,37 millones de euros en 2027 y a 6,74 millones de euros anuales durante el periodo 2028-2031. A partir de 2032, el efecto presupuestario neto, teniendo en cuenta la devolución prevista de una parte de los pagos, se estima en 3,37 millones de euros al año.
De hecho, Italia propone extender a los inversores privados el mecanismo de tributación en caso de cambio de residencia fiscal, que anteriormente se aplicaba a las empresas y a los empresarios.
Un mecanismo similar ya está en vigor en Francia, donde la tributación de las ganancias no realizadas al trasladar la residencia fiscal se aplica siempre que existan los activos financieros correspondientes y se cumplan las condiciones establecidas por la ley.
Los cambios propuestos pueden ser relevantes para los inversores internacionales, los titulares de activos corporativos y los extranjeros acaudalados que utilizan Italia como país de residencia fiscal a largo plazo.
En los últimos años, Italia ha atraído a extranjeros acaudalados mediante un régimen especial de tributación fija de los ingresos extranjeros. Para los nuevos adheridos a este régimen, a partir de 2026 el pago anual ascenderá a 300 000 euros, en lugar de los 200 000 euros anteriores.
La introducción del «Exit Tax» podría afectar a la planificación fiscal de dichos inversores, especialmente si están barajando la posibilidad de trasladarse posteriormente a otro país. Al mismo tiempo, el procedimiento de aplicación de las nuevas disposiciones a los adheridos al régimen fiscal especial requiere una aclaración jurídica adicional.
No obstante, el mecanismo propuesto no constituye un impuesto general de salida de Italia y no prevé la recaudación automática del 26 % sobre el valor de los inmuebles residenciales ni sobre el patrimonio total de una persona física.
El proyecto de ley debe ser examinado y aprobado por el Parlamento italiano antes de que finalice el año 2026. Durante el proceso de aprobación del documento, el importe del impuesto, las condiciones de su aplicación y el procedimiento para la concesión de aplazamientos pueden sufrir modificaciones.
Italia sigue siendo uno de los mayores mercados inmobiliarios europeos y un destino popular para los inversores internacionales, en particular para aquellos que barajan la adquisición de una vivienda junto con el traslado de su residencia fiscal. Los cambios propuestos pueden convertirse en un factor adicional a la hora de elegir el país de residencia y planificar inversiones a largo plazo.
Fuentes: Proyecto de ley de presupuestos de Italia para los años 2027-2029, artículo 17, aprobado por el Gobierno el 28 de octubre de 2026; Presidente de Italia, aprobación oficial de la presentación del proyecto de ley del 30 de octubre de 2026; Investment Migration Insider, 31 de octubre de 2026.
Según informa Interfax-Ucrania, el índice de expectativas de actividad empresarial (IEAE) descendió en octubre de 2026 hasta los 47,1 puntos, desde los 48,2 puntos registrados en septiembre, y se situó por debajo del indicador de octubre de 2025 (50,3 puntos), según ha comunicado el Banco Nacional de Ucrania (BNU) en su página web.
«La intensificación de los ataques contra la infraestructura energética, industrial, de almacenamiento y logística, la reanudación de los cortes de electricidad, el encarecimiento del combustible, las restricciones a la exportación de productos debido al bloqueo de los puertos y la escasez de personal cualificado frenaron la actividad económica de las empresas», señaló el regulador.
Al mismo tiempo, la actividad empresarial se vio respaldada por una demanda de consumo estable, una cosecha abundante, una oferta suficiente de productos y el establecimiento de nuevas rutas logísticas.
El índice de las empresas industriales fue el más alto entre los sectores encuestados en octubre: 48,0 puntos, frente a los 51,0 de septiembre y los 48,8 de octubre de 2025. Los industriales preveían una reducción de los nuevos pedidos, en particular de los destinados a la exportación, así como de las existencias de materias primas y materiales, aunque mantuvieron valoraciones positivas sobre los volúmenes de producción, pese a que esperaban una desaceleración de su crecimiento.
En el sector de los servicios, el índice sectorial se situó en 47,4 puntos, frente a los 47,3 de septiembre y los 48,7 de octubre del año pasado. Las empresas esperaban una disminución del volumen de servicios prestados, de los nuevos pedidos y de los servicios en curso.
Las empresas del sector comercial evaluaron con cautela su actividad actual por tercer mes consecutivo: el índice sectorial subió en octubre a 46,8 puntos, desde los 45,9 de septiembre, aunque se mantuvo por debajo de los 54,3 puntos registrados en octubre de 2025. Las empresas comerciales preveían una nueva reducción del volumen de negocio, de las compras de mercancías para la venta y de sus existencias, así como una disminución del margen comercial.
El índice más bajo correspondió a las empresas de la construcción: 38,5 puntos, frente a los 48,8 de septiembre y los 53,3 de octubre de 2025. Sus previsiones se vieron influidas por la prolongada suspensión de la financiación pública para la rehabilitación de carreteras e infraestructuras, la escasez de personal cualificado y el factor estacional. Tras siete meses consecutivos de previsiones positivas, las empresas de la construcción esperaban una reducción significativa del volumen de obras y de los nuevos encargos, así como de las compras de materias primas, materiales y servicios de subcontratistas.
La mayoría de las empresas encuestadas preveían que se mantuvieran los elevados ritmos de encarecimiento de las materias primas y los materiales, así como de sus propios productos y servicios. Solo las empresas del sector de los servicios pronosticaban una desaceleración del crecimiento tanto de los precios de compra como de las tarifas de sus propios servicios.
Las empresas de todos los sectores preveían una reducción de la plantilla, siendo la más significativa la del sector de la construcción.
La encuesta se llevó a cabo del 5 al 22 de octubre de 2026, y en ella participaron 587 empresas: el 41,9 % del sector industrial, el 26,9 % del sector de servicios, el 25,0 % del sector comercial y el 6,1 % del sector de la construcción.
Entre los encuestados, el 31,2 % eran grandes empresas, el 28,3 % —medianas— y el 40,5 % —pequeñas—. El 34,8 % de los encuestados realizaba operaciones de exportación e importación; el 8,5 %, solo de exportación; el 17,5 %, solo de importación; y el 39,2 % no realizaba operaciones de comercio exterior.
El Ministerio de Economía, Medio Ambiente y Agricultura de Ucrania ha propuesto introducir un mecanismo experimental para distribuir las cuotas de exportación de chatarra de metales ferrosos mediante subastas electrónicas en el sistema «Prozorro.Sale». La iniciativa surge en medio de disputas entre las empresas siderúrgicas y las compañías de recogida de chatarra sobre el mantenimiento de las restricciones a la exportación, informa el centro de información y análisis Experts Club.
El correspondiente proyecto de resolución del Gabinete de Ministros fue publicado el 30 de octubre de 2026 para su consulta pública. El documento contempla la distribución de cuotas para la exportación de chatarra y residuos de metales ferrosos correspondientes al código aduanero ucraniano 7204 mediante subastas electrónicas. Los ganadores obtendrán el derecho a utilizar el volumen correspondiente de la cuota y solicitar una licencia de exportación.
Según el Ministerio de Economía, el nuevo mecanismo pretende garantizar un acceso equitativo a las cuotas para empresas de distintos tamaños, evitar su concentración excesiva entre determinados participantes del mercado y minimizar las prácticas contrarias a la competencia. También se contempla la redistribución de los volúmenes no utilizados.
Sin embargo, el proyecto no establece el volumen total de la cuota de exportación. Por tanto, su publicación no implica la eliminación automática de las restricciones vigentes ni el restablecimiento de las exportaciones libres de chatarra. Las observaciones sobre el documento se recibirán durante un mes.
Desde el 1 de enero de 2026, Ucrania mantiene una cuota cero para la exportación de chatarra de metales ferrosos, introducida para garantizar el suministro de materias primas estratégicas a la industria siderúrgica nacional. Al mismo tiempo, el Gobierno estableció determinadas posibilidades de exportación mediante licencias para las empresas ganadoras de subastas electrónicas específicas celebradas en diciembre de 2025.
La Asociación Ucraniana de Metales Secundarios «UAVtormet» defiende la revisión de las restricciones. Su presidente, Volodymyr Bubley, declaró durante una rueda de prensa celebrada el 16 de septiembre en la agencia Interfax-Ucrania que la prohibición de facto de las exportaciones había provocado una reducción de los volúmenes de recogida, despidos de trabajadores y acumulación de materias primas sin vender.
Los representantes del sector proponen restablecer las exportaciones controladas a la Unión Europea con una cuota anual de hasta 200.000 toneladas. Según sus datos, los precios internos han disminuido considerablemente: Ukrzaliznytsia vendía chatarra en 2026 por aproximadamente 5.500 grivnas por tonelada, frente a un precio medio de 8.500 grivnas en 2025.
Según UAVtormet, Ucrania exportó solo 13.860 toneladas de chatarra entre enero y agosto de 2026, frente a las 283.060 toneladas del mismo período de 2025. La reducción fue del 95,1%, mientras que los ingresos en divisas disminuyeron de 85,4 millones de dólares a 3,93 millones.
Al mismo tiempo, durante los primeros ocho meses de 2026, Ucrania produjo 4,3 millones de toneladas de acero. La recogida de chatarra ascendió a 971.700 toneladas, mientras que los suministros a las empresas siderúrgicas alcanzaron las 925.400 toneladas.
Las grandes empresas siderúrgicas mantienen una posición contraria. La Asociación Empresarial Europea pidió al Gobierno conservar la cuota cero en 2027, advirtiendo del riesgo de escasez de materias primas. Como alternativa, la asociación propone establecer un arancel de exportación de 180 euros por tonelada.
La asociación de empresas «Ukrmetalurgprom» también insiste en la necesidad de determinar primero el equilibrio real entre la recogida y el consumo de chatarra antes de reconsiderar las restricciones.
De este modo, la decisión definitiva sobre la reanudación de las exportaciones dependerá del Gobierno, que deberá equilibrar los intereses de la industria siderúrgica, las empresas de recogida de chatarra y las necesidades económicas del país en condiciones de guerra.
CHATARRA METÁLICA, EXPERTS CLUB, EXPORTACIONES DE UCRANIA, metalurgia



