
El mercado ucraniano de inmuebles verificados DIM.RIA ha realizado una encuesta entre su público, en la que participaron más de 2500 ucranianos. El objetivo del estudio era conocer los planes, las prioridades y los presupuestos de los ucranianos en lo que respecta a la compra y el alquiler de viviendas. Los resultados mostraron que, en 2026, uno de cada dos ucranianos planea adquirir una propiedad inmobiliaria, y la mayoría de los interesados se orientan hacia un presupuesto de hasta 60 000 dólares.
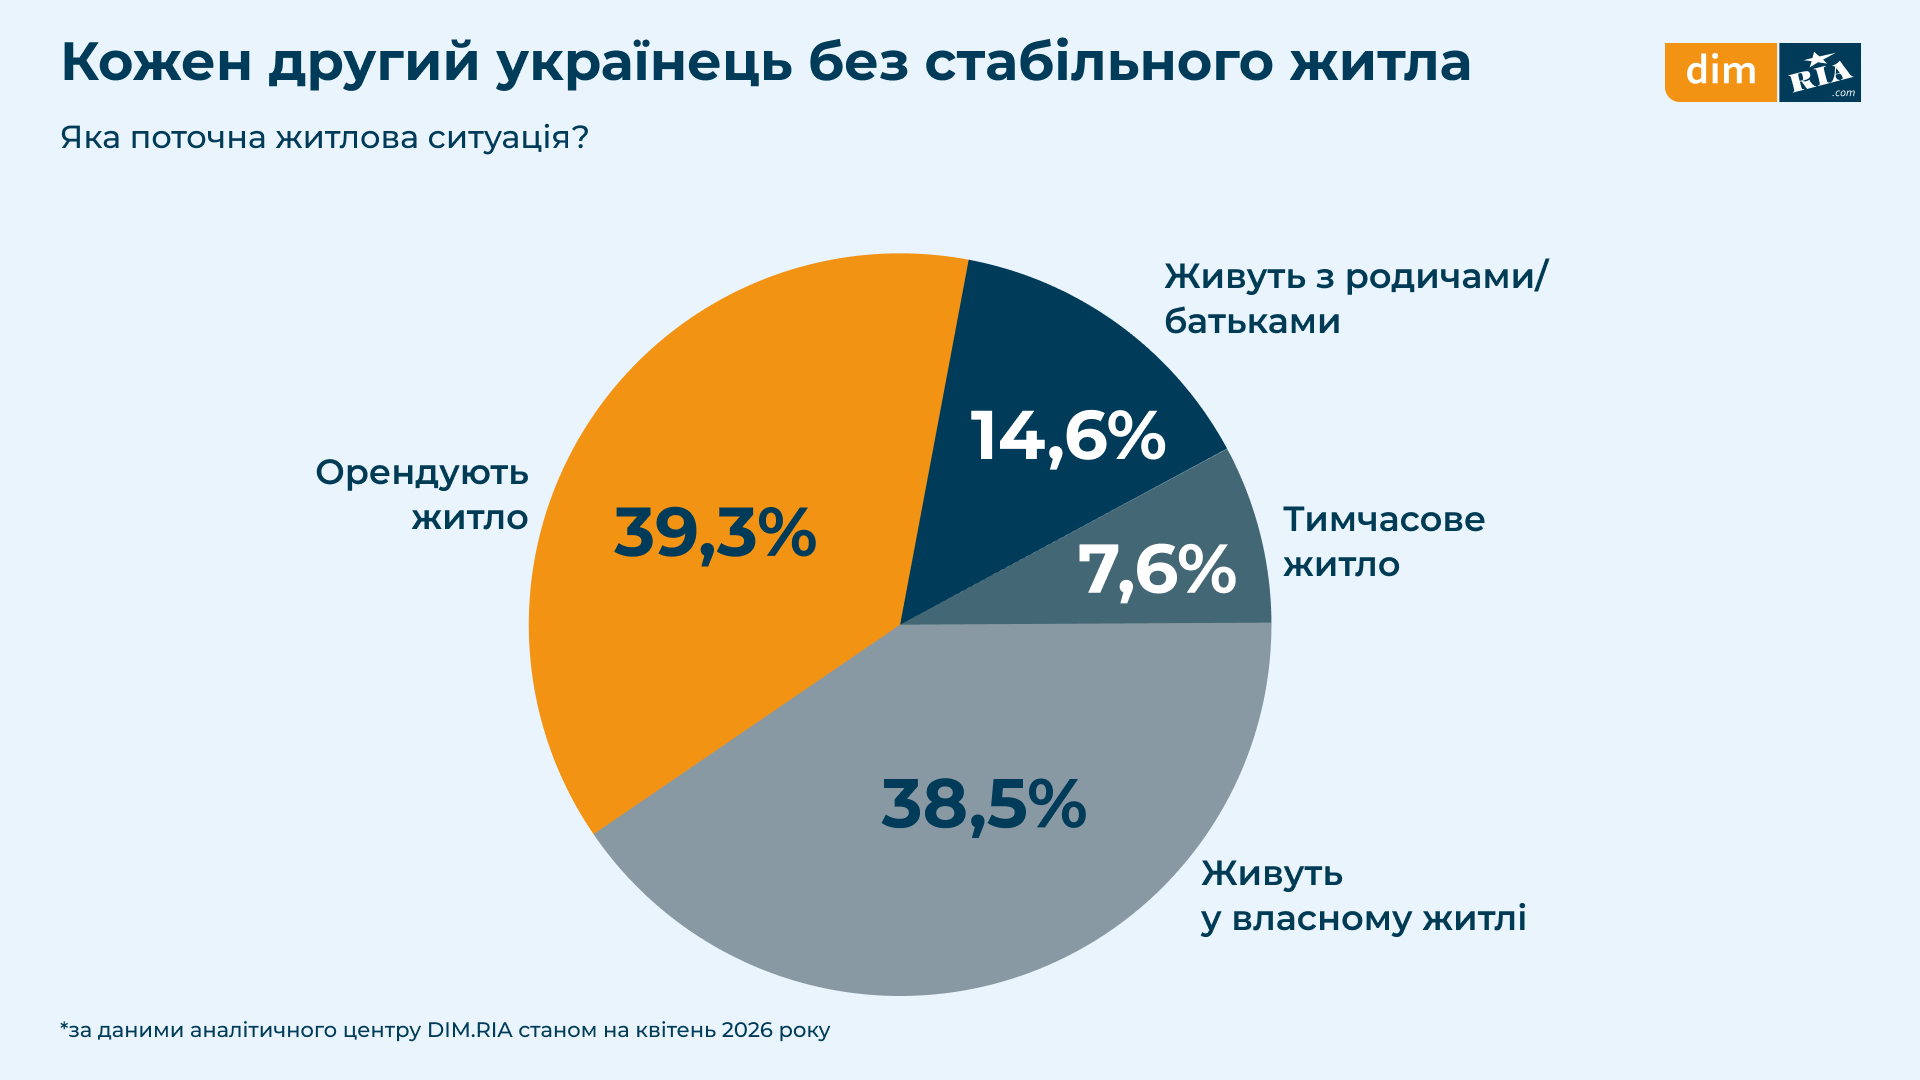
A pesar de la guerra, la mayoría de los ucranianos seguirán viviendo en sus ciudades natales en 2026. Al mismo tiempo, el 33,7 % cambió de lugar de residencia después del 24 de febrero de 2022. Es más, cerca de la mitad de los encuestados no tiene vivienda propia: casi el 40 % vive de alquiler y el 7,6 % reside en una vivienda temporal.
El 51,1 % de los ucranianos tiene previsto adquirir una vivienda este año. En 2026 crece el interés por las viviendas unifamiliares: el 34,7 % busca precisamente este tipo de propiedad para comprar. Una vivienda propia permitirá controlar mejor los servicios (luz, calefacción, agua), lo que a su vez proporciona una mayor sensación de seguridad y control.
El 25,9 % se plantea el mercado de segunda mano, lo que permite mudarse más rápido sin tener que esperar a que finalice la construcción o la reforma
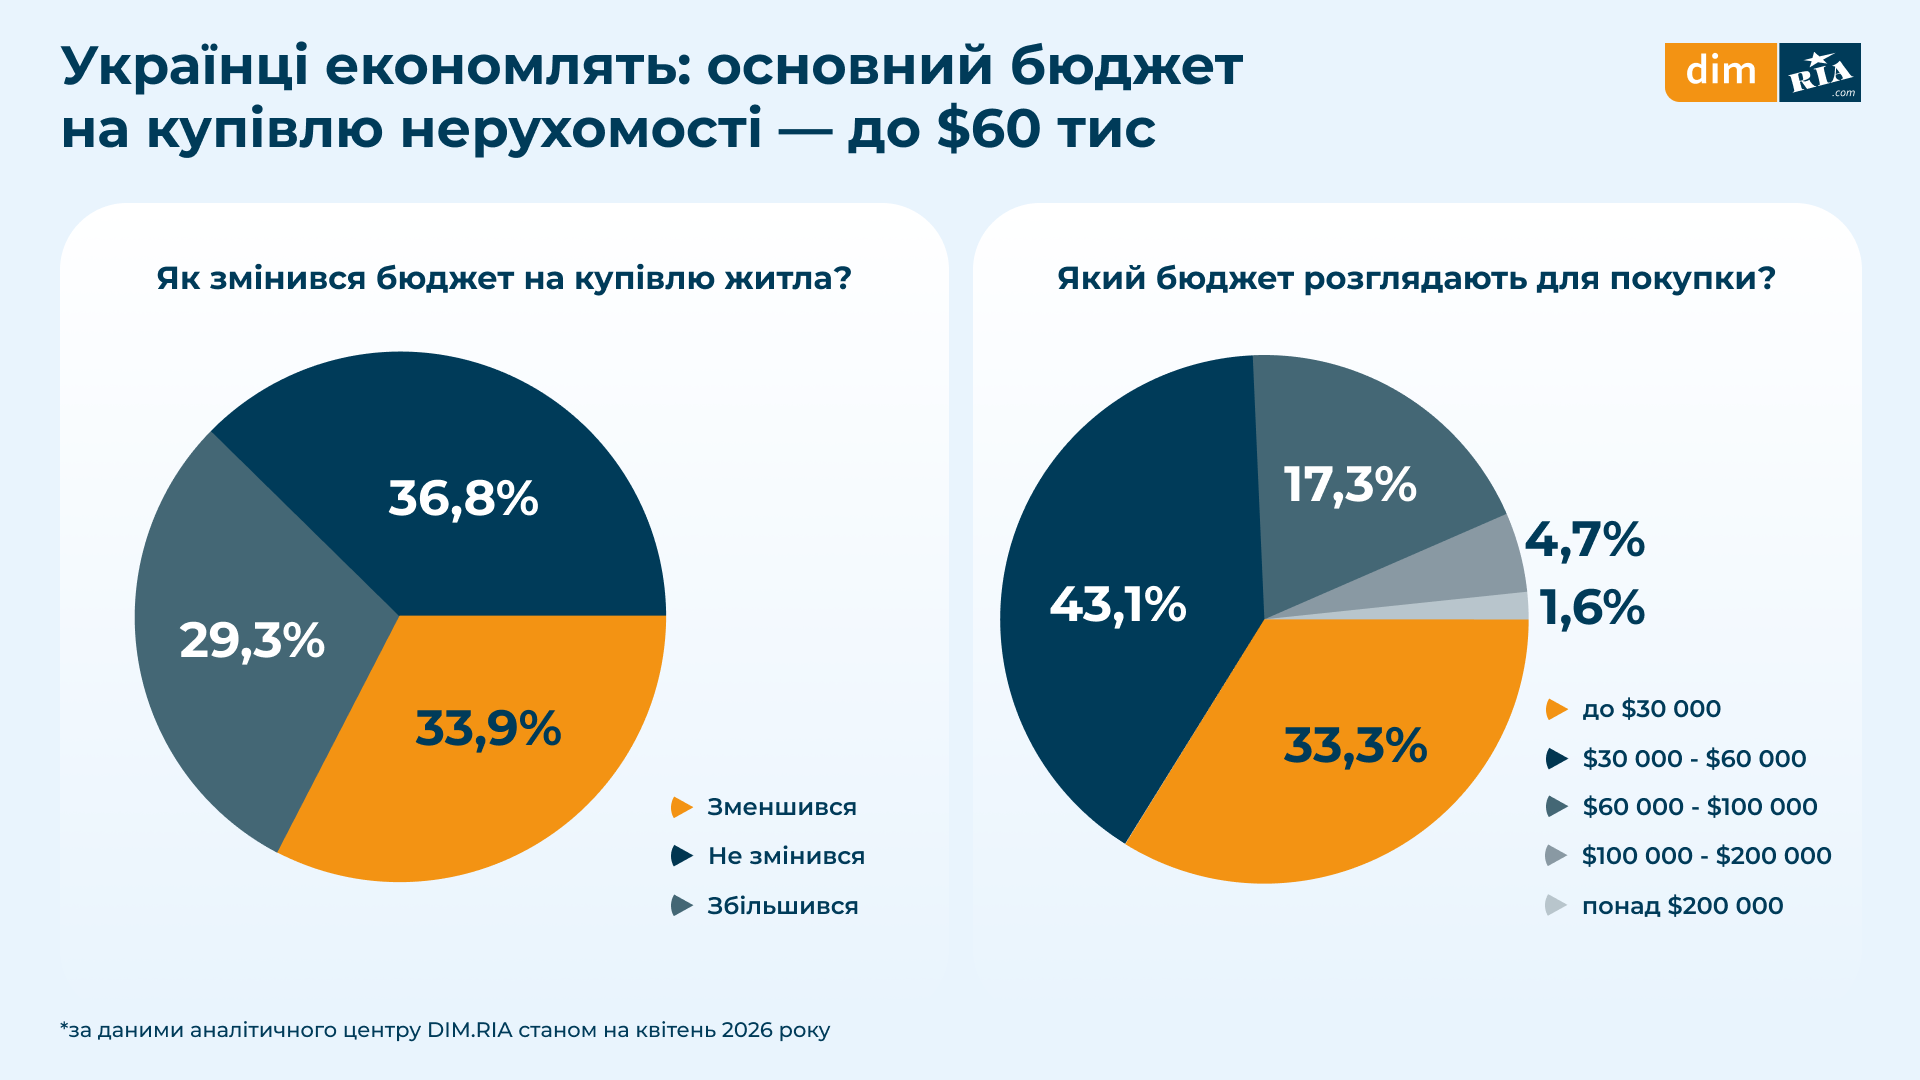
A un tercio de los encuestados se le ha reducido el presupuesto para la compra de una vivienda en 2026: al 33,9 % se le ha reducido, al 29,4 % ha aumentado y al 36,8 % no ha variado. La mayor parte, el 43,1 % de los encuestados, está dispuesta a gastar entre 30 000 y 60 000 dólares en vivienda; el 33,3 % puede destinar aún menos, hasta 30 000 dólares. Así, más del 76 % de los encuestados se orienta hacia un presupuesto de hasta 60 000 dólares.
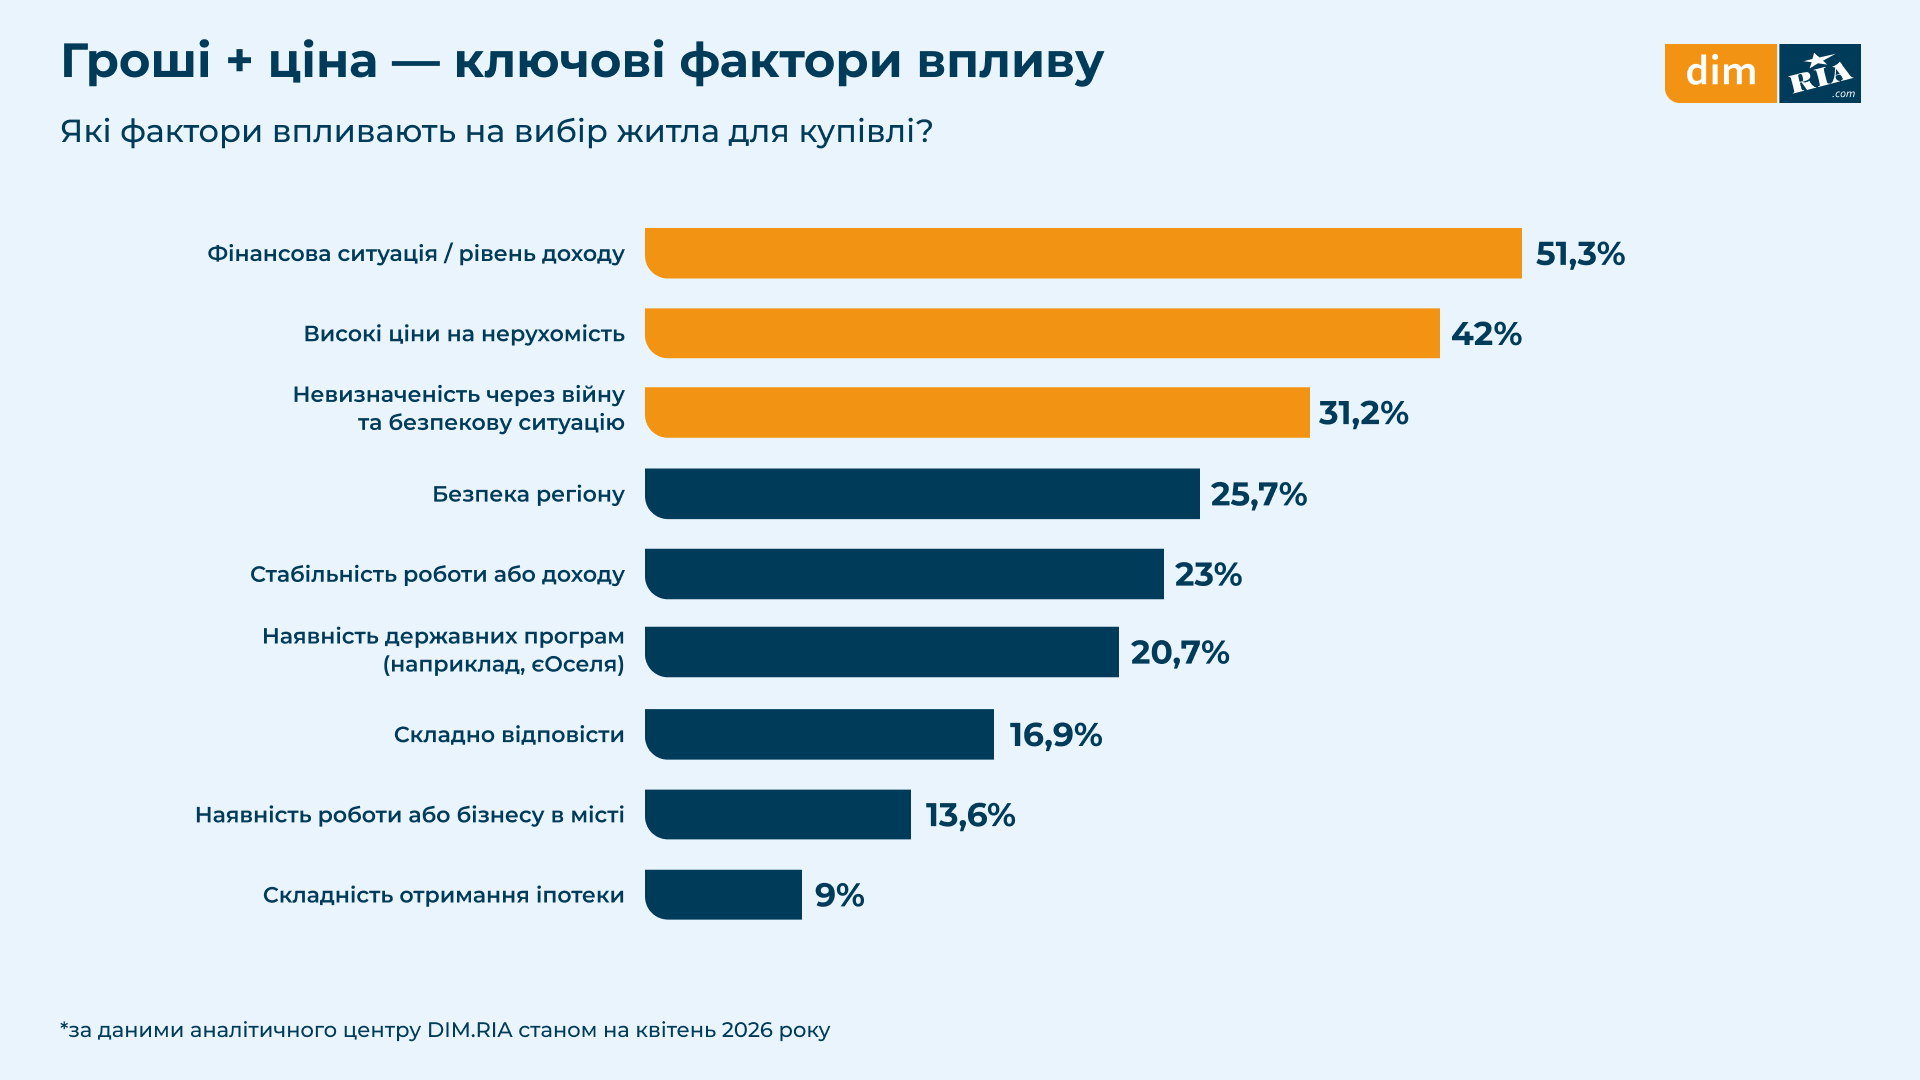
Entre las prioridades que guían a los ucranianos a la hora de elegir una vivienda para comprar, destacan el nivel de ingresos, los precios inmobiliarios y la situación general de seguridad en el país. Por el contrario, los programas estatales, como «eOselya», y la hipoteca pasan a un segundo plano en la decisión. Los factores clave a la hora de alquilar son la situación financiera y las condiciones del contrato
En general, el mercado inmobiliario sigue orientado hacia la vivienda asequible, y los factores financieros determinan tanto la compra como el alquiler
DIM.RIA – un mercado para la compra y el alquiler de viviendas verificadas. Un producto de la empresa ucraniana de TI RIA.com. Actualmente, el mercado cuenta con un sitio web y una aplicación para dispositivos iOS y Android.
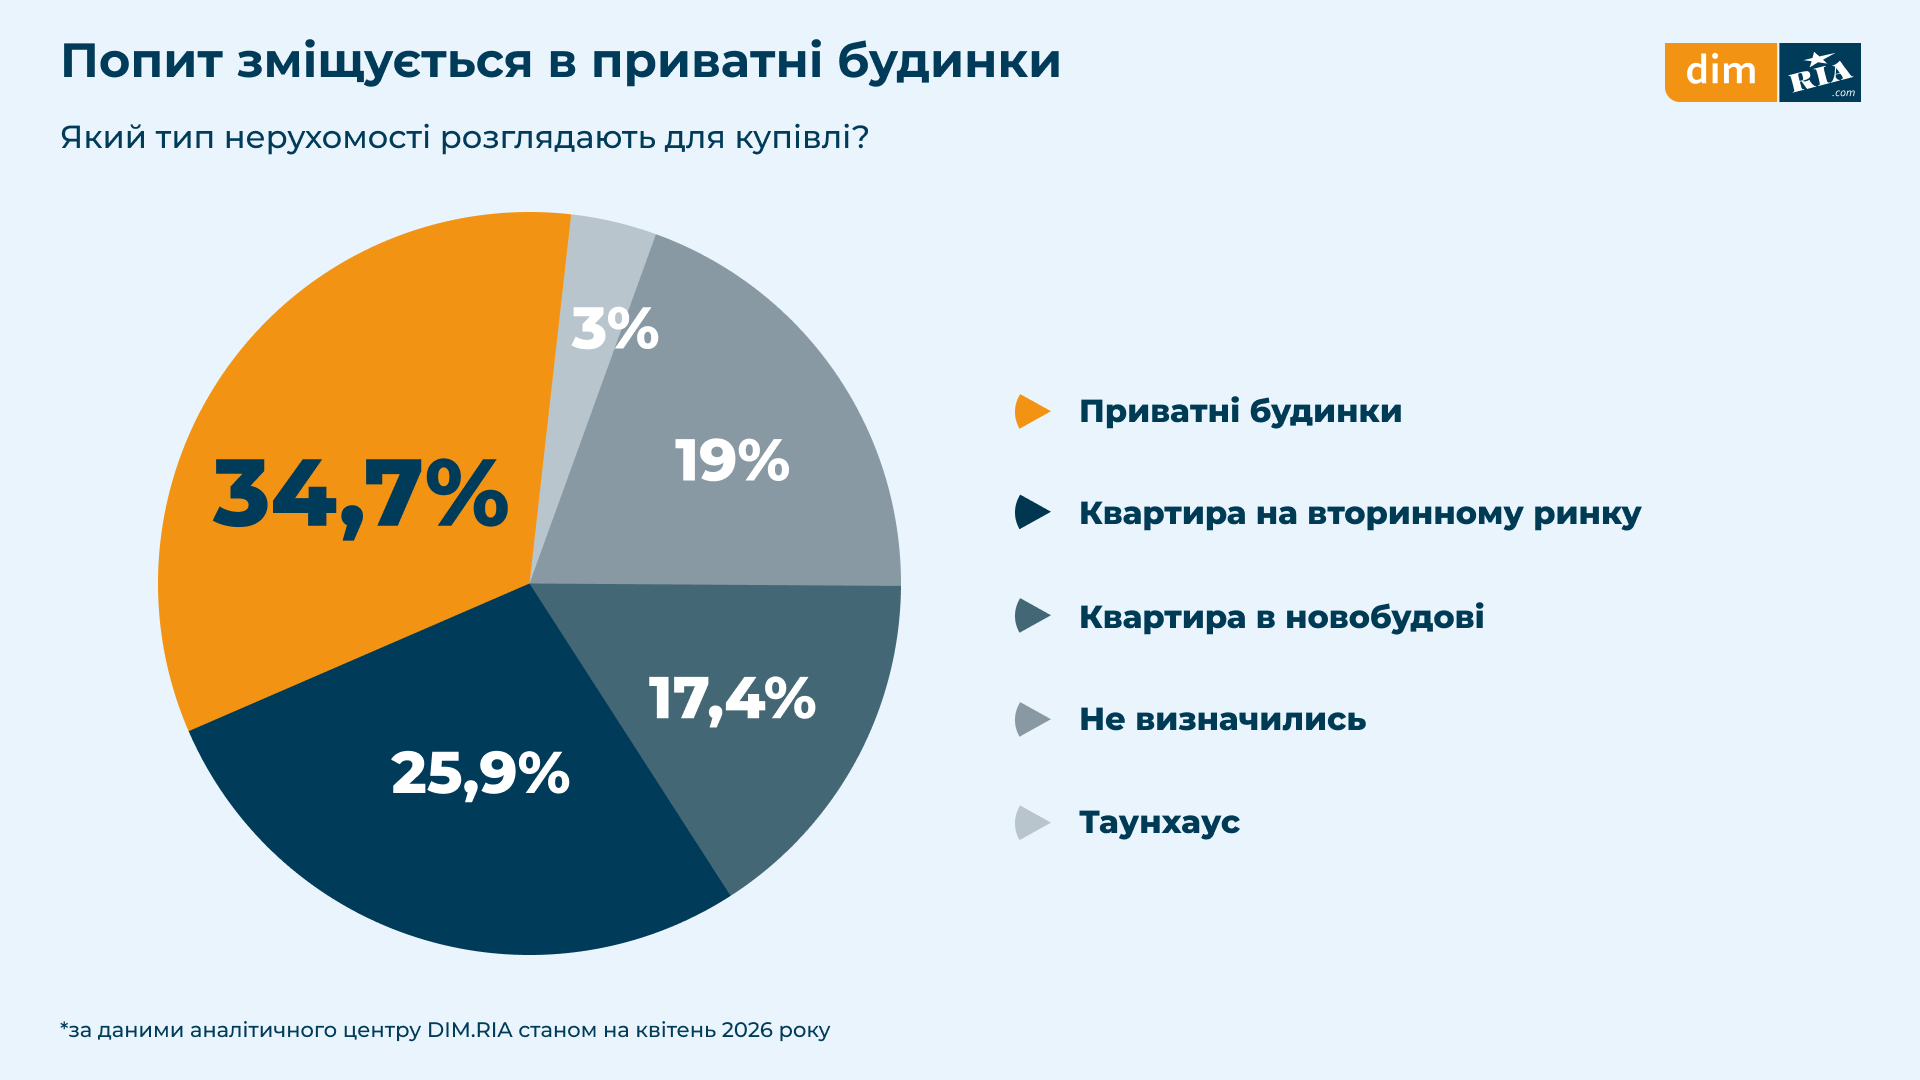
El precio medio del alquiler a largo plazo en España alcanzó en abril de 2026 un máximo histórico de 15 euros por metro cuadrado al mes, según informa el portal Idealista.
Según los analistas, el alquiler se ha encarecido un 5,2 % en un año. No obstante, las tasas de crecimiento han sido las más moderadas desde el verano de 2022, lo que indica una desaceleración gradual del mercado tras varios años de fuertes subidas de los precios.
A pesar de la desaceleración, el mercado sigue estando tenso. La razón principal es la brecha persistente entre la oferta y la demanda. En las grandes ciudades, las regiones turísticas y los centros universitarios, la demanda se sustenta en los inquilinos locales, los trabajadores extranjeros, los estudiantes, los nómadas digitales y los alquileres de corta duración. Al mismo tiempo, la nueva oferta llega lentamente al mercado, y parte de los propietarios prefiere el alquiler turístico a los contratos de larga duración.
Para los inquilinos, el precio récord supone una mayor dificultad para acceder a la vivienda. El problema es especialmente grave en Madrid, Barcelona, Valencia, Málaga, las Islas Baleares y las Islas Canarias, donde la demanda de alquiler se sustenta no solo por la migración interna, sino también por los extranjeros. Según datos de Idealista, en abril el alquiler en España subió hasta los 15 euros por metro cuadrado, pero ya sin los ritmos de dos dígitos característicos de años anteriores.
El factor migratorio sigue siendo uno de los principales motores del mercado. Según datos del Instituto Nacional de Estadística de España, a 1 de enero de 2025, los grupos más numerosos de extranjeros en el país eran los ciudadanos de Marruecos (968 999 personas), Colombia (676 534) y Rumanía (609 270). Entre los principales grupos también destacan los procedentes de Venezuela, Italia, China, Perú, Reino Unido, Ucrania y otros países.
En 2024, el número de ciudadanos de Colombia fue el que creció más rápidamente —en 98 057 personas—, el de Venezuela —en 52 555— y Marruecos (48 306). Por su parte, según datos del INE, el número de ciudadanos de Ucrania se redujo en 7 907 personas, lo que podría deberse a cambios en el estatus de residencia, al traslado de parte de los ucranianos a otros países o a la naturalización.
La afluencia de extranjeros refuerza la demanda de alquiler, sobre todo en ciudades con puestos de trabajo, universidades y un sector de servicios desarrollado. En el cuarto trimestre de 2025, los principales grupos de nuevos inmigrantes en España fueron ciudadanos de Colombia, Venezuela y Marruecos.
La demanda de inversión ejerce una presión adicional sobre el mercado. Los compradores extranjeros de vivienda en España pagan notablemente más que los locales: en el segundo semestre de 2025, los no residentes compraron vivienda a un precio medio de 3 242 euros por m², los residentes extranjeros a 1 963 euros y los ciudadanos españoles a 1 839 euros. Esto también afecta al mercado del alquiler, ya que las compras de inversión suelen estar orientadas al alquiler de la vivienda.
De este modo, España se enfrenta a un doble reto: los alquileres ya han alcanzado niveles récord, pero el déficit estructural de la oferta no permite aún esperar una rápida bajada de los precios. Ni siquiera la desaceleración del crecimiento interanual hasta el 5,2 % supone un cambio de tendencia en el mercado, sino que apunta más bien a una transición de un encarecimiento brusco a un nivel de alquiler más estable, aunque todavía elevado.
Según informa El Economista Serbio, el mercado inmobiliario de la vecina Rumanía mantiene el crecimiento de los precios a principios de 2026, aunque los ritmos ya parecen más moderados que durante el periodo de aceleración pospandémica. Según datos de Eurostat, el crecimiento interanual de los precios de la vivienda en Rumanía a finales de 2025 fue de alrededor del 6,7 %, lo que superó la media de la UE.
Bucarest sigue siendo el principal centro del mercado, pero los precios elevados se mantienen también en las principales ciudades regionales. Según datos de Romania Insider, en febrero de 2026 dos distritos de la capital ya superaban a Cluj-Napoca en cuanto al precio por metro cuadrado, mientras que Cluj se mantenía aproximadamente en el nivel de 3 300 euros por metro cuadrado. En el caso de Bucarest, los estudios de investigación y los análisis de mercado apuntan a un precio de referencia de 2 236 euros por metro cuadrado en febrero de 2026.
En cuanto a las transacciones, el inicio de 2026 se presentó de forma desigual. En enero se registraron en el país 24 598 transacciones inmobiliarias, cifra inferior a la de enero de 2025, y las transacciones de pisos se redujeron un 25 % en el país y un 22 % en Bucarest, según el análisis de Storia basado en datos de la ANCPI. Ya en febrero, el mercado se reactivó notablemente: el número de transacciones aumentó hasta 44 427, y Bucarest volvió a convertirse en el mayor mercado inmobiliario del país.
La tendencia clave de principios de 2026 es que el mercado sigue activo, pero los compradores se han vuelto más cautelosos. CBRE señala en su informe de 2026 que los compradores rumanos dominaron la estructura de las transacciones a finales de 2025 y representaron alrededor del 31 % del volumen total de inversión del año, mientras que los análisis más generales del mercado describen la demanda como «cautelosamente positiva»: los compradores se mantienen activos, pero tardan más en tomar decisiones y se centran en inmuebles bien valorados en buenas ubicaciones.
Desde el punto de vista de la lógica de precios, el mercado ya no puede considerarse barato, ni siquiera para los estándares regionales. Colliers señalaba a finales de 2025 que, en las principales ciudades de Rumanía, los precios habían subido entre un 60 % y un 90 % en seis años, y en Cluj, aproximadamente un 100 %, mientras que en Bucarest el número de licencias de obra se había reducido en un 45 % en tres años, lo que limita aún más la oferta.
Para los compradores e inversores, hay otro matiz importante: el mercado rumano se está volviendo más exigente en cuanto a la estructura de las transacciones y la financiación. Según la valoración de Legal 500, el sector entrará en 2026 en una fase más «disciplinada», en la que las decisiones se verán más influidas por el coste del crédito, el entorno regulatorio y la calidad de la documentación. La OCDE también prevé para Rumanía en 2026 solo una aceleración moderada del crecimiento económico tras un 2025 débil, lo que significa que el mercado inmobiliario dependerá cada vez más de los ingresos de los hogares y de la accesibilidad de las hipotecas, y no solo de la inercia del crecimiento.
En cuanto a los extranjeros, no se han podido encontrar en fuentes abiertas estadísticas oficiales recientes sobre los compradores de vivienda por nacionalidad a principios de 2026. Por lo tanto, es más correcto distinguir entre el mercado de la presencia extranjera y el mercado de compradores extranjeros. Según datos de la OCDE, en 2024, en Rumanía, 52 000 nuevos inmigrantes obtuvieron un permiso de residencia por un período superior a 12 meses, y los grupos más numerosos de inmigrantes en el país en 2024-2025 procedían de Ucrania, Italia, España, Moldavia y Turquía. Esto no equivale a compradores de vivienda, pero muestra qué grupos extranjeros son ahora los más visibles en el país y, potencialmente, constituyen parte de la demanda de alquiler y compra de inmuebles.
Por otra parte, se observa un notable aumento de la migración laboral procedente de Asia. La OCDE señala que, entre los nuevos llegados en 2023-2025, los grupos más numerosos fueron los ciudadanos de Nepal, Sri Lanka y Turquía, mientras que el mercado laboral rumano también ha atraído activamente en los últimos años a trabajadores de la India y Bangladés. Para el mercado inmobiliario, esto es importante sobre todo en el segmento del alquiler, las residencias de estudiantes y la vivienda asequible en las grandes ciudades, y no tanto en el segmento premium de la compra de pisos.
El mercado inmobiliario residencial de Georgia mantuvo un crecimiento moderado en el primer trimestre de 2026. Según datos del Servicio Nacional de Estadística de Georgia, el índice de precios de la vivienda subió un 1,8 % respecto al trimestre anterior y un 3 % en términos interanuales. Desde 2020, el valor de los inmuebles residenciales en el país ha aumentado un 62,3 %.
Los pisos fueron los que más subieron de precio. En el primer trimestre, los precios de los pisos aumentaron un 2 % respecto al trimestre anterior y un 3,3 % respecto al año anterior, mientras que las viviendas unifamiliares subieron un 1,1 % y un 1,8 %, respectivamente. Esto apunta a una demanda más estable precisamente en el segmento de los pisos, sobre todo en la capital.
Los precios más altos siguen registrándose en los barrios de prestigio de Tiflis. Entre los apartamentos, lideran el ranking Mtatsminda, con un precio medio de unos 2 542 dólares por m², Vake, con unos 2 222 dólares, y Krtsanisi, con unos 1 662 dólares por m². En el segmento de viviendas unifamiliares, los barrios más caros son Mtatsminda, con un nivel de unos 1 803 dólares por m², Vake, con 1 679 dólares, y Didube, con 1 582 dólares por m².
Para los compradores de viviendas de nueva construcción, la fase de finalización del inmueble sigue siendo un factor importante. Según los datos de la publicación, los precios medios de oferta en el primer trimestre rondaban los 1 639 dólares por metro cuadrado para los pisos en formato «esqueleto verde», 1 343 dólares por metro cuadrado para el «esqueleto blanco» y 1 239 dólares por metro cuadrado para el «esqueleto negro». No obstante, la propia fuente aclara que se trata precisamente de los precios de oferta en las plataformas online más populares, y no de los precios finales de las transacciones.
En general, los nuevos datos confirman que el mercado inmobiliario georgiano sigue creciendo, pero ya sin subidas bruscas. El principal motor es la capital y, sobre todo, la vivienda urbana de calidad en los barrios caros de Tiflis, donde los precios ya han superado notablemente los 2 200 dólares por metro cuadrado.
En el mercado primario de la vivienda de Kiev, en 2026 los pisos con distribución europea se han convertido, de hecho, en el nuevo estándar de la demanda. Según un estudio analítico de la promotora inmobiliaria «Intergal-Bud», su cuota en la estructura de la demanda es del 60-70 % dependiendo del segmento, y en algunos proyectos de clase «comfort+» y «business» ya supera el 75 %.
Según señala la empresa, la tendencia, que comenzó ya en 2022, se consolidó definitivamente en los años 2025-2026. Si en 2022 la cuota de demanda de apartamentos con distribución europea era de alrededor del 38 %, en 2024 del 52 %, en 2025 superó el 60 % y en el primer trimestre de 2026 siguió creciendo.
Un factor adicional de crecimiento fueron los cambios en el programa estatal «єОселя», que entraron en vigor en febrero de 2026. Las nuevas normas de superficie establecen 52,5 m² para una familia de 1-2 personas, más 21 m² por cada miembro adicional de la familia, si bien la superficie máxima de la vivienda que cumple los requisitos del programa está considerablemente limitada. Si el piso supera la norma establecida en más de un 10 %, el comprador pierde de hecho la posibilidad de acogerse a un crédito con condiciones favorables o se ve obligado a cubrir por su cuenta la considerable diferencia de precio.
«Las distribuciones clásicas con largos pasillos, grandes zonas improductivas y cocinas pequeñas y aisladas se están volviendo económicamente poco rentables. Hoy en día, el comprador no valora la cantidad de metros cuadrados, sino el estilo de vida que ofrece el piso. Una amplia cocina-salón, dormitorios independientes, un mínimo de pasillos y una distribución bien pensada ya no son una ventaja adicional, sino un requisito básico. «Esto se nota especialmente entre las familias que compran una vivienda para su propio uso, y no como inversión», cita el estudio a la directora comercial de «Intergal-Bud», Elena Ryzhova.
Según los datos de la empresa, entre la categoría más numerosa de compradores de vivienda de primera mano —personas menores de 40 años— uno de cada dos elige apartamentos de una o dos habitaciones con distribución europea y una superficie de entre 38 y 60 m². El motivo principal es la compra de vivienda para uso propio. Los compradores mayores de 40 años suelen optar por apartamentos de dos habitaciones o apartamentos ergonómicos de tres habitaciones con una superficie de entre 65 y 85 m², donde los factores clave siguen siendo la privacidad, las zonas funcionales separadas y la comodidad para toda la familia.
En «Intergal-Bud» estiman que, con la misma superficie, la distribución de estilo europeo ofrece entre un 15 % y un 20 % más de espacio útil en comparación con las soluciones tradicionales, y el coeficiente de eficiencia del espacio supera el 85 %, frente al 65-70 % del parque inmobiliario antiguo. Esto también se traduce en menores gastos de reparación, calefacción y mantenimiento.
Sin embargo, la oferta aún no alcanza a satisfacer la demanda. Según las estimaciones de los analistas de la empresa, solo uno de cada siete pisos en los edificios de nueva construcción cumple plenamente los criterios de una distribución europea completa: cocina-salón espaciosa, dormitorios independientes, ausencia de pasillos «muertos» y una distribución funcional lógica.
En la empresa consideran que los apartamentos con metros de más y una distribución obsoleta ya han quedado fuera de la demanda activa, mientras que las distribuciones europeas compactas y funcionales siguen vendiéndose rápidamente incluso en condiciones de mercado difíciles.
Según las estimaciones de «Intergal-Bud», en 2026-2027 el mercado podría enfrentarse a un déficit de viviendas terminadas de calidad, precisamente en el segmento de los apartamentos funcionales de clase confort, que son los que mejor se ajustan a la nueva estructura de la demanda. Entre los principales impulsores del mercado, la empresa destaca las condiciones actualizadas del programa «єОселя», el número limitado de nuevos proyectos, el aumento del coste de construcción y la demanda acumulada aplazada.
«Intergal-Bud» es una de las mayores empresas promotoras de Ucrania, que opera en el mercado inmobiliario residencial desde 2003. La empresa lleva a cabo proyectos en Kiev, Lviv, Chernivtsi, Zhytomyr, Rivne, Uzhhorod y otras ciudades. La cartera del promotor incluye decenas de complejos residenciales, y su principal línea de actividad sigue siendo la construcción de viviendas de clase «comfort», «comfort+» y «business».
En el mercado del alquiler vacacional de la vecina Bulgaria podría producirse un notable encarecimiento de las viviendas, de aproximadamente un 25 % a un 30 %. Según informa el sitio web Novinite, la causa se atribuye a la entrada en vigor, a partir del 20 de mayo de 2026, de las nuevas normas europeas para el alquiler a corto plazo, por las que hasta la mitad de los anuncios en las grandes plataformas online podrían ser eliminados por no cumplir los requisitos.
Según las estimaciones de los participantes en el mercado, el efecto principal no estará relacionado con un aumento de la demanda, sino con una reducción de la oferta. Si una parte de los pequeños arrendadores abandona el mercado debido a los nuevos requisitos administrativos y al aumento de los costes, habrá menos pisos y apartamentos disponibles legalmente en los destinos turísticos populares, lo que impulsará los precios al alza. Al mismo tiempo, los representantes del sector hotelero consideran que el mercado será más transparente y los consumidores estarán mejor protegidos frente a ofertas informales y engañosas.
Si nos basamos en los indicadores de mercado disponibles, en 2025 el alquiler de alojamientos turísticos en Bulgaria seguía siendo relativamente asequible según los estándares de la UE. En abril de 2026, los precios medios de alquiler en las zonas turísticas oscilaban aproximadamente entre 5 y 11 euros por metro cuadrado al mes, dependiendo de la ubicación y el tipo de vivienda. Esto significa que un estudio de 35-40 m² solía costar entre 175 y 440 euros al mes, mientras que los apartamentos de 55-70 m² rondaban los 275-770 euros al mes.



