
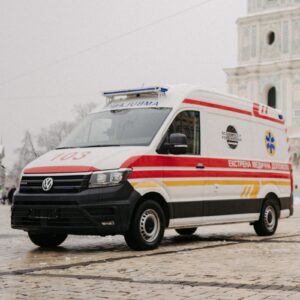
Посольство України в Румунії презентувало міжнародну ініціативу щодо залучення 1,2 млн доларів на придбання десяти сучасних реанімобілів для українських медичних закладів. Презентація відбулася під час міжнародного форуму Rebuilding Ukraine: Security, Opportunities, Investment, що проходив 22–23 жовтня 2026 року в Бухаресті.
Як повідомило українське дипломатичне представництво, ініціативу спільно реалізують Міністерство закордонних справ України та державна фандрайзингова платформа UNITED24.
У рамках конференції за підтримки посольства та почесного консула України в Клуж-Напоці було організовано інформаційний стенд UNITED24, де учасники заходу могли ознайомитися з проєктом та можливостями його фінансування.
Посол України в Румунії Ігор Прокопчук звернувся до представників міжнародного бізнесу, інвесторів та учасників конференції із закликом підтримати закупівлю спеціалізованих автомобілів швидкої допомоги для українських медиків.
Кошти призначені для придбання повністю обладнаних реанімобілів, здатних надавати невідкладну медичну допомогу безпосередньо під час транспортування пацієнтів.
Кожен автомобіль буде оснащений апаратом штучної вентиляції легенів, дефібрилятором-монітором, кисневою системою та іншим медичним обладнанням, необхідним для підтримання життєво важливих функцій.
Такі машини особливо затребувані в регіонах, що зазнають російських ракетних та безпілотних атак, оскільки дозволяють надавати медичну допомогу постраждалим ще до прибуття до лікарні.
Згідно з початковими умовами ініціативи, орієнтовна вартість одного повністю обладнаного реанімобіля становить 120 тис. доларів.
Проєкт є частиною ширшої кампанії UNITED24, яку підтримує колишній астронавт NASA Скотт Келлі, що має досвід роботи в галузі екстреної медичної допомоги.
Про початок збору коштів на десять спеціалізованих автомобілів Міністерство охорони здоров’я України повідомило 10 серпня 2026 року. До ініціативи долучилися українські дипломатичні представництва в різних країнах.
Згодом масштаби кампанії були розширені. На офіційній сторінці UNITED24 тепер вказана загальна мета — $2,4 млн для придбання 20 реанімобілів.
Згідно з даними платформи, автомобілі планується направити до медичних закладів Харківської, Запорізької, Сумської та Херсонської областей, а також до Українського науково-практичного центру екстреної медичної допомоги та медицини катастроф.
Потреба української системи охорони здоров’я в такому транспорті залишається значною. За інформацією UNITED24, у 2025 році медичні бригади прийняли понад 4,5 млн викликів, а з початку повномасштабного російського вторгнення було знищено або пошкоджено 495 автомобілів швидкої допомоги, зокрема 46 у 2026 році.
Платформа оцінює поточну потребу України в автомобілях швидкої допомоги класу C у 1696 одиниць, у тому числі 328 машин необхідні безпосередньо центрам екстреної медичної допомоги.
Посольство України в Румунії закликало румунські компанії, міжнародних партнерів та представників української діаспори долучитися до фінансування проєкту.
Пожертви приймаються через офіційну сторінку UNITED24: https://u24.gov.ua/uk/scott-kelly-fundraiser-for-ambulances
Міжнародна конференція Rebuilding Ukraine: Security, Opportunities, Investment відбулася 22–23 жовтня 2026 року у виставковому комплексі ROMEXPO в Бухаресті. Її організатором виступив румунський аналітичний центр New Strategy Center спільно з Торгово-промисловою палатою Румунії. Академічним партнером став
Бухарестський університет агрономічних наук та ветеринарної медицини.
Програма форуму включала 31 тематичну дискусію, присвячену відновленню української економіки, залученню міжнародних інвестицій, фінансуванню інфраструктурних проєктів, розвитку енергетики та сільського господарства, оборонної промисловості, транспортної логістики та транскордонного співробітництва.
Особливу увагу приділяли ролі Румунії як логістичного та інвестиційного центру для відновлення України. На конференції були представлені інвестиційні можливості Закарпатської, Івано-Франківської, Вінницької, Чернівецької, Одеської, Миколаївської, Херсонської та Київської областей.
У обговореннях взяли участь представники українських та румунських державних установ, міжнародних фінансових організацій, інвесторів та ділових об’єднань. Серед заявлених учасників були представники Європейського інвестиційного банку, німецького банку розвитку KfW, японського JBIC, польського BGK, ТПП України, UkraineInvest та Союзу українських підприємців.
Форум продовжив серію заходів New Strategy Center, присвячених участі Румунії у відновленні України, які раніше проводилися у грудні 2023 та грудні 2025 років.
Кіпрська асоціація забудовників (Cyprus Property Developers Association, CPDA) виступила проти запропонованих обмежень на придбання нерухомості громадянами країн, що не входять до Європейського Союзу, заявивши, що іноземні покупці не є основною причиною зростання вартості житла на острові.
Головними проблемами ринку девелопери вважають недостатню пропозицію доступного житла, дефіцит будівельних робітників та високу вартість будівництва, повідомило кіпрське видання Philenews 27 жовтня 2026 року.
За оцінкою асоціації, іноземні покупці забезпечують близько 20 % продажів житла на Кіпрі, тому покладати на них основну відповідальність за підвищення цін є необґрунтованим.
Представники будівельної галузі також звернули увагу на відсутність єдиної достовірної статистики щодо житла, яке фактично доступне для продажу. За їхніми словами, державні органи використовують дані про видані дозволи на будівництво, які не відображають реальної кількості об’єктів, що залишаються у продажу.
Зокрема, значна частина квартир може бути продана ще на стадії проєктування та отримання дозвільної документації.
Асоціація наводить умовний приклад: якщо дозволи видано на будівництво 10 тис. об’єктів, але 5 тис. із них уже продано, фактична пропозиція для нових покупців становить лише половину зазначеної кількості.
У результаті використання статистики будівельних дозволів без урахування попередніх продажів може створювати завищене уявлення про обсяг пропозиції та призводити до помилкових рішень у житловій політиці.
Додатковою проблемою залишається нестача працівників у будівництві. За оцінками девелоперів, дефіцит кадрів обмежує можливості галузі та збільшує терміни реалізації проєктів, навіть якщо всі необхідні дозволи вже отримано.
Асоціація закликала владу провести комплексний аналіз існуючого житлового фонду, реального обсягу пропозиції та структури попиту, перш ніж вводити додаткові обмеження для покупців із третіх країн.
При цьому дані Департаменту земельних ресурсів та геодезії Кіпру (Department of Lands and Surveys, DLS) свідчать про значну роль іноземного попиту на ринку нерухомості.
За підсумками січня–вересня 2026 року на Кіпрі зареєстровано 14 969 договорів купівлі-продажу нерухомості, що на 13,6 % більше, ніж за аналогічний період 2025 року.
З цієї кількості 6267 договорів, або приблизно 41,9 %, припадало на іноземних покупців. Громадяни держав, що не входять до ЄС, здійснили 4173 покупки, тоді як покупці з країн Євросоюзу уклали 2094 договори.
Таким чином, на громадян третіх країн припадало близько 27,9% усіх зареєстрованих договорів купівлі-продажу нерухомості та приблизно дві третини іноземних покупок.
Розбіжність між оцінкою забудовників у 20% та статистикою зареєстрованих договорів пояснюється, зокрема, використанням різних показників. Договір купівлі-продажу може реєструватися до завершення будівництва, тоді як фактична передача права власності відбувається пізніше.
За даними DLS за січень-липень 2026 року, іноземним покупцям було передано 2683 об’єкти, або близько 20,9% усіх об’єктів, щодо яких завершено реєстрацію переходу права власності.
Тому показники укладених договорів та завершених угод не можна безпосередньо порівнювати як ідентичні статистичні категорії.
Найвища концентрація іноземного попиту спостерігається в прибережних районах. За січень-вересень 2026 року в Пафосі іноземні покупці уклали 2117 договорів, у Лімасолі — 1814, у Ларнаці — 1543.
При цьому частка іноземців у загальній кількості договорів купівлі-продажу в Пафосі сягнула приблизно 71%, у Ларнаці — 47%, тоді як у Нікосії становила близько 16%.
Це свідчить про суттєві регіональні відмінності у структурі попиту та пояснює, чому можливе посилення правил купівлі нерухомості іноземцями може сильніше вплинути на прибережні ринки.
Дискусія навколо іноземного попиту посилилася після внесення до парламенту Кіпру законодавчих ініціатив, спрямованих на обмеження придбання нерухомості громадянами держав, що не входять до ЄС, та компаніями з іноземним контролем.
Зокрема, представники партії AKEL запропонували дозволити таким громадянам купувати не більше одного житлового об’єкта площею до 200 кв. м, а також обмежити купівлю окремих категорій комерційної нерухомості.
Додаткові пропозиції передбачають більш суворий контроль за кінцевими бенефіціарами компаній, що купують нерухомість, та обмеження на придбання об’єктів поблизу стратегічної інфраструктури.
Прихильники змін пов’язують необхідність додаткового регулювання зі зростанням вартості житла та зниженням його доступності для місцевого населення.
Однак асоціація забудовників вважає, що законодавчі пропозиції недостатньо підкріплені статистичними дослідженнями.
За твердженням девелоперів, відсутні дані, які б підтверджували масове придбання одним іноземним покупцем більше двох житлових об’єктів. Тому обмеження кількості покупок можуть мати обмежений вплив на вартість нерухомості.
Водночас зростання іноземного попиту є одним із чинників, що впливають на ринок. Центральний банк Кіпру раніше зазначав, що підвищення вартості житла зумовлене поєднанням стабільного попиту, зокрема іноземного, та збільшенням будівельних витрат.
За даними регулятора, у першому кварталі 2026 року ціни на житлову нерухомість зросли на 7,5% у річному вимірі, зокрема квартири подорожчали на 10,8%, а приватні будинки — на 3%.
Іноземний попит на нерухомість Кіпру традиційно формується кількома великими групами покупців, серед яких громадяни Великої Британії, Росії, Греції, Ізраїлю та Лівану.
Згідно з даними Міністерства внутрішніх справ Кіпру, представленими парламенту в січні 2025 року, за 2021–2024 роки іноземні покупці придбали понад 37 тис. об’єктів нерухомості. За той самий період громадяни Кіпру придбали понад 200 тис. об’єктів.
Найбільша кількість покупок серед іноземців за цей період припала на громадян Великої Британії. За ними слідували великі групи покупців із Росії, Ізраїлю, Греції та Лівану.
Згідно з раніше опублікованими оцінками Open4Business на основі даних кіпрського МВС, британські покупці були пов’язані приблизно з 11,8 тис. об’єктів, росіяни — з 4,9 тис., громадяни Греції — з 4,7 тис., Ізраїлю — з 3,9 тис., Лівану — з 2,1 тис. об’єктів.
При цьому структура іноземного попиту істотно відрізняється залежно від регіонів.
У Лімасолі в 2021–2024 роках лідирували росіяни, які придбали 2561 об’єкт, за ними йшли британці з 1840 об’єктами та ізраїльтяни з 1154.
У Пафосі основними іноземними покупцями стали громадяни Великої Британії з 4483 об’єктами, Росії з 1563 та Ізраїлю з 1291.
У Ларнаці найбільші групи становили британці з 2743 об’єктами, громадяни Лівану з 1744 та Ізраїлю з 1406.
У Нікосії перше місце серед іноземних покупців посідали громадяни Греції, які придбали 1626 об’єктів, далі йшли британці з 1584 та австралійці з 545.
Найсвіжіші дані кіпрського МВС за період з вересня 2024-го по вересень 2025 року свідчать про посилення інтересу ізраїльських покупців до Ларнаки та Пафосу.
Зокрема, за цей період ізраїльтяни придбали 850 об’єктів у Ларнаці та 683 у Пафосі. У Лімасолі найбільшою групою залишалися росіяни з 846 покупками, тоді як у Пафосі лідирували британці з 890 об’єктами.
Українські громадяни також входять до числа помітних учасників кіпрського ринку нерухомості. У опублікованих раніше рейтингах за 2021–2024 роки Україна фігурувала в першій десятці країн походження іноземних покупців, посідаючи дев’яте місце.
За оцінками учасників ринку, українські покупці найактивніше цікавляться нерухомістю Лімасола та Пафоса, зокрема квартирами для постійного проживання та інвестиційними об’єктами.
Водночас актуальна статистика DLS за 2026 рік поділяє іноземних покупців насамперед на громадян ЄС та третіх країн, не надаючи повної загальнодоступної розбивки за окремими громадянствами. Тому достовірно визначити поточну кількість покупок росіян, українців або ізраїльтян за січень-вересень 2026 року на підставі цих даних неможливо.
Республіка Кіпр є членом Євросоюзу з 2004 року. Основними центрами ринку житлової нерухомості країни залишаються Лімасол, Пафос, Ларнака та Нікосія. Іноземний попит особливо помітний у прибережних районах, де значна частина нового будівництва орієнтована на міжнародних покупців та інвесторів.
БУДІВНИЦТВО, ІНВЕСТИЦІЇ, іноземний покупець, КІПР, НЕРУХОМІСТЬ
Як повідомляє Fixygen, американська інвестиційна компанія BlackRock подала до Комісії з цінних паперів та бірж США (SEC) заявку на реєстрацію нового біржового фонду iShares Bitcoin Managed Protection ETF, який дозволить інвесторам отримувати дохід від зростання біткойна при частковому обмеженні ризику збитків.
Згідно з попереднім проспектом фонду, опублікованим у базі SEC, новий інструмент планується вивести на біржу під тикером PBIT. Його стратегія передбачає участь у зростанні вартості iShares Bitcoin Trust ETF (IBIT), основного біткойн-фонду BlackRock, або інших інструментів, пов’язаних із біткойном, при одночасному обмеженні потенційних втрат.
На відміну від традиційного спотового біткойн-ETF, який безпосередньо володіє криптовалютою, новий фонд не купуватиме біткойни або паї інших криптовалютних біржових продуктів. Натомість він має намір використовувати комбінацію опціонів та інструментів із фіксованою дохідністю.
Основу інвестиційної стратегії становитимуть опціони call, що дозволяють отримувати дохід у разі зростання вартості базового активу. BlackRock планує одночасно купувати та продавати такі опціони, формуючи так звані опціонні спреди.
Така конструкція дозволяє обмежувати потенційні втрати у разі зниження вартості біткойна, однак водночас встановлює верхню межу прибутковості у разі значного зростання криптовалюти.
Відповідно до попередньої документації, BlackRock має намір формувати три портфелі опціонів, що перекриваються, з різними датами початку дії. Як правило, щомісяця один із портфелів завершуватиме роботу, а на його місце формуватиметься новий.
Для кожного такого портфеля передбачається початковий рівень захисту, за якого потенційні збитки від зміни вартості базового активу орієнтовно обмежуються 10% на момент придбання опціонів, без урахування комісій та витрат.
При цьому компанія наголошує, що мова не йде про гарантований захист капіталу на рівні всього фонду. Рівень потенційних збитків може змінюватися залежно від ринкової ситуації, часу придбання паїв та параметрів опціонних контрактів.
Додаткову частину активів фонд планує розміщувати в грошових коштах, інструментах грошового ринку, короткострокових державних облігаціях та інших боргових цінних паперах інвестиційної якості.
Отриманий процентний дохід передбачається використовувати для часткового покриття витрат на опціонні стратегії та зменшення можливих інвестиційних втрат.
BlackRock попереджає, що новий продукт не призначений для повного усунення ризиків, пов’язаних із біткойном. В умовах різких коливань криптовалютного ринку інвестори можуть втратити частину або всю вкладену суму.
Істотна відмінність нового фонду від звичайного біткойн-ETF полягає в характері прибутковості. Власники спотових фондів отримують результат, безпосередньо пов’язаний із динамікою вартості криптовалюти, за вирахуванням витрат. Інвестори в iShares Bitcoin Managed Protection ETF братимуть участь у зростанні базового активу лише в межах, визначених опціонною стратегією.
Таким чином, у разі значного подорожчання біткойна прибутковість нового фонду може виявитися значно нижчою за динаміку самої криптовалюти. Водночас стратегія спрямована на пом’якшення наслідків падіння ринку.
Пропонований продукт розширить лінійку криптовалютних інвестиційних інструментів BlackRock, яка в січні 2024 року запустила спотовий фонд iShares Bitcoin Trust ETF під тикером IBIT.
У червні 2026 року компанія також представила iShares Bitcoin Premium Income ETF, орієнтований на отримання доходу від опціонних премій.
Нова стратегія відрізняється від обох інструментів тим, що поєднує обмежену участь у зростанні вартості біткойна з механізмом часткового захисту від падіння.
Розвиток подібних продуктів відображає розширення інституційного ринку криптовалютних інвестицій. Керуючі компанії пропонують інвесторам не тільки пряме вкладення коштів у цифрові активи через біржові фонди, а й інструменти з різними поєднаннями прибутковості та ризику.
Для інституційних інвесторів, інвестиційних консультантів та власників диверсифікованих портфелів такі продукти можуть становити інтерес як альтернатива безпосередньому володінню криптовалютою.
Разом з тим механізми захисту передбачають додаткові витрати та обмеження прибутковості, тому їхня економічна ефективність залежить від ринкових умов.
Згідно з реєстраційними документами, BlackRock передбачає набрання чинності заявкою через 75 днів після її подання. При цьому попередній проспект містить незаповнені відомості, зокрема щодо комісії за управління фондом.
Реєстрація ще не означає дозволу на продаж паїв. SEC не схвалила новий інвестиційний продукт, а остаточна дата його запуску поки що не оголошена.
BlackRock є однією з найбільших у світі компаній з управління інвестиційними активами. Через платформу iShares група пропонує широкий перелік біржових інвестиційних фондів, включаючи продукти на основі акцій, облігацій, сировинних товарів та цифрових активів.
Як повідомляє Fixygen, світовий ринок криптовалют завершує тиждень 19–25 жовтня 2026 року зниженням котирувань більшості найбільших цифрових активів. Біткойн опустився до $80 тис., Ethereum втратив майже 4% за сім днів, а загальна капіталізація ринку склала близько $2,8 трлн. Головними чинниками динаміки стали нестабільні потоки капіталу в американські криптовалютні ETF, підвищена геополітична невизначеність та очікування чергового засідання Федеральної резервної системи США.
За даними CoinPaprika станом на 25 жовтня, о 10:00 UTC біткойн (BTC) торгувався на рівні близько $80,25 тис., знизившись на 2,1% за сім днів. Ethereum (ETH) коштував $2,326 тис., втративши 3,8%, Solana (SOL) — близько $100,9 при тижневому зниженні на 2,9%.
Серед інших великих криптовалют BNB подорожчав приблизно на 2%, до $736,9, тоді як XRP подешевшав на 0,3%, до $1,294. Dogecoin знизився на 3,6%, до $0,0765, а Chainlink — на 5,7%, до $11,32.
Сукупна капіталізація криптовалютного ринку, згідно з методологією CoinPaprika, на ранок неділі становила близько $2,81 трлн. Обсяг торгів за попередні 24 години досяг $79,4 млрд, а частка біткоїна в загальній ринковій вартості оцінювалася в 57,5%.
При цьому індекс настроїв Fear & Greed становив 54 пункти зі 100, що відповідає нейтральному стану ринку. Показник свідчить про відсутність вираженого переважання оптимістичних або песимістичних настроїв, незважаючи на зниження котирувань.
Біткойн розпочав тиждень поблизу позначки 82 тис. доларів і в перші торгові дні намагався відновитися після зниження, що відбулося в середині жовтня на тлі вищих, ніж очікувалося, показників американської інфляції.
21 жовтня котирування BTC наблизилися до $85 тис., однак подолати цей рівень не вдалося. Подальша корекція повернула криптовалюту в район $82 тис., а до вихідних зниження продовжилося.
24 жовтня біткойн опускався приблизно до $80,4 тис., після чого ринок намагався стабілізуватися.
У результаті до 25 жовтня провідна криптовалюта знову опинилася поблизу психологічно значущого рівня $80 тис. Після двох тижнів нестабільної динаміки інвестори продовжують оцінювати перспективи відновлення інституційного попиту.
Ethereum продемонстрував слабшу тижневу динаміку порівняно з біткойном. Зниження ETH супроводжувалося відтоком коштів із спеціалізованих біржових фондів, тоді як інвестори в біткойн-ETF за підсумками торгового тижня зберегли позитивний баланс вкладень.
Solana також подешевшала, незважаючи на проведення одного з найзначніших технологічних оновлень мережі за останні роки.
Одним із найважливіших показників тижня стала динаміка американських спотових біржових фондів, що інвестують у криптовалюти. Згідно з даними Farside Investors, за п’ять торгових днів з 19 по 23 жовтня чистий приплив коштів у спотові біткойн-ETF склав близько $301,2 млн.
Для порівняння, за попередній тиждень, 12–16 жовтня, інвестори вивели з цих фондів приблизно $228 млн.
Однак протягом звітного періоду спостерігалися значні коливання.
19 жовтня чисті вкладення в біткойн-ETF склали $526,7 млн, 20 жовтня — $23,2 млн, а 21 жовтня — $524,8 млн.
У наступні два дні напрямок потоків змінився. 22 жовтня інвестори вивели $635,6 млн, а 23 жовтня — ще близько $137,9 млн.
Таким чином, позитивний тижневий результат забезпечили насамперед великі надходження в понеділок і середу, які компенсували значні продажі в другій половині тижня.
За 19–23 жовтня з американських спотових Ethereum-ETF було виведено близько $220,7 млн. Негативний результат фіксувався у чотирьох із п’яти торгових днів, а найбільший відтік припав на 22 жовтня, коли інвестори вивели $110,6 млн.
Як повідомляє Fixygen, світовий ринок криптовалют завершує тиждень 19–25 жовтня 2026 року зниженням котирувань більшості найбільших цифрових активів. Біткойн опустився до 80 тис. доларів, Ethereum втратив майже 4% за сім днів, а загальна капіталізація ринку склала близько $2,8 трлн. Головними чинниками динаміки стали нестабільні потоки капіталу в американські криптовалютні ETF, підвищена геополітична невизначеність та очікування чергового засідання Федеральної резервної системи США.
За даними CoinPaprika станом на 25 жовтня, о 10:00 UTC біткойн (BTC) торгувався на рівні близько $80,25 тис., знизившись на 2,1% за сім днів. Ethereum (ETH) коштував $2,326 тис., втративши 3,8%, Solana (SOL) — близько $100,9 при тижневому зниженні на 2,9%.
Серед інших великих криптовалют BNB подорожчав приблизно на 2%, до $736,9, тоді як XRP подешевшав на 0,3%, до $1,294. Dogecoin знизився на 3,6%, до $0,0765, а Chainlink — на 5,7%, до $11,32.
Сукупна капіталізація криптовалютного ринку, згідно з методологією CoinPaprika, на ранок неділі становила близько $2,81 трлн. Обсяг торгів за попередні 24 години досяг $79,4 млрд, а частка біткоїна в загальній ринковій вартості оцінювалася в 57,5%.
При цьому індекс настроїв Fear & Greed становив 54 пункти зі 100, що відповідає нейтральному стану ринку. Показник свідчить про відсутність вираженого переважання оптимістичних або песимістичних настроїв, незважаючи на зниження котирувань.
Біткойн розпочав тиждень поблизу позначки 82 тис. доларів і в перші торгові дні робив спроби відновитися після зниження, що відбулося в середині жовтня на тлі вищих, ніж очікувалося, показників американської інфляції.
21 жовтня котирування BTC наблизилися до $85 тис., однак подолати цей рівень не вдалося. Подальша корекція повернула криптовалюту в район $82 тис., а до вихідних зниження продовжилося.
24 жовтня біткойн опускався приблизно до $80,4 тис., після чого ринок робив спроби стабілізації.
У результаті до 25 жовтня провідна криптовалюта знову опинилася поблизу психологічно значущого рівня $80 тис. Після двох тижнів нестабільної динаміки інвестори продовжують оцінювати перспективи відновлення інституційного попиту.
Ethereum продемонстрував слабшу тижневу динаміку порівняно з біткойном. Зниження ETH супроводжувалося відтоком коштів із спеціалізованих біржових фондів, тоді як інвестори в біткойн-ETF за підсумками торгового тижня зберегли позитивний баланс вкладень.
Solana також подешевшала, незважаючи на проведення одного з найзначніших технологічних оновлень мережі за останні роки.
Одним із найважливіших показників тижня стала динаміка американських спотових біржових фондів, що інвестують у криптовалюти. Згідно з даними Farside Investors, за п’ять торгових днів з 19 по 23 жовтня чистий приплив коштів у спотові біткойн-ETF склав близько $301,2 млн.
Для порівняння, за попередній тиждень, 12–16 жовтня, інвестори вивели з цих фондів приблизно $228 млн.
Однак протягом звітного періоду спостерігалися значні коливання.
19 жовтня чисті вкладення в біткойн-ETF склали $526,7 млн, 20 жовтня — $23,2 млн, а 21 жовтня — $524,8 млн.
У наступні два дні напрямок потоків змінився. 22 жовтня інвестори вивели $635,6 млн, а 23 жовтня — ще близько $137,9 млн.
Таким чином, позитивний тижневий результат забезпечили насамперед великі надходження в понеділок і середу, які компенсували значні продажі в другій половині тижня.
За 19–23 жовтня з американських спотових Ethereum-ETF було виведено близько $220,7 млн. Негативний результат фіксувався у чотирьох із п’яти торгових днів, а найбільший відтік припав на 22 жовтня, коли інвестори вивели $110,6 млн.
На підвищення стійкості столиці з початку 2026 року вже витрачено більше 16 млрд грн проти 2 млрд грн у минулому році, і до кінця поточного року планується витратити ще 4,5-5 млрд грн, повідомив директор Центру досліджень енергетики Олександр Харченко.
“Це фактично десятикратний зріст інвестицій, і це інвестиції саме у безпекові елементи. Це захист високовольтних підстанцій, це резервне живлення для базових систем каналізації, це резервне живлення для систем опалення”, – сказав він під час дискусії на тему “Україна на порозі зими: енергетика, оборона та нова дипломатична реальність” в інформаційному агентстві “Інтерфакс-Україна” у п’ятницю.
Водночас, за словами експерта, для виконання необхідних робіт з підвищення стійкості місто потребує ще приблизно EUR1,5 млрд.
Як він зазначив, у підготовку Києва до опалювального сезону у цьому році вкладалися переважно кошти місцевого бюджету, в той час як доля центрального бюджету складала лише близько 10%.
“Національний бюджет зараз не у дуже доброму стані і понад місяць були заблоковані платежі на казначейських рахунках, що дуже вдарило по всіх місцевих владах і по виконанню підготовки до зими теж”, – пояснив директор ЦДЕ.
В результаті частину обладнання, яку міста планували встановити ще до листопада-грудня, з-за чотиритижневої паузи доведеться запускати у роботу пізніше.
Як нагадав Харченко, у січні 2026 року в Києві була знищена вся внутрішня генерація. Тобто Київ при споживанні приблизно до 2 ГВт при температурі -10, і споживанні 1,2 ГВт у погоду, яка в Україні є наразі, мав 1,3 ГВт внутрішніх генеруючих потужностей до січня 2026 року.
“В січні 2026 року вони були фізично знищені. До чого це призводить? Це призводить саме до тих ефектів, які здебільшого зараз дуже депресують киян”, – пояснив Харченко.
При відсутності генерації у місті відключається і переходить на резервне живлення метрополітен та відключаються і переходять на резервне живлення насосні станції водоканалу, які у таких умовах роботи не можуть забезпечити повний сервіс.
Однак, як стверджує експерт, не дивлячись на це, місто наразі убезпечило ключові системи від техногенних аварій і технологічних стратегічних проблем.
“Але одна справа забезпечити тиск у водогоні, який дозволяє циркулювати воді по трубах, наповнювати резервуари і забезпечити базову інфраструктуру, а зовсім інша історія – подати тиск, скажімо, на Печерськ чи у певних інших районах, які є на пагорбах”, – додав він.
Вказане зробити неможливо без роботи основних ліній енергопостачання на об’єктах водоканалу.
“Тому певні незручності цієї зими майже неминучі”, – підсумував експерт.
За словами Харченка, у більшості міст неможливо у силу інженерних та регуляторних факторів реалізувати технічні проєкти підвищення енергетичної стійкості, за один сезон протягом семи-восьми місяців – для цього потрібно два-три роки.
“Ви спочатку сім-вісім місяців паперовою роботою займаєтесь, навіть якщо у вас гроші є, а потім щось будуєте. Це стосується всього. Встановлення резервного живлення, резервної генерації, когенераційних децентралізованих станцій, всього абсолютно”, – пояснив він.
Як стверджує директор ЦДЕ, Київ, зокрема, потребує ще приблизно EUR1,5 млрд для того, щоб зробити все необхідне для забезпечення стійкості міста. Загалом у масштабах країни мова може йти про потребу в 250-300 млрд грн на кожен рік протягом щонайменше ще двох років.
генерація, енергостійкість, ІНВЕСТИЦІЇ, КИЇВ, опалювальний сезон, Харченко



