
ВВП Китаю у третьому кварталі 2026 року зріс на 4,5% у річному вимірі, йдеться у звіті Державного статистичного управління (ДСУ) КНР.
Темпи зростання прискорилися порівняно з другим кварталом, коли вони становили 4,3% і були найнижчими з 2022 року.
Опитані Trading Economics аналітики в середньому очікували зростання ВВП у минулому кварталі на 4,4%.
Зростання ВВП КНР у липні-вересні порівняно з попередніми трьома місяцями становило 1,2% (прогноз – 1,1%) проти 0,9% у квітні-червні.
У січні-вересні обсяг економіки зріс на 4,6% у річному порівнянні та становив 107,1 трлн юанів (близько $16 трлн).
Цільовий показник уряду КНР щодо темпів зростання ВВП на цей рік становить 4,5-5%.
Доходи населення Китаю, що залишаються у розпорядженні, у розрахунку на душу населення за дев’ять місяців зросли на 5,3% р/р – до 34,23 тис. юанів ($5,1 тис.), за даними ДСУ. З урахуванням інфляції вони зросли на 4,4%.
ВВП, ДОХІД, КИТАЙ, СТАТИСТИКА, ЭКОНОМИКА
У січні-вересні 2026 року Україна збільшила імпорт ізольованих проводів та кабелів на 22,7% — до $540,7 млн, при цьому Китай вперше суттєво випередив традиційних європейських постачальників у цьому сегменті.
За даними Державної митної служби, імпорт китайської кабельної продукції сягнув $157 млн проти $92,6 млн за аналогічний період минулого року.
Таким чином, лише за рік поставки з Китаю зросли приблизно на 69,5%, а його частка в українському імпорті проводів та кабелів наблизилася до 29%.
Другим найбільшим постачальником залишається Угорщина. За дев’ять місяців Україна імпортувала звідти проводів і кабелів на $124 млн проти $114 млн роком раніше, що відповідає зростанню приблизно на 8,8%.
Польща посіла третє місце з поставками на $74 млн проти $74,7 млн у січні–вересні 2025 року.
Таким чином, Китай, Угорщина та Польща разом забезпечили близько $355 млн, або майже дві третини всього українського імпорту кабельної продукції.
Головною зміною структури ринку стало саме посилення позицій Китаю. Ще рік тому найбільшим постачальником була Угорщина, тоді як зараз вартість китайського імпорту перевищує угорський приблизно на $33 млн.
Швидке зростання імпорту може бути пов’язане з підвищеним попитом на електротехнічну продукцію, відновлення енергетичної інфраструктури, телекомунікаційні проєкти, будівництво, промислове обладнання та автомобільні комплектуючі.
При цьому імпорт зростає значно швидше за експорт. За дев’ять місяців експорт українських проводів і кабелів зберігся приблизно на рівні минулого року — $1,065 млрд, тоді як імпорт зріс майже на чверть.
За підсумками 2025 року Україна імпортувала дротів і кабелів на $590,7 млн, що на 24,3% перевищувало показник 2024 року. Вже за перші дев’ять місяців 2026 року обсяг поставок наблизився до рівня всього попереднього року.
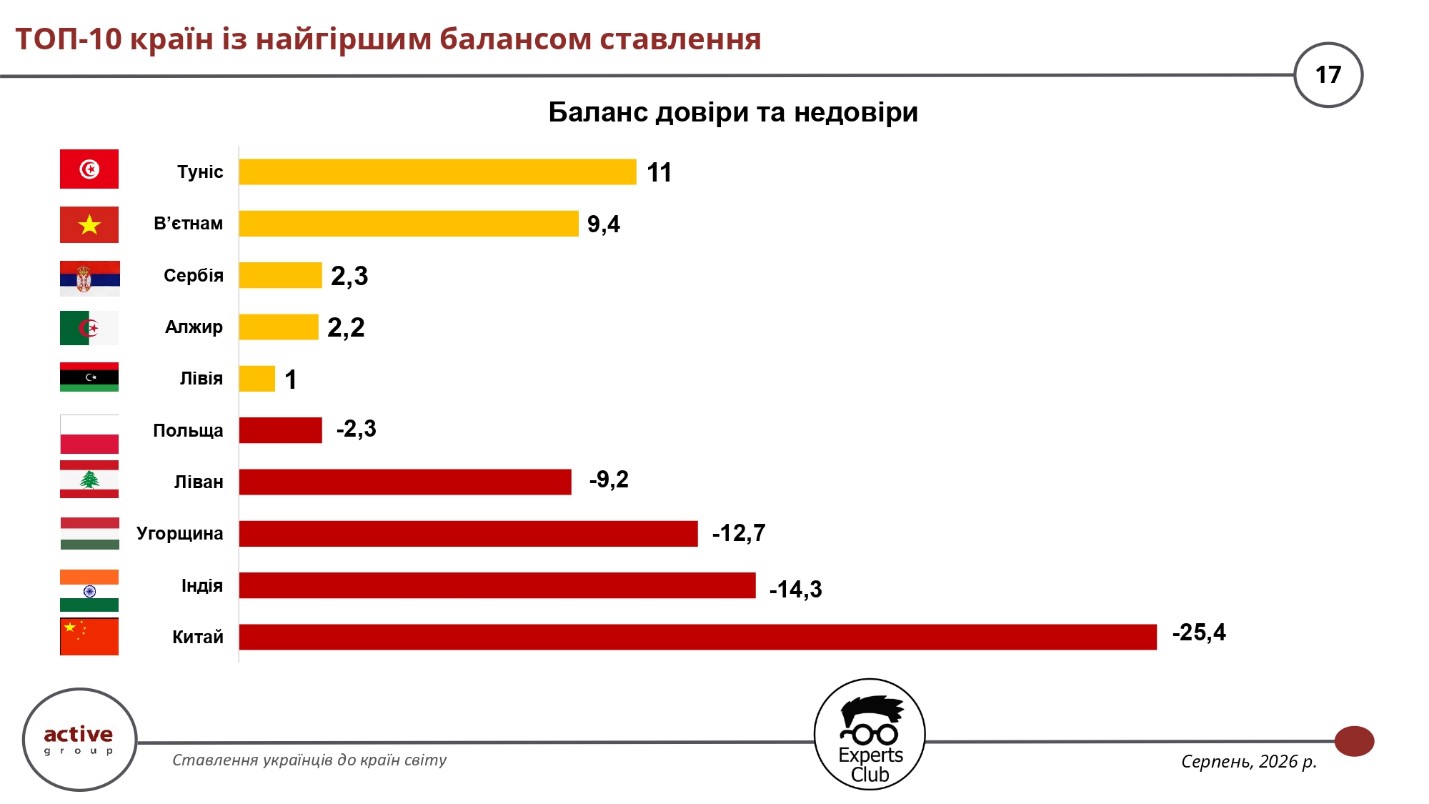
Як повідомляє Experts Club, Китай посів останнє місце серед 50 найбільших торговельних партнерів України за балансом позитивного та негативного ставлення українців — у серпні 2026 року показник становив мінус 25,4 відсоткового пункту. Наступні найнижчі результати зафіксовані щодо Індії та Угорщини — мінус 14,3 та мінус 12,7 в.п. відповідно. Про це свідчать результати третьої хвилі дослідження «Ставлення українців до країн світу», проведеного Active Group спільно з Experts Club, повідомляє інформаційно-аналітичний центр Experts Club.
Баланс визначався як різниця між частками позитивних і негативних оцінок. Щодо Китаю 18,2% респондентів висловили позитивне ставлення, 43,6% — негативне, ще 33,9% — нейтральне. Таким чином, КНР отримала найнижчий показник серед усіх досліджених держав, попри те що в першому півріччі 2026 року Китай був найбільшим торговельним партнером України із товарообігом близько $14,68 млрд.
До десятки країн із найнижчим балансом також увійшли Ліван — мінус 9,2 в.п. та Польща — мінус 2,3 в.п. Сербія, Алжир, Лівія, В’єтнам і Туніс залишилися в позитивній зоні, проте їхні показники були одними з найнижчих серед досліджених держав: Сербія — плюс 2,3 в.п., Алжир — плюс 2,2, Лівія — плюс 1,0, В’єтнам — плюс 9,4, Туніс — плюс 11,0 в.п.
Особливо помітною стала динаміка ставлення до Польщі. У березні 2026 року баланс позитивних і негативних оцінок становив плюс 41,7 в.п., тоді як у серпні він знизився до мінус 2,3 в.п. Позитивне ставлення до Польщі висловили 34,6% опитаних, негативне — 37%, нейтральне — 25,4%. Водночас Польща залишається одним із найбільших торговельних партнерів України та найбільшим ринком для українського товарного експорту серед окремих країн у першому півріччі 2026 року.
Засновник інформаційно-аналітичного центру Experts Club, заступник директора ІА «Інтерфакс-Україна», кандидат економічних наук Максим Уракін зазначив, що результати соціологічного дослідження доцільно аналізувати разом із фактичними показниками торгівлі.
«Друге — бути відкритими до питань, запитів від ЗМІ, від громадськості. Також потрібно використовувати нашу соціологію», — зазначив Уракін. За його оцінкою, системна комунікація та демонстрація конкретних результатів співпраці можуть допомагати державам краще пояснювати українському суспільству зміст двосторонніх відносин.
Директор дослідницької компанії Active Group Олександр Позній звернув увагу на необхідність поєднання суспільної обізнаності з практичним розвитком економічних контактів.
«Слід краще розвивати не тільки загальну обізнаність. З країнами, де можемо мати позитивний баланс, треба розширювати співпрацю», — зазначив Позній. Він наголосив на ролі бізнес-асоціацій, економічних і дипломатичних установ у розвитку двосторонніх зв’язків, особливо з ринками, де Україна може нарощувати експорт.
Загалом результати дослідження демонструють, що масштаб торговельно-економічних зв’язків не завжди збігається із суспільним ставленням до відповідної держави. Найпоказовішим прикладом став Китай: найбільший товарообіг серед окремих партнерів одночасно поєднується з найнижчим балансом оцінок українців.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Вибірка репрезентативна за віком, статтю та регіоном, заявлена максимальна теоретична похибка для показників на рівні 50% становить ±3,5 в.п. Це третя хвиля дослідження після опитувань серпня 2025 року та березня 2026 року.
ACTIVE GROUP, EXPERTS CLUB, ЗОВНІШНЯ ТОРГІВЛЯ, ИНДИЯ, КИТАЙ, міжнародні відносини, ПОЛЬЩА, СОЦИОЛОГИЯ, УГОРЩИНА, УКРАЇНА
Країни Європейського Союзу та Велика Британія залишаються головним зовнішньоекономічним пріоритетом для українців: у серпні 2026 року необхідність першочергового розвитку торговельно-економічних відносин із ними відзначили 69,9% опитаних. Про це свідчать результати третьої хвилі дослідження «Ставлення українців до країн світу», проведеного Active Group спільно з інформаційно-аналітичним центром Experts Club, повідомляє інформаційно-аналітичний центр Experts Club.
Водночас порівняно з попередніми хвилями дослідження підтримка європейського напряму знизилася. У серпні 2025 року країни ЄС та Велику Британію називали 82,8% респондентів, у березні 2026 року — 81,1%, а у серпні — 69,9%. Таким чином, за рік показник скоротився на 12,9 відсоткового пункту.
Ще помітнішою є динаміка щодо США. У серпні 2025 року першочерговий розвиток торговельно-економічних відносин зі Сполученими Штатами підтримували 58,8% опитаних, у березні 2026 року — 59,2%, тоді як у серпні показник становив 11,9%.
Китай у серпні 2026 року як пріоритетний напрям назвали 8,4% респондентів проти 35,4% у березні та 26,7% у серпні минулого року. При цьому Китай залишається одним із найважливіших торговельних партнерів України, що демонструє розбіжність між реальною структурою зовнішньої торгівлі та суспільними уявленнями про бажані напрями її розвитку.
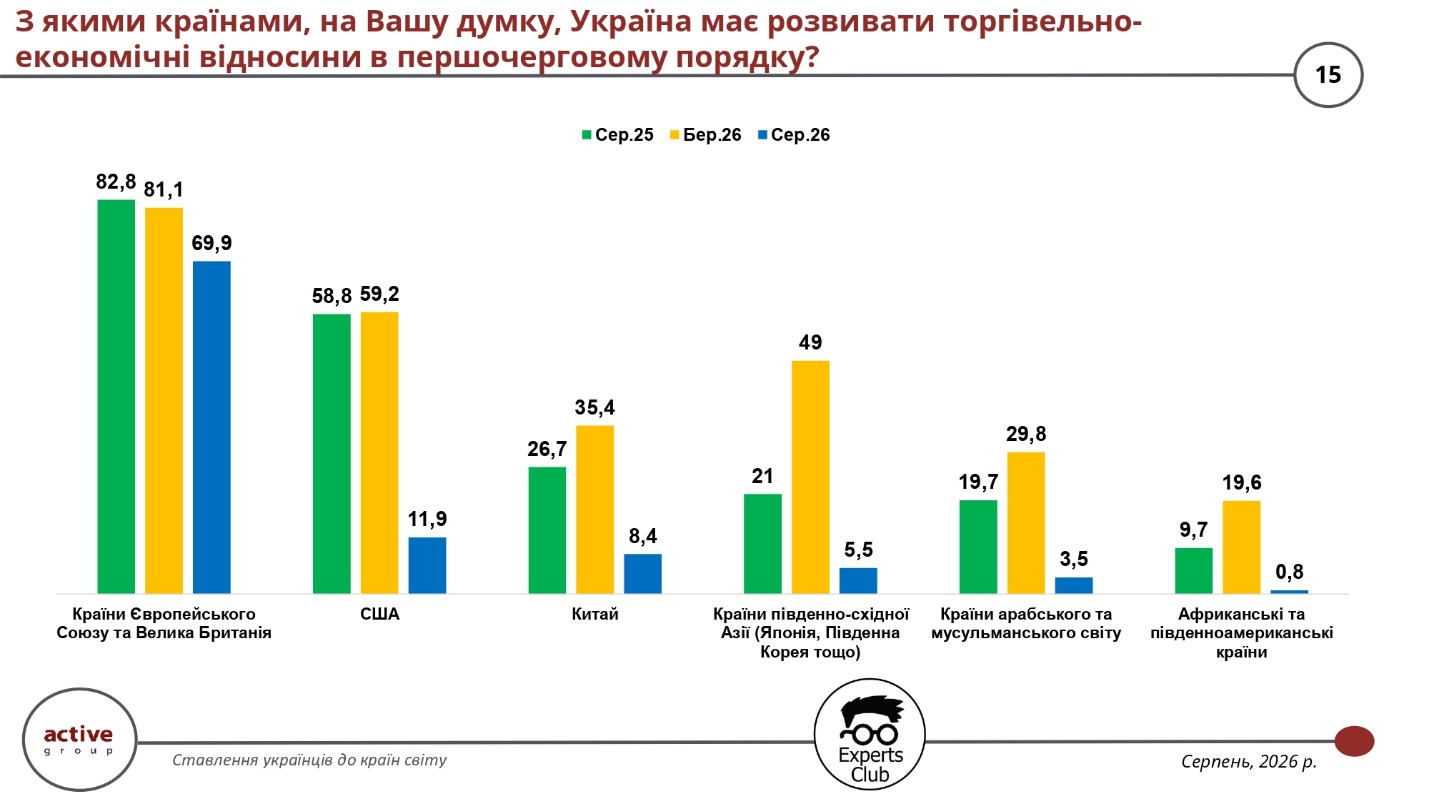
Ще 5,5% опитаних у серпні виступили за першочергове поглиблення економічних відносин із країнами Південно-Східної Азії — Японією, Південною Кореєю та іншими державами регіону. У березні цей показник становив 49%, а роком раніше — 21%. Країни арабського та мусульманського світу назвали 3,5% респондентів проти 29,8% у березні, африканські та південноамериканські країни — 0,8% проти 19,6%.
Засновник інформаційно-аналітичного центру Experts Club Максим Уракін наголосив на необхідності активнішої комунікації міжнародних партнерів з українським суспільством.
«Потрібно регулярно показувати конкретні справи і конкретні дії. Відкритість до медіа та громадськості допомагає зміцнювати відносини, насамперед торговельні», — зазначив Уракін.
За його словами, соціологічні дослідження можуть бути практичним інструментом для державних установ, дипломатичних представництв і бізнесу при визначенні напрямів розвитку двосторонніх відносин.
Директор дослідницької компанії Active Group Олександр Позній також звернув увагу на необхідність посилення економічної складової міжнародного співробітництва.
«Слід краще розвивати не тільки загальну обізнаність. Бізнесу та державним структурам потрібно активніше працювати над розвитком двосторонніх відносин», — зазначив Позній.
Дослідження проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology. Опитано 800 громадян України віком від 18 років. Вибірка репрезентативна за віком, статтю та регіоном, заявлена максимальна теоретична похибка становить ±3,5 відсоткового пункту. Попередні хвилі дослідження проводилися у серпні 2025-го та березні 2026 року.
ACTIVE GROUP, EXPERTS CLUB, ВЕЛИКА БРИТАНІЯ, Європейський союз, ЗОВНІШНЯ ТОРГІВЛЯ, КИТАЙ, міжнародні відносини, СОЦИОЛОГИЯ, США, УКРАЇНА
Центральні банки світу в серпні 2026 року збільшили офіційні золоті резерви загалом на 39 тонн у чистому вираженні, а найбільшим покупцем став Народний банк Китаю, свідчить аналіз Experts Club на основі даних World Gold Council (WGC), опублікованих 6 жовтня.
За даними WGC, у серпні основними покупцями золота стали:
Китай — 20,2 тонни
Польща — 7,8 тонни
Узбекистан — 7,8 тонни
Казахстан — 7,4 тонни
Туреччина — 2,9 тонни
Чехія — 1,7 тонни
Болівія — близько 1 тонни
Гана — близько 1 тонни
Китай продовжив закуповувати золото 22-й місяць поспіль. У серпні Народний банк Китаю збільшив золоті резерви приблизно на 20,2 тонни — це стало найбільшим місячним поповненням з жовтня 2023 року.
За підсумками січня-серпня Китай придбав близько 80 тонн золота. Офіційні золоті резерви країни сягнули приблизно 2 387 тонн, що становить близько 9% сукупних міжнародних резервів Китаю.
Незважаючи на лідерство Китаю безпосередньо в серпні, найбільшим покупцем золота з початку 2026 року залишається Польща. Національний банк Польщі придбав близько 7,8 тонни в серпні та вже 98 тонн з початку року. Золоті резерви Польщі зросли приблизно до 648 тонн і наблизилися до заявленої мети в 700 тонн.
Узбекистан збільшив резерви приблизно на 7,8 тонни. З початку року країна придбала близько 50 тонн золота, а загальний обсяг золотих резервів досяг приблизно 439 тонн. На золото припадає близько 90% резервів Узбекистану.
Казахстан у серпні придбав близько 7,4 тонни золота, збільшивши обсяг закупівель з початку року приблизно до 36 тонн. Золотий запас країни сягнув близько 377 тонн, або 79% міжнародних резервів.
Туреччина повернулася до чистих закупівель після трьох місяців продажів, придбавши близько 2,9 тонни. При цьому з початку 2026 року країна залишається великим нетто-продавцем — сукупне скорочення резервів становить близько 82 тонн, причому основна частина продажів припала на перший квартал.
Чеський національний банк придбав близько 1,7 тонни й тим самим продовжив серію чистих покупок золота до 42 місяців поспіль. З початку року Чехія додала близько 14 тонн, збільшивши резерви до 86 тонн.
Загалом за січень-серпень 2026 року світові центробанки повідомили про чисті покупки приблизно 170 тонн золота.
У World Gold Council зазначають, що склад найбільших покупців залишається відносно стабільним. Це вказує на те, що центральні банки купують золото насамперед у рамках довгострокової політики управління резервами, тоді як місячні коливання пов’язані з графіком реалізації програм, ринковою ситуацією та потребами окремих країн у ліквідності.
Для порівняння: у липні світові центральні банки придбали в чистому вираженні 23 тонни золота. Таким чином, у серпні обсяг чистих покупок збільшився приблизно на 70% за місяць.
Офіційне першоджерело: World Gold Council, Central Bank Gold Statistics, опубліковано 6 жовтня 2026 року.
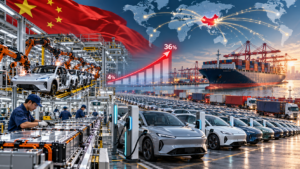
Китай за останні 25 років збільшив свою частку у світовому виробництві автомобілів приблизно в дев’ять разів — з 4% у 2000 році до 36% у 2025 році, перетворившись із відносно невеликого виробника на найбільший центр світового автопрому. Про це повідомляє інформаційно-аналітичний центр Experts Club з посиланням на дослідження консалтингової компанії Strategy Partners.
За оцінкою аналітиків, у 2000 році в Китаї випускалося близько 2 млн автомобілів, тоді як до 2025 року виробництво перевищило 34 млн машин на рік. Таким чином, за чверть століття обсяг китайського автомобільного виробництва збільшився приблизно у 17 разів.
Особливо швидко позиції Китаю посилювалися після 2010 року. Країна не лише сформувала найбільший внутрішній автомобільний ринок, а й створила масштабну виробничу базу, що охоплює практично весь ланцюжок створення вартості — від компонентів і акумуляторів до виробництва автомобілів і програмного забезпечення.
Одним з основних чинників подальшого зростання китайського автопрому став перехід до електромобілів і гібридних моделей. Китайські виробники отримали сильні позиції в сегменті автомобілів на нових джерелах енергії — NEV, до якого належать повністю електричні автомобілі та підключувані гібриди.
Одночасно китайські компанії активно збільшують присутність за кордоном. Китай перетворився на найбільшого експортера автомобілів, а місцеві виробники розширюють продажі та створюють власні виробничі потужності в Європі, Азії, Латинській Америці та інших регіонах.
У результаті змінилася і структура світового автомобільного ринку. Якщо на початку 2000-х років його основу визначали насамперед виробники зі США, Японії та Західної Європи, то до середини 2020-х років Китай став найбільшим окремим виробничим центром галузі.
Зростання китайського автопрому супроводжується посиленням власних національних брендів. Компанії BYD, Geely, Chery, SAIC, Great Wall Motor та інші виробники дедалі активніше конкурують з європейськими, американськими, японськими та південнокорейськими концернами не лише на внутрішньому ринку Китаю, а й на експортних напрямках.
Суттєвою конкурентною перевагою Китаю стала власна виробнича база акумуляторів. Китайські компанії займають провідні позиції у світовому випуску тягових батарей, а країна контролює значну частину глобальних виробничих ланцюжків, пов’язаних із переробкою сировини та виготовленням компонентів для електромобілів.
За оцінкою Strategy Partners, трансформація китайського автопрому демонструє перехід країни від моделі наздоганяючого промислового розвитку до технологічного лідерства в окремих сегментах галузі.
За збереження нинішніх тенденцій конкуренція між китайськими та традиційними світовими автоконцернами дедалі більше переміщуватиметься у сфери електромобілів, акумуляторних технологій, програмного забезпечення, автономного керування та вартості виробництва.



