
据彭博社报道,巴西的强降雨导致新一季咖啡豆品质下降,可能引发全球市场优质阿拉比卡咖啡豆短缺,而该品种的期货价格自6月以来已上涨约35%。
巴西是全球最大的阿拉比卡咖啡生产国,约占全球总产量的45%,因此收成质量问题可能会对该国远 beyond 边境的高端咖啡供应产生影响。
主要问题在于收获期间降雨量异常猛烈。6月份的降雨将大量成熟的咖啡果实从树上冲落,随后这些果实在过度潮湿的土地上躺了数天,这增加了发酵、发霉以及产生异味的风险。
据Expocacer合作社主席西马奥·德·利马评估,该合作社汇集了巴西东南部塞拉多-米内罗地区800多家生产商,此次降雨平均导致约20%的咖啡果实被冲落,而往年这一比例通常为5%至7%。
因此,这并非指巴西总产量的20%损失,而是指在生产高品质阿拉比卡咖啡最重要的产区之一,咖啡产量遭受了重大损失。
7月份的第二轮降雨使情况进一步恶化。雨水淋到了已经采收并摊开晾晒的咖啡豆上,导致部分生产商不得不重新开始干燥过程。
据气象公司Vaisala的数据,6月至7月期间,巴西咖啡带部分地区的降雨量达到气候平均值的250%至500%,某些地区的降雨量甚至达到往常的八倍。
质量问题已对市场产生影响。自6月以来,阿拉比卡咖啡期货价格上涨了约35%,弥补了年初以来价格下跌的大部分损失。
在现货市场上,高品质的巴西咖啡相较于纽约期货价格,溢价高达每磅15美分。
尤其值得注意的是,符合美国和欧洲洲际交易所(ICE)认证仓库交割标准的咖啡供应量可能会减少。
在正常年份,塞拉多米内罗(Cerrado Mineiro)地区约有30%至35%的产量符合ICE的要求。德利马(de Lima)估计,受今年降雨影响,这一比例可能降至10%至15%。与此同时,ICE认证仓库中的咖啡库存已接近本世纪以来的最低水平。
这可能会加剧国际烘焙商之间对优质咖啡豆的竞争。彭博社指出,星巴克、拉瓦扎和伊利等公司均使用巴西阿拉比卡咖啡豆。
不过,目前谈论咖啡整体短缺还为时过早。美国农业部预计,在10月开始的新产季中,全球咖啡供应量将超过消费量约1000万袋,这将是六年来最大的盈余。其中一个主要因素将是巴西国内创纪录的产量。
因此,市场的主要问题并不在于咖啡的总产量,而在于高品质阿拉比卡咖啡的可获得性。大型生产商可以通过调整咖啡混合配方以及从其他地区采购咖啡豆来部分弥补短缺,但对于高端市场而言,这种情况可能会导致采购价和零售价进一步上涨。
天气仍是市场面临的另一项风险。路透社指出,厄尔尼诺现象正在加剧,这可能在2026–2027年产季进一步加剧咖啡、可可及其他热带农产品的市场波动。
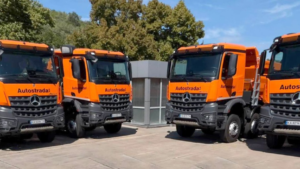
“Autostrada”集团创始人马克西姆·什基尔表示,该集团已购入100辆全新梅赛德斯-奔驰Arocs自卸卡车,总价值10亿格里夫纳。
“‘奥托斯特拉达’继续系统性地投资于扩大车队规模和自有生产能力。公司购入了100辆全新的梅赛德斯-奔驰Arocs 5 4142 K(8×4)自卸卡车。这是自全面战争爆发以来,Autostrada在设备更新方面最大规模的投资之一——投资总额达10亿格里夫纳,”什基尔周二在Facebook上写道。
据他介绍,自战争爆发以来,该集团在车辆、专用设备及生产能力方面的总投资已超过100亿格里夫纳。
什基尔强调,在军事风险环境下对设备提供全面保障是此次交易的重要组成部分:所有车辆均享有全面保险覆盖,包括全险、民事责任险以及针对军事风险的附加保险。
新购置的自卸卡车已陆续运往“Autostrada”遍布乌克兰各地的施工现场。
梅赛德斯-奔驰Arocs专为高强度作业和重载设计。421马力的OM 471发动机、8×4轮式布局以及MEILLER Halfpipe车厢,确保了在复杂道路及施工条件下作业所需的性能。
“即使在战争条件下,我们仍持续发展自有技术基础,引进现代技术并投资于团队建设。这种做法使我们能够掌控关键的生产流程,减少对外部资源的依赖,并在项目实施的每个阶段确保工期、质量和成果,”什基尔强调道。
此次采购的融资由OTP Leasing Ukraine提供支持,Autostrada与该机构已合作10年。
Autostrada集团是乌克兰基础设施建设的领军企业。其业务领域包括道路建设、桥梁建设、工业建设、地下工程及设计。
据YouControl数据显示,今年1月至6月,“Autostrada”集团有限责任公司实现净利润240万格里夫纳(2025年同期为9110万格里夫纳),净收入19.2亿格里夫纳(51.3亿格里夫纳)。
据报道,8月初,基辅“Autostrada”生产基地遭到导弹袭击,导致20多台工程机械、一家混凝土厂、一个工程机械维修服务中心、生产厂房及实验室综合体被摧毁或损毁。
2025年全年数据显示,中国仍保持着全球最大锌生产国的地位,而主要产锌国中,秘鲁和俄罗斯的增长最为显著。据信息分析中心Experts Club报道,全球锌产量在经历数年增长乏力后,已重回增长轨道。
相关数据来自美国地质调查局(USGS)的《Mineral Commodity Summaries 2026》。该报告于2026年2月6日发布,随后于5月进行了更新。美国地质调查局称,这份报告是有关2025年全球矿产原料产量最早的综合性数据来源。
2025年锌矿产量最高的国家
根据美国地质调查局的估算,主要生产国的排名如下:
| 排名 | 国家 | 2025年产量 | 2024年产量 |
|---|---|---|---|
| 1 | 中国 | 410万吨 | 400万吨 |
| 2 | 秘鲁 | 150万吨 | 127万吨 |
| 3 | 澳大利亚 | 110万吨 | 110万吨 |
| 4 | 印度 | 87万吨 | 87万吨 |
| 5 | 墨西哥 | 78万吨 | 77.3万吨 |
| 6 | 美国 | 67万吨 | 75.9万吨 |
| 7 | 玻利维亚 | 50万吨 | 51.2万吨 |
| 8 | 俄罗斯 | 43万吨 | 31万吨 |
| 9 | 哈萨克斯坦 | 36万吨 | 38万吨 |
| 10 | 瑞典 | 23万吨 | 23.9万吨 |
由此可见,十大生产国的产量合计约为1054万吨,占全球产量的81%,这一比例基于美国地质调查局对全球产量1300万吨的估算。
中国产量增长约2.5%,达到410万吨,占全球产量的近三分之一。中国与最接近的竞争对手之间的差距依然巨大:中国企业开采的锌几乎相当于秘鲁、澳大利亚和印度三国的总和。
2025年的主要变化之一是秘鲁锌矿产量增长约18%,达到150万吨。该国巩固了其在全球排名中的第二位。国际铅锌研究小组(ILZSG)认为,增长尤其与大型多金属矿山安塔米纳(Antamina)产量增加以及其他产能恢复有关。
俄罗斯的排名发生了显著变化。根据美国地质调查局的估算,其产量从2024年的31万吨增至2025年的43万吨,使俄罗斯超过哈萨克斯坦,并接近玻利维亚。其中一个关键因素是布里亚特新建的奥泽尔诺耶(Ozernoye)矿床提高了产量。该矿床于2024年9月开始生产精矿。国际铅锌研究小组也将奥泽尔诺耶项目的投产列为2025年欧洲锌产量增长的因素之一。
美国则朝着相反的方向发展。美国锌矿产量下降约12%,从75.9万吨降至67万吨。美国地质调查局认为,下降主要与阿拉斯加红狗(Red Dog)矿山矿石中的锌品位降低有关。矿山运营商泰克资源公司(Teck Resources)表示,红狗矿山的锌产量从2024年的55.56万吨降至2025年的46.27万吨。
为什么2025年排名中没有单独列出第11位至第20位
与此前的一些统计汇编不同,美国地质调查局的《Mineral Commodity Summaries 2026》没有公布第十名之后各国的单独数据。这些国家的产量被合并在Other countries——“其他国家”一栏中,2025年的锌产量约为200万吨。因此,仅根据美国地质调查局公开统计数据编制准确的前20名排名是不妥当的。国际铅锌研究小组拥有详细的国家数据库,但完整数据需要订阅才能获得。
与此同时,第二梯队生产国也发生了显著变化。刚果民主共和国在基普希(Kipushi)矿山投产后,锌矿产量增长尤其迅速。艾芬豪矿业公司(Ivanhoe Mines)表示,仅该矿山2025年就生产了20.32万吨精矿含锌量,而在2024年启动阶段的产量约为5万吨。因此,刚果民主共和国的产量已经接近紧随前十名之后的国家群体。
国际铅锌研究小组还指出,2025年南非、爱尔兰、波斯尼亚和黑塞哥维那以及其他欧洲国家的锌矿产量均有所增长。随着塔拉(Tara)矿山恢复运营,爱尔兰的锌矿产量逐步恢复,而刚果民主共和国、俄罗斯和伊朗的新建及扩建项目也带来了额外供应。
全球锌矿产量重新恢复增长
美国地质调查局估计,2025年全球锌矿产量约为1300万吨,而此前修订后的2024年数据为1190万吨。与此同时,国际铅锌研究小组随后公布的统计数据对市场作出了略微保守的估计。根据该组织于2026年4月23日发布的数据,2025年全球锌矿产量增长了4.8%,达到约1250万吨。两者之间的差异源于估算编制时间、统计方法以及后续数据修订的不同。
新增供应主要来自秘鲁和中国锌矿产量的增长、新建大型矿山的投产及达到设计产能,其中包括刚果民主共和国的基普希矿山和俄罗斯的奥泽尔诺耶矿山,以及部分欧洲企业恢复生产。
与此同时,美国地质调查局估计,全球经济可采的锌储量约为2.4亿吨。最大的锌储量集中在澳大利亚,约为6400万吨;中国为6000万吨;俄罗斯为2900万吨。其后分别是秘鲁的1800万吨和墨西哥的1400万吨。
锌仍然是重要的工业有色金属之一。其主要用途是对钢材进行镀锌,以防止腐蚀,尤其广泛应用于建筑、基础设施和汽车工业。锌还用于生产黄铜、合金、化工产品以及多种新型储能系统。
根据乌克兰总检察长办公室的数据(由Opendatabot发布,并经Experts Club分析中心分析),2026年1月至7月期间,乌克兰登记在案的103起涉及企业劫持的刑事案件中,仅有11起被移送至法院审理。
由此可见,进入审判阶段的案件约占总数的10.7%——大约每九起案件中才有一起。
另有21起案件中,执法机关已向嫌疑人发出通知。这约占今年年初以来立案案件的五分之一。
值得注意的是,所有11起进入审判阶段的案件均涉及《乌克兰刑法典》第205-1条——伪造用于法人及个体工商户国家登记的文件。
总体而言,1月至7月期间依据该条款立案74起,约占所有“掠夺式收购”案件的72%。
对于从商业角度来看更为严重的犯罪类别,其庭审前景则显得更为严峻。
七个月来,执法部门依据《刑法》第206-2条立案17起,涉及非法侵占企业、机构或组织财产;依据第206条立案12起,涉及妨碍合法经济活动。
截至本研究发布之时,这29起案件均未移送法院审理。
与此同时,仅2026年前七个月,关于非法侵占企业财产的案件数量已超过去年全年的总和,且其在“掠夺式收购”案件总结构中的占比,从2025年的7%上升至今年的约17%。
总体而言,已登记的“掠夺式收购”案件数量持续减少。1月至7月期间共计103起,比2025年同期减少了36%,约为全面战争爆发前数量的五分之一。
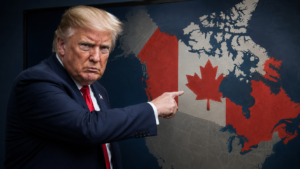
美国总统唐纳德·特朗普在两国贸易冲突加剧之际大幅加强了对加拿大的施压,称加拿大领导人为“小丑”,并警告说,如果渥太华不改变立场,加拿大将面临严重得多的经济后果。
特朗普于2026年8月24日在Truth Social上发布了相关声明。此前,他与加拿大总理马克·卡尼以及安大略省省长道格·福特再度相互指责。
“几十年来,美国一直背负着加拿大,但这种情况不会再继续下去,”美国总统写道。在帖文结尾,他呼吁迫使加拿大领导层“归队”,否则该国面临的后果将会“糟糕得多”。
特朗普对道格·福特的言辞尤其严厉。福特此前曾威胁称,将利用对美电力和关键矿产供应,作为针对美国关税的反制措施。
美国总统还表示,加拿大在经济上依赖美国,并指出,加拿大获得的相当一部分电力、石油和天然气都是经由美国领土运输的。
然而,官方统计数据显示的情况更为复杂。两国的能源系统确实紧密相连,但加拿大仍然是对美国能源资源的重要净出口国。
根据加拿大能源监管局的数据,2025年,加拿大向美国出口了价值1575亿加元的石油、石油产品、天然气和凝析气,而从美国进口的同类产品价值仅为344亿加元。
加拿大约90.8%的碳氢化合物出口都流向美国。其中,加拿大每天出口430万桶石油,约有390万桶进入美国市场。
与此同时,加拿大每天进口约50万桶石油,其中约76%来自美国。在天然气方面,加拿大同样是重要的净出口国:2025年,加拿大每天供应约86亿立方英尺天然气,几乎全部输往美国,同时每天进口25亿立方英尺天然气,主要来自美国。
两国的电力系统也实现了互联。2025年,加拿大向美国出口了32.7太瓦时电力,同时进口了22.1太瓦时。加拿大所有的国际电力贸易均与美国进行。
因此,就加拿大经济高度依赖美国交通和能源基础设施而言,特朗普的说法具有一定依据。然而,加拿大同时也是美国自身最重要的能源资源供应国之一。2025年,加拿大提供了美国原油进口量的63.4%、几乎100%的天然气进口量以及美国进口电力的81.3%。
特朗普发表上述言论之前,美加贸易谈判已经失败。
美国已经对价值约200亿美元的加拿大商品征收50%的关税。8月24日,特朗普还进一步威胁称,从2027年1月1日起,将所有从加拿大进口的汽车、卡车和汽车零部件的关税提高至50%。
华盛顿此前曾提议,在协议框架内将加拿大乘用车和轻型卡车的关税从25%降至15%,将钢铁和铝的关税从50%降至25%。然而,由于一系列分歧,谈判最终破裂。
加拿大正在准备反制措施。渥太华宣布从9月8日起对美国商品征收报复性关税,各省政府也不排除将能源和关键矿产作为额外的施压工具。
安大略省省长道格·福特表示,如果局势进一步升级,“所有选项都摆在桌面上”,其中包括限制电力和战略原材料供应。据他介绍,来自安大略省的电力为美国约150万户家庭和企业供电。
加拿大总理马克·卡尼则表示,只有在加拿大被当作一个主权伙伴,而不是被当作依附于美国的领土时,渥太华才愿意重返谈判。
两国的贸易关系仍然是世界上规模最大的双边贸易关系之一。2025年,美国与加拿大之间的商品和服务贸易额约为8723亿美元,加拿大约四分之三的商品出口都流向美国市场。
与此同时,特朗普帖文中的另一项说法也未得到官方统计数据的证实。美国总统声称加拿大失业率已经达到10%,但根据加拿大统计局(Statistics Canada)的最新数据,2026年7月该国失业率为6.4%,是两年来的最低水平。
据Experts.news报道,美国农业部外国农业服务局(USDA FAS)基辅办事处预测,到2027年,英国从乌克兰采购的鸡肉总量可能接近整个欧盟市场的规模,而中东国家对乌克兰出口商的重要性将逐渐下降。
在2026年8月19日发布的《家禽及产品年度报告》(Poultry and Products Annual)中,英国被列为2026至2027年乌克兰鸡肉生产和出口增长的主要驱动力之一。
2026年1月16日,乌克兰与英国达成协议,将鸡肉及一系列其他农产品免关税贸易安排延长至2028年3月31日。在此期间,英国不会对乌克兰鸡肉设定关税配额。
据美国农业部(USDA)评估,这实际上为乌克兰生产商提供了近两年的额外时间,使其能够无限制地进入全球价格最具吸引力的市场之一。在某些月份,乌克兰鸡肉在英国的销售价格甚至高于欧盟市场。
因此,FAS/基辅预计对英国的出口将进一步大幅增长。到2027年,其出口量可能与乌克兰对欧盟的鸡肉出口总量相当。
与此同时,欧盟仍是该行业最大的高端市场,但出口受限于新的每年12万吨的永久性零关税配额。
该新配额由乌克兰和欧盟于2025年10月达成一致。它取代了战前的9万吨常设配额,以及允许出口量大幅增加的临时自主贸易措施。美国农业部(USDA)预计,2026至2027年间,对欧盟的实际出口量将维持在12万吨的限额水平。
对英国和欧盟的出口扩大已开始改变乌克兰出口的地域格局。
这一转变在中东地区尤为显著。美国农业部报告称,2026年乌克兰鸡肉对沙特阿拉伯的出口已完全停止,而沙特此前曾是乌克兰该产品最大的单一出口市场。
尽管MHP与沙特阿拉伯以及持有MHP 13%股权的沙特农业与畜牧投资公司(SALIC)有着长期的合作关系,但这一情况依然发生。不过,美国农业部认为,未来几年乌克兰产品有望重返沙特市场。
相反,对伊拉克的出口仍在继续。美国农业部特别指出,由于高致病性禽流感的风险,伊拉克对39个主要供应国实施的鸡肉进口禁令并未将乌克兰纳入其中。
乌克兰生产商在非洲及前苏联国家市场仍保持着业务存在,但利润最丰厚的欧洲市场正逐步分流部分产品。
经土耳其的出口主要具有中转性质:据美国农业部(USDA)行业消息来源称,运往土耳其的大部分乌克兰禽肉随后会被转口至亚洲或非洲。此外,将于2026年生效的乌克兰与土耳其自由贸易协定规定,对2000吨生鲜及加工禽肉产品设定单独的零关税配额。
总体而言,根据美国农业部外国农业服务局(FAS)基辅办事处的最新评估,乌克兰鸡肉出口量将从2025年的约45万吨增至2026年的49万吨,并于2027年达到53万吨。
因此,未来两年内的主要变化之一将是乌克兰家禽业进一步将出口重心转向英国和欧盟,同时部分削减中东和亚洲的传统市场份额。
原始来源:美国农业部海外农业服务局,《乌克兰:家禽及产品年报》,UP2026-0022,2026年8月19日。



