
乌克兰国际文传电讯社(Interfax-Ukraine)副社长、Experts Club信息分析中心创始人马克西姆·乌拉金(Maksym Urakin)加入了2026年SBC Ukraine Awards国家级奖项评审团。该奖项旨在表彰体育营销、传播及体育商业领域取得的成就。
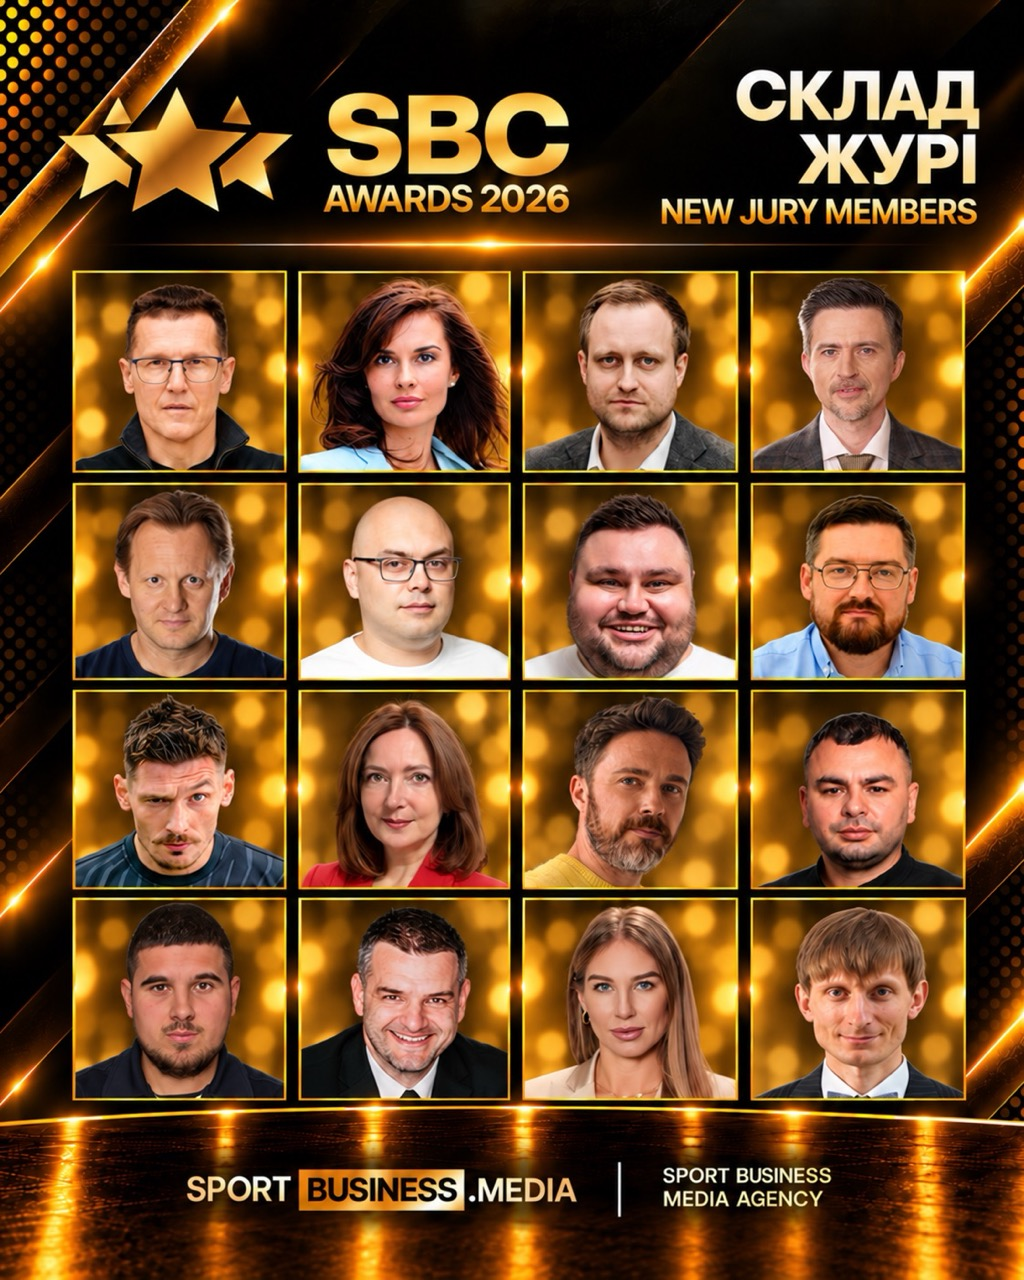
据体育行业媒体SportBusiness.Media于2026年10月15日报道,奖项主办方Sport&Business Club公布了另外16名来自体育、商业、营销和媒体领域的专家名单,他们将负责评审参赛项目。
2026年SBC Ukraine Awards评审团计划总共邀请约150名来自体育产业、企业界、广告市场、大众媒体和传播行业的代表。他们将评选出23个奖项类别的获奖者。
除马克西姆·乌拉金外,新加入的评审团成员还包括乌克兰足球协会秘书长伊戈尔·赫里先科(Ihor Hryshchenko)、乌克兰国家足球队前守门员杰尼斯·博伊科(Denys Boyko)、SHERIFF控股公司创始人及监事会成员德米特罗·斯特里若夫(Dmytro Stryzhov)、YUNA音乐奖总制作人帕夫洛·希尔科(Pavlo Shylko),以及SITKOD有限责任公司(BETON)执行董事安东·洛霍诺维奇(Anton Lohonovych)。
评审团成员还包括体育营销专家兼电视主持人亚历山大·安德罗索夫(Oleksandr Androsov)、企业家斯坦尼斯拉夫·阿鲁秋尼扬(Stanislav Arutiunian)、Dobroznak公司创始人亚历山大·布佐夫(Oleksandr Buzov)、SportArena记者米基塔·德米特鲁林(Mykyta Dmytrulin)、Linecore网站开发工作室创始人马克西姆·卡昌(Maksym Kachan)、电视主持人亚历山大·波波夫(Oleksandr Popov),以及Idealers机构创意总监奥列格·斯维什(Oleh Svyshch)。
专家评审团还增加了教授兼媒体专家迪安娜·法伊维申科(Diana Faivishenko)、OPTIMA大学教授特季扬娜·哈尔丘克(Tetiana Kharchuk),以及DTEK学院业务发展与合作伙伴关系负责人特季扬娜·舍尔曼(Tetiana Sherman)。
马克西姆·乌拉金拥有经济学副博士学位(Candidate of Economic Sciences)以及历史学哲学博士学位(Ph.D.)。他是Experts Club信息分析中心的创始人。该中心专注于经济研究、国际市场分析、人口发展过程以及社会政治趋势研究。
邀请媒体、经济分析和商业领域的代表参与体育项目评审,体现了该奖项的跨行业特点。现代体育营销不仅包括体育俱乐部和体育赛事的推广,还涵盖商业合作伙伴关系的发展、赞助投资的吸引、数字传播以及社会公益倡议。
在2026年SBC Ukraine Awards框架内,计划表彰最佳体育项目和赛事、管理人员、运动员、记者、博主、广告及公关活动、创意解决方案、数字平台,以及社会和慈善倡议。
凡是在2025年12月1日至2026年11月25日期间实施的项目,均可参加此次评选。同一参赛者可以申请的奖项类别数量不受限制,但单个项目最多只能申报两个奖项类别。
2026年SBC Ukraine Awards获奖者公布仪式计划于2026年12月举行。主办方预计将有超过400名嘉宾出席,其中包括运动员、体育联合会和俱乐部负责人、企业所有者、高级管理人员、营销专家以及媒体代表。
SBC Ukraine Awards是由Sport&Business Club组织的体育营销领域行业奖项。其宗旨是表彰促进乌克兰体育产业发展、体育产品商业化、提高营销传播效率以及推动体育与商业合作的项目和专业人士。
乌克兰国家银行(NBU)表示,2026年第三季度,企业对未来12个月商业活动的预期显著恶化:商业预期指数(BIE)从第二季度的107.0%降至100.8%。
“受访者预计乌克兰商品和服务的生产规模将缩减,并指出其企业金融和经济发展的前景不容乐观,”该监管机构表示。
在接受调查的11个地区以及大多数行业中,企业对商业活动仍持乐观预期。企业对未来在机械、设备和工具方面的投资支出,自产产品的总销售量以及建筑工程投资持积极评价,而对财务和经济状况以及未来员工人数的评估则较为消极。
军事行动及其后果仍是制约企业扩大生产的主要因素;技术工人短缺也是一个重要制约因素。
企业对未来12个月乌克兰商品和服务产量的预期有所恶化:净值降至-11.9%,而第二季度为7.6%。除能源和供水行业(该行业预计不会出现变化)外,所有受访经济活动领域的企业均表现出负面预期。
通胀预期基本保持不变:未来12个月的预期年通胀率为11.5%,而上一季度为11.6%。85.5%的受访者将军事行动及其后果列为主要的通胀推高因素,这一比例较第二季度上升了4.9个百分点。
汇率预期略有增强:格里夫纳平均预测汇率为46.90格里夫纳/1美元和54.85格里夫纳/1欧元,而上一季度分别为46.12格里夫纳/1美元和54.42格里夫纳/1欧元。
企业对当前财务和经济状况的评估有所恶化:净值从上一季度的-5.1%降至-7.0%。对未来12个月财务和经济状况的预期也从2.4%恶化至-4.3%。
企业仍预期产品销量将增长,特别是在出口市场,但增速将显著放缓:相关净值分别为4.0%和2.0%,而第二季度分别为18.4%和17.0%。在国内市场,能源和供水企业预期销售额增长最多;在国外市场,建筑公司预期增长最多。
对机械、设备和工具投资支出的预期依然积极,但有所减弱:净值从第二季度的15.5%降至10.4%。对建筑工程投资的预期也保持乐观——0.5% 对比 2.1%。
吸引外资的企业仍预期外资规模将增长,尽管增速有所放缓:净值从 8.9% 降至 7.8%。计划吸引此类投资的企业比例从20.3%上升至21.4%。
对员工人数的预期有所恶化:净值降至-6.7%。除“其他”类别外,所有受访行业的企业均预计将裁员,其中采掘业裁员幅度最大。
与第二季度相比,近期对借贷资金的需求略有减弱——从35.3%降至32.6%,而计划申请银行贷款的企业比例几乎没有变化——从36.0%降至35.6%。
计划申请本币贷款的企业比例从80.8%上升至86.9%。高利率和存在其他融资渠道仍是推迟贷款的主要原因——分别占45.5%和42.0%。
调查结果显示,计划从海外筹集资金的企业比例从6.5%上升至7.9%。对银行贷款准入条件严格程度的评估有所改善:持该观点的受访者比例为11.6%,而上一季度为13.9%。
本次调查于2026年7月30日至8月28日期间进行,调查对象为来自全国21个地区的664家企业。
在样本中,21.2%的企业来自贸易行业,18.8%来自加工制造业,14.5%来自农业,13.7%来自交通和通信行业, 5.9%来自采掘业,5.0%来自能源和供水领域,3.3%来自建筑业,17.6%来自其他行业。在受访企业中,29.5%为大型企业,37.7%为中型企业,32.8%为小型企业。
据Experts Club报道,美国科学家发现,对于65岁及以上人群而言,频繁白天小睡与患痴呆症风险升高之间存在关联。根据约翰斯·霍普金斯大学布隆伯格公共卫生学院(Johns Hopkins Bloomberg School of Public Health)的研究,与几乎不午睡的人相比,几乎每天午睡的人患痴呆症的相对风险高出48%。
该研究结果发表于学术期刊《老年学杂志:A辑》(The Journals of Gerontology: Series A)。文章的最终定稿于2026年10月5日发布,10月13日,该大学就研究结果发布了单独的公告。
该研究共纳入995名65岁及以上、通过“联邦医疗保险”(Medicare)计划获得医疗保险的美国人。在2013年研究开始时,根据研究人员采用的分类标准,所有参与者均未表现出疑似或可能患有痴呆症的迹象。
研究人员利用全美老龄化趋势研究(National Health and Aging Trends Study,NHATS)的数据,对参与者进行了长达十年的跟踪观察。他们不仅分析了夜间睡眠时长,还考察了白天小睡的频率、持续时间以及入睡的情境。
研究人员特别关注了计划性白天小睡与非计划性入睡(例如在看电视、阅读或坐在扶手椅上休息时不自觉地睡着)之间的差异。
统计分析结果显示,频繁的白天小睡与痴呆症相对风险增加48%相关,而无计划的入睡则与相对风险增加39%相关。
在此过程中,研究人员考虑了年龄、性别、受教育程度、慢性病史、体重指数、抑郁和焦虑症状,以及夜间睡眠特征和阻塞性睡眠呼吸暂停的风险。
即使在进行这些调整后,这种关联仍然显著,这表明白日睡眠特征作为认知障碍风险指标可能具有独立作用。
研究人员还发现,时长不超过30分钟的日间睡眠与痴呆相对风险增加40%相关。与此同时,对于超过30分钟的日间睡眠,在考虑夜间睡眠特征后,其统计学关联性有所减弱。
不过,在考虑所有主要因素后,不规律或有意识安排的白天小睡并未显示出风险在统计学上显著增加。
总体而言,在随访期间,417名参与者(占样本的41.9%)表现出可能或疑似痴呆的迹象。在白天不睡觉的人群中,这一结果占37.8%;而在那些定期白天休息的人群中,则占51.1%。不过,由于各组别的随访时间长短不一,因此不应将这些比例视为对个人风险的直接预测。
除痴呆症外,科学家还发现频繁的白天小睡与记忆力及大脑某些执行功能的后续衰退存在关联,特别是规划和控制复杂动作的能力。
不过,研究人员强调,这些结果并不能证明白天小睡与痴呆症之间存在因果关系。
“更频繁的白天打盹可能是大脑发生变化的征兆,而非导致痴呆的病因,”该研究的高级作者、约翰斯·霍普金斯大学心理健康系教授亚当·斯皮拉指出。
据科学家解释,神经退行性病变可能在痴呆临床症状出现很久之前就已经开始。首先发生变化的可能是大脑中调节清醒与睡眠的区域。因此,在确诊之前,患者就可能更频繁地在白天入睡。
为验证这一假设,研究人员进行了补充分析,排除了在观察期前五年内确诊的痴呆病例。结果显示,频繁白天打盹与随后痴呆症的发展之间仍存在关联。对于非计划性入睡,关联方向也保持一致,但结果的统计不确定性有所增加。
该研究的第一作者姜肯宁指出,观察日间睡眠的变化可能成为一种相对简单的早期识别痴呆高风险人群的方法。
科学家认为,医生不仅应关注患者关于夜间睡眠的诉求,还应留意白天入睡频率的增加,尤其是当这些变化无明显原因时。
与此同时,作者提醒不要草率得出实践结论。该研究属于观察性研究:研究人员并未改变参与者的睡眠模式,也未验证放弃白天小睡是否能预防痴呆。
此外,关于白天小睡的信息主要来自参与者本人的陈述,而痴呆症状则是根据经验证的算法来判定,而非基于每个病例的临床诊断结果。
因此,研究结果并不意味着短暂的午睡本身会损害大脑,也不意味着必须避免午睡。相反,老年时期新出现的或日益频繁的自发性嗜睡,可能成为与医生讨论健康状况、夜间睡眠质量以及潜在认知变化的契机。
要最终确立因果关系,还需要通过专用设备对睡眠进行客观测量,并开展进一步的长期研究。
约翰斯·霍普金斯大学于1876年在美国巴尔的摩成立,是美国顶尖的研究型大学之一。其布隆伯格公共卫生学院(Johns Hopkins Bloomberg School of Public Health)成立于1916年,专注于流行病学、疾病预防、心理健康、人口老龄化以及慢性病风险因素的研究。关于白天睡眠与痴呆症的研究得到了美国国家老龄化研究所(National Institute on Aging)的部分资金支持。
来源:约翰斯·霍普金斯大学布隆伯格公共卫生学院,2026年10月13日新闻稿;发表于《老年学杂志:A辑》(The Journals of Gerontology: Series A)的原始科研论文,DOI:10.1093/gerona/glag208。
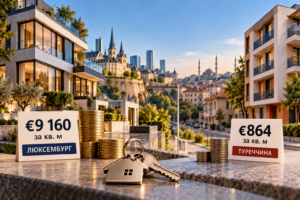
在所研究的欧洲房地产市场中,新建住宅价格最高的国家是卢森堡、捷克和德国,而价格最低的国家是土耳其、塞尔维亚和阿尔巴尼亚。与此同时,根据《德勤房地产指数2026》(Deloitte Property Index 2026)的研究结果,在中欧和东南欧的一些城市,购买住房需要超过15倍的平均年薪。
国际咨询公司德勤(Deloitte)于2026年10月13日表示,其第15次年度研究涵盖了25个国家和71座城市。各项指标基于2025年的数据,包括新建住宅价格、公寓购买负担能力、租金水平、住宅建设以及抵押贷款融资情况。
根据德勤的数据,卢森堡新建住宅的平均每平方米价格达到9,160欧元,捷克为5,412欧元,德国为5,200欧元,奥地利为5,199欧元,荷兰为5,186欧元。
相比之下,土耳其新建住宅的平均价格为每平方米864欧元,塞尔维亚为1,706欧元,阿尔巴尼亚为1,720欧元,罗马尼亚为1,917欧元,希腊为1,931欧元。
因此,在所研究的国家中,价格最高与最低的全国性房地产市场之间的差距超过10倍。
2025年新建住宅平均价格最高的国家排行榜:
卢森堡——每平方米9,160欧元。
捷克——5,412欧元。
德国——5,200欧元。
奥地利——5,199欧元。
荷兰——5,186欧元。
价格最低的五个国家:
土耳其——每平方米864欧元。
塞尔维亚——1,706欧元。
阿尔巴尼亚——1,720欧元。
罗马尼亚——1,917欧元。
希腊——1,931欧元。
与此同时,每平方米的绝对价格较低,并不总是意味着当地居民具有较高的住房购买负担能力,因为决定性因素是房地产价格与家庭收入之间的比例关系。
在所研究的城市中,住房购买负担能力最低的是阿尔巴尼亚城市发罗拉(Vlorë)。在该市,购买一套面积为70平方米的标准新建公寓,需要21.3倍的平均税前年薪。布拉格的这一指标为16.9倍年薪,雅典为16倍,斯洛伐克的科希策和捷克的布尔诺均为15倍。
住房购买负担能力较低的城市还包括布拉迪斯拉发,在那里购买一套标准公寓需要13.7倍年薪,以及班斯卡-比斯特里察,其指标为13.4倍。
处于另一端的是意大利城市都灵,在那里购买一套70平方米的新建住宅需要4.7倍的平均年薪。挪威的卑尔根和丹麦的欧登塞均为4.9倍年薪。
总体而言,在所研究的欧洲城市中,购买一套标准公寓需要超过10倍年薪的城市数量从11座增加到19座。
德勤还单独分析了新建住宅绝对价格最高的主要城市房地产市场。其中,慕尼黑最为昂贵,平均价格为每平方米11,200欧元。随后依次是卢森堡市,为10,567欧元;阿姆斯特丹,为8,650欧元;巴塞罗那,为8,037欧元。
在所研究的大城市中,价格最低的新建住宅位于土耳其:安卡拉的平均价格为每平方米870欧元,伊兹密尔为1,155欧元,伊斯坦布尔为1,339欧元。
2025年,在德勤拥有可比全国性数据的22个国家中,有19个国家的新建住宅平均价格出现上涨。涨幅最高的国家是罗马尼亚(+14.4%)、克罗地亚(+14.3%)、斯洛伐克(+12.5%)和匈牙利(+10.9%)。
相比之下,根据研究数据,以欧元计算的平均价格在土耳其下降了9%,在塞尔维亚下降了2.5%。与此同时,部分城市房地产市场呈现相反的走势。特别是,贝尔格莱德的新建住宅价格上涨了20%,而阿尔巴尼亚的都拉斯上涨了约24%。
卢森堡成为租赁住房价格最高的市场,平均月租金为每平方米45.4欧元。巴黎的租金为每平方米31.2欧元,巴塞罗那为30.9欧元,都柏林为30.8欧元,奥斯陆为28.9欧元。
欧洲各国的抵押贷款融资成本也仍然存在显著差异。德勤记录的最高平均利率分别为匈牙利9.08%、波兰6.91%、罗马尼亚5.86%和挪威5.44%。最低的利率出现在保加利亚和芬兰,均为2.77%;土耳其为2.84%,克罗地亚为2.90%,西班牙为2.94%。
在所研究的国家中,平均抵押贷款利率下降了0.38个百分点,降至4.09%。
土耳其在已竣工住宅数量方面位居首位,2025年投入使用的住宅单位接近67.4万套。法国的相应数量为37.9万套,波兰为20.9万套,德国为20.7万套。
乌克兰未被纳入《德勤房地产指数2026》排行榜,因此,在本研究框架内,乌克兰的平均每平方米住宅价格无法与其他国家的指标进行直接比较。
与此同时,根据乌克兰国家统计局的数据,2025年乌克兰一级房地产市场的住房价格指数上涨了13%,二级市场上涨了13.4%。这些指标反映的是以乌克兰格里夫纳计价的价格变化,而不是以欧元计算的平均每平方米价格,因此不属于德勤排行榜的一部分。
此外,2026年5月,乌克兰国家统计局根据欧洲统计标准更新了住房价格指数的计算方法。
德勤分析师指出,欧洲房地产市场面临的主要问题仍然是住房价格上涨与居民收入之间的不匹配。新建住宅供应有限、建筑成本高昂、审批程序漫长以及抵押贷款融资成本等因素进一步加剧了这一局面。
《德勤房地产指数》(Deloitte Property Index)是德勤公司连续15年开展的年度国际住宅房地产市场研究。该研究用于比较欧洲各国的住房价格及购买负担能力、住宅建设、租赁市场和抵押贷款融资情况。
资料来源: 《德勤房地产指数2026》——官方研究报告、德勤2026年10月12日新闻稿、乌克兰国家统计局——住房价格统计数据。
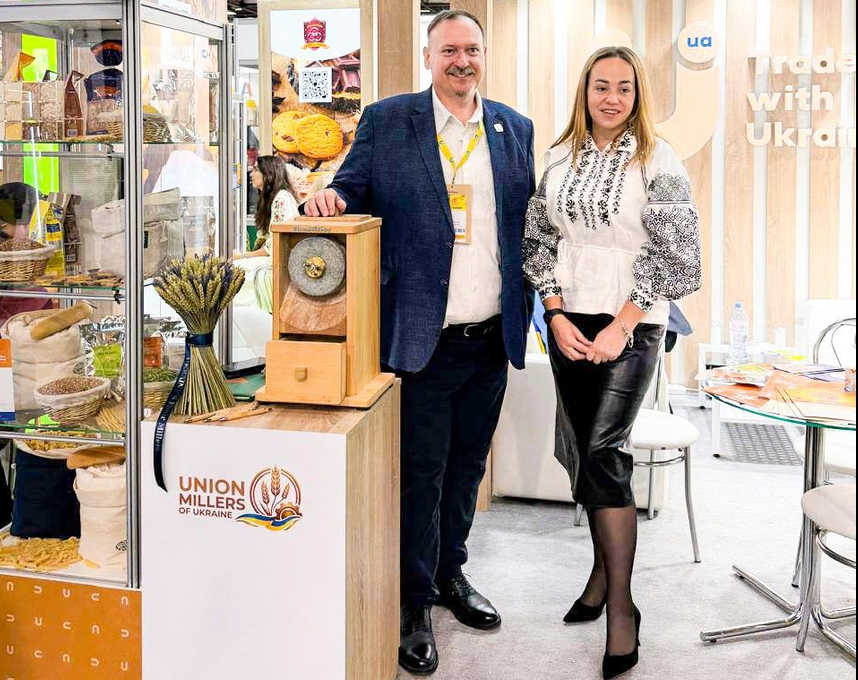
乌克兰谷物加工和食品行业的企业于10月17日在法国开幕、并将持续至10月21日的2026年巴黎SIAL国际展上展示了其产品。“乌克兰面粉制造商协会”作为乌克兰集体展台的一部分参展,展示了国内谷物加工行业的生产能力和出口潜力。
据“乌克兰面粉加工商协会”在社交媒体上透露,乌克兰生产商的参展活动是在瑞士进口促进计划(SIPPO)的支持下组织的,该计划由瑞士国家经济事务秘书处(SECO)在经济发展合作框架内发起。
该协会在展会上展示的乌克兰企业和品牌包括:“乌克兰工业投资-农业”(Ukrprominvest-Agro)、YEDNIST’ GROUP、赫梅利尼茨基面食厂(Ukrpasta)、ALVIVA GROUP、“鲁米亚内茨”品牌、Ekor.ua、“扎希德尼·布格”以及The Miller(乌克兰石磨坊)。
参展商将展示乌克兰食品工业在面粉、面食、谷物、面包及面包糕点等谷物加工产品生产方面的潜力。
参加2026年巴黎SIAL展的主要目的是与国际进口商、分销商及零售连锁店建立直接联系,在全球市场推广乌克兰产品,寻找新合作伙伴并拓展出口市场。
对于乌克兰谷物加工企业而言,鉴于需要实现出口市场的多元化并增加高附加值产品的出口,参加国际展会具有特殊意义。与出口谷物作为原材料不同,供应面粉、谷物、面食及预制食品,能够使大部分加工价值留在乌克兰。
乌克兰生产商还借此机会了解食品工业的新技术、包装领域的现代解决方案、国际产品质量与安全标准,以及消费需求趋势。
根据乌克兰经济与环境部2026年10月15日公布的数据,共有107家出口企业及15家商业支持机构代表乌克兰食品工业参展SIAL巴黎展。
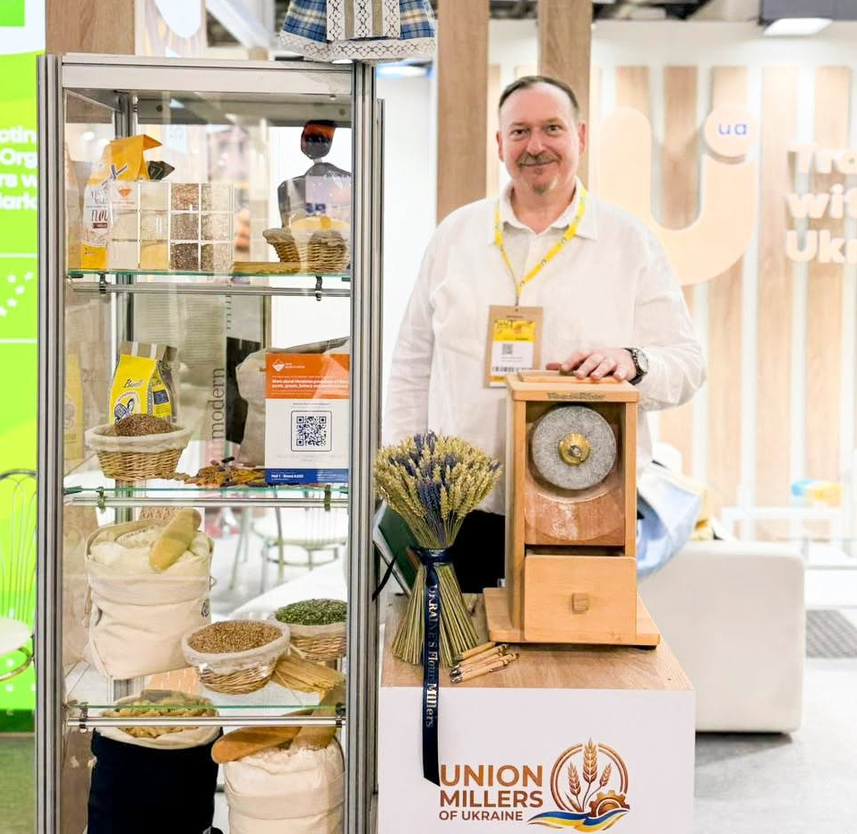
乌克兰共设有7个集体展位和28个独立展位。大多数乌克兰生产商活跃于杂货、糖果、饼干、烘焙食品及乳制品领域。
“乌克兰面粉加工商协会”参与了1号展馆A128展位的乌克兰商业支持组织联合展台。该展位由创业与出口发展办公室及国家项目“Diya.Business”组织,并得到SIPPO的支持。
巴黎国际食品饮料展(SIAL Paris)是规模最大的国际食品饮料展览会之一,每两年在巴黎北维勒班特展览中心举办一次。预计2026年将有来自130个国家的约8,000家参展商参展,专业观众人数可能达到28.5万人次。
该展会汇聚了食品生产商、国际零售连锁企业、进口商、分销商、餐饮业代表及投资者。对于乌克兰企业而言,该展会是开拓新市场、发展国际商业伙伴关系的重要平台之一。
“乌克兰面粉加工商协会”是乌克兰面粉、谷物、面包、糖果及面食、谷物零食、麦片和干早餐食品生产商的行业组织。该组织代表谷物加工企业群体的利益,致力于促进生产合作、引进现代技术、提升产品质量并扩大出口。其活动方向之一是建立国际合作伙伴关系、参与相关行业展会,并在海外市场推广乌克兰谷物加工产品。
2026年上半年,外国公民在西班牙购置了62 327套住宅房产,较去年同期下降了13%。与此同时,根据西班牙公证人总理事会(Consejo General del Notariado)10月15日公布的数据,外国人购买的住房均价上涨了9.4%,达到创纪录的每平方米2 644欧元。
据公证统计信息中心(CIEN)消息,这是自2020年上半年以来,涉及外国买家的交易数量最大的一次年度降幅。外国买家在住房交易总数中的占比已降至18.3%,而去年同期为19.2%,2024年则为20.3%。
其中,不具备西班牙居民身份的买家活跃度下降最为显著。他们共购入22 940套房产,较上年减少18%。该类别占所有外国人交易总量的36.8%。
居住在西班牙的外国人购置了39 387套房产,占外国公民购房总量的63.2%。与2025年上半年相比,他们的购房活跃度下降了10%。
尽管交易量有所下降,但房价仍持续上涨。非居民的平均购房价格为每平方米3,493欧元,比上年同期上涨11.8%。在西班牙居住的外国公民的平均购房价格为每平方米2,102欧元(+9.8%),而西班牙公民的平均购房价格为每平方米1,971欧元(+8.7%)。
上半年,摩洛哥公民成为外国购房者中的最大群体,共完成4 960笔交易,占外国购房总量的8%。这是他们首次在该指标上超越英国公民,后者共完成4 541笔交易(7.3%)。
意大利以4 109笔交易(6.6%)位居第三,罗马尼亚以3 974笔交易(6.4%)位居第四,德国以3 907笔交易(6.3%)位居第五。
美国公民购置房产的平均单价最高,为每平方米3 948欧元。紧随其后的是瑞典买家(3 839欧元)、德国买家(3 763欧元)、瑞士买家(3 760欧元)和挪威买家(3 588欧元)。
乌克兰人仍是西班牙住宅房地产市场中一个引人注目的外国买家群体。尽管公证处关于2026年上半年的一份简报中未列出乌克兰公民的具体绝对数据,但相关信息包含在西班牙登记官协会的官方统计数据中。
根据登记处的数据,2026年第一季度,乌克兰人占外国人登记购房总量的3.08%,在各国籍购房者中排名第十。这大约相当于764笔交易。
第二季度,乌克兰人的占比为2.94%,其排名下滑至第十一位。根据外国人登记交易的总数推算,乌克兰公民约完成了789笔购房交易。
因此,根据登记官委员会的统计方法,2026年上半年乌克兰人在西班牙购房数量约为1.55千套。
不过,登记处和公证处的统计数据并不完全一致。据登记处数据显示,上半年外国人购置了约5.16万处房产,而公证处则记录了6.23万笔交易。这种差异源于交易登记的不同阶段以及统计核算方法的差异。因此,乌克兰人购房数量的估算值不能直接与公证处数据中的交易总数相对应。
与此同时,在公证统计中,按国籍划分的年度购房量降幅最大的是俄罗斯公民(-26.2%)、中国公民(-26.1%)、美国公民(-22%)、 保加利亚(-21.6%)、比利时(-21.3%)和英国(-21%)。
在主要外国购房群体中,仅委内瑞拉公民(+10.2%)和哥伦比亚公民(+7.4%)的购房数量呈现增长。
从地域分布来看,外国买家的活跃度仍主要集中在旅游区和沿海地区。其中,在瓦伦西亚自治区,非居民购置了9 250处房产,占西班牙该类别总交易量的40.3%。安达卢西亚地区另有5,800笔交易,加那利群岛为2,046笔。
在外国居民中,加泰罗尼亚地区登记的交易量最多,达8,516笔;其次是瓦伦西亚自治区,为8,196笔;安达卢西亚地区为6,007笔。
几乎在该国所有自治区,外国人购房数量均有所下降。卡斯蒂利亚-拉曼恰(+4.4%)和埃斯特雷马杜拉(+3.3%)是例外。
跌幅最大的地区是坎塔布里亚(-20.5%)、加那利群岛(-20.3%)和马德里自治区(-19.7%)。在巴利阿里群岛和瓦伦西亚,交易量下降了15.4%。
与此同时,在17个自治区中,有15个地区的面向外国买家的房价出现上涨。涨幅最大的是坎塔布里亚(+23%)、阿斯图里亚斯(+22.3%)、埃斯特雷马杜拉(+16.4%)、瓦伦西亚(+15.6%)和马德里(+15.4%)。
最新统计数据表明西班牙房地产市场形势正在发生变化:经过数年的高活跃度后,外国买家的购房数量开始减少,而所购房产的价格却持续刷新历史新高。
对于国际投资者以及计划移居西班牙的外国人而言,这意味着即使在需求放缓的情况下,购房成本仍在上升。与此同时,地区差异依然显著,沿海度假胜地市场与该国内陆地区的情况仍存在显著差异。
公证员总理事会(Consejo General del Notariado)是西班牙公证行业的全国性代表机构。其下属的统计中心CIEN负责分析经公证的交易数据。不动产登记师协会(Colegio de Registradores)则单独统计已登记的不动产权利数据,特别是按购房者国籍分类的数据。



