
中国成为二十国集团(G20)中唯一一个未支持2026年8月31日至9月1日在美国北卡罗来纳州阿什维尔举行的G20财长和央行行长会议成果文件中若干条款的国家。
因此,美国作为G20主席国,并未发布经所有与会方协商一致的联合公报,而是发布了主席声明。美国财政部在官方文件中指出,除中国外,所有出席的G20成员国均表示支持该声明,而中国则对其中四个章节表示反对。
全球贸易失衡问题成为主要分歧之一。其他国家支持的文本呼吁各国摒弃加剧失衡的非市场政策和做法。建议存在过度且持续的贸易顺差的国家消除那些抑制国内消费、导致经济增长过度依赖出口的因素。
美国财政部长斯科特·贝森特在会后表示,中国是唯一持异议的与会国。他称中国的经常账户顺差规模最大且“不可持续”,并表示这种不断增加廉价出口产品供应的非市场经济模式无法持续。
中国还未支持关于扩大国际货币基金组织在监测全球经济失衡方面作用的条款。G20其他成员国则主张加强国际货币基金组织的分析工作,包括评估非市场化政策、导致对外贸易失衡的因素及其对其他经济体的影响。
霍尔木兹海峡问题也成为争议焦点之一。G20声明对能源贸易持续中断表示关切,并强调必须确保霍尔木兹海峡及其他关键海上航线的航行自由、安全和可预测性。中国反对该文件中与此相关的全部内容。
此外,北京方面还反对关于主权债务重组以及继续实施《二十国集团解决发展中国家债务问题总框架》的相关章节。美国财政部的官方文件明确指出,中国反对该声明中的第4、10、11和13条。
尽管未能达成完全共识,但其余19个G20成员国仍支持减少全球失衡的方案。路透社指出,该议题实际上已演变为关于中国出口模式、产业扶持以及中国产品向全球市场供应增长的讨论。
分歧的出现,源于美国、欧盟及若干其他主要经济体对中国生产能力及不断扩大的贸易顺差的担忧日益加剧。西方国家担心,中国工业产品的过剩可能会加剧对本地生产商的压力,并增加对特定供应链的依赖。
阿什维尔会议是2026年美国担任G20主席国期间举行的第二次G20财长和央行行长会议。主要议题包括经济增长、全球失衡、政府债务、数字资产、金融素养以及全球金融体系的现状。
G20目前由19个国家组成:阿根廷、澳大利亚、巴西、英国、德国、印度、印度尼西亚、意大利、加拿大、中国、墨西哥、俄罗斯、沙特阿拉伯、美国、土耳其、法国、南非、韩国和日本。
此外,欧盟和非洲联盟也是G20的正式成员。因此,随着非洲联盟于2023年加入,G20实际上汇聚了21个成员——19个国家和两个区域组织。
乌克兰按政府债务绝对规模在全球各国中排名第38位,预计2026年政府债务约为2762亿美元,占预测国内生产总值的122.6%,根据Experts Club信息分析中心的分析。
该排名基于国际货币基金组织4月份发布的《世界经济展望》(World Economic Outlook)数据库编制。国家之间的比较采用了General government gross debt指标,即广义政府部门总债务。
这种方法使各国能够按照统一的方法进行比较,因为各国对政府债务的定义可能存在显著差异。
根据国际货币基金组织的估算,乌克兰2026年的政府债务约为2762亿美元,相当于预测国内生产总值的122.6%。这一数字高于经常公布的直接政府债务和政府担保债务数据,因为general government方法涵盖了范围更广的政府部门。
在全球排名中,乌克兰位于瑞典和台湾之间。瑞典以2793亿美元的债务排名第37位,台湾以2692亿美元排名第39位。
从债务占国内生产总值的比例来看,乌克兰的债务负担明显高于大多数中东欧国家。
相比之下,波兰政府债务约为7455亿美元,占国内生产总值的65.7%;罗马尼亚为2978亿美元,占61.9%;匈牙利为2111亿美元,占77.9%;塞尔维亚为477.7亿美元,占42.6%。
按绝对规模计算,全球最大的政府债务国仍然是美国,约为40.73万亿美元;中国为22.29万亿美元;日本为8.95万亿美元。
在国际货币基金组织拥有2026年可比统计数据的180个国家中,政府债务总额约为119.4万亿美元,其中排名前十的国家约占这一总额的81%。
Experts Club指出,在评估一个国家的债务可持续性时,不仅需要考虑债务的绝对规模,还应考虑债务占国内生产总值的比例以及债务偿还成本。
EXPERTS CLUB, 乌克兰, 国际货币基金组织, 政府债务, 经济
乌克兰可在2027年制定相应的保障措施后,开始逐步提高居民用电和用气价格。
这一内容载于国际货币基金组织(IMF)与乌克兰签署的“扩大融资计划”(EFF)框架下,经首次审查后更新的《乌克兰经济与财政政策备忘录》中。
“政府承诺在2027年2月底前,对旨在保护弱势家庭的公用事业支持计划进行评估。在制定适当的保护计划后,应逐步提高家庭用电和用气价格——这一进程可于2027年启动,”该文件的起草者认为。
根据备忘录内容,该进程旨在满足能源领域的恢复需求并削减债务,同时,为吸引战后投资,未来将需要全面放开价格管制。
“乌克兰当局(IF-U)强调,只有在评估并视需要改革现有社会保护体系之后,才应提高电价,”该文件的起草者在其他内容中指出。
报告指出,能源领域的大规模准财政措施以及现行电价结构,对投资、基础设施重建以及稳定能源供应和电网的发展构成了严重风险。
根据专家的初步评估(该评估将在未来的技术援助过程中进一步细化),能源价格的固定 tarif 及低于市场水平的 tarif——特别是 因战争爆发以来实施的暂停措施——每年至少以非定向补贴的形式造成相当于国内生产总值(GDP)2.2%的损失,这源于能源领域国有企业的准财政活动;而预算中用于公用事业服务的定向转移支付仅占GDP的0.6%左右。
“由于针对家庭的公用事业固定费率——目前约为可比供应合同价格的55%——导致了重大的财政风险,”该文件指出。
因此,能源行业越来越依赖实物捐赠、赠款和优惠融资来满足修复和进口需求。例如,“乌克兰国家石油天然气公司”(Naftogaz)为筹措维修和进口资金而承担了额外债务,导致其2025年的债务同比增加了63%。该文件的作者指出,目前政府正在寻求捐助方的支持,以确保及时完成必要的维修工作并落实增强韧性的计划。
国际货币基金组织(IMF)最新预测显示,2027年至2031年,黑山经济将保持约3%的年均增长率。
根据Telegram频道“塞尔维亚经济学家”的数据,这一增速将高于欧盟国家和欧元区国家的平均水平,而在所研究时期,这些国家预计将出现更为温和的经济增长。
专家指出,黑山继续保持欧洲发展最具活力的经济体之一的地位,但目前在增长速度方面尚未进入该地区领先国家之列。他们认为,为加快经济发展并缩小与欧盟最发达国家之间的差距,黑山需要增加对制造业、数字技术、创新以及其他高附加值行业的投资规模。
目前,旅游业、建筑业和服务业仍然是黑山经济的主要驱动力。然而,经济多元化和工业生产的发展被视为确保长期可持续增长和提高国家竞争力的关键条件。
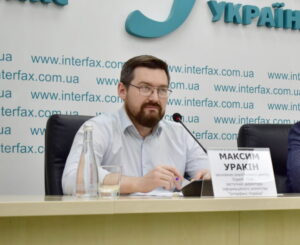
本文介绍了截至2025年4月底乌克兰和世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(DSSU)、乌克兰国家银行(NBU)、
国际货币基金组织(IMF)、世界银行以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据。“Interfax-Ukraine”营销与发展总监、经济学博士、“Experts Club”信息分析中心创始人马克西姆·乌拉金介绍了当前宏观经济趋势的概况。
乌克兰宏观经济指标
2025年前四个月,乌克兰经济表现疲软,但仍然呈积极态势。据乌克兰国家银行估计,实际GDP同比增长约0.5%,而国家统计局的初步计算随后将该数据修正为同比增长约0.9%,环比增长约0.7%。在全面战争、基础设施和物流持续受威胁、长期资本短缺以及投资计划有限的背景下,这首先意味着经济体系功能的维持。
“0.5%甚至1%的增长并非飞跃,而是韧性的体现。我们看到贸易、物流和某些高科技领域内的国内需求正在复苏。但这实际上只是“原地踏步”:如果没有大规模的投资推动力,没有附加值出口的扩大,没有可用的长期资源,银行和企业就无法实现规模扩张。我们需要通过投资、工业项目和出口生态系统,实现从生存到发展的转变,”马克西姆·乌拉金强调道。
通胀压力正在缓慢减弱。4月份的年度通胀率估计为13.1%,而3月份为14.6%;国家银行将基准利率维持在15.5%,将通胀预期目标与货币市场稳定相结合。
“2025年式的货币政策是关于平衡的。如果过度紧缩,就会扼杀商业活动和信贷;如果放松,就会引发新一轮通胀和汇率压力。国家银行的任务不仅是“维持”利率,还要与财政政策、国际货币基金组织计划以及外部收入增长同步,使每笔储备货币都用于经济复苏,而不是填补运营缺口,”专家指出。
对外贸易仍然是薄弱环节。2025年1月至4月,商品出口额约为133.1亿美元,进口额约为248.2亿美元,贸易逆差约为115.1亿美元。从结构上看,进口主要由能源、设备、运输和化工产品构成;而出口仍然依赖于原材料和半成品。
“这不是暂时性的,而是结构性的赤字,只要我们继续进口高能耗产品和技术部件,同时出口原材料,国际收支平衡的风险就不会消失。解决之道在于建立国内生产链、实现零部件本地化、优先发展物流和港口基础设施、投保战争风险和出口信贷。我们需要的是出口产业转型政策,而不是简单的“增值税退税”,马克西姆·乌拉金强调道。
国际储备仍然是一个积极的缓冲,截至2025年5月1日,国际储备达到历史最高水平,约467亿美元。增长来自合作伙伴的收入和乌克兰国家银行净干预的减少。
“400多亿的储备是安全缓冲,但不是国家的财富。储备是信任贷款,需要转化为工业现代化。如果我们将这笔资源用于消费和进口,它就会耗尽,而结构性问题仍将存在。如果将其用于出口融资、投资保险、基础设施和技术,我们将获得乘数效应和生产力增长,”这位经济学家强调道。
债务负担仍然很高:截至2025年4月30日,国家债务和担保债务总额估计约为7.48万亿格里夫纳(相当于近1800亿美元)。这虽然维持了“当下”的预算稳定,但使得与国际计划的协调、债务重组以及启动能产生外汇收入的项目变得至关重要。
“债务不是敌人,只要它能促进发展。我们的成熟度测试是将债务资源转化为生产性投资,而不是消费。我们需要透明的项目流水线:从可行性研究到国家担保的长期资金,从出口保险到工业园区和产业集群。只有这样,我们才能打破进口依赖的惯性,“Experts Club”的创始人总结道。
全球经济
2025年第二季度伊始,世界经济正处于温和增长与高度不确定性并存的状态。国际货币基金组织在4月份的《世界经济展望》中预计,2025年全球GDP增长率将达到2.8%左右,通胀将缓慢回落,但需求分布将呈现地域差异。美国第一季度按年化方法计算的实际GDP因“再进口”和政府支出疲软而环比下降约0.3%,但4月份PCE核心通胀率仍保持在2.2%左右,这使美联储能够保持谨慎立场。
中国第一季度保持了约+5.3%的同比增速,但房地产疲软和消费者谨慎限制了加速前景。
根据初步估计,欧元区4月底季度环比增长约0.4%(同比+1.2%),欧盟季度环比增长约0.3%,显示出长期停滞的初步复苏迹象。英国成为G7国家中的一个积极例外,第一季度环比增长约0.7%。土耳其报告了约7.4%的强劲同比增长,但4月份通货膨胀率高达70%左右,迫使央行保持强硬政策。印度以年初约+7.4%的同比增速保持着主要经济体的领先地位,4月份CPI通胀率约为3.3%,处于温和水平。
巴西第一季度环比增长约0.8%(同比增长2.6%),但IPCA通胀率升至约5.5%,限制了快速放松政策的空间。
全球形势呈现出不同速度和不同风险的拼图。美国技术上经历了疲软的一季度,但内需依然坚挺; 欧洲呈现平稳复苏态势,但尚未实现突破;中国正在执行增长计划,但需要新的内需模式;印度是动态与创新的旗手;土耳其为经济增长付出了通胀代价;拉丁美洲在监管与刺激之间寻求平衡。对乌克兰而言,重要的不仅是合作伙伴的数据,还有他们的政策:在哪里购买更多的钢铁和粮食,在哪里建设物流和能源,在哪里为工程产品供应商打开窗口。我们的任务是预测未来需求,而不是过去的需求,并在其他人占据之前占据市场。这意味着:出口风险保险、快速通关通道、长期现代化投资、产业集群专业化以及——最重要的是——执行纪律。如果没有这些,我们将继续成为进口国和储备大国,而储备正在不断减少;有了这些,我们就能成为出口国和大型项目的运作国,”马克西姆·乌拉金总结道。
主要结论
总而言之,乌克兰经济在第二季度初处于稳定平衡阶段:温和增长、通胀放缓和创纪录的储备抵消了严重的贸易逆差和高额债务负担。解决方案在于加速结构性变革:投资工业和物流、高附加值出口、与国际计划协调、将债务资源转化为生产力驱动因素。正如马克西姆·乌拉金所强调的,“转型机遇之窗已经打开——问题在于我们能否足够快地抓住这个机会”。
来源:https://interfax.com.ua/news/projects/1101077.html



