
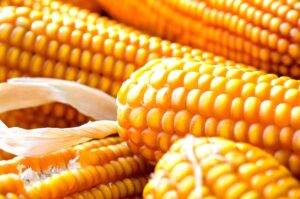
美国农业部(USDA)在11月的预测报告中,将2026/27市场年度(MA)乌克兰玉米出口量预期较10月下调200万吨,至2000万吨,同时维持产量预测在3180万吨不变。
相关数据载于2026年11月10日发布的《世界农业供需展望》(WASDE)报告中。
该报告显示,出口预测的下调伴随着乌克兰玉米预期库存的显著增加。
具体而言,美国农业部将2026/27市场年度末的期末库存评估值从553万吨上调至753万吨,增幅达36.2%。
作为对比,本市场年度初的玉米库存为292万吨。因此,根据美国农业部的预测,到本营销年度结束时,库存量可能增加约2.6倍。
美国分析师估计,乌克兰玉米的国内消费量为720万吨,其中用于饲料的消费量为550万吨。这两项指标与10月份的预测相比均保持不变。
USDA指出,出口预测下调的主要原因是乌克兰农产品向海外市场供应的能力受到限制。
报告指出,黑海地区的战争及其引发的物流困难继续影响着国际谷物贸易。
从全球范围来看,美国农业部下调了2026/27市场年度玉米贸易预测,从2.1072亿吨降至2.0938亿吨。
除乌克兰外,美国和印度的出口预测也遭到下调。与此同时,预计阿根廷的供应量将增加,其出口预测值已从3800万吨上调至4000万吨。
美国仍为全球最大的玉米出口国,预计出口量为8319万吨,而巴西的出口量预计为4300万吨。
乌克兰的出口预测为2000万吨,仍是该作物全球主要供应国之一。
美国农业部(USDA)预计,2026/27市场年度全球玉米产量约为12.92亿吨,期末库存为2.8194亿吨。
乌克兰玉米库存的增长是在产量预测稳定的背景下发生的,但实际出口量将取决于海港运营、铁路和公路物流情况,以及国际市场的需求。
在乌克兰,玉米的营销年度从10月持续到次年9月。
2026年全球谷物产量可能达到有记录以来的最高水平之一,但由于物流限制,特别是黑海航运问题,国际贸易正在萎缩。确保全球粮食安全不仅取决于农产品的产量,还取决于能否以合理的价格及时将产品运输到消费者手中。SEEDS报道,这一结论引自国际专家卡捷琳娜·兹维列娃(Kateryna Zvierieva)的分析。
根据联合国粮食及农业组织(FAO)的最新估计,2026年全球谷物产量预计将达到29.79亿吨。这是有记录以来的第二高水平。与此同时,国际谷物贸易量预计将下降3.5%,降至5.058亿吨。
粮农组织指出,黑海航运困难以及替代运输走廊运力不足,是贸易量下降的主要原因。因此,即使在产量较高的情况下,一些地区仍可能面临供应中断和进口食品成本上升的问题。
国际专家卡捷琳娜·兹维列娃在为意大利媒体Agricultura.it撰写的文章中指出,粮食安全风险并不一定与谷物的实际短缺有关。她专门研究农业食品领域的战略传播、可持续发展和粮食系统。运输路线的可用性、交货速度以及物流成本都发挥着重要作用。
在这一背景下,乌克兰的情况尤其具有代表性。该国的谷物出口仍然依赖于安全形势、港口基础设施的运行以及替代运输路线的运力。
根据乌克兰国家海关署的数据,截至10月16日,自2026/27销售年度开始以来,乌克兰已出口592.9万吨谷物和豆类作物。这比上一销售季同期减少了24.9%。
与此同时,不同农作物的出口变化存在显著差异。特别是,小麦出口量下降了40.5%,而玉米出口量增长了约80%。这一差异表明,物流和市场因素对谷物市场不同细分领域的影响并不相同。
运输路线的结构也发生了变化。根据欧盟委员会的信息,2026年9月,约90%的乌克兰谷物、油籽及相关产品出口通过乌克兰与欧盟之间的“团结通道”(Solidarity Lanes)进行。与此同时,约10%的货物通过黑海港口运输。
铁路、公路和内河运输使乌克兰即使在海运物流受到限制的情况下,仍能够维持出口。然而,这些运输方式的运力仍然是决定农产品运输量、交货时间和运输成本的重要因素。
物流困难也影响着全球食品价格。根据粮农组织的数据,9月份食品价格指数环比上涨1.5%,同比上涨5.8%。与此同时,谷物价格分项指数环比上涨5.1%,与2025年9月相比上涨17.2%。
特别是,全球小麦价格在一个月内上涨了6.3%。其原因包括黑海地区运输联系受到限制,以及北美部分地区出现干旱天气。由于市场对美国农作物产量的预期以及巴西出口供应减少,玉米价格上涨了5.6%。
兹维列娃认为,农产品运输延误不仅会给国际贸易带来风险,还会影响农业企业的财务稳定性。交货时间延长和运输成本增加会影响农业生产者的营运资本、日常经营活动的融资能力,以及对下一轮生产周期的投资。
与此同时,全球高产和贸易萎缩并不自动意味着全球粮食危机的出现。然而,当前形势表明,食品市场高度依赖运输基础设施以及国际供应链的稳定性。
因此,保障全球粮食安全越来越取决于各国维持稳定物流路线、实现运输走廊多元化以及降低食品运输成本的能力。
卡捷琳娜·兹维列娃是一位专门从事农业食品领域战略传播、可持续发展和粮食系统研究的国际专家。她曾与联合国粮食及农业组织(FAO)和欧洲复兴开发银行(EBRD)合作。她也是Sapienza.media的创始人。
目前,由于物流条件显著恶化且成本上升,乌克兰农产品出口总量较潜在水平下降了50%至60%, 而乌克兰最大的农业出口商之一——“尼布隆”合资企业有限公司却成功将当前的月度降幅控制在25%至30%之间,该农业公司“尼布隆”的贸易总监弗拉基米尔·斯拉温斯基表示。
“就我们公司而言,目前我们的月度出口增速,可以说,与去年或6月之前的水平相比,下降了约25–30%,我们认为这是一个不错的成绩,并看到了增长的潜力。但就整个行业而言,出口增速较当前应有水平下降了50%至60%,”他在周三于基辅举行的《经济真相》第四届年度出口论坛上,于一场聚焦农业领域的专题讨论中指出。
据“国际文传电讯社-乌克兰”记者报道,根据“尼布隆”公司的评估, 由于出口增速放缓,乌克兰目前每月仅出口约200万吨农产品,而经济正常情况下其出口潜力本应达到500万至600万吨,这严重削弱了农业生产者的财务稳定性,并影响了他们维持日常运营和开展播种工作的能力。
斯拉温斯基强调,近年来,经多瑙河及替代陆路路线的物流运输变得极为复杂且成本大幅上升。特别是,由于中部地区的农业生产者无法独立组织前往欧洲港口或铁路站的复杂物流,物流职能完全落在了大型企业和贸易商身上。
“为了将装船速度和每日供货量维持在稳定水平,公司目前用于物流的营运资金占比已达到近20%甚至更高。海运物流成本上涨了五倍——从20美元涨至100美元,而交货周期也从7天延长至30天。这意味着处于运输途中的货物数量大幅增加,而资金在运输途中的成本也显著上升,”他解释道。
为解决这些问题,“尼布隆”公司正推动建立国家及国际金融担保机制,使乌克兰企业能够以合理的利率从西方银行获得及时融资。
谈及多瑙河及海运物流面临的其他关键问题时,“尼布隆”代表指出,人才短缺以及乌克兰船员无法实际获得“多瑙河资格证书”是主要原因,这导致乌克兰公司更倾向于为其船队改挂他国国旗,而非继续悬挂乌克兰国旗运营。此外,铁路和公路陆路出口的扩张还受到运费大幅上涨以及欧盟邻国限制措施的阻碍。
与此同时,该公司指出,乌克兰农业生产商已经证明了其快速适应极其复杂环境的能力,但该行业的未来发展态势将取决于金融资本的可获得性,以及来自国家与国际合作伙伴的系统性支持。
据此前报道,由于黑海港口运营受限,乌克兰约一半的农产品出口(约3200万吨,估算价值约100亿美元)面临风险。2026年10月,农业政策部长塔拉斯·维索茨基与土耳其驻乌克兰大使法特玛·杰伦·亚兹甘就安卡拉协助恢复黑海安全稳定航运的可能性进行了讨论,并指出替代航线 (多瑙河、铁路、公路运输)无法完全替代海运出口,而长期限制将导致播种面积缩减。
此外,据咨询公司Spike Brokers的数据,2026年9月经铁路运往乌克兰各港口的谷物供应量较8月下降了38.6%,降至17.76万吨。其中,运往大敖德萨地区各港口的谷物供应量下降了46.5%(至3.5万吨),而运往出口港
伊兹梅尔的谷物供应量则下降了42.3%(至4.26万吨)。总体而言,9月份乌克兰共出口303.5万吨农产品(乌克兰商品分类表第01–24组),总值15.63亿美元,其中谷物(小麦、玉米、大麦)占148.1万吨。与此同时,陆路口岸的运输份额持续增长——9月经由陆路口岸运输了66.45万吨,约占谷物铁路出口总量的85%。
物流成本的主要压力源于租金上涨:自夏季以来,租金已上涨2至3倍,国际邮政物流公司Meest China的物流专家塔季扬娜·利斯在接受“Interfax-Ukraine”通讯社采访时表示。
“自2026年夏季以来,仓库租金涨幅最大——部分地区甚至翻了三倍。出于自身需求,我们一直在跟踪基辅州及乌克兰西部地区的仓库租金行情。就在几年前,仓库租金还仅为每平方米3美元,后来涨到了4至5美元。如今,基辅州部分仓库的租金已高达每平方米12美元。该地区仓储基础设施遭受打击后,优质的空置仓储面积大幅减少,业主们开始主导市场条件,”利斯表示。
她补充道,公司正在持续调整物流路线,并将仓库从基辅州迁往乌克兰西部。
“不过,那里的形势也不容乐观:仓储空间需求旺盛,因此价格在那里也上涨了。早在8月,B-C类仓库的租金在某些地区就已达到每平方米5美元。目前价格已涨至7美元及以上,”她表示。
与此同时,据该专家称,自夏季以来,运输成本本身并未发生显著变化。运输成本主要取决于燃油价格和汇率,而这两项指标均未出现明显波动。因此,目前对物流成本的主要压力来自仓储环节,而非运输环节。
利斯提醒道,秋季向来是物流行业的旺季,与夏季相比,订单量通常会增加约7%至10%,运营负荷也会相应增加。2026年也不例外。
“我们的核心任务是确保在不使运营成本成比例增长的情况下处理更多订单,同时提高团队效率、保持服务质量并提升业务利润率,”她阐述了公司在此情况下的优先事项。
Meest China隶属于Meest控股集团,自2014年起活跃于国际邮政物流服务市场,目前是從中国到乌克兰的物流配送领域的领军企业。该公司专注于以免税邮政包裹形式配送个人自用商品,以及为企业客户提供商业货物运输服务。公司在中国和乌克兰均设有办事处和仓库。目前,该公司将货物从中国运往全球约30个国家,从韩国和日本运往乌克兰,并提供全球范围内的货运服务。
Meest China, 乌克兰, 仓库, 物流, 租赁
据“A-95”咨询集团的数据及其由Experts Club分析中心处理的结果显示,2026年1月至9月,波兰对乌克兰的柴油供应量较去年同期增长44%,达到200多万吨。
9月份,波兰向乌克兰供应了20.26万吨柴油,这一数字基本与2025年9月的20.2万吨持平。
9月份,罗马尼亚仍位居第二大供应国,供应量为15.67万吨,而去年同期为15.86万吨。来自立陶宛的供应量增长了7%,达到6.59万吨。
与此同时,来自南欧的进口量大幅下降。来自希腊的供应量减少了70%,降至4.08万吨;来自土耳其的供应量则减少了88%,降至0.61万吨。
总体而言,9月份来自南方的供应量下降了38%,降至22万吨,其在总进口量中的占比从52%降至41%。
“由于伊朗的战争,今年欧洲南部的供应成本远高于北部,这是进口量下降的主要原因,”“A-95”指出。
前九个月,从立陶宛进口的柴油增长了33%,达到56万多吨。与此同时,来自匈牙利的供应量减少了49%,降至26.6万吨。
据“A-95”咨询集团总监谢尔盖·库尤恩评估,供应来源结构的调整表明,乌克兰燃油市场正在进一步适应价格形势和物流风险的变化。
“A-95”咨询集团致力于汽车燃料市场研究、价格与物流监测,以及乌克兰市场资源保障分析。
隶属于Nova集团的Nova Post已进军加拿大市场,使其业务覆盖国家总数达到18个,该公司周三发布的公告中如是说。
“加拿大与整个北美地区一样,是 Nova Post 国际发展的关键方向之一,”该新闻稿援引 NOVA 集团首席商务官(CBDO)奥列克西·塔拉嫩科的话称。
据他介绍,该公司已处理了超过 3000 件包裹,其中大部分为乌克兰制造商的产品。
预计下一步将进一步拓展网络、推行特许经营、推出新产品并加快配送速度。
Nova Post方面进一步说明,客户可通过公司网站或移动应用在线办理从加拿大寄出的国际包裹,也可将包裹送至1,100个UPS Store合作网点中的最近一家,或交由快递员代为寄送。
据悉,加拿大与乌克兰之间的配送时效为5天起。从加拿大寄往乌克兰的运费为:37加元——文件及1公斤以下包裹;47加元——2公斤以下包裹;99加元——10公斤以下包裹;215加元——30公斤以下包裹。
Nova Post提醒,目前可享受从乌克兰寄往加拿大的免进口关税服务。该服务得益于两国之间的《自由贸易协定》(CUFTA)。
具体而言,大多数包裹仅需缴纳销售税(HST),寄件人可在办理寄件手续时支付;但价值在20加元(625格里夫纳)以下的包裹则免征此税。
据8月初报道,Nova Post自2026年初起开设了266个新服务网点,从而将其业务范围扩展至16个国家及235座城市。
新设服务网点数量最多的国家是摩尔多瓦——155个,其次是波兰——63个、西班牙——18个、捷克——14个、德国——11个、斯洛伐克——2个,奥地利、意大利和罗马尼亚各设有一个服务网点。
“新邮政”联合所有人维亚切斯拉夫·克利莫夫在以欧洲一体化为主题的“与NV对话”活动中指出,隶属于NOVA集团的Nova Post Europe计划于2026年将欧洲网点数量扩大一倍,并继续将战略重点放在确保最快的配送速度上。



