
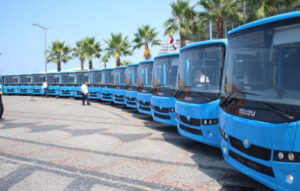
АТ “Черкаський автобус” завершило січень-вересень 2026 року з чистим прибутком 82,27 млн грн, що на 69,2% більше за аналогічний показник 2025 року, в тому числі у липні-вересні цей показник зріс у 2,4 раза порівняно з третім кварталом 2025 року – до 67,1 млн грн.
Згідно з оприлюдненим у системі розкриття інформації Нацкомісії з цінних паперів та фондового ринку (НКЦПФР) проміжним звітом компанії, чистий дохід від реалізації за дев’ять місяців зріс несуттєво – до 1 млрд 143 млн грн, з них в третьому кварталі приріст склав 25% до липня-вересня-2025 – до 568 млн грн.
Порівняно з другим кварталом поточного року завод у третьому кварталі збільшив чистий прибуток у 4,4 раза, чистий дохід незначно скоротив.
Завод за січень-вересень збільшив валовий прибуток на 12% – до 220,6 млн грн за зростання операційного прибутку на 57,8% до – до 110,4 млн грн.
Нерозподілений прибуток станом на кінець вересня становив 428,4 млн грн.
За даними звіту, “Черкаський автобус” у січні-вересні виготовив 308 автобусів на 919,5 млн грн (з них 105 автобусів у третьому кварталі-2026) та реалізував 293 автобуси на 920,9 млн грн (124 од.).
Крім того, вироблено 90 вантажних авто на 193 млн грн, а продано 93 машини на 198,2 млн грн.
Як повідомлялось, попередніми планами компанії в поточному році передбачається виготовити 385 автобусів Ataman, зібрати 300 вантажівок Іsuzu, а також 302 пікапи Іsuzu (що відповідає планам на 2025 рік).
Фактично у 2025 році завод скоротив випуск автобусів на 8% порівняно з попереднім роком – до 391 од., вантажних авто на 1,9% (на 6 од.), до 315 од. Було реалізовано 393 автобуси (на 7,5% менше) та 240 вантажівок (на 24,8% менше).
Заснований у 1994 році завод “Черкаський автобус” випускає автобуси малого класу Ataman (зокрема, міські, приміські, шкільні, спеціалізовані), а також іншу колісну техніку на агрегатах японської Іsuzu, зокрема, методом великовузлового складання вантажних автомобілів Іsuzu вантажністю від 3 до 18 тонн (самоскиди, пожежні, аварійно-ремонтні, автовишки, з надбудовою – для “Укрпошти”, тергромад, ДПСУ).
Крім того, завод виробляє пікапи Іsuzu для Нацполіції, ДСНС, ДПСУ, лісопатрульні, для енергетичних та газових компаній.
За його даними, дві третини виробництва – замовлення державного сектора.
Завод завершив 2025 рік з чистим прибутком майже 83 млн грн – на 32% менше показника 2024 року за незначного падіння чистого доходу – до 1 млрд 733 млн грн. Дивіденди виплачувати не запланував.
На початок 2026 року в компанії працювало 374 особи – на 33 чоловіки менше за початок 2025 року.
Прем’єр-міністр Канади Марк Карні оголосив минулої п’ятниці, що його країна виділить 500 млн євро на запланований Європейським Союзом кредит для України у розмірі 90 млрд євро, повідомляє APA.
“Що стосується кредиту для України… 500 млн євро стануть нашим початковим внеском. Це дуже важливий та ефективний механізм, і я справді високо оцінюю ініціативу голови Європейської комісії фон дер Ляєн, членів Комісії та голови Кости щодо його створення, використання заморожених активів для надання Україні вкрай необхідного фінансування”, – заявив Карні під час спільної прес-конференції з президенткою Європейської комісії Урсулою фон дер Ляєн та президентом Європейської ради Антоніу Коштою.
Прем’єр-міністр Канади зазначив, що внесок його країни є прикладом реалізації нещодавно оголошеного партнерства Канади з Європейським Союзом, додавши, що це “позитивний союз”.
Страхова група “ТАС” (Київ) в січні-серпні 2026 року зібрала 6,253 млрд грн страхових премій, що на 9,4% більше за показник аналогічного періоду 2025 року.
Як повідомляється на сайті страховика, збори за КАСКО за 9 місяців становили 14,2% загального обсягу премій, або 887,6 млн грн (+20,3%), за ОСЦПВ – 51,7%, або 3,234 млрд грн (+9,3%), за “Зеленою карткою” – 13,54%, або 852,8 млн грн.
Крім того, за договорами добровільного медичного страхування (ДМС) СГ “ТАС” у січні-вересні зібрала 637,1 млн грн платежів, що становить 10,2% від загального обсягу залучених премій, та на 15,3% більше за відповідний торішній показник, за договорами страхування майна –90,5 млн грн (+27,4%).
За іншими договорами страхування компанія залучила 551 млн грн страхових платежів – на 26,6% більше, ніж торік.
Компанія також зазначає, що за дев’ять місяців 2026 року виплатила за укладеними договорами страхування 3,107 млрд грн – це на 49,9%, або фактично в півтора рази, перевищує виплати компанії за січень –вересень 2025 року.
Зокрема виплати СГ “ТАС” з КАСКО зросли на 20,1% – до 603,44 млн грн, що дорівнює 19,42% від загального обсягу виплат страховика, з ОСЦПВ в 2,1 рази до1,574 млрд грн, що становить 50,66% від сукупної суми виплат компанії, з “Зеленої картки” СГ “ТАС” виплатила 479,24 млн грн або 15,42% всіх виплат.
За договорами добровільного медичного страхування СГ “ТАС” впродовж дев’яти місяців виплатила 359,46 млн грн, що становить 11,57% від загального обсягу виплат компанії та на 28,2% перевищує торішній показник.
Водночас виплати за договорами страхування майна за рік зросли на 19,4% – до 21,71 млн грн. За іншими договорами страхування СГ “ТАС” в січні – вересні виплатила 69,11 млн грн – на 40,5% більше, ніж торік.
СГ “ТАС” зареєстровано у 1998 році. Є універсальною компанією, пропонує понад 80 видів страхових продуктів з різних видів добровільного та обов’язкового страхування. Має розгалужену регіональну мережу: 28 регіональних дирекцій та філій і 450 офісів продажів по всій території України.
TAS, виплата, ОСЦПВ, ПРЕМИЯ, СТРАХУВАННЯ
Уряд Італії запропонував запровадити з 1 січня 2027 року податок на нереалізований приріст вартості фінансових активів для заможних фізичних осіб, які переносять своє податкове резидентство за межі країни. Ставка так званого податку на виїзд (Exit Tax) становитиме 26%, а нові правила поширюватимуться на інвесторів із відповідними активами вартістю від EUR800 тис.
Відповідні положення містяться у статті 17 законопроєкту про державний бюджет Італії на 2027 рік, схваленого урядом прем’єр-міністерки Джорджі Мелоні. Документ отримав необхідне погодження президента Італії Серджо Маттарелли 30 жовтня та переданий для парламентського розгляду.
Згідно із законопроєктом, новий податок застосовуватиметься до фізичних осіб, які протягом щонайменше шести з останніх десяти податкових років були резидентами Італії та вирішили перенести податкове резидентство до іншої держави.
Обов’язковою умовою є наявність фінансових активів і майнових прав, на які поширюється відповідна норма, загальною вартістю не менше EUR800 тис. При цьому оподаткування виникатиме лише у випадках, коли після зміни резидентства Італія втрачає право оподатковувати відповідні інвестиційні доходи.
Податок нараховуватиметься не на всю вартість активів, а на накопичений прибуток, який інвестор ще не отримав у результаті їх продажу.
Зокрема, йдеться про приріст ринкової вартості акцій, часток у компаніях, цінних паперів та інших фінансових інструментів. Для визначення бази оподаткування враховуватиметься позитивна різниця між ринковою вартістю активів та їхньою податковою вартістю придбання.
Наприклад, якщо інвестор придбав пакет цінних паперів за EUR700 тис., а на момент визначення податкової бази його вартість зросла до EUR1 млн, нереалізований прибуток становитиме EUR300 тис. За стандартною ставкою 26% сума податку сягне EUR78 тис. навіть у разі, якщо інвестор фактично не продав активи.
Водночас для доходів від окремих державних облігацій передбачено пільговий порядок. До бази оподаткування включатиметься лише 48,08% відповідного прибутку, що забезпечує ефективну ставку приблизно 12,5%.
Стандартний строк сплати Exit Tax становитиме 180 днів із моменту набуття чинності зміною податкового резидентства.
Однак для осіб, які переїжджають до країн Європейського Союзу або держав, з якими Італія має відповідні угоди про податкову співпрацю, передбачено можливість відстрочення платежу.
Для цього інвестору необхідно буде сплатити аванс у розмірі 50% розрахованого податку та надати фінансову гарантію.
При переїзді до іншої країни ЄС відстрочення може діяти протягом п’яти податкових періодів, а до інших держав, що відповідають установленим умовам, – до десяти.
Якщо протягом цього часу активи не будуть продані, податкове зобов’язання припинятиметься, а надмірно сплачені суми підлягатимуть поверненню. Аналогічні положення передбачено для окремих випадків спадкування активів або повернення інвестора до Італії.
Нова система поширюватиметься також на окремі види некомерційних товариств та організацій, які переносять податкове резидентство за кордон.
За оцінками італійського Міністерства економіки та фінансів, надходження від нового податку становитимуть близько EUR3,37 млн у 2027 році та EUR6,74 млн щороку протягом 2028-2031 років. Із 2032 року чистий бюджетний ефект з урахуванням очікуваного повернення частини платежів оцінюється у EUR3,37 млн на рік.
Італія фактично пропонує поширити на приватних інвесторів механізм оподаткування при зміні податкового резидентства, який раніше застосовувався до компаній і підприємців.
Подібний механізм уже діє у Франції, де оподаткування нереалізованого прибутку при перенесенні податкового резидентства застосовується за наявності відповідних фінансових активів і виконання встановлених законом умов.
Запропоновані зміни можуть мати значення для міжнародних інвесторів, власників корпоративних активів і заможних іноземців, які використовують Італію як країну довгострокового податкового резидентства.
Останніми роками Італія залучала заможних іноземців спеціальним режимом фіксованого оподаткування іноземних доходів. Для нових учасників цього режиму з 2026 року річний платіж становить EUR300 тис. замість EUR200 тис. раніше.
Запровадження Exit Tax може вплинути на податкове планування таких інвесторів, особливо якщо вони розглядають можливість подальшого переїзду до іншої країни. Водночас порядок застосування нових положень до учасників спеціального податкового режиму потребує додаткового правового уточнення.
При цьому запропонований механізм не є загальним податком на виїзд з Італії та не передбачає автоматичного стягнення 26% із вартості житлової нерухомості або всього майна фізичної особи.
Законопроєкт має пройти розгляд і затвердження парламентом Італії до завершення 2026 року. У процесі ухвалення документа розмір податку, умови його застосування та порядок надання відстрочення можуть бути змінені.
Італія залишається одним із найбільших європейських ринків нерухомості та популярним напрямком для міжнародних інвесторів, зокрема тих, хто розглядає придбання житла разом із перенесенням податкового резидентства. Запропоновані зміни можуть стати додатковим чинником при виборі країни проживання та довгострокового інвестиційного планування.
Джерела: Законопроєкт про бюджет Італії на 2027-2029 роки, стаття 17, схвалений урядом 28 жовтня 2026 року; Президент Італії, офіційне погодження подання законопроєкту від 30 жовтня 2026 року; Investment Migration Insider, 31 жовтня 2026 року.
Як повідомляє Інтерфакс-Україна, індекс очікувань ділової активності (ІОДА) у жовтні 2026 року знизився до 47,1 пункту з 48,2 пункту у вересні та виявився нижчим за показник жовтня 2025 року (50,3 п.), повідомив на своєму сайті Національний банк України (НБУ).
«Посилення атак на енергетичну, виробничу, складську та логістичну інфраструктуру, відновлення відключень електроенергії, подорожчання палива, обмеження експорту продукції через блокування портів, дефіцит кваліфікованих кадрів стримували економічну активність підприємств», — зазначив регулятор.
Водночас ділову активність підтримували стійкий споживчий попит, високий урожай, достатня пропозиція товарів та налагодження нових логістичних маршрутів.
Найвищим серед опитаних секторів у жовтні був індекс промислових підприємств – 48,0 пунктів проти 51,0 у вересні та 48,8 у жовтні 2025 року. Промисловці очікували скорочення нових замовлень, зокрема експортних, та запасів сировини й матеріалів, при цьому зберегли позитивні оцінки обсягів виробництва, хоча й очікували уповільнення їхнього зростання.
У сфері послуг секторальний індекс становив 47,4 пункти проти 47,3 у вересні та 48,7 у жовтні минулого року. Підприємства очікували скорочення обсягів наданих послуг, нових замовлень та послуг у процесі виконання.
Підприємства торгівлі третій місяць поспіль стримано оцінювали свою поточну діяльність: секторальний індекс у жовтні зріс до 46,8 пункту з 45,9 у вересні, проте залишився нижчим за 54,3 пункту у жовтні 2025 року. Торговельні компанії очікували подальшого скорочення товарообігу, закупівель товарів для продажу та їх запасів, а також зниження торговельної маржі.
Найнижчим був індекс підприємств будівництва — 38,5 пункту проти 48,8 у вересні та 53,3 у жовтні 2025 року. На їхні оцінки вплинули подальше призупинення державного фінансування відновлення доріг та інфраструктури, нестача кваліфікованих кадрів та сезонний фактор. Після семи місяців поспіль позитивних оцінок будівельники очікували істотного скорочення обсягів будівництва та нових замовлень, а також закупівель сировини, матеріалів та послуг підрядників.
Більшість опитаних підприємств очікували збереження високих темпів подорожчання сировини та матеріалів, а також власної продукції та послуг. Лише підприємства сфери послуг прогнозували уповільнення зростання як закупівельних цін, так і тарифів на власні послуги.
Підприємства всіх секторів очікували скорочення чисельності працівників, найбільш істотного — у будівництві.
Опитування проводилося з 5 по 22 жовтня 2026 року, у ньому взяли участь 587 підприємств: 41,9% — з промисловості, 26,9% — зі сфери послуг, 25,0% — з торгівлі та 6,1% — з будівництва.
Серед респондентів 31,2% становили великі підприємства, 28,3% – середні та 40,5% – малі. Експортні та імпортні операції здійснювали 34,8% опитаних, лише експортні – 8,5%, лише імпортні – 17,5%, не здійснювали зовнішньоекономічних операцій – 39,2%.
Міністерство економіки, довкілля та сільського господарства України запропонувало запровадити експериментальний механізм розподілу квот на експорт брухту чорних металів через електронні аукціони в системі «Прозорро.Продажі». Ініціатива з’явилася на тлі суперечок між металургійними підприємствами та брухтозаготівельниками щодо збереження експортних обмежень, повідомляє інформаційно-аналітичний центр Experts Club.
Відповідний проєкт постанови Кабінету Міністрів оприлюднено 30 жовтня 2026 року для громадського обговорення. Документ передбачає розподіл квот на експорт брухту та відходів чорних металів за кодом УКТ ЗЕД 7204 через електронні торги. Переможці аукціонів отримуватимуть право на використання відповідного обсягу квоти та оформлення експортної ліцензії.
У Мінекономіки зазначають, що новий механізм має забезпечити рівний доступ до квот для підприємств різного масштабу, запобігти їх надмірній концентрації та мінімізувати антиконкурентні практики. Передбачається також повторний розподіл невикористаних обсягів.
Водночас проєкт не визначає загального обсягу експортної квоти. Отже, його оприлюднення не означає автоматичного скасування чинних обмежень або відновлення вільного експорту металобрухту. Зауваження до документа прийматимуться протягом місяця.
З 1 січня 2026 року в Україні діє нульова квота на експорт брухту чорних металів, запроваджена для забезпечення вітчизняної металургії стратегічною сировиною. Водночас уряд передбачив окремі можливості ліцензованого експорту для переможців визначених електронних аукціонів грудня 2025 року.
Українська асоціація вторинних металів «УАВтормет» виступає за перегляд обмежень. Її президент Володимир Бублей під час пресконференції в агентстві «Інтерфакс-Україна» 16 вересня заявив, що фактична заборона експорту призвела до скорочення заготівлі, звільнення працівників і накопичення нереалізованої сировини.
Представники галузі пропонують відновити контрольований експорт до Європейського Союзу зі щорічною квотою до 200 тис. тонн. За їхніми даними, внутрішні ціни суттєво знизилися: «Укрзалізниця» у 2026 році продавала брухт приблизно по 5,5 тис. грн за тонну проти середніх 8,5 тис. грн у 2025 році.
За даними «УАВтормет», у січні-серпні 2026 року Україна експортувала лише 13,86 тис. тонн брухту проти 283,06 тис. тонн за аналогічний період 2025 року. Скорочення становило 95,1%, а валютна виручка зменшилася з $85,4 млн до $3,93 млн.
Водночас за вісім місяців 2026 року в Україні вироблено 4,3 млн тонн сталі, заготівля брухту становила 971,7 тис. тонн, а постачання на металургійні підприємства — 925,4 тис. тонн.
Великі металургійні компанії дотримуються протилежної позиції. Європейська Бізнес Асоціація закликала уряд зберегти нульову експортну квоту у 2027 році, попереджаючи про ризики дефіциту сировини. Альтернативою асоціація називає експортне мито EUR180 за тонну.
Об’єднання «Укрметалургпром» також наполягає на необхідності спочатку визначити реальний баланс заготівлі та споживання металобрухту.
Таким чином, остаточне рішення щодо відновлення експорту залежатиме від уряду, який має врахувати інтереси металургійної промисловості, брухтозаготівельного бізнесу та потреби економіки в умовах війни.



