
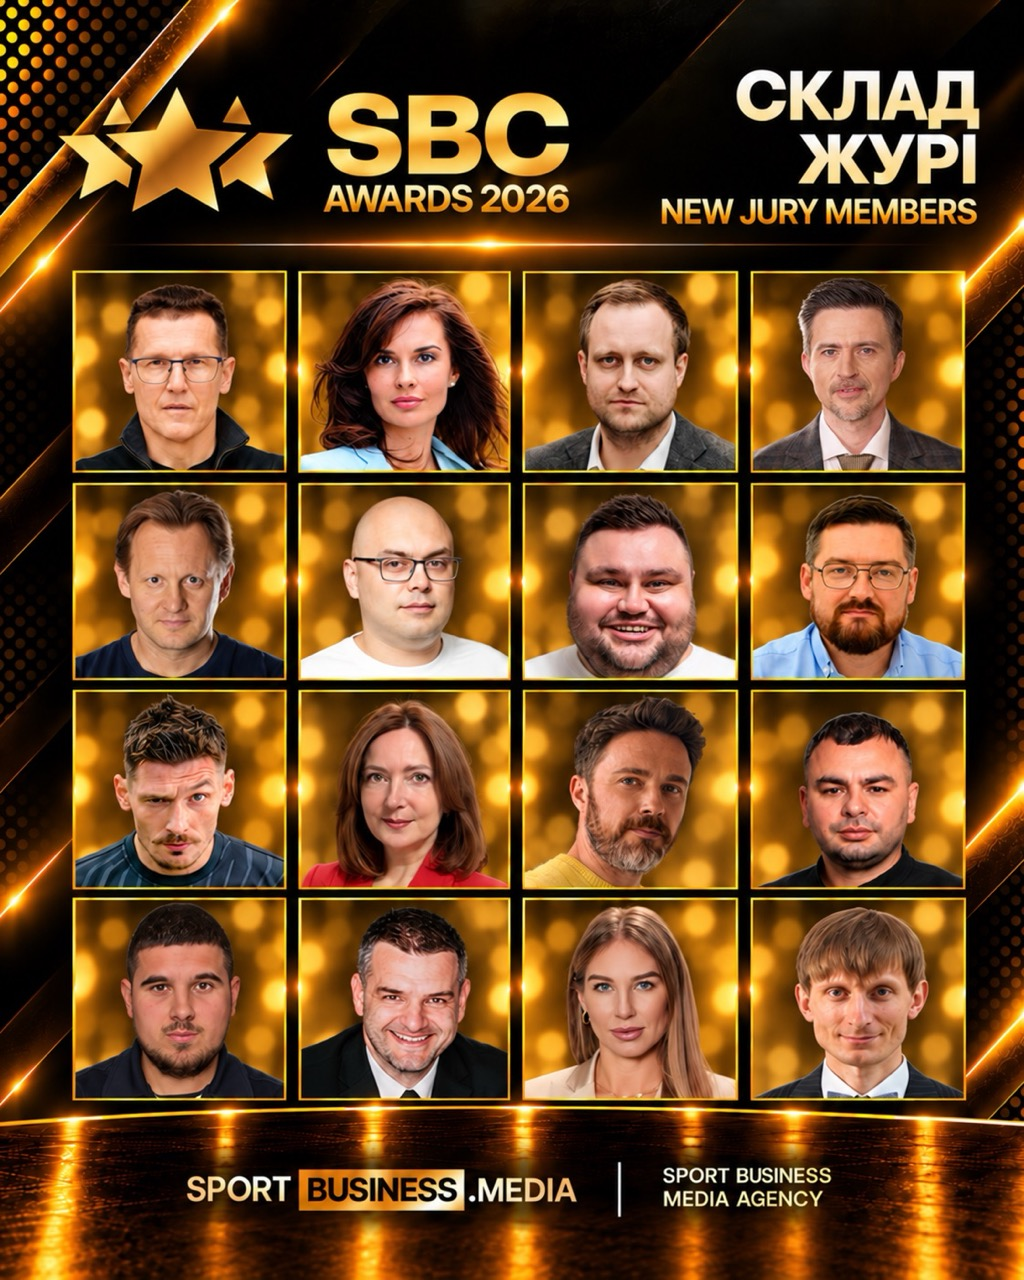
Заступник директора інформаційного агентства «Інтерфакс-Україна», засновник інформаційно-аналітичного центру Experts Club Максим Уракін увійшов до складу журі національної премії SBC Ukraine Awards 2026, присвяченої досягненням у сфері спортивного маркетингу, комунікацій та спортивного бізнесу.
Як повідомило галузеве видання SportBusiness.Media 15 жовтня 2026 року, організатори премії Sport&Business Club оголосили імена ще 16 експертів зі спорту, бізнесу, маркетингу та медіа, які оцінюватимуть конкурсні проєкти.
Загалом до складу журі SBC Ukraine Awards 2026 планується залучити близько 150 представників спортивної індустрії, підприємництва, рекламного ринку, засобів масової інформації та комунікацій. Вони визначатимуть переможців у 23 номінаціях.
Серед нових членів журі, крім Максима Уракіна, представлені генеральний секретар Української асоціації футболу Ігор Грищенко, колишній воротар національної збірної України Денис Бойко, засновник і член наглядової ради холдингу SHERIFF Дмитро Стрижов, генеральний продюсер музичної премії YUNA Павло Шилько та виконавчий директор ТОВ «СІТКОД» (BETON) Антон Логонович.
До складу журі також увійшли спортивний маркетолог і телеведучий Олександр Андросов, підприємець Станіслав Арутюнян, засновник компанії Dobroznak Олександр Бузов, журналіст SportArena Микита Дмитрулін, засновник вебстудії Linecore Максим Качан, телеведучий Олександр Попов і креативний директор агенції Idealers Олег Свищ.
Експертний склад доповнили професорка та медіаекспертка Діана Файвішенко, професорка університету «ОПТІМА» Тетяна Харчук і керівниця з розвитку бізнесу та партнерств Академії ДТЕК Тетяна Шерман.
Максим Уракін має науковий ступінь кандидата економічних наук і ступінь доктора філософії в галузі історії. Він є засновником інформаційно-аналітичного центру Experts Club, який спеціалізується на економічних дослідженнях, аналізі міжнародних ринків, демографічних процесів і суспільно-політичних тенденцій.
Залучення представників медіа, економічної аналітики та бізнесу до оцінювання спортивних проєктів відображає міжгалузевий характер премії.
Сучасний спортивний маркетинг охоплює не лише просування спортивних клубів і змагань, а й розвиток комерційних партнерств, залучення спонсорських інвестицій, цифрових комунікацій та соціальних ініціатив.
У межах SBC Ukraine Awards 2026 планується відзначити найкращі спортивні проєкти та події, менеджерів, спортсменів, журналістів, блогерів, рекламні та PR-кампанії, креативні рішення, цифрові платформи, а також соціальні й благодійні ініціативи.
До участі в конкурсі допускаються проєкти, реалізовані в період із 1 грудня 2025 року до 25 листопада 2026 року. Кількість номінацій, на які може претендувати один учасник, не обмежена, проте окремий проєкт дозволяється подавати максимум у дві номінації.
Церемонія оголошення переможців SBC Ukraine Awards 2026 запланована на грудень 2026 року. Організатори очікують понад 400 гостей, серед яких спортсмени, керівники спортивних федерацій і клубів, власники компаній, топменеджери, маркетологи та представники медіа.
SBC Ukraine Awards – галузева премія у сфері спортивного маркетингу, організована Sport&Business Club. Її мета – відзначення проєктів і фахівців, які сприяють розвитку спортивної індустрії України, комерціалізації спортивних продуктів, підвищенню ефективності маркетингових комунікацій та співпраці спорту з бізнесом.
Джерело: SportBusiness.Media, публікація від 15 жовтня 2026 року.
Кабінет міністрів України включив до Реєстру індустріальних парків ІП «Клубовка Еко Парк» (Ізяславська територіальна громада Шепетівського району Хмельницької області), ініціатором створення якого виступило місцеве ТОВ «БІО Електрікс», що планує залучити майже 2,05 млрд грн інвестицій, повідомило Міністерство економіки та навколишнього середовища.
Згідно з повідомленням, парк площею майже 56,5 га створено строком на 35 років; у ньому планується розмістити підприємства переробної промисловості та альтернативної енергетики й створити до 2200 нових робочих місць.
«Перевага надаватиметься виробництву харчових продуктів, паперу та паперових виробів, хімічних речовин і хімічної продукції, пластмас у первинних формах», – йдеться в повідомленні.
Фінансування передбачає кошти ініціатора, керуючої компанії, учасників та інших суб’єктів індустріального парку, а також державне стимулювання та звільнення від податку на прибуток.
ТОВ «Біо Електрікс», за даними YouControl, зареєстровано у 2017 році, основний вид діяльності – виробництво електроенергії. Серед інших напрямків діяльності – вирощування зернових і бобових культур, насіння олійних культур, овочів та баштанних культур.
Компанія входить до групи компаній «Україна 2001», а кінцевим бенефіціаром є президент групи компаній Вадим Лейві.
У 2025 році «Біо Електрікс» отримала 120 млн грн чистого доходу та 5,5 млн грн чистого прибутку.
Основним напрямком діяльності «Україна 2001» є виробництво, переробка та реалізація сільськогосподарської продукції. Серед активів групи — свинокомплекс на 40 тис. голів, Теофіпольський цукровий завод, Рокитнянський цукровий завод, елеватор та біогазовий завод.
За даними Мінекономіки, наразі в Україні зареєстровано 128 індустріальних парків майже в усіх регіонах. Станом на кінець 2025 року в індустріальних парках було побудовано або перебувало на етапі будівництва 37 промислових підприємств, а обсяг залучених інвестицій перевищував 45 млрд грн.
У третьому кварталі 2026 року бізнес суттєво погіршив очікування щодо ділової активності на наступні 12 місяців: індекс ділових очікувань (ІДО) знизився до 100,8% з 107,0% у другому кварталі, повідомив Національний банк України (НБУ).
«Респонденти очікували скорочення обсягів виробництва товарів і послуг в Україні та відзначили несприятливі перспективи фінансово-економічного розвитку своїх підприємств», – повідомив регулятор.
Позитивні очікування щодо ділової активності зберегли підприємства 11 опитаних областей та більшості видів діяльності. Бізнес позитивно оцінює майбутні інвестиційні витрати на машини, обладнання та інвентар, загальні обсяги реалізації продукції власного виробництва та інвестиції в будівельні роботи, тоді як оцінки фінансово-економічного стану та майбутньої чисельності працівників є негативними.
Військові дії та їхні наслідки залишаються головним чинником, що стримує нарощування виробництва підприємствами; суттєвим обмеженням також є нестача кваліфікованих працівників.
Бізнес погіршив очікування щодо обсягів виробництва товарів і послуг в Україні у наступні 12 місяців: баланс відповідей склав -11,9% проти 7,6% у II кварталі. Негативні очікування продемонстрували підприємства всіх опитаних видів економічної діяльності, крім енерго- та водопостачання, де змін не очікують.
Інфляційні очікування практично не змінилися: очікувана річна інфляція на горизонті 12 місяців становить 11,5% порівняно з 11,6% у попередньому кварталі. Військові дії та їхні наслідки назвали головним проінфляційним фактором 85,5% респондентів, що на 4,9 п.п. більше, ніж у другому кварталі.
Очікування щодо курсу валют дещо посилилися: середній прогнозований курс гривні становить 46,90 грн/$1 та 54,85 грн/EUR1 порівняно з 46,12 грн/$1 та 54,42 грн/EUR1 у попередньому кварталі.
Оцінки поточного фінансово-економічного стану підприємств погіршилися: баланс відповідей становив -7,0% проти -5,1% у попередньому кварталі. Очікування щодо фінансово-економічного стану на наступні 12 місяців також погіршилися – до -4,3% з 2,4%.
Підприємства, як і раніше, очікують зростання обсягів реалізації продукції, зокрема на зовнішньому ринку, але значно повільнішими темпами: баланс відповідей становив 4,0% та 2,0% відповідно проти 18,4% та 17,0% у другому кварталі. Найбільше зростання продажів на внутрішньому ринку очікують підприємства енерго- та водопостачання, на зовнішньому – будівельні компанії.
Очікування щодо інвестиційних витрат на машини, обладнання та інвентар залишаються позитивними, але ослабли: баланс відповідей склав 10,4% проти 15,5% у другому кварталі. Оцінки інвестицій у будівельні роботи також залишилися позитивними – 0,5% проти 2,1%.
Компанії, що залучають іноземні інвестиції, продовжують очікувати зростання їхніх обсягів, хоча й більш повільними темпами: баланс відповідей склав 7,8% проти 8,9%. Частка тих, хто планує залучати такі інвестиції, зросла до 21,4% з 20,3%.
Оцінки щодо чисельності працівників погіршилися: баланс відповідей склав -6,7%. Скорочення персоналу очікують підприємства всіх опитаних видів діяльності, крім категорії «інші», найбільше — у видобувній промисловості.
Потреба в позикових коштах найближчим часом дещо ослабла порівняно з другим кварталом – 32,6% проти 35,3%, тоді як частка тих, хто планує брати банківські кредити, майже не змінилася – 35,6% проти 36,0%.
Частка підприємств, які планують залучати кредити в національній валюті, зросла до 86,9% з 80,8%. Високі ставки та наявність інших джерел фінансування залишаються головними причинами відкладення кредитування – 45,5% та 42,0% відповідей відповідно.
За результатами опитування частка компаній, які планують залучати кошти за кордоном, зросла до 7,9% з 6,5%. Оцінки жорсткості умов доступу до банківських кредитів покращилися: баланс відповідей становив 11,6% проти 13,9% у попередньому кварталі.
Опитування проводилося з 30 липня по 28 серпня 2026 року серед 664 підприємств із 21 регіону країни.
У вибірці 21,2% підприємств торгівлі, 18,8% – переробної промисловості, 14,5% – сільського господарства, 13,7% – транспорту та зв’язку, 5,9% – видобувної промисловості, 5,0% – у сфері енерго- та водопостачання, 3,3% – у будівництві та 17,6% – в інших видах діяльності. Серед респондентів 29,5% великих, 37,7% середніх і 32,8% малих підприємств.
Як повідомляє Fixygen, британська фінтех-компанія Revolut, приватна оцінка якої досягла $115 млрд, розглядає Сполучені Штати як основний ринок для майбутнього первинного публічного розміщення акцій (IPO). Компанія допускає одночасний лістинг у Нью-Йорку та Лондоні, однак пріоритет надає американському фондовому ринку через його більшу ліквідність та доступ до міжнародних інвесторів.
Засновник і генеральний директор Revolut Нік Сторонський в інтерв’ю Bloomberg TV підтвердив зацікавленість у проведенні основного лістингу в США, якщо компанія ухвалить рішення про вихід на біржу.
«Це завжди було нашою метою, враховуючи високу ліквідність американського ринку», – заявив Сторонський.
Раніше керівництво Revolut розглядало можливість подвійного лістингу на американській Nasdaq та Лондонській фондовій біржі. Нова заява уточнює пріоритет компанії, проте не означає остаточної відмови від британського торговельного майданчика.
Водночас проведення IPO не очікується раніше 2028 року. Про такі орієнтовні строки Сторонський повідомляв ще у квітні 2026 року, зазначаючи, що статус публічної компанії може сприяти підвищенню довіри клієнтів та інвесторів до фінансової установи.
Рішення про майбутнє розміщення залежатиме від ринкової кон’юнктури, фінансових показників компанії та виконання регуляторних вимог.
У липні 2026 року Revolut розпочав вторинний продаж акцій співробітників та ранніх інвесторів, у межах якого компанію оцінили у $115 млрд. За інформацією Reuters, ціна одного папера становила $2 017.
Нова оцінка більш ніж на 50% перевищила показник листопада 2025 року, коли вартість Revolut за результатами аналогічної операції становила $75 млрд.
Таким чином, лише за вісім місяців приватна оцінка компанії збільшилася приблизно на $40 млрд.
За такої вартості Revolut перевищив ринкову капіталізацію низки великих європейських фінансових груп, зокрема британського Barclays та французького Société Générale, за показниками на момент проведення операції.
Водночас оцінка приватної компанії не є еквівалентом її біржової капіталізації. Під час IPO остаточна вартість акцій визначатиметься попитом інвесторів та фінансовими перспективами бізнесу.
Вихід на американський фондовий ринок пов’язаний із планами Revolut суттєво розширити банківську діяльність у США.
3 вересня 2026 року компанія повідомила про отримання умовного схвалення Управління контролера грошового обігу США (Office of the Comptroller of the Currency, OCC) на створення національного банку Revolut Bank US.
Для повноцінного запуску банківської установи компанії ще необхідно завершити процедури погодження з Федеральною корпорацією зі страхування депозитів (FDIC), Федеральною резервною системою та OCC.
Revolut розраховує виконати необхідні вимоги та запустити американський банк у 2027 році.
Після отримання остаточних дозволів компанія планує запропонувати американським клієнтам депозитні рахунки, кредитні картки, споживчі кредити та інші банківські продукти.
За словами Сторонського, Revolut має намір конкурувати на американському ринку з найбільшими фінансовими установами, зокрема JPMorgan Chase та American Express.
Перехід до повноцінної банківської моделі дозволить компанії диверсифікувати джерела доходів завдяки розвитку кредитування та залученню депозитів. Водночас розширення кредитного бізнесу потребуватиме додаткових інвестицій у капітал, управління ризиками та дотримання банківського регулювання.
Упродовж 2026 року Revolut також досяг важливих результатів у розвитку європейського банківського бізнесу.
11 березня британський регулятор Prudential Regulation Authority дозволив Revolut Bank UK Ltd завершити перехідний етап ліцензування та розпочати повноцінну банківську діяльність у Великій Британії.
Компанія отримала можливість пропонувати банківські рахунки із захистом депозитів через британську систему Financial Services Compensation Scheme (FSCS). На момент оголошення Revolut мав близько 13 млн клієнтів у Великій Британії.
10 серпня 2026 року Revolut отримав повну банківську ліцензію у Франції після погодження з французьким регулятором ACPR та Європейським центральним банком.
ФКомпанія також планує інвестувати понад €1 млрд у розвиток бізнесу в Західній Європі. Зокрема, на початку 2027 року заплановано відкриття нового регіонального офісу в Парижі.
За даними Revolut, станом на вересень 2026 року кількість клієнтів компанії у світі перевищувала 80 млн осіб.
Перспектива виходу одного з найдорожчих європейських фінтехів на американську біржу є важливою для британського фінансового ринку. Лондон конкурує з Нью-Йорком за залучення великих технологічних компаній, які прагнуть отримати доступ до широкої бази інституційних і приватних інвесторів.
Для Revolut перевагою США є не лише ліквідність фондового ринку, а й можливість розширити присутність на найбільшому у світі ринку фінансових послуг.
Водночас у разі проведення подвійного лістингу компанія зможе зберегти присутність на Лондонській фондовій біржі, навіть якщо основний обсяг торгів її акціями припадатиме на США.
Revolut заснований у 2015 році Ніком Сторонським та Владом Яценком. Компанія розпочала діяльність із мобільного застосунку для валютних операцій і міжнародних платежів, а згодом розширила перелік послуг, включивши банківські рахунки, платіжні картки, міжнародні перекази, інвестиційні інструменти, операції з криптовалютами та фінансові продукти для бізнесу. Штаб-квартира компанії розташована в Лондоні.
Як повідомляє Experts Club, американські науковці виявили зв’язок між частим денним сном і підвищеним ризиком розвитку деменції у людей віком від 65 років. Згідно з дослідженням Школи громадського здоров’я Блумберга Університету Джонса Гопкінса (Johns Hopkins Bloomberg School of Public Health), люди, які спали вдень майже щодня, мали на 48% вищий відносний ризик розвитку деменції порівняно з тими, хто практично не практикував денний сон.
Результати дослідження опубліковані в науковому журналі The Journals of Gerontology: Series A. Остаточна редакція статті вийшла 5 жовтня 2026 року, а 13 жовтня університет оприлюднив окреме повідомлення про результати роботи.
У дослідженні взяли участь 995 американців віком від 65 років, які отримували медичне страхування за програмою Medicare. На початку спостереження у 2013 році жоден з учасників не мав ознак імовірної або можливої деменції за використаною дослідниками класифікацією.
Науковці спостерігали за учасниками протягом періоду до десяти років, використовуючи дані загальнонаціонального дослідження старіння National Health and Aging Trends Study (NHATS). Вони аналізували не лише тривалість нічного сну, а й частоту денного відпочинку, його тривалість та обставини засинання.
Особливу увагу дослідники приділили різниці між запланованим денним сном і випадками, коли людина засинає мимоволі, наприклад під час перегляду телевізора, читання або відпочинку в кріслі.
За результатами статистичного аналізу, частий денний сон асоціювався з підвищенням відносного ризику деменції на 48%, а незаплановане засинання – на 39%.
При цьому науковці враховували вік, стать, освіту, наявність хронічних захворювань, індекс маси тіла, симптоми депресії та тривожності, а також характеристики нічного сну й ризик обструктивного апное.
Зв’язок залишався помітним навіть після внесення цих поправок, що свідчить про потенційну самостійну роль особливостей денного сну як індикатора ризику когнітивних порушень.
Дослідники також встановили, що денний сон тривалістю до 30 хвилин асоціювався з підвищенням відносного ризику деменції на 40%. Водночас для сну тривалістю понад 30 хвилин статистичний зв’язок послаблювався після врахування характеристик нічного відпочинку.
Разом із тим нерегулярний або свідомо запланований денний сон не продемонстрував статистично значущого підвищення ризику після врахування всіх основних факторів.
Загалом протягом спостереження у 417 учасників, або 41,9% вибірки, було виявлено ознаки можливої чи ймовірної деменції. Серед людей, які не спали вдень, такий результат зафіксували у 37,8%, а серед тих, хто регулярно відпочивав удень, – у 51,1%. Водночас тривалість спостереження за окремими групами відрізнялася, тому ці частки не слід сприймати як прямий прогноз індивідуального ризику.
Крім деменції, науковці виявили зв’язок частого денного сну з подальшим погіршенням пам’яті та окремих виконавчих функцій мозку, зокрема здатності планувати й контролювати складні дії.
Однак дослідники наголошують, що отримані результати не доводять причинно-наслідкового зв’язку між денним сном і деменцією.
«Частіший денний сон може бути ознакою змін у мозку, а не причиною змін, що призводять до деменції», – зазначив старший автор дослідження, професор кафедри психічного здоров’я Університету Джонса Гопкінса Адам Спіра.
За поясненням науковців, нейродегенеративні процеси можуть розпочинатися задовго до появи клінічних симптомів деменції. Одними з перших можуть змінюватися ділянки мозку, які регулюють неспання та сон. Через це людина може частіше засинати вдень ще до встановлення діагнозу.
Для перевірки цієї гіпотези дослідники провели додатковий аналіз, виключивши випадки деменції, виявлені протягом перших п’яти років спостереження. Зв’язок між частим денним сном і подальшим розвитком деменції зберігся. Для незапланованого засинання напрямок зв’язку також залишався подібним, однак статистична невизначеність результату зросла.
Перший автор дослідження Кенін Цзян зазначив, що спостереження за змінами денного сну може стати відносно простим способом раннього виявлення людей із підвищеним ризиком деменції.
Науковці вважають, що лікарям доцільно звертати увагу не тільки на скарги пацієнтів щодо нічного сну, а й на збільшення частоти денного засинання, особливо якщо такі зміни виникають без очевидної причини.
Водночас автори застерігають від поспішних практичних висновків. Дослідження мало спостережний характер: науковці не змінювали режим сну учасників і не перевіряли, чи може відмова від денного відпочинку запобігти деменції.
Крім того, інформацію про денний сон збирали переважно зі слів самих учасників, а ознаки деменції визначали за валідованим алгоритмом, а не за результатами клінічного діагностування кожного випадку.
Отже, результати не означають, що короткий денний сон сам собою шкодить мозку або що його необхідно уникати. Натомість нова чи дедалі частіша мимовільна сонливість у літньому віці може бути приводом обговорити стан здоров’я, якість нічного сну та можливі когнітивні зміни з лікарем.
Для остаточного встановлення причинного зв’язку потрібні додаткові довгострокові дослідження з об’єктивним вимірюванням сну за допомогою спеціальних пристроїв.
Університет Джонса Гопкінса, заснований у 1876 році в американському Балтиморі, є одним із провідних дослідницьких університетів США. Його Школа громадського здоров’я Блумберга (Johns Hopkins Bloomberg School of Public Health), заснована у 1916 році, спеціалізується на епідеміології, профілактиці захворювань, психічному здоров’ї, старінні населення та дослідженні факторів ризику хронічних хвороб. Дослідження денного сну та деменції проведено за часткової фінансової підтримки Національного інституту старіння США (National Institute on Aging).
Джерела: Johns Hopkins Bloomberg School of Public Health, повідомлення від 13 жовтня 2026 року; оригінальне наукове дослідження в The Journals of Gerontology: Series A, DOI: 10.1093/gerona/glag208.
Найдорожчі новобудови серед досліджених європейських ринків розташовані в Люксембурзі, Чехії та Німеччині, тоді як найдешевші – в Туреччині, Сербії та Албанії. Водночас у низці міст Центральної та Південно-Східної Європи придбання житла вимагає понад 15 середніх річних зарплат, повідомляє інформаційно-аналітичний центр Experts Club на підставі результатів дослідження Deloitte Property Index 2026.
Як повідомила міжнародна консалтингова компанія Deloitte 13 жовтня 2026 року, її 15-те щорічне дослідження охопило 25 країн та 71 місто. Показники базуються на даних за 2025 рік і включають ціни нових житлових об’єктів, доступність придбання квартир, орендні ставки, житлове будівництво та іпотечне кредитування.
За даними Deloitte, середня вартість квадратного метра нового житла в Люксембурзі досягла €9 160, у Чехії – €5 412, Німеччині – €5 200, Австрії – €5 199, Нідерландах – €5 186.
Натомість у Туреччині середня вартість нового житла становила €864 за кв. м, у Сербії – €1 706, Албанії – €1 720, Румунії – €1 917, Греції – €1 931.
Таким чином, різниця між найдорожчим і найдешевшим національними ринками серед досліджених країн перевищила десять разів.
Рейтинг країн із найвищими середніми цінами на нове житло у 2025 році:
Люксембург – €9 160 за кв. м.
Чехія – €5 412.
Німеччина – €5 200.
Австрія – €5 199.
Нідерланди – €5 186.
П’ять країн із найнижчими цінами:
Туреччина – €864 за кв. м.
Сербія – €1 706.
Албанія – €1 720.
Румунія – €1 917.
Греція – €1 931.
Водночас низька абсолютна ціна квадратного метра не завжди означає високу доступність житла для місцевого населення, оскільки визначальне значення має співвідношення вартості нерухомості та доходів домогосподарств.
Найменш доступним серед досліджених міст виявилося албанське місто Вльора, де для придбання стандартної нової квартири площею 70 кв. м необхідно 21,3 середньої валової річної зарплати. У Празі цей показник становив 16,9 річної зарплати, в Афінах – 16, у словацьких Кошицях і чеському Брно – по 15.
До міст із низькою доступністю житла також увійшли Братислава, де для придбання стандартної квартири необхідно 13,7 річної зарплати, та Банська Бистриця з показником 13,4.
На протилежному полюсі опинився італійський Турин, де купівля нового житла площею 70 кв. м потребує 4,7 середньої річної зарплати. У норвезькому Бергені та данському Оденсе цей показник становив по 4,9 зарплати.
Загалом кількість досліджених європейських міст, у яких для придбання стандартної квартири необхідно понад десять річних зарплат, збільшилася з 11 до 19.
Окремо Deloitte проаналізував найбільші міські ринки за абсолютною вартістю нового житла. Найдорожчим став Мюнхен із середньою ціною €11 200 за кв. м. Далі розташувалися Люксембург – €10 567, Амстердам – €8 650 та Барселона – €8 037.
Найдешевші серед досліджених великих міст новобудови пропонувалися в Туреччині: в Анкарі середня ціна становила €870 за кв. м, Ізмірі – €1 155, Стамбулі – €1 339.
У 2025 році зростання середніх цін на нове житло зафіксовано у 19 із 22 країн, для яких Deloitte мав порівнянні загальнонаціональні дані. Найвищі темпи подорожчання спостерігалися в Румунії (+14,4%), Хорватії (+14,3%), Словаччині (+12,5%) та Угорщині (+10,9%).
Натомість середні ціни в євро, за даними дослідження, знизилися в Туреччині на 9% і Сербії на 2,5%. Водночас окремі міські ринки демонстрували протилежну динаміку. Зокрема, у Белграді нове житло подорожчало на 20%, а в албанському Дурресі – приблизно на 24%.
Найдорожчим ринком орендного житла став Люксембург із середньою місячною ставкою €45,4 за кв. м. У Парижі оренда становила €31,2 за кв. м, Барселоні – €30,9, Дубліні – €30,8, Осло – €28,9.
У країнах Європи також зберігаються значні відмінності у вартості іпотечного кредитування. Найвищі середні ставки Deloitte зафіксував в Угорщині – 9,08%, Польщі – 6,91%, Румунії – 5,86% та Норвегії – 5,44%. Найнижчі показники були в Болгарії та Фінляндії – по 2,77%, Туреччині – 2,84%, Хорватії – 2,90% та Іспанії – 2,94%.
Середня іпотечна ставка в досліджених країнах знизилася на 0,38 відсоткового пункту – до 4,09%.
Лідером за кількістю завершених житлових об’єктів стала Туреччина, де у 2025 році було введено в експлуатацію майже 674 тис. житлових одиниць. У Франції відповідний показник становив 379 тис., Польщі – 209 тис., Німеччині – 207 тис.
Україна не представлена в рейтингу Deloitte Property Index 2026, тому її середня вартість квадратного метра не може бути безпосередньо зіставлена з показниками інших країн у межах цього дослідження.
Водночас, за даними Державної служби статистики України, за підсумками 2025 року індекс цін на житло на первинному ринку зріс на 13%, а на вторинному – на 13,4%. Ці показники відображають зміну цін у гривні, а не середню вартість квадратного метра в євро, тому не є частиною рейтингу Deloitte.
Додатково у травні 2026 року Держстат оновив методологію розрахунку індексів цін на житло відповідно до європейських статистичних стандартів.
Аналітики Deloitte зазначають, що головною проблемою європейського ринку залишається невідповідність між зростанням вартості житла та доходами населення. Ситуацію погіршують обмежена пропозиція новобудов, високі витрати на будівництво, тривалі процедури отримання дозволів і вартість іпотечного фінансування.
Deloitte Property Index – щорічне міжнародне дослідження ринків житлової нерухомості, яке компанія проводить протягом 15 років. Воно використовується для порівняння вартості та доступності житла, житлового будівництва, оренди й іпотечного кредитування в європейських країнах.
Джерела: Deloitte Property Index 2026 – офіційне дослідження, Deloitte, пресреліз від 12 жовтня 2026 року, Держстат України – статистика цін на житло.



