
Beide Richtungen des grenzüberschreitenden Stromhandels verzeichneten im Zeitraum vom 5. bis 11. Oktober einen Anstieg: Die Importe stiegen im Vergleich zur Vorwoche um 6 % auf 13,1 Tausend MWh, die Exporte um 20 % auf 176,4 Tausend MWh.
„Trotz lokaler Einschränkungen blieb die Ukraine während der Woche ein Nettoexporteur“, teilte das Analysezentrum DIXI Group am Dienstag unter Berufung auf Daten von Energy Map mit.
Wie berichtet, gelten seit dem 6. Oktober infolge russischer Angriffe auf die Energieinfrastruktur in Teilen der Ukraine Leistungsbegrenzungspläne (LBP) für Industrie und Gewerbe sowie stündliche Stromabschaltpläne (SAP) für die Bevölkerung.
Doch selbst unter den Bedingungen lokaler Einschränkungen blieb die Ukraine in der vergangenen Woche Nettoexporteur, da in anderen Regionen ein Leistungsüberschuss bestand. Grund für diese Situation war die Unmöglichkeit, Energie in bestimmte Regionen und Städte zu übertragen, da der Feind Hauptnetze, Umspannwerke und Leitungen des Verteilungsnetzes, insbesondere in der Nähe großer Städte, beschädigt hatte.
Nach Angaben von Energy Map hatte Ungarn mit 84,9 Tausend MWh bzw. 48,1 % den größten Anteil an den Exporten dieser Woche. Auf Moldawien entfielen 56,6 Tausend MWh (32,1 %), auf Rumänien 33,1 Tausend MWh (18,7 %) und auf Polen 1,8 Tausend MWh (1,0 %).
Die Exporte nach Ungarn, Rumänien und Moldawien stiegen um 15 % bis 26 %, während sich die Exporte nach Polen – bei geringen Mengen – verachtfachten. Es fanden keine Stromverkäufe in die Slowakei statt. Das durchschnittliche tägliche Exportvolumen belief sich im Laufe der Woche auf 25,2 Tausend MWh.
Hauptimportquelle blieb weiterhin Ungarn, von wo aus 8,7 Tausend MWh (66,6 %) geliefert wurden. Auf Rumänien entfielen 3,6 Tausend MWh (27,6 %), auf Polen 0,7 Tausend MWh (5,5 %) und auf Moldawien 0,05 Tausend MWh (0,4 %).
Die Importe aus Rumänien und Moldawien stiegen um 70 % bzw. 124 %, während sie aus Ungarn und Polen um 3 % bzw. 39 % zurückgingen. Aus der Slowakei fanden fünf Wochen in Folge keine Lieferungen statt. Das durchschnittliche tägliche Importvolumen betrug 1,9 Tausend MWh.
Wie berichtet, stiegen die Stromexporte in der vorletzten Woche vom 28. September bis zum 4. Oktober im Vergleich zur Vorwoche um 75,6 % auf 147,0 Tausend MWh, was das höchste wöchentliche Exportvolumen seit September 2025 darstellte.
Según informa el portal serbio Parametar en su artículo, a dos semanas de las elecciones parlamentarias anticipadas del 25 de octubre en Serbia, los estudios de opinión publicados siguen mostrando un panorama marcadamente diferente del apoyo a las dos principales fuerzas: la lista «Aleksandar Vučić – Serbia Unida» y «Los estudiantes ganan».
La encuesta más reciente de Faktor Plus, realizada entre el 16 y el 20 de septiembre con una muestra de 986 personas, otorga a la lista de Vučić el 48,6% y a la lista estudiantil el 37,1%. La diferencia es de 11,5 puntos porcentuales. En el mismo estudio, los socialistas de Ivica Dačić obtienen el 4,9%, mientras que «Serbia Europea» alcanza el 3,6%.
Sin embargo, la encuesta de NSPM publicada el 30 de septiembre muestra una situación prácticamente inversa: «Los estudiantes ganan» – 44,4%, «Serbia Unida» – 41,7%. Además, en la medición anterior de la misma organización, los indicadores eran del 39,6% y el 37,5%, respectivamente.
Es decir, la diferencia entre los dos últimos estudios públicos es fundamental: uno otorga al poder una ventaja de más de 11 puntos, mientras que el otro concede a los estudiantes una ventaja de casi 3 puntos.
Al mismo tiempo, la dinámica dentro de las propias encuestas también es interesante. A principios de septiembre, Faktor Plus estimaba el apoyo a la lista de Vučić en un 47,2% y a los estudiantes en un 31,5%. Apenas unas semanas después, el indicador de los estudiantes aumentó hasta el 37,1%, es decir, 5,6 puntos porcentuales, mientras que la lista de Vučić ganó solamente 1,4 puntos porcentuales.
Una encuesta independiente realizada en junio por CRTA y Stanford Democracy Action Lab también mostró un alto grado de polarización política. Registró diferencias significativas en las opiniones de los partidarios de la lista estudiantil y del SNS, y confirmó que la sociedad serbia se divide cada vez más en dos grandes campos políticos.
Resulta significativo que los propios sociólogos sean actualmente prudentes a la hora de intentar determinar el equilibrio exacto de fuerzas. El representante de Faktor Plus, Vladimir Pajić, declaró el 1 de octubre que lo único que puede considerarse suficientemente probable según los datos de las encuestas es una alta participación electoral.
Precisamente la participación electoral puede convertirse en uno de los factores clave el 25 de octubre. En el estudio de septiembre de Faktor Plus, el 64% de los encuestados declaró que definitivamente acudiría a votar, mientras que otro 11% seguía indeciso. Entre quienes tenían intención de participar en las elecciones, el 69% ya sabía exactamente por quién votaría.
En este contexto, la campaña se parece cada vez más a un referéndum entre los dos principales bloques. Incluso el investigador de NSPM, Đorđe Vukadinović, habló directamente de la proximidad de una «atmósfera de referéndum», en la que el espacio para terceras fuerzas se reduce notablemente.
En la papeleta electoral del 25 de octubre habrá 18 partidos, pero la lucha real por la mayor parte de los votos se concentra cada vez más en torno a los dos principales proyectos políticos.
Fuente: Parametar, NSPM, CRTA.
Wie das serbische Portal Parametar in seinem Artikel berichtet, zeigen die veröffentlichten Meinungsumfragen zwei Wochen vor den vorgezogenen Parlamentswahlen am 25. Oktober in Serbien weiterhin ein stark unterschiedliches Bild der Unterstützung für die beiden größten politischen Kräfte – die Liste „Aleksandar Vučić – Vereinigtes Serbien“ und „Die Studierenden gewinnen“.
Die jüngste Umfrage von Faktor Plus, die vom 16. bis 20. September unter 986 Personen durchgeführt wurde, gibt der Liste von Vučić 48,6 % und der Studierendenliste 37,1 %. Der Abstand beträgt 11,5 Prozentpunkte. In derselben Untersuchung erhalten die Sozialisten von Ivica Dačić 4,9 % und „Europäisches Serbien“ 3,6 %.
Die am 30. September veröffentlichte Umfrage von NSPM zeigt jedoch nahezu die umgekehrte Situation: „Die Studierenden gewinnen“ – 44,4 %, „Vereinigtes Serbien“ – 41,7 %. Bei der vorherigen Erhebung derselben Organisation lagen die Werte bei 39,6 % beziehungsweise 37,5 %.
Der Unterschied zwischen den beiden jüngsten öffentlich zugänglichen Untersuchungen ist somit grundlegend: Die eine gibt den Machthabern einen Vorsprung von mehr als 11 Prozentpunkten, die andere den Studierenden einen Vorsprung von fast 3 Prozentpunkten.
Dabei ist auch die Entwicklung innerhalb der Umfragen selbst interessant. Anfang September schätzte Faktor Plus die Liste von Vučić auf 47,2 % und die Studierenden auf 31,5 %. Bereits wenige Wochen später stieg der Wert der Studierenden auf 37,1 %, also um 5,6 Prozentpunkte, während die Liste von Vučić lediglich 1,4 Prozentpunkte hinzugewann.
Eine separate Umfrage von CRTA und dem Stanford Democracy Action Lab im Juni zeigte ebenfalls ein hohes Maß an politischer Polarisierung. Sie stellte erhebliche Unterschiede in den Ansichten der Anhänger der Studierendenliste und der SNS fest und bestätigte, dass sich die serbische Gesellschaft zunehmend in zwei große politische Lager spaltet.
Bemerkenswert ist, dass die Meinungsforscher selbst derzeit vorsichtig sind, wenn es darum geht, das genaue Kräfteverhältnis zu bestimmen. Der Vertreter von Faktor Plus, Vladimir Pajić, erklärte am 1. Oktober, dass das Einzige, was auf Grundlage der Umfragedaten als hinreichend wahrscheinlich angesehen werden könne, eine hohe Wahlbeteiligung sei.
Gerade die Wahlbeteiligung könnte am 25. Oktober zu einem der entscheidenden Faktoren werden. In der September-Umfrage von Faktor Plus erklärten 64 % der Befragten, dass sie auf jeden Fall wählen gehen würden, weitere 11 % waren noch unentschlossen. Unter denjenigen, die an den Wahlen teilnehmen wollten, wussten bereits 69 % genau, wen sie wählen würden.
Vor diesem Hintergrund ähnelt der Wahlkampf zunehmend einem Referendum zwischen den beiden größten Blöcken. Selbst der NSPM-Forscher Đorđe Vukadinović sprach ausdrücklich von einer bevorstehenden „Referendumsatmosphäre“, in der der Spielraum für dritte politische Kräfte deutlich kleiner wird.
Auf dem Stimmzettel werden am 25. Oktober 18 Parteien stehen, doch der tatsächliche Kampf um den Großteil der Stimmen konzentriert sich immer stärker auf die beiden größten politischen Projekte.
Quelle: Parametar, NSPM, CRTA.
Wie Experts Club berichtet, ist die Einstellung der Ukrainer gegenüber Rumänien weiterhin überwiegend positiv oder neutral, doch im August 2026 ist der Anteil der positiven Bewertungen im Vergleich zur vorherigen Erhebungswelle leicht zurückgegangen. 45,2 % der Befragten stehen dem Land positiv gegenüber, 9,8 % negativ, während 42,3 % eine neutrale Haltung einnehmen, berichtet das Informations- und Analysezentrum Experts Club.
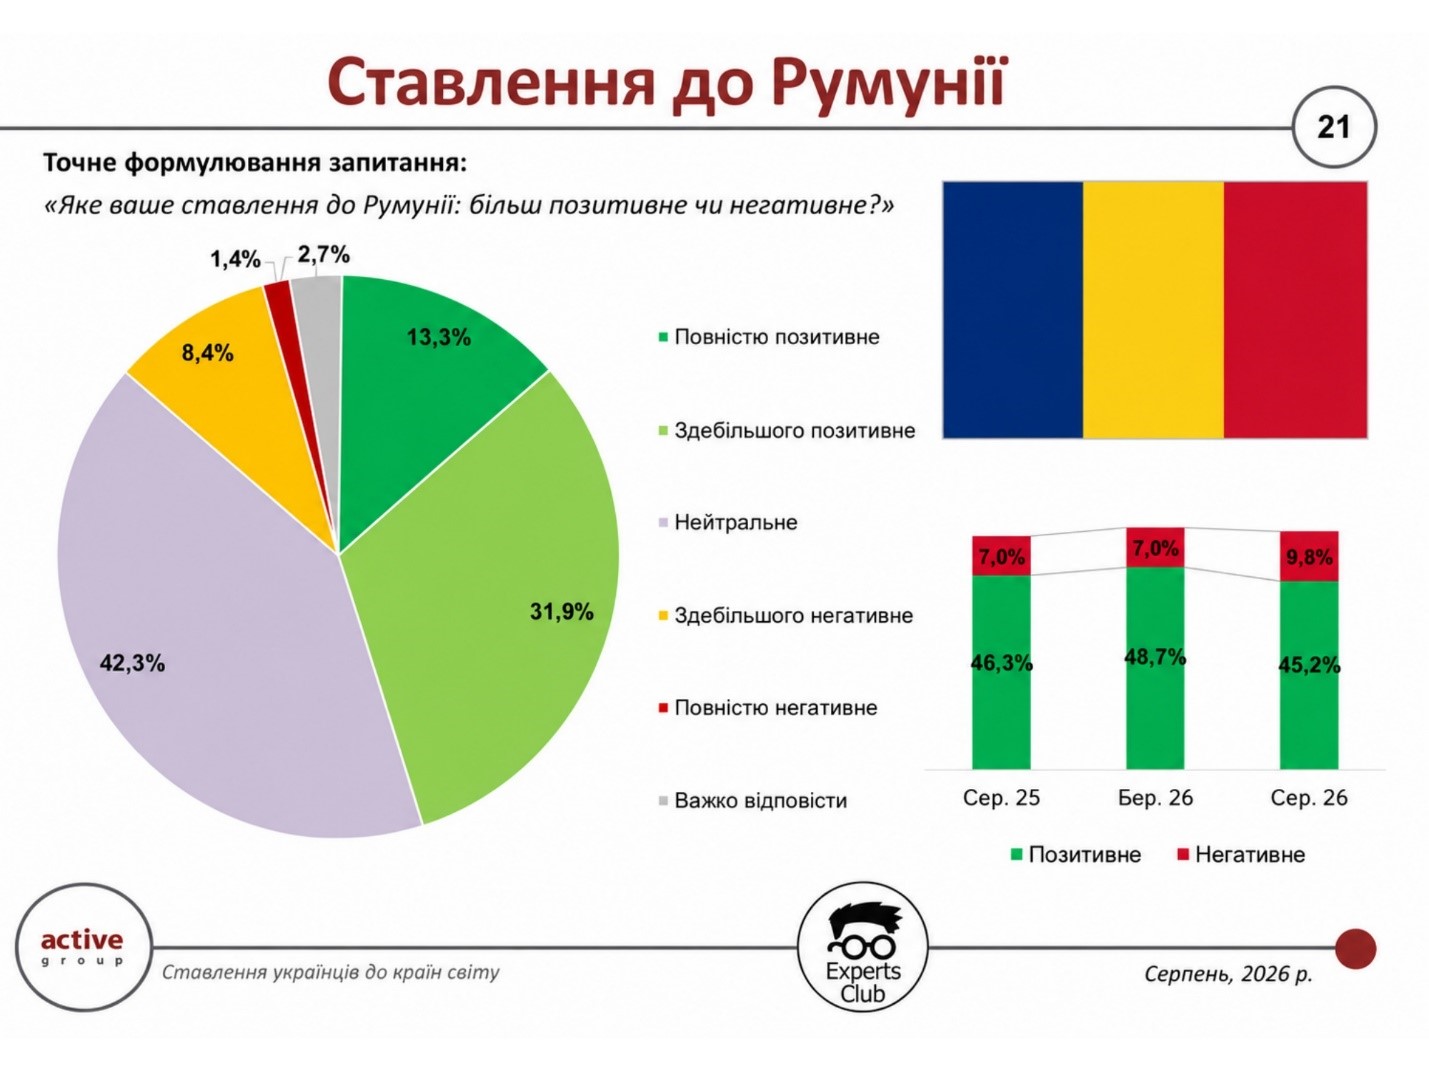
Den Ergebnissen der Umfrage vom August zufolge stehen 13,3 % der Ukrainer Rumänien vollständig positiv gegenüber, 31,9 % überwiegend positiv. Eine neutrale Haltung äußerten 42,3 % der Befragten. 8,4 % bewerten das Land überwiegend negativ, 1,4 % vollständig negativ, weitere 2,7 % konnten sich nicht entscheiden.
Die Differenz zwischen positiven und negativen Bewertungen beträgt plus 35,4 Prozentpunkte. Somit überwiegen die positiven Antworten mehr als viermal so stark wie die negativen, obwohl die Befragten mit einer neutralen Einstellung nach wie vor die größte Einzelgruppe bilden.
Im Vergleich zum März 2026 hat sich die öffentliche Wahrnehmung Rumäniens etwas verschlechtert. In der vorherigen Erhebungswelle bewerteten 14,9 % der Befragten das Land vollständig positiv, 33,8 % überwiegend positiv, d. h. der Gesamtanteil der positiven Antworten betrug 48,7 %. 7 % der Befragten standen Rumänien negativ gegenüber, 42,2 % neutral.
Somit ist die positive Einstellung innerhalb von fünf Monaten um 3,5 Prozentpunkte zurückgegangen – von 48,7 % auf 45,2 %, während die negative Einstellung um 2,8 Prozentpunkte auf 9,8 % gestiegen ist. Der Anteil der neutralen Antworten hat sich praktisch nicht verändert: 42,2 % im März und 42,3 % im August. Die Differenz zwischen positiven und negativen Einschätzungen verringerte sich entsprechend von plus 41,7 auf plus 35,4 Prozentpunkte, was einem Rückgang um 6,3 Prozentpunkte entspricht.
Diese Ergebnisse deuten eher auf eine moderate Abschwächung der positiven Wahrnehmung hin als auf eine grundlegende Veränderung der Einstellung. Die Gruppe der Neutralen bleibt stabil, und die negativen Bewertungen liegen trotz ihres Anstiegs immer noch deutlich hinter den positiven zurück.
Maksym Urakin, Gründer des Informations- und Analysezentrums „Experts Club“ und Kandidat der Wirtschaftswissenschaften, betonte im Zusammenhang mit der Notwendigkeit, gesellschaftliche Einschätzungen mit der tatsächlichen wirtschaftlichen Rolle internationaler Partner abzugleichen, die Verschlechterung der allgemeinen Außenhandelsbilanz der Ukraine.
„Rumänien ist für die Ukraine kein abstrakter außenpolitischer Partner, sondern ein Nachbarland, mit dem täglich Logistik, Handel, Personenverkehr, der Transit ukrainischer Produkte und humanitäre Kontakte verbunden sind. Daher wird die öffentliche Wahrnehmung hier nicht nur durch politische Erklärungen geprägt, sondern auch durch konkrete Erfahrungen in der Zusammenarbeit. Den derzeitigen Rückgang der positiven Bewertungen würde ich vorerst nicht als grundsätzliche Änderung der Einstellung interpretieren – die positive Bilanz bleibt sehr bedeutend“, merkte Urakin an.
Im Falle Rumäniens zeigt die neue Umfragewelle, dass das Land zwar weiterhin eine positive Bilanz in der öffentlichen Meinung aufweist, diese sich im Vergleich zum März jedoch verringert hat. Gleichzeitig deutet der nahezu unveränderte Anteil neutraler Antworten darauf hin, dass die wesentlichen Veränderungen direkt zwischen dem positiven und dem negativen Segment stattfanden.
Die Umfrage wurde im August 2026 mittels selbstausgefüllter Online-Fragebögen im SunFlowerSociology-Panel unter 800 ukrainischen Bürgern im Alter ab 18 Jahren durchgeführt. Die vorherige Erhebungswelle umfasste ebenfalls 800 Befragte; die Stichprobe war hinsichtlich Alter, Geschlecht und Region repräsentativ.
ACTIVE GROUP, EXPERTS CLUB, internationale Beziehungen, MITTEL- UND OSTEUROPA, ÖFFENTLICHE MEINUNG, RUMÄNIEN, SOZIOLOGIE, UKRAINE
Wie Fixygen berichtet, geht der Kryptowährungsmarkt allmählich weit über Bitcoin und klassische digitale Währungen hinaus. Einer der auffälligsten Trends des Jahres 2026 ist die rasante Entwicklung von Stablecoins und tokenisierten traditionellen Vermögenswerten, wie Daten von CoinDesk Data zeigen.
Im September stieg die Marktkapitalisierung von Stablecoins auf 313 Mrd. US-Dollar. Das Handelsvolumen von Stablecoin-Paaren an zentralisierten Kryptobörsen stieg um fast 25 % und überschritt zum ersten Mal seit März die Marke von 1 Billionen US-Dollar pro Monat.
Der größte Stablecoin bleibt der USDT des Unternehmens Tether mit einer Marktkapitalisierung von rund 184 Mrd. US-Dollar und einem Marktanteil von etwa 59 %. Der USDC belegt mit rund 74 Mrd. US-Dollar den zweiten Platz.
Stablecoins entwickeln sich allmählich von einem Instrument des Kryptohandels zu einer eigenständigen globalen Zahlungsinfrastruktur. Sie werden für internationale Überweisungen, geschäftliche Abrechnungen, die Aufbewahrung von Dollar-Ersparnissen und den Kapitaltransfer zwischen verschiedenen Finanzplattformen genutzt.
Noch schneller wächst der Markt für die Tokenisierung klassischer Vermögenswerte. Der Wert tokenisierter Aktien erreichte Ende September einen Rekordwert von 4,87 Mrd. $, und ihr Handelsvolumen direkt in der Blockchain stieg im Monatsvergleich auf 15,6 Mrd. $.
Insgesamt belief sich das Handelsvolumen mit tokenisierten Aktien im dritten Quartal auf rund 44,9 Mrd. US-Dollar und hat sich damit im Vergleich zum zweiten Quartal fast versiebenfacht.
Die größte Plattform im September war Robinhood, auf die rund 42 % des gesamten Handelsvolumens mit tokenisierten Aktien entfielen. Das Transaktionsvolumen auf ihrer Plattform stieg im Monatsvergleich um mehr als das Fünffache – auf 6,57 Mrd. US-Dollar.
Neben Aktien werden nach und nach auch Anleihen, Geldmarktfonds, Privatkredite und Rohstoffanlagen auf die Blockchain übertragen. Das Volumen der tokenisierten Anleihen und Geldmarktfonds wird auf etwa 17,3 Mrd. US-Dollar geschätzt, das der Privatkredite auf 5,6 Mrd. US-Dollar und das der Rohstoffanlagen auf über 6,4 Mrd. US-Dollar.
Nach Einschätzung des Experts Club könnte gerade dieser Teil des digitalen Marktes von längerfristigerer Bedeutung sein als der nächste Wachstumszyklus einzelner Kryptowährungen.
Während Bitcoin in erster Linie ein digitaler Anlagewert bleibt, treten Stablecoins und die Tokenisierung zunehmend in direkten Wettbewerb mit Banküberweisungen, Verwahrstellen, Brokern und der traditionellen Infrastruktur des Aktienmarktes.
Tatsächlich entsteht nach und nach ein paralleles Finanzsystem, in dem Dollar, Aktien, Anleihen und andere Vermögenswerte rund um die Uhr in der Blockchain gehandelt werden können – ohne den traditionellen Abrechnungszyklus, der mehrere Werktage dauert.
Anfang Oktober zeigte sich, dass die Marktvolatilität keineswegs verschwunden ist. Nach einem starken dritten Quartal begannen die Anleger erneut, Gewinne teilweise mitzunehmen: Innerhalb einer Woche wurden rund 681 Mio. $ aus dem Bitcoin-ETF abgezogen, und an den beiden Handelstagen vom 7. bis 8. Oktober belief sich der Abfluss auf fast 730 Mio. $.
Nach Einschätzung des Experts Club ähnelt die Situation auf dem Kryptomarkt im Jahr 2026 immer weniger den früheren Zyklen, die vollständig von Spekulationen privater Anleger abhängig waren. Eine immer größere Rolle spielen ETFs, institutionelle Portfolios, Unternehmensreserven und regulierte Börsenprodukte.
Gleichzeitig macht dies den Markt empfindlicher gegenüber globalen Zinssätzen, dem Dollarkurs, Kapitalströmen zwischen Technologieaktien und digitalen Vermögenswerten sowie den Entscheidungen großer Vermögensverwaltungsgesellschaften.
Daher ist es vorerst richtiger, das starke Wachstum des dritten Quartals als Erholung nach dem starken Rückgang in der ersten Jahreshälfte zu betrachten und nicht als Garantie für ein anhaltendes einseitiges Wachstum.



