
Die Ukraine hat seit Beginn des Wirtschaftsjahres 2026/27 (WJ, Juli 2026 – Juni 2027) bis zum 21. September 4,662 Mio. Tonnen Getreide und Hülsenfrüchte exportiert, was einem Rückgang von 22 % gegenüber den 5,979 Mio. Tonnen zum Stand vom 24. September 2025 entspricht, wie die Pressestelle des Ministeriums für Agrarpolitik und Ernährung mitteilte.
Gleichzeitig stiegen die Maisausfuhren um 103,4 % – auf 1,841 Mio. Tonnen gegenüber 905.000 Tonnen zum Stand vom 24. September 2025.
Die Weizenexporte beliefen sich seit Beginn des Wirtschaftsjahres 2026/27 auf 2,337 Mio. Tonnen, was einem Rückgang von 43,9 % gegenüber den 4,168 Mio. Tonnen zum Stand vom 24. September 2025 entspricht. Von Gerste wurden 420.000 Tonnen exportiert, was einem Rückgang von 46,9 % gegenüber dem Vorjahreswert von 791.000 Tonnen entspricht.
Die Ausfuhr von Weizenmehl belief sich seit Beginn des Wirtschaftsjahres 2026/27 auf 6,8 Tausend Tonnen, was einem Rückgang von 48,9 % gegenüber den 13,3 Tausend Tonnen zum Stand vom 24. September 2025 entspricht. Der Export von anderem Mehl blieb bei 0,6 Tausend Tonnen. Insgesamt ging der Mehl-Export um 46,8 % zurück – auf 7,4 Tausend Tonnen gegenüber 13,9 Tausend Tonnen zum Stand vom 24. September 2025.
Die Lage auf dem ukrainischen Weizenmarkt bleibt aufgrund der komplizierten und teuren Logistik weitgehend unverändert, während der Maismarkt unter unzureichenden Exportzahlen leidet und einen saisonalen Anstieg des Angebots erwartet, teilte das Beratungsunternehmen Barva Invest auf seinem Telegram-Kanal mit.
Der Preis für ukrainischen Weizen mit einem Proteingehalt von 11,5 % auf DAP-Donau-Basis lag am 21. September bei 172–178 US-Dollar pro Tonne.
„Die Lage auf dem Markt für ukrainischen Weizen bleibt weitgehend unverändert – der Export ist aufgrund der anhaltenden Angriffe der Russischen Föderation auf die Hafeninfrastruktur weiterhin kostspielig und erschwert, und die logistische Situation wird sich in naher Zukunft kaum verbessern“, so Barva Invest.
Nach Angaben des Unternehmens sind der rumänische Hafen Konstanza und der Grenzübergang Vadul-Siret weiterhin die aktivsten Exportwege für ukrainischen Weizen. Gleichzeitig bleibt der Export über die ukrainischen Donau-Häfen aufgrund der anhaltenden Angriffe der Russischen Föderation äußerst erschwert.
Auf dem ukrainischen Maismarkt lag der DAP-Donau-Preis am 21. September bei 170 US-Dollar pro Tonne.
„Der ukrainische Maismarkt leidet weiterhin unter dem Ausbleiben des gewohnten Exporttempos und erwartet gleichzeitig einen saisonalen Anstieg des Angebots. Die Logistik ist teuer und kompliziert und begünstigt den Abschluss neuer Verträge nicht“, hieß es bei Barva Invest.
Der Ukrainische Getreideverband (UZA) schlägt der Werchowna Rada und der Regierung vor, den 10-prozentigen Ausfuhrzoll auf Soja und Raps abzuschaffen, wie der Verband mitteilte.
Nach Schätzungen des Verbandes exportierte die Ukraine im Wirtschaftsjahr 2025/26 2,7 Millionen Tonnen Soja gegenüber 3,8 Millionen Tonnen in der vorangegangenen Saison sowie 1,82 Millionen Tonnen Raps gegenüber 3,2 Millionen Tonnen. Die UZA sieht in der Einführung des Ausfuhrzolls einen der Hauptgründe für den Rückgang der Exporte dieser Kulturen.
Der Verband weist darauf hin, dass der zusätzliche Ausfuhrzoll in Höhe von 10 % einen Teil der Einnahmen aus der Produktionskette entzieht und die finanzielle Belastung für die landwirtschaftlichen Erzeuger erhöht, insbesondere der kleinen und mittleren, für die der Verkauf der Ernte zu einem wettbewerbsfähigen Exportpreis entscheidend für die Begleichung von Krediten, Pachtzahlungen, Kosten für Kraftstoff, Düngemittel, Pflanzenschutzmittel und Löhne ist.
Der UZA weist zudem darauf hin, dass die Regierung das Verfahren zur Bestätigung des Anspruchs der landwirtschaftlichen Erzeuger auf Zollbefreiung für selbst angebaute Erzeugnisse über das Staatliche Agrarregister verbessert hat. Nach Ansicht des Verbandes löst dieser Mechanismus jedoch das systemische Problem nicht, da ein erheblicher Teil der ukrainischen Soja- und Rapserzeugnisse über die Handelskette läuft.
Nach Angaben des UZA führen Exportbeschränkungen zu Ungleichgewichten auf dem Binnenmarkt und schränken die Möglichkeiten der Erzeuger ein, den wirtschaftlich sinnvollsten Absatzkanal zu wählen. Der Verband hält es für wichtig, die Möglichkeit zu bewahren, Produkte auf Märkte zu exportieren, auf denen Nachfrage besteht und der Erzeuger einen wettbewerbsfähigen Preis erzielen kann.
Wie Experts.news berichtet, könnte die Ukraine im Wirtschaftsjahr 2026/27 rund 31,3 % des weltweiten Exports von Sonnenblumenöl ausmachen. Dies geht aus Berechnungen von Open4Business hervor, die auf der September-Prognose des US-Landwirtschaftsministeriums (USDA) basieren.
Laut dem am 11. September 2026 veröffentlichten Bericht des USDA Foreign Agricultural Service mit dem Titel Oilseeds: World Markets and Trade wird der Export von ukrainischem Sonnenblumenöl auf 5 Millionen Tonnen prognostiziert, während sich der weltweite Export auf 15,968 Millionen Tonnen belaufen wird.
Somit könnte fast jede dritte Tonne Sonnenblumenöl, die auf den Weltmarkt gelangt, ukrainischen Ursprungs sein.
Im vorangegangenen Wirtschaftsjahr 2025/26 exportierte die Ukraine rund 4,036 Mio. Tonnen Sonnenblumenöl bei einem weltweiten Gesamtexport von rund 13,51 Mio. Tonnen. Damals betrug der Anteil der Ukraine etwa 29,9 %. In der neuen Saison könnte sich dieser Wert um etwa 1,4 Prozentpunkte erhöhen.
Das USDA geht davon aus, dass die Ukraine nach Russland der zweitgrößte weltweite Exporteur von Sonnenblumenöl bleiben wird. Die russischen Lieferungen werden auf 5,1 Mio. Tonnen prognostiziert, was etwa 31,9 % der weltweiten Exporte entspricht.
Zusammen können die Ukraine und Russland rund 10,1 Mio. Tonnen auf die Auslandsmärkte liefern, was mehr als 63 % der gesamten weltweiten Sonnenblumenöl-Exporte ausmacht.
Argentinien bleibt mit prognostizierten Lieferungen von rund 2,05 Mio. Tonnen, was etwa 12,8 % des weltweiten Handels entspricht, der drittgrößte Exporteur. Die Türkei könnte rund 1,1 Mio. Tonnen exportieren, die Europäische Union rund 850.000 Tonnen.
Das Wachstum der ukrainischen Exporte wird durch die Erholung der Sonnenblumenernte und die Auslastung der Verarbeitungsbetriebe gesichert. Das USDA prognostiziert für das Wirtschaftsjahr 2026/27 eine Sonnenblumenkernproduktion in der Ukraine von 13 Mio. Tonnen gegenüber 10,7 Mio. Tonnen in der vorangegangenen Saison.
Die Produktion von Sonnenblumenöl wird nach Schätzungen der Behörde von 4,515 Mio. Tonnen im Wirtschaftsjahr 2025/26 auf 5,418 Mio. Tonnen steigen, was einem Anstieg von etwa 20 % entspricht.
Dabei wird der Inlandsverbrauch an Sonnenblumenöl in der Ukraine auf etwa 470.000 Tonnen geschätzt, sodass der Großteil der zusätzlichen Produktion für den Export bestimmt sein wird.
Insgesamt prognostiziert das USDA einen Anstieg der weltweiten Sonnenblumenöl-Exporte um etwa 18 % – von 13,51 Mio. Tonnen in der vorangegangenen Saison auf 15,968 Mio. Tonnen im Wirtschaftsjahr 2026/27.
Der Anstieg des Angebots wird weitgehend mit der Erholung der Produktion in der Schwarzmeerregion zusammenhängen, vor allem in der Ukraine und in Russland. Gleichzeitig wird ein Anstieg der Importe seitens der größten Verbraucher von Pflanzenölen erwartet, insbesondere in Indien und China.
Die Ukraine ist traditionell einer der weltweit größten Produzenten und Exporteure von Sonnenblumenöl. Eine Besonderheit der ukrainischen Branche ist der hohe Anteil der inländischen Verarbeitungsrate der Samen, wodurch vorwiegend Produkte mit höherer Wertschöpfung – Öl und Schrot – und nicht Rohstoffe für den Export bestimmt sind.
Primärquelle – USDA Foreign Agricultural Service Oilseeds: World Markets and Trade vom 11. September 2026: offizieller USDA-Bericht.
EXPORT, Öl, SONNENBLUMEN, UKRAINE, USDA
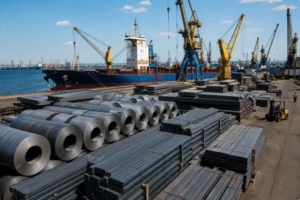
Die ukrainischen Unternehmen haben von Januar bis August dieses Jahres ihren Verbrauch an Walzstahl im Vergleich zum entsprechenden Vorjahreszeitraum um 9,64 % auf 2,546 Mio. Tonnen gesenkt.
Laut einer Pressemitteilung des Verbandes „Ukrmetallurgprom“ wurden in diesem Zeitraum 1,151 Mio. Tonnen importiert, was 37 % des inländischen Verbrauchs an Walzstahl entspricht.
Nach Angaben von „Ukrmetallurgprom“ produzierten die ukrainischen Metallunternehmen von Januar bis August 2026 3,591 Mio. Tonnen Walzstahl (84,4 % im Vergleich zum entsprechenden Zeitraum des Jahres 2025), von denen nach Angaben des Staatlichen Zolldienstes der Ukraine rund 2,196 Mio. Tonnen, d. h. 61,2 %, exportiert wurden. Im Zeitraum Januar bis August 2025 betrug der Exportanteil 58,3 % (2,481 Mio. Tonnen bei einer Gesamtproduktion von 4,256 Mio. Tonnen Walzstahl).
„Im Zeitraum Januar bis August 2026 betrug die Kapazität des Binnenmarktes 2,546 Mio. Tonnen Walzstahl, wovon 1,151 Mio. Tonnen bzw. 45,21 % auf Importe entfielen. Im Zeitraum Januar bis August 2025 betrug die Kapazität des Binnenmarktes 2.815,5 Tausend Tonnen, von denen 1.042,5 Tausend Tonnen bzw. 37 % importiert wurden. „Somit ist von Januar bis August 2026 im Vergleich zum Vorjahreszeitraum ein Rückgang der Kapazität des Inlandsmarktes um 9,64 % zu verzeichnen, bei einem gleichzeitigen Anstieg des Anteils der Importe um 8,21 %“, heißt es in der Pressemitteilung.
Der Anteil der Halbzeuge an den Exportlieferungen belief sich im Zeitraum Januar bis August 2026 auf 41,44 % und lag damit deutlich über dem Wert des entsprechenden Vorjahreszeitraums (32,37 %). Der Anteil von Flachwalzprodukten an den Exportlieferungen entspricht dem Wert von Januar bis August des Vorjahres (44,22 % bzw. 44,38 %), während der Anteil von Formstahl deutlich geringer ist (14,34 % gegenüber 23,26 %).
Die Importstruktur im Zeitraum Januar bis August dieses Jahres ist durch eine deutliche Dominanz von Flachwalzprodukten gegenüber Formstahl gekennzeichnet (67,98 % bzw. 25,97 %), während im Zeitraum Januar bis August 2025 die Dominanz von Flachwalzprodukten gegenüber Formstahl deutlich größer war (70,24 % bzw. 20,96 %).
Die wichtigsten Exportmärkte für ukrainische Walzprodukte im Zeitraum Januar bis August 2026 sind nach Angaben des Staatlichen Zolldienstes die Länder der Europäischen Union (82,3 %), das übrige Europa (9,1 %) und die GUS (6,7 %).
Unter den Importeuren von Metallprodukten belegten in den ersten acht Monaten des Jahres 2026 andere europäische Länder den ersten Platz (49,0 %), gefolgt von asiatischen Ländern (26,1 %) und den Ländern der EU-27 (16,8 %).
Wie berichtet, wuchs der ukrainische Markt für Walzstahl im Jahr 2025 im Vergleich zu 2024 um 21,73 % – auf 4 Mio. 1,6 Tausend Tonnen. Es wurden 1 Mio. 603,6 Tausend Tonnen importiert, was 40,07 % des inländischen Verbrauchs an Walzstahl entspricht.
Der ukrainische Markt für Walzstahl schrumpfte im Jahr 2024 im Vergleich zum Vorjahr um 6,26 % auf 3.288,4 Tausend Tonnen, während er sich im Jahr 2023 im Vergleich zu 2022 um das 2,19-Fache auf 3.505,6 Tausend Tonnen vergrößerte.
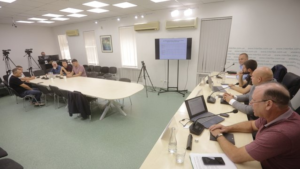
Ukrainische Unternehmen, die auf dem Markt für Eisenschrott tätig sind, haben sich für die Aufhebung der geltenden Nullquote für den Export von Rohstoffen und die Einführung kontrollierter Lieferungen in die EU-Länder ausgesprochen und dabei auf eine starke Verschlechterung der Lage in der Branche hingewiesen.
Dies teilten Vertreter von Unternehmen und des Branchenverbands auf der Pressekonferenz „Der Schrottmarkt der Ukraine: zwischen den Bedürfnissen der Wirtschaft und regulatorischer Unsicherheit“ mit, die am 16. September bei der Agentur „Interfax-Ukraine“ stattfand.
Der Präsident des Ukrainischen Verbands für Sekundärmetalle „UAVtormet“, Wolodymyr Bubley, erklärte, dass die seit Anfang 2026 geltende Nullquote für Schrottexporte in die EU die Rohstoffbeschaffung und die Tätigkeit der Unternehmen der Branche negativ beeinflusse. Seinen Angaben zufolge könnten die Mengen der Schrottbeschaffung bis zum Jahresende erheblich zurückgehen, wenn die geltenden Beschränkungen beibehalten werden.
Der Generaldirektor der LLC „UkrMetInvest“, Serhij Wowk, teilte mit, dass das Unternehmen bereits 180 Mitarbeiter entlassen habe und von 18 Produktionsstandorten nur noch vier weiterarbeiteten. In den Lagern des Unternehmens hätten sich mehr als 14.000 Tonnen Schrott angesammelt, die das Unternehmen nicht verkaufen könne.
Der Entwicklungsdirektor der LLC „Mirten“, Mykola Klymowytsch, stellte fest, dass das Volumen der Schrottbeschaffung in den ersten acht Monaten des Jahres 2026 nach Schätzungen von Branchenvertretern um etwa 400.000 Tonnen zurückgegangen sei. Die Marktteilnehmer schätzen die Verluste bei den Steuereinnahmen auf mehr als 1 Mrd. UAH.
Der Generaldirektor der Unternehmensgruppe „UKRMET“, Wladyslaw Kleschtschynskyj, erklärte, dass die Binnennachfrage seitens der metallurgischen Unternehmen stark zurückgegangen sei und ein regulierter Schrottexport in die EU zugelassen werden müsse. Branchenvertreter hatten zuvor vorgeschlagen, eine Exportquote von etwa 200.000 Tonnen pro Jahr festzulegen.
Nach Angaben von „UAVtormet“ wurden in der Ukraine im Zeitraum Januar-August 2026 rund 4,3 Mio. Tonnen Stahl produziert, während dieser Wert im gesamten Jahr 2025 bei 7,409 Mio. Tonnen lag. Die Schrottlieferungen an metallurgische Unternehmen beliefen sich in den acht Monaten auf 925.400 Tonnen, während das gesamte Beschaffungsvolumen 971.700 Tonnen betrug.
Der Verband prognostiziert, dass die Stahlproduktion bis Ende 2026 rund 6,4-6,5 Mio. Tonnen betragen wird, die Schrottlieferungen an metallurgische Unternehmen 1,2-1,25 Mio. Tonnen und das gesamte Beschaffungsvolumen etwa 1,22-1,25 Mio. Tonnen.
Der Export ukrainischen Eisenschrotts ging im Januar-August 2026 gegenüber dem entsprechenden Vorjahreszeitraum um 95,1 % zurück – von 283.055 Tonnen auf 13.856 Tonnen. In Geldwert sank das Liefervolumen um 95,4 % auf 3,93 Mio. US-Dollar.
Im Jahr 2025 hingegen stiegen die Schrottexporte um 45,3 % auf 448.685 Tonnen, während die Deviseneinnahmen um 44,5 % auf 131,927 Mio. US-Dollar zunahmen. Gerade der starke Anstieg der Rohstoffausfuhren war einer der Gründe für die Einführung eines Lizenzierungsregimes und einer Null-Exportquote für 2026 durch das Wirtschaftsministerium.
Im April korrigierte die Regierung die Beschränkungen teilweise und erlaubte Exporte auf Grundlage von Lizenzen für einzelne Außenwirtschaftssubjekte, die als Gewinner staatlicher elektronischer Auktionen hervorgegangen waren. Vertreter der Schrottbeschaffungsbranche halten diesen Mechanismus jedoch für unzureichend, um die vollständige Funktionsfähigkeit des Marktes wiederherzustellen.
Die Teilnehmer der Pressekonferenz erklärten, dass sie bei Beibehaltung des derzeitigen Regulierungsmodells eine Überprüfung der Entscheidung anstreben würden und Protestaktionen nicht ausschlössen.



