
La inestabilidad política y los disturbios masivos en Francia están afectando negativamente a la confianza de los compradores extranjeros de inmuebles. Según los resultados de una encuesta realizada por la plataforma internacional Green-Acres entre el 20 y el 25 de octubre de 2026, el 70 % de los extranjeros encuestados afirmó que la situación política les hace dudar de la conveniencia de comprar una vivienda en el país.
Según los resultados del estudio, publicados el 27 de octubre, la proporción de compradores potenciales preocupados por la situación política en Francia ha aumentado considerablemente durante el último año. En 2025, este indicador se situaba en el 27 %; entre julio y agosto de 2026, subió hasta el 54 %, y tras los disturbios masivos del 17 de octubre alcanzó el 70 %.
La encuesta de octubre abarcó a 222 usuarios extranjeros de Green-Acres que buscaban activamente inmuebles en Francia. Al mismo tiempo, cerca del 60 % de los participantes en una encuesta independiente, en la que tomaron parte 204 personas, indicaron que los acontecimientos del 17 de octubre habían reforzado sus dudas respecto a la compra de una vivienda.
El fundador y director general de Green-Acres, Benoît Gali, señaló que el atractivo de Francia para los compradores internacionales se basa en gran medida en la reputación del país como un lugar estable y agradable para vivir. En su opinión, la tensión política y los disturbios callejeros empañan esta imagen y pueden influir en la decisión de los extranjeros de invertir en el sector inmobiliario.
La posible reducción de la demanda extranjera podría afectar sobre todo a las regiones francesas tradicionalmente populares entre los compradores internacionales.
Según datos de los notarios franceses, entre julio de 2025 y junio de 2026, los extranjeros no residentes adquirieron en Francia 14 735 inmuebles por un importe total de 5 800 millones de euros.
El mayor volumen de inversiones se registró en el departamento de los Alpes Marítimos, donde los compradores extranjeros gastaron 1.27 mil millones de euros. En París, el volumen de estas transacciones ascendió a 890 millones de euros; en el departamento de Var, a 540 millones de euros; y en Alta Saboya, a 433 millones de euros.
De este modo, las cuatro regiones mencionadas sumaron más de 3.100 millones de euros, lo que representa aproximadamente el 54 % del volumen total de compras inmobiliarias realizadas por extranjeros no residentes en Francia.
Ante la incertidumbre política, parte de los compradores potenciales está barajando mercados inmobiliarios alternativos en el sur de Europa. Según otra encuesta de Green-Acres, el 49 % de los 659 encuestados buscaba vivienda exclusivamente en Francia. Entre los destinos alternativos, el que despertó mayor interés fue Italia, que fue considerada por el 20 % de los encuestados. España fue mencionada por el 13 %, Portugal por el 7 % y Grecia por el 5 %.
Al mismo tiempo, los expertos subrayan que los resultados de las encuestas reflejan el estado de ánimo de los usuarios de la plataforma, y no una reducción real del número de transacciones. El aumento de la proporción de compradores que dudan de la conveniencia de adquirir una vivienda no permite, por el momento, evaluar cuántos proyectos de inversión se aplazarán o se cancelarán.
La evolución futura de la demanda de inmuebles en Francia dependerá de la estabilización de la situación política, de las condiciones de crédito y de la situación general de la economía europea.
Green-Acres es una plataforma internacional dedicada a la búsqueda y venta de inmuebles, fundada en Francia en 2004. La empresa se especializa en inmuebles residenciales y en el campo, en particular en propiedades destinadas al ocio, a la reubicación y a la adquisición de una segunda vivienda en el extranjero.
La Asociación de Promotores Inmobiliarios de Chipre (Cyprus Property Developers Association, CPDA) se ha opuesto a las restricciones propuestas para la adquisición de inmuebles por parte de ciudadanos de países no pertenecientes a la Unión Europea, afirmando que los compradores extranjeros no son la causa principal del aumento del precio de la vivienda en la isla.
Los promotores consideran que los principales problemas del mercado son la insuficiente oferta de viviendas asequibles, la escasez de trabajadores de la construcción y el elevado coste de la construcción, según informó el medio chipriota Philenews el 27 de octubre de 2026.
Según las estimaciones de la asociación, los compradores extranjeros representan alrededor del 20 % de las ventas de viviendas en Chipre, por lo que atribuirles la responsabilidad principal del aumento de los precios carece de fundamento.
Los representantes del sector de la construcción también han señalado la falta de estadísticas fiables y unificadas sobre las viviendas que están realmente disponibles para la venta. Según ellos, las autoridades públicas utilizan datos sobre las licencias de obra concedidas, que no reflejan el número real de inmuebles que siguen a la venta.
En concreto, una parte significativa de los pisos puede venderse ya en la fase de diseño y tramitación de la documentación de autorización.
La asociación pone un ejemplo hipotético: si se han concedido permisos para la construcción de 10 000 inmuebles, pero 5 000 de ellos ya se han vendido, la oferta real para los nuevos compradores es solo la mitad de la cantidad indicada.
En consecuencia, el uso de estadísticas sobre permisos de construcción sin tener en cuenta las ventas previas puede crear una percepción exagerada del volumen de la oferta y dar lugar a decisiones erróneas en materia de política de vivienda.
Otro problema es la escasez de mano de obra en el sector de la construcción. Según las estimaciones de los promotores, la escasez de mano de obra limita las posibilidades del sector y alarga los plazos de ejecución de los proyectos, incluso cuando ya se han obtenido todos los permisos necesarios.
La asociación ha instado a las autoridades a realizar un análisis exhaustivo del parque inmobiliario existente, del volumen real de la oferta y de la estructura de la demanda, antes de introducir restricciones adicionales para los compradores de terceros países.
Al mismo tiempo, los datos del Departamento de Tierras y Catastro de Chipre (Department of Lands and Surveys, DLS) ponen de manifiesto el importante papel que desempeña la demanda extranjera en el mercado inmobiliario.
Según los datos de enero a septiembre de 2026, en Chipre se registraron 14 969 contratos de compraventa de inmuebles, lo que supone un aumento del 13,6 % con respecto al mismo periodo de 2025.
De este total, 6 267 contratos, es decir, aproximadamente el 41,9 %, correspondieron a compradores extranjeros. Los ciudadanos de países no pertenecientes a la UE realizaron 4 173 compras, mientras que los compradores de países de la Unión Europea formalizaron 2 094 contratos.
De este modo, a los ciudadanos de terceros países les correspondió alrededor del 27,9 % de todos los contratos de compraventa de inmuebles registrados y aproximadamente dos tercios de las compras extranjeras.
La discrepancia entre la estimación de los promotores inmobiliarios, del 20 %, y las estadísticas de los contratos registrados se explica, en particular, por el uso de indicadores diferentes. Un contrato de compraventa puede registrarse antes de que finalice la construcción, mientras que la transferencia efectiva de la propiedad tiene lugar más tarde.
Según los datos de DLS correspondientes al periodo de enero a julio de 2026, se transfirieron 2.683 inmuebles a compradores extranjeros, lo que supone alrededor del 20,9 % del total de inmuebles para los que se ha completado el registro de la transferencia de la propiedad.
Por lo tanto, las cifras de contratos formalizados y de transacciones completadas no pueden compararse directamente como si fueran categorías estadísticas idénticas.
La mayor concentración de demanda extranjera se observa en las zonas costeras. Entre enero y septiembre de 2026, los compradores extranjeros firmaron 2 117 contratos en Pafos, 1 814 en Limassol y 1 543 en Lárnaca.
Al mismo tiempo, la proporción de extranjeros en el total de contratos de compraventa en Pafos alcanzó aproximadamente el 71 %, en Lárnaca, el 47 %, mientras que en Nicosia se situó en torno al 16 %.
Esto pone de manifiesto importantes diferencias regionales en la estructura de la demanda y explica por qué un posible endurecimiento de la normativa sobre la compra de inmuebles por parte de extranjeros podría afectar con mayor intensidad a los mercados costeros.
El debate en torno a la demanda extranjera se ha intensificado tras la presentación en el Parlamento de Chipre de iniciativas legislativas destinadas a restringir la adquisición de inmuebles por parte de ciudadanos de países no pertenecientes a la UE y de empresas bajo control extranjero.
En concreto, los representantes del partido AKEL han propuesto permitir que dichos ciudadanos adquieran como máximo una vivienda de hasta 200 m², así como limitar la compra de determinadas categorías de inmuebles comerciales.
Otras propuestas prevén un control más estricto de los beneficiarios finales de las empresas que adquieren inmuebles, así como restricciones a la compra de propiedades situadas cerca de infraestructuras estratégicas.
Los defensores de estos cambios atribuyen la necesidad de una mayor regulación al aumento del precio de la vivienda y a la disminución de su accesibilidad para la población local.
Sin embargo, la asociación de promotores inmobiliarios considera que las propuestas legislativas no están suficientemente respaldadas por estudios estadísticos.
Según afirman los promotores, no hay datos que confirmen la adquisición masiva de más de dos inmuebles residenciales por parte de un mismo comprador extranjero. Por lo tanto, la limitación del número de compras podría tener un impacto limitado en el precio de los inmuebles.
Al mismo tiempo, el aumento de la demanda extranjera es uno de los factores que influyen en el mercado. El Banco Central de Chipre señaló anteriormente que el aumento del precio de la vivienda se debe a una combinación de una demanda estable —en particular, la extranjera— y al incremento de los costes de construcción.
Según datos del regulador, en el primer trimestre de 2026 los precios de los inmuebles residenciales aumentaron un 7,5 % en términos interanuales; en concreto, los pisos subieron un 10,8 % y las viviendas unifamiliares, un 3 %.
La demanda extranjera de inmuebles en Chipre suele provenir de varios grandes grupos de compradores, entre los que se encuentran ciudadanos del Reino Unido, Rusia, Grecia, Israel y Líbano.
Según los datos del Ministerio del Interior de Chipre, presentados al Parlamento en enero de 2025, entre 2021 y 2024 los compradores extranjeros adquirieron más de 37 000 inmuebles. Durante ese mismo periodo, los ciudadanos chipriotas adquirieron más de 200 000 inmuebles.
El mayor número de compras entre los extranjeros durante este periodo correspondió a ciudadanos del Reino Unido. Les siguieron grandes grupos de compradores procedentes de Rusia, Israel, Grecia y Líbano.
Según estimaciones publicadas anteriormente por Open4Business, basadas en datos del Ministerio del Interior chipriota, los compradores británicos adquirieron aproximadamente 11.800 inmuebles, los rusos, 4.900; los ciudadanos de Grecia, 4.700; los de Israel, 3.900; los del Líbano, con 2.100 inmuebles.
No obstante, la estructura de la demanda extranjera varía considerablemente según las regiones.
En Limassol, entre 2021 y 2024, los rusos lideraron las ventas con 2.561 propiedades adquiridas, seguidos por los británicos con 1.840 y los israelíes con 1.154.
En Pafos, los principales compradores extranjeros fueron los ciudadanos del Reino Unido, con 4.483 inmuebles; los de Rusia, con 1.563; y los de Israel, con 1.291.
En Lárnaca, los grupos más numerosos fueron los británicos, con 2.743 inmuebles; los ciudadanos del Líbano, con 1.744; y los de Israel, con 1.406.
En Nicosia, el primer puesto entre los compradores extranjeros lo ocuparon los ciudadanos de Grecia, que adquirieron 1.626 inmuebles, seguidos de los británicos, con 1.584, y los australianos, con 545.
Los datos más recientes del Ministerio del Interior chipriota, correspondientes al periodo comprendido entre septiembre de 2024 y septiembre de 2025, ponen de manifiesto un creciente interés de los compradores israelíes por Lárnaca y Pafos.
En concreto, durante este periodo, los israelíes adquirieron 850 inmuebles en Lárnaca y 683 en Pafos. En Limassol, los rusos siguieron siendo el grupo más numeroso, con 846 compras, mientras que en Pafos lideraron la lista los británicos, con 890 inmuebles.
Los ciudadanos ucranianos también figuran entre los participantes más destacados del mercado inmobiliario chipriota. En las clasificaciones publicadas anteriormente para el periodo 2021-2024, Ucrania figuraba entre los diez primeros países de origen de los compradores extranjeros, ocupando el noveno puesto.
Según las estimaciones de los participantes en el mercado, los compradores ucranianos muestran un interés especial por los inmuebles de Limassol y Pafos, en particular por apartamentos para residencia permanente y propiedades de inversión.
Al mismo tiempo, las estadísticas actuales de DLS correspondientes a 2026 clasifican a los compradores extranjeros principalmente en ciudadanos de la UE y de terceros países, sin ofrecer un desglose completo y de acceso público por nacionalidades concretas. Por lo tanto, no es posible determinar con certeza el número actual de compras realizadas por rusos, ucranianos o israelíes entre enero y septiembre de 2026 basándose en estos datos.
La República de Chipre es miembro de la Unión Europea desde 2004. Los principales centros del mercado inmobiliario residencial del país siguen siendo Limassol, Pafos, Lárnaca y Nicosia. La demanda extranjera es especialmente notable en las zonas costeras, donde una parte significativa de las nuevas construcciones está orientada a compradores e inversores internacionales.
Chipre, comprador extranjero, construcción, inmobiliaria, inversiones
El Gobierno de Hungría ha elaborado un proyecto de ley para introducir un impuesto anual sobre el patrimonio elevado con tipos impositivos del 1 % al 1,5 %, que podría afectar no solo a los ciudadanos húngaros, sino también a los extranjeros propietarios de inmuebles y negocios. Está previsto que el nuevo impuesto entre en vigor el 15 de diciembre de 2026, y los primeros pagos deberán ingresarse en el presupuesto antes del 31 de agosto de 2027, según se desprende del proyecto del Ministerio de Hacienda de Hungría.
Según el documento, se gravará el valor neto de los activos que supere los 1 000 millones de forints (unos 3,08 millones de dólares). A la parte del patrimonio imponible de hasta 100 000 millones de forints se le aplica un tipo impositivo del 1 %, y al importe que supere ese nivel, del 1,5 %.
Se concede una deducción mínima no imponible de 1 000 millones de forints a cada persona física de forma individual, incluidos los cónyuges. A la hora de calcular la base imponible, se tiene en cuenta el valor de los activos una vez deducidas las obligaciones acreditadas documentalmente.
La lista de bienes sujetos a tributación incluye inmuebles, participaciones en empresas, efectivo, valores, criptoactivos, metales preciosos de inversión y otros activos de valor. El impuesto también puede aplicarse a obras de arte y joyas con un valor superior a 3 millones de forints por unidad, así como a vehículos con un valor superior a 10 millones de forints.
Para los residentes fiscales de Hungría, se prevé la tributación de los activos en todo el mundo. No obstante, se propone una norma especial para los ciudadanos húngaros: tras trasladarse al extranjero, solo podrán perder la condición de residentes a efectos de este nuevo impuesto tras haber residido fuera del país durante diez años.
Los no residentes fiscales extranjeros pagarán el impuesto exclusivamente sobre determinados activos húngaros, incluidos los inmuebles, los derechos patrimoniales y las participaciones en empresas registradas en Hungría. También pueden quedar sujetas a la ley las participaciones en empresas extranjeras si más del 75 % de sus activos contables están constituidos por inmuebles húngaros.
No obstante, el mero hecho de poseer un piso o una vivienda en Hungría no implica, por sí solo, la aparición de una nueva obligación fiscal. Para los no residentes también se ha establecido un umbral de exención fiscal de 1 000 millones de forints en relación con los activos húngaros correspondientes.
Según las estimaciones del Ministerio de Hacienda, el impuesto podría afectar a unas 15 000 personas físicas acaudaladas y a 2 000 entidades de gestión de activos. Los ingresos adicionales previstos para los próximos cuatro años se estiman en 800 000 millones de forints.
El proyecto de ley ha superado la fase de consulta pública, que finalizó el 14 de octubre; sin embargo, a fecha de 19 de octubre aún no se ha adoptado la decisión parlamentaria definitiva.
El nuevo régimen fiscal resulta de interés para los inversores extranjeros, entre los que destacan, como principales grupos de compradores de inmuebles húngaros, los ciudadanos de Alemania, Rumanía, Eslovaquia, China, los Países Bajos y Austria.
Según los datos del Banco Nacional de Hungría, elaborados a partir de la información de la Administración Nacional de Impuestos y Aduanas (NAV) y publicados en agosto de 2026, en 2025 los ciudadanos extranjeros representaban el 4 % del total de compradores de viviendas en el país.
Los ciudadanos alemanes representaban la mayor proporción: el 1,1 % del total de compradores de viviendas. La proporción de ciudadanos rumanos era del 0,6 %, la de Eslovaquia, del 0,5 %, la de los Países Bajos y China, del 0,3 % cada uno, y la de Austria, del 0,2 %.
Las estadísticas más detalladas de la Oficina Central de Estadística de Hungría (KSH) correspondientes a 2024 permiten evaluar el número de compras por nacionalidad. En aquel año, los extranjeros adquirieron alrededor de 6.600 viviendas por un valor total de 309.000 millones de forints, lo que representó el 6,4 % del valor de todas las transacciones en el mercado inmobiliario.
Los ciudadanos alemanes fueron los que adquirieron más inmuebles: 1 369. Les siguieron los compradores de China, con 708 inmuebles; los de Rumanía y Eslovaquia, con 671 cada uno; los de los Países Bajos, con 438; los de Vietnam, con 329, y los de Austria, con 268.
Los ciudadanos rusos adquirieron en 2024 185 inmuebles residenciales, y los ucranianos, 144. El valor medio de las viviendas adquiridas por los rusos fue de 83,5 millones de forints, y el de las adquiridas por los ucranianos, de 35,6 millones de forints.
Así pues, el valor medio de las transacciones de estos dos grupos fue considerablemente inferior al umbral previsto para el nuevo impuesto, aunque algunos inversores acaudalados pueden poseer inmuebles mucho más caros o varios tipos de activos.
La estructura geográfica de la demanda extranjera varía notablemente en función de la nacionalidad de los compradores.
Los alemanes compran principalmente viviendas en las regiones occidentales y suroccidentales de Hungría, especialmente en los condados de Somogy y Zala, situados cerca del lago Balaton y de las fronteras con Austria y Croacia.
Según los datos de 2025, en ambas comarcas los extranjeros representaron el 11,3 % de las compras de viviendas. Más de dos tercios de estas transacciones correspondieron a ciudadanos alemanes. En los mercados locales también están presentes compradores de los Países Bajos, Austria y Suiza.
Los ciudadanos de Rumanía y Eslovaquia suelen comprar inmuebles en las regiones fronterizas. Los compradores chinos, vietnamitas, israelíes y rusos se decantan principalmente por Budapest.
En la capital de Hungría, en 2025, los ciudadanos extranjeros representaban el 5,5 % del total de compradores de viviendas. En los barrios céntricos de Pest, incluidos los distritos V, VI, VII, VIII y IX, su proporción alcanzaba el 13,2 %.
Los ciudadanos chinos se mostraron especialmente activos en el centro de Budapest, ya que representaron el 3,5 % de todas las compras de viviendas en estos distritos. La proporción de ciudadanos de Vietnam e Israel fue del 0,8 % en ambos casos, la de Turquía del 0,7 %, la de Rusia del 0,6 % y la de Francia del 0,5 %.
Estas estadísticas reflejan la distribución de las nuevas compras por nacionalidad, y no la estructura general del parque inmobiliario que ya se encuentra en manos de extranjeros.
El impuesto sobre el patrimonio propuesto podría afectar sobre todo a los propietarios de pisos de lujo, inmuebles comerciales, grandes carteras de inversión y participaciones en empresas húngaras.
Para la mayoría de los compradores extranjeros de pisos normales, el nuevo impuesto, partiendo del umbral propuesto de 1 000 millones de forints, no debería suponer obligaciones adicionales, siempre que el valor total de los activos húngaros sujetos a tributación no supere el límite establecido.
Las condiciones definitivas de tributación dependerán de la redacción de la ley que apruebe el Parlamento húngaro.
comprador extranjero, Hungría, impuesto, inmobiliaria, inversión
La entrada neta de fondos de no residentes destinados a la adquisición de inmuebles en Egipto, según los resultados del ejercicio fiscal 2025/2026, que finalizó el 30 de junio, aumentó un 47,4 % en comparación con el ejercicio fiscal anterior, pasando de 1.900 millones de dólares a 2.800 millones de dólares. Así lo indican los datos del Banco Central de Egipto (CBE), publicados el 12 de octubre de 2026.
De este modo, los ingresos aumentaron en aproximadamente 900 millones de dólares en un año. Esta dinámica positiva se observa en el contexto de la expansión de la demanda internacional de inmuebles egipcios, el desarrollo de grandes proyectos de construcción y las iniciativas estatales destinadas a atraer capital del extranjero.
No obstante, las estadísticas del Banco Central tienen en cuenta la compra de inmuebles por parte de todos los no residentes, incluidos los ciudadanos extranjeros y los egipcios que residen de forma permanente en el extranjero. Por lo tanto, la cifra de 2.8 mil millones de dólares no puede atribuirse íntegramente a los ciudadanos extranjeros.
El crecimiento de la inversión inmobiliaria forma parte del aumento general de la entrada de capital extranjero en la economía egipcia. Según datos del Banco Central, la entrada neta de inversión extranjera directa en el ejercicio fiscal 2025/2026 alcanzó aproximadamente los 18 000 millones de dólares, frente a los 12 200 millones del año anterior.
En concreto, las inversiones destinadas a la creación de nuevas empresas y a la ampliación de capital de las empresas ya existentes aumentaron de 5.5 mil millones de dólares a 8.8 mil millones. Los beneficios reinvertidos pasaron de 4.2 mil millones a 6.2 mil millones de dólares, mientras que los ingresos netos procedentes de la venta de empresas y activos productivos a no residentes ascendieron a 433,2 millones de dólares, frente a los 399,8 millones del año anterior.
Los proyectos inmobiliarios a gran escala en la costa mediterránea, en Nuevo El Cairo y en la nueva capital administrativa de Egipto desempeñan un papel fundamental a la hora de atraer inversiones.
En mayo de 2026, el Ministerio de Justicia de Egipto finalizó la elaboración de un proyecto de ley que regula la adquisición por parte de ciudadanos extranjeros de inmuebles terminados y parcelas sin edificar. Su objetivo es simplificar los trámites de registro de la propiedad y hacer que el mercado sea más accesible para los inversores extranjeros.
El Gobierno también está desarrollando mecanismos digitales para la compra de inmuebles por parte de extranjeros, que prevén la formalización de las transacciones y la transferencia de fondos a través del sistema bancario egipcio.
Ante el aumento de la demanda exterior, las autoridades prestan cada vez más atención a la transparencia de los proyectos inmobiliarios, al registro de los inmuebles y a la protección de los intereses de los compradores.
A diferencia de Turquía, donde la oficina de estadística publica mensualmente el número de transacciones con extranjeros desglosadas por nacionalidad, Egipto no ofrece de forma pública una clasificación nacional comparable de los compradores de inmuebles.
Por lo tanto, la evaluación de la estructura de la demanda extranjera debe basarse en estudios de empresas de consultoría, comunicados de promotores inmobiliarios egipcios y agencias inmobiliarias regionales.
Uno de los grupos más numerosos de compradores lo constituyen los ciudadanos de los países del Golfo Pérsico, sobre todo de Arabia Saudí, Catar, los Emiratos Árabes Unidos y Kuwait.
Según la valoración de Basem Kalili, presidente de la empresa Kalila —organizadora de las ferias internacionales Nile Property Expo—, publicada por la publicación egipcia Osoul Misr el 1 de octubre de 2026, los compradores más activos de inmuebles egipcios entre los clientes extranjeros son los ciudadanos de Arabia Saudí y Catar.
Los compradores saudíes muestran un interés especial por los inmuebles situados en la nueva capital administrativa de Egipto. Los ciudadanos de Catar se decantan principalmente por proyectos en la costa norte del mar Mediterráneo, mientras que los inversores de otros países del Golfo Pérsico se interesan activamente por las zonas occidentales de El Cairo.
Cabe señalar que se trata de una valoración de un participante en el mercado, y no de una clasificación estadística oficial basada en el número de transacciones registradas.
La segunda gran categoría de compradores la forman los europeos y los ciudadanos de los países de la antigua URSS, que tradicionalmente adquieren inmuebles en los centros turísticos del mar Rojo.
Según una publicación del periódico egipcio Al-Masry Al-Youm del 19 de septiembre de 2025, los representantes del sector inmobiliario local señalaron como los compradores extranjeros más activos en Hurgada a ciudadanos de Rusia, Alemania, el Reino Unido e Italia.
Los compradores de Polonia, los Países Bajos, la República Checa y otros países europeos también muestran un gran interés por las viviendas turísticas.
A diferencia de los inversores del Golfo Pérsico, que suelen decantarse por grandes complejos residenciales y propiedades de lujo en la región de la capital y en la costa mediterránea, los compradores europeos se interesan principalmente por apartamentos destinados al ocio, a la residencia prolongada y al posterior alquiler.
Los principales focos de esta demanda siguen siendo Hurgada, El Gouna, Sahl Hasheesh y otras zonas turísticas del Mar Rojo. Ocupa un lugar especial Sharm el-Sheikh, donde se aplican normas específicas para la formalización de los derechos de propiedad de los extranjeros.
Los ciudadanos de Ucrania también se encuentran entre los compradores extranjeros de inmuebles en Egipto, sobre todo en los centros turísticos del Mar Rojo. Según un estudio de Experts Club y el proyecto Relocation.com.ua, publicado el 14 de septiembre de 2025, los ucranianos figuran entre los grupos más destacados de compradores de viviendas turísticas en Egipto, especialmente en Hurgada.
Según las estimaciones de los participantes en el mercado, los ciudadanos de Ucrania comenzaron a comprar activamente inmuebles en los centros turísticos egipcios ya en la década de 2010, y tras el inicio de la guerra a gran escala en 2022, parte de los compradores empezó a considerar Egipto no solo como un destino turístico, sino también como un lugar para una residencia prolongada.
Para los ucranianos, lo que más interés despierta son los pisos relativamente económicos, de entre 40 y 70 m², que se adquieren para uso propio, para vacaciones de temporada o para alquilarlos.
En el estudio de Experts Club se señalaba que los compradores ucranianos se concentran principalmente en el segmento de precios asequibles, mientras que los inversores más acaudalados se decantan por inmuebles con un valor a partir de 300 000 dólares, sobre todo debido a la posibilidad de participar en los programas de migración por inversión de Egipto.
No obstante, el Banco Central del país no ha publicado datos oficiales sobre el número de inmuebles adquiridos por ciudadanos ucranianos en Egipto durante el ejercicio fiscal 2025/2026. Por consiguiente, por el momento no es posible determinar la proporción exacta de ucranianos en el volumen total de inversiones de no residentes ni su posición actual entre los compradores extranjeros.
El programa para obtener la ciudadanía egipcia a través de inversiones prevé, en particular, la posibilidad de adquirir inmuebles por un valor mínimo de 300 000 dólares, siempre que se cumplan las condiciones establecidas por el Estado. Este programa está destinado a una categoría específica de inversores y no refleja el presupuesto típico de los compradores de apartamentos en complejos turísticos.
Las autoridades egipcias consideran las ventas internacionales de inmuebles como uno de los instrumentos para atraer divisas extranjeras, aumentar las inversiones y desarrollar el sector de la construcción. Una de las principales zonas sigue siendo la costa norte del mar Mediterráneo, donde se están llevando a cabo proyectos a gran escala con participación de capital árabe.
comprador extranjero, Egipto, inmobiliaria, inversiones, UCRANIA
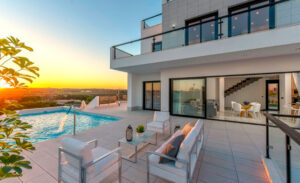
Los compradores extranjeros representan alrededor del 60 % de la demanda de viviendas de lujo en España, y los precios en este segmento han subido aproximadamente un 30 % en los últimos cinco años. Junto a los tradicionales compradores británicos y alemanes, quienes muestran ahora una actividad más notable son los ciudadanos de los Países Bajos, Polonia y Estados Unidos, así como los clientes acaudalados de los países del Golfo Pérsico. Los ucranianos también siguen estando entre los compradores extranjeros más activos del mercado inmobiliario español.
Estas estimaciones figuran en los datos de Hiscox sobre el mercado inmobiliario español de gama ultra-lujo publicados en agosto. Se trata, sobre todo, de propiedades con un valor a partir de 3 millones de euros.
La mayor parte de la demanda se concentra en tan solo unas pocas regiones. Las Islas Baleares, la provincia de Málaga, Madrid y Barcelona concentran el 83 % de la oferta inmobiliaria española con un valor superior a los 3 millones de euros.
Se observa una proporción especialmente elevada de extranjeros en los mercados turísticos. En Benahavís, en la provincia de Málaga, los compradores extranjeros representan alrededor del 84 % de las transacciones de inmuebles de lujo, mientras que en Andratx, en Mallorca, la cifra ronda el 79 %. En Madrid, la situación es inversa: en la propia capital, los extranjeros solo representan alrededor del 14 % de las transacciones de este segmento, mientras que en el prestigioso barrio de Alcorcón, la cifra asciende al 17 %. Así pues, el mercado de lujo de Madrid sigue orientado, en mayor medida, al comprador español acaudalado.
Los extranjeros no residentes pagan, además, algunos de los precios más altos por metro cuadrado, ya que se centran en inmuebles situados en las zonas más prestigiosas. Según las estimaciones de Hiscox, fue precisamente el capital internacional uno de los factores que provocó un aumento de los precios de los inmuebles de lujo en España de aproximadamente un 30 % en cinco años.
El estudio de Hiscox no ofrece una clasificación detallada por nacionalidad de los compradores de viviendas con un valor superior a 3 millones de euros. Sin embargo, los últimos datos de los registros españoles permiten identificar qué grupos de extranjeros son actualmente los más activos en el mercado del país en su conjunto.
En el segundo trimestre de 2026, los extranjeros adquirieron en España más de 26 800 viviendas, lo que supuso un récord del 15,98 % del total de transacciones registradas.
El primer puesto lo ocuparon los ciudadanos del Reino Unido, con una cuota del 6,99 % de las compras extranjeras, prácticamente a la par con los ciudadanos de los Países Bajos (6,94 %). Les siguieron Alemania, con un 6,11 %; Marruecos, con un 6,09 %; Rumanía, con un 5,70 %; Italia, con un 5,13 %; Francia, con un 4,97 %, y Polonia, con un 4,33 %.
Durante el primer semestre, los británicos adquirieron alrededor de 3.570 inmuebles, mientras que los compradores de los Países Bajos, unos 3.490. La demanda neerlandesa creció aproximadamente un 12 % en términos interanuales, y la polaca, alrededor de un 11 %.
En el propio mercado de lujo, la estructura de la demanda está cambiando de forma aún más notable. En junio, Reuters señaló una fuerte afluencia a Madrid y a la Costa del Sol de compradores acaudalados procedentes de Polonia, Estados Unidos y los países del Golfo Pérsico. Al mismo tiempo, los británicos y los alemanes siguen siendo grupos tradicionalmente importantes de propietarios extranjeros en la costa española.
La demanda polaca ha crecido especialmente rápido en los últimos años. La proporción de polacos entre el total de compradores extranjeros ha aumentado aproximadamente del 1,6 % en 2019 al 4 % en 2025. En el complejo de lujo Santa Clara, en Marbella, que se terminó de construir el año pasado, alrededor del 70 % de las 102 viviendas se vendieron a clientes polacos. Los compradores polacos también predominan entre los clientes del rascacielos residencial de 64 plantas que se está construyendo en Benidorm.
Al mismo tiempo, el capital estadounidense está creciendo rápidamente. Según datos de la agencia inmobiliaria Gilmar, la proporción de clientes de EE. UU. en sus transacciones aumentó del 0,5 % en 2024 al 6,2 % en 2025, y los estadounidenses ya han superado a los británicos como principales compradores extranjeros en la Costa del Sol. A escala de toda España, los compradores de EE. UU. también destacan por el elevado valor de las viviendas que adquieren.
Los ucranianos también se encuentran entre los compradores extranjeros de inmuebles más destacados en España, aunque sus adquisiciones no se centran exclusivamente en el segmento de lujo.
En el primer trimestre de 2026, los ciudadanos de Ucrania representaron el 3,08 % del total de compras de viviendas por parte de extranjeros, ocupando el décimo puesto entre las nacionalidades. Esto equivale aproximadamente a entre 760 y 765 transacciones en tres meses. En el segundo trimestre, la cuota de los ucranianos fue de alrededor del 2,94 %, lo que les situó en el undécimo puesto entre los compradores extranjeros. Durante el primer semestre, los ucranianos pudieron adquirir alrededor de 1 500 viviendas. Esta última cifra es estimativa, ya que los registradores españoles no publicaron por separado el número absoluto de transacciones ucranianas correspondientes al semestre.
A modo de comparación, en el segundo trimestre los compradores ucranianos se situaron justo por detrás de China, cuya cuota fue del 3,02 %. Al mismo tiempo, Ucrania se mantuvo por delante de toda una serie de mercados tradicionales de compradores extranjeros.
Ya en el primer semestre de 2025, los ucranianos establecieron un récord histórico para ellos al comprar 2 165 inmuebles. En aquel momento, el número de transacciones de ciudadanos ucranianos creció un 4,5 % en términos interanuales. El precio medio de las viviendas adquiridas por los ucranianos se situó en torno a los 1 832 euros por metro cuadrado, lo que es notablemente inferior al nivel de los compradores estadounidenses, alemanes o escandinavos, y pone de manifiesto que una parte significativa de la demanda ucraniana no se centra en el segmento de ultra lujo, sino en el segmento normal y medio.
Desde una perspectiva regional, los ucranianos tienen una presencia especialmente notable en la Comunidad Valenciana, donde, a finales de 2025, representaban el 5,92 % de todas las compras de viviendas por parte de extranjeros.
Cabe destacar que la supresión por parte de España del programa Golden Visa a partir del 3 de abril de 2025 prácticamente no alteró la situación en el segmento de precios más alto.
Según las estimaciones de Hiscox, las operaciones relacionadas con la obtención de un permiso de residencia a través de inversiones representaban solo alrededor del 0,5 % del número total de transacciones. El comprador típico de un inmueble valorado en varios millones de euros elige España, ante todo, por la calidad de vida, el clima, la seguridad, las infraestructuras y la posibilidad de diversificar su capital, y no con el fin de obtener un permiso de residencia.
Reuters también confirma esta tendencia: la inestabilidad geopolítica se ha convertido en un factor adicional que impulsa la demanda. Para algunas familias polacas y ucranianas, una vivienda en la Costa del Sol se considera un refugio lejos de la frontera oriental de Europa; los compradores estadounidenses buscan un lugar alternativo donde residir e invertir su capital, mientras que los clientes de los países del Golfo Pérsico empiezan a considerar España como una posible alternativa a Dubái.
De este modo, el mercado inmobiliario de lujo en España se está volviendo cada vez más internacional.
comprador extranjero, España, inmobiliaria, UCRANIA, vivienda
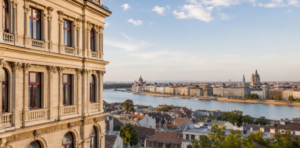
El mercado inmobiliario húngaro continuó su recuperación en 2025, y los precios subieron un 20 % en términos nominales y un 15 % teniendo en cuenta la inflación. El número de transacciones registradas se acercó a las 136 000, y la cifra definitiva, según las estimaciones de la Oficina Central de Estadística de Hungría (KSH), debería superar las 140 000 transacciones, según indica el último informe anual sobre el mercado.
No obstante, la KSH aún no ha publicado estadísticas detalladas para el año 2025 con el desglose de los compradores de viviendas por nacionalidad. El último análisis completo disponible muestra que, en 2024, los ciudadanos extranjeros adquirieron en Hungría 6.600 viviendas por un valor total de unos 834 millones de euros. Esto supuso un aumento del 5,2 % en el número de viviendas con respecto al año anterior.
De este modo, los extranjeros representaron alrededor del 5 % de todas las transacciones inmobiliarias en Hungría en 2024, mientras que, en términos monetarios, su participación en el volumen de negocio del mercado fue del 6,4 %. En total, ese año se vendieron en el país unos 131 100 inmuebles.
Tras un descenso de la actividad en 2023, el número de transacciones en Hungría aumentó en 2024 un 25 %, hasta alcanzar los 131 100. En 2025, el crecimiento continuó: al cierre de los datos, la Oficina Central de Estadística (KSH) había registrado 135 700 ventas, de las cuales 128 200 correspondieron al mercado de segunda mano y unas 7 600, a viviendas de nueva construcción. Se espera que el número definitivo de transacciones supere las 140 000.
El mercado se dinamizó de forma especialmente notable en la segunda mitad del año, tras la puesta en marcha del programa estatal de créditos hipotecarios con condiciones favorables «Home Start». En septiembre, el número de ventas fue un 47 % superior al del año anterior, y en el cuarto trimestre la KSH estimó un crecimiento interanual del número de transacciones de aproximadamente el 10 %.
En Budapest, el precio medio por metro cuadrado de la vivienda de segunda mano en el cuarto trimestre de 2025 se situó en unos 3.240 euros.
El precio medio de los inmuebles vendidos alcanzó aproximadamente los 184.000 euros. Los pisos de construcción prefabricada se vendieron, de media, por unos 165 000 euros, mientras que las viviendas unifamiliares alcanzaron los 284 000 euros.
El precio por metro cuadrado en la capital aumentó un 21 % en un año. Sin embargo, en algunos segmentos el crecimiento fue aún mayor: los pisos de construcción prefabricada se encarecieron aproximadamente un 35 %.
Fuera de la capital, a finales de 2025 los precios más altos entre los centros administrativos se registraron en Debrecen —unos 2,62 mil euros por metro cuadrado—, en Győr — 2,45 mil euros, en Veszprém — 2,44 mil euros y en Szeged — alrededor de 2,38 mil euros por metro cuadrado.
A pesar de que se dispone de estadísticas generales prácticamente completas para el año 2025, la última clasificación detallada de compradores por nacionalidad publicada por la KSH se refiere, por el momento, al año 2024.
En ese año, los ciudadanos extranjeros adquirieron 6,6 mil viviendas, lo que supone un aumento del 5,2 % con respecto a 2023.
El valor total de los inmuebles adquiridos por extranjeros ascendió a aproximadamente 834 millones de euros, lo que representa el 6,4 % del volumen de negocio del mercado inmobiliario húngaro.
Estadísticas por principales grupos de extranjeros en 2024:
Alemania: 1 369 inmuebles
China: 708
Rumanía: 671
Eslovaquia: 671
Países Bajos: 438
Vietnam: 329
Austria: 268
Rusia: 185
Ucrania: 144
Israel: 137
Las diferencias entre los distintos grupos de extranjeros son especialmente evidentes en cuanto a la ubicación geográfica de las compras.
Los ciudadanos chinos realizaron el 91,5 % de sus transacciones en Budapest; los vietnamitas, el 96 %; y los rusos, el 84,9 %.
Los ucranianos se orientaron mucho menos hacia la capital: solo el 39,6 % de las viviendas que adquirieron se encontraban en Budapest. Así pues, la mayoría de los compradores ucranianos optaron por otras ciudades y regiones de Hungría.
Los alemanes, a pesar de ocupar el primer puesto en número de transacciones, prácticamente no se concentraron en la capital: solo el 8 % de sus compras se realizaron en Budapest. La KSH destaca la elevada actividad de los ciudadanos alemanes en pequeñas localidades del sur y el oeste de la región del Danubio.
El precio medio de una vivienda adquirida por un ciudadano ucraniano fue de unos 96 000 euros, y el precio medio por metro cuadrado, de aproximadamente 1 350 euros.
A escala de toda Hungría, los extranjeros representan alrededor del 5 % del número de transacciones, aunque en Budapest su influencia es considerablemente mayor. En 2024, a los ciudadanos extranjeros les correspondió el 7,8 % de las compras de viviendas en la capital y el 10 % de su valor total.
En las zonas del interior de Pest, los extranjeros participaron en aproximadamente el 19 % de todas las transacciones y, en términos de valor, representaron alrededor del 26 % del mercado. En este sentido, destacaron especialmente los compradores chinos y vietnamitas.
De este modo, las estadísticas oficiales más recientes ya permiten evaluar el mercado inmobiliario húngaro correspondiente a 2025: cerca de 136 000 transacciones registradas, con la perspectiva de superar las 140 000 tras el procesamiento definitivo de los datos, un aumento de los precios del 20 % y un posterior encarecimiento significativo de la vivienda en Budapest y en la mayoría de las grandes ciudades.
Sin embargo, aún no se ha publicado la distribución de las compras por nacionalidad correspondiente al año 2025.
Fuente original: Oficina Central de Estadística de Hungría (KSH).
BUDAPEST, comprador extranjero, Hungría, inmobiliario, UCRANIA



