
Según informa El Economista Serbio, la posible adhesión de Montenegro a la Unión Europea de aquí a 2028 podría convertirse en un nuevo factor de aumento de los precios inmobiliarios en el país, especialmente en el segmento de lujo de la costa.
Según las estimaciones de los expertos del mercado, a los inversores les quedan unos dos años para invertir en propiedades montenegrinas antes de que la condición de país europeo consolide definitivamente los precios más altos. En los 20 años de independencia de Montenegro, el precio medio de los inmuebles costeros ha pasado de aproximadamente 1 000 euros por metro cuadrado a entre 8 000 y 15 000 euros por metro cuadrado en residencias de lujo de marcas reconocidas.
Ana Zloković, directora de ventas del complejo Luštica Bay, considera que, a juzgar por la experiencia de otros países de la región, una posible adhesión a la UE podría suponer un crecimiento adicional de alrededor del 30 % para el mercado inmobiliario de Montenegro. Según ella, la mera expectativa de la adhesión ya está actuando como un factor que impulsa la demanda.
Kieran Kelleher, director general de Savills Croatia & Montenegro, ofrece una valoración más cautelosa. Admite un aumento de los precios de determinados inmuebles de entre un 30 % y un 40 %, pero advierte de que la época en la que se podían duplicar fácilmente las inversiones en el sector inmobiliario montenegrino ya ha pasado. Según su valoración, el mercado ya ha descontado parte del potencial futuro en los precios.
Los expertos señalan como factor principal del crecimiento futuro no solo el hecho de la integración en la UE, sino también la modernización de las infraestructuras. Montenegro se ve frenado actualmente por carreteras en mal estado, aeropuertos obsoletos y pasos fronterizos saturados, y la resolución de estos problemas puede llevar al menos cinco años. La mejora de la accesibilidad por carretera debería aumentar el flujo turístico y la valorización de las viviendas vacacionales.
Los analistas señalan como la zona con mayor potencial el «triángulo de oro» formado por Kotor, Tivat y Herceg Novi. En la bahía de Boka Kotorska, los precios en el segmento de lujo oscilan entre los 4 000 y los 15 000 euros por metro cuadrado. Las casas de piedra del casco antiguo de Kotor, incluido en la lista de la UNESCO, despiertan un interés especial: este tipo de inmuebles son escasos, resultan adecuados para el alquiler y, según los expertos, están mejor protegidos contra la depreciación.
En la Riviera de Budva, el rango de precios se sitúa entre los 3 000 y los 12 000 euros por metro cuadrado; sin embargo, los expertos advierten del riesgo de sobresaturación del mercado y de una urbanización excesiva de Budva. Bar y Ulcinj siguen siendo destinos más económicos, con precios que oscilan entre los 2 000 y los 5 000 euros por metro cuadrado y un potencial de crecimiento porcentual mayor gracias a su baja base de partida.
El factor de la integración europea para Montenegro se ha reforzado efectivamente. Según datos del Consejo de la UE, el país presentó su solicitud de adhesión en 2008, obtuvo el estatus de candidato en 2010 y las negociaciones de adhesión comenzaron en 2012. Los 33 capítulos de negociación ya están abiertos, de los cuales 16 estaban temporalmente cerrados a mediados de junio de 2026.
Además, el 14 de julio se celebrará en Bruselas la 28.ª Conferencia Intergubernamental sobre la adhesión de Montenegro, en la que está previsto cerrar provisionalmente las negociaciones sobre los capítulos 8 —Competencia— y 29 —Unión Aduanera—. Esto confirma que Montenegro sigue siendo el candidato más avanzado para la adhesión a la UE entre los países de los Balcanes Occidentales.
https://t.me/relocationrs/3229
Los ciudadanos de la India se convirtieron en el mayor grupo de compradores extranjeros de inmuebles en Dubái en 2026, según se desprende de los datos de la plataforma DXB Interact, citados por Gulf Today y Khaleej Times.
Según los datos de DXB Interact, los compradores de la India representaron el 20,59 % del volumen total de compras inmobiliarias en el emirato desde finales de febrero de 2026. En la publicación de Khaleej Times, que cita a Harbor Real Estate y DXB Interact, esta cifra se redondeó al 20,6 % a principios de 2026.
El segundo lugar lo ocuparon los compradores del Reino Unido, con una cuota del 13,26-13,3 %, y el tercero, los ciudadanos de Egipto, con un 12,6 %. Les siguen Estados Unidos, con alrededor del 9 %; Pakistán, con un 6,9 %; Arabia Saudí y Australia, con un 5,7 % cada uno; Alemania, con alrededor del 4,2 %; Francia, con un 3,8 %; y Canadá, con alrededor del 3 %.
Fuera del top 10, según datos de DXB Interact, se sitúan los Países Bajos, con una cuota del 2,83 %; Rusia, con un 2,5 %; Marruecos, con un 2,33 %; España y Kuwait, con un 2,11 % cada uno; Turquía, con un 2,05 %; y Nigeria, con un 1,89 %.
Los analistas atribuyen el interés constante de los compradores extranjeros por el mercado de Dubái a la estabilidad política, la ausencia de impuestos sobre la renta, la posibilidad de una propiedad extranjera al 100 % en las zonas de freehold, así como a los programas de residencia a largo plazo, incluida la Golden Visa.
El segmento más activo del mercado siguen siendo los apartamentos compactos. Según datos de Khaleej Times, los apartamentos de una habitación representaron el 34,9 % de las ventas, es decir, 27 590 transacciones; los estudios, el 23,4 %, es decir, 18 471 transacciones; y los apartamentos de dos habitaciones, el 20,7 %, es decir, 16 399 transacciones. Esta demanda refleja el interés de los inversores por inmuebles líquidos con un umbral de entrada más bajo y potencial de rentabilidad por alquiler.
Entre los barrios de Dubái, los que lideraron el volumen de ventas de apartamentos fueron Dubai Islands, con 8.4 mil millones de dirhams; Airport City, con 7.2 mil millones de dirhams; y Business Bay, con 6 mil millones de dirhams. En el segmento de villas y edificios, el primer puesto lo ocupó Al Yalayis 1, con 10 600 millones de dirhams, mientras que entre los terrenos, el primer puesto lo ocupó Me’aisem Second, con 10 100 millones de dirhams.
Harbor Real Estate valora la situación actual como una transición del mercado de Dubái de una fase de rápido crecimiento a un ciclo más estable. En opinión de la empresa, la demanda la determinan cada vez más los compradores finales y los inversores a largo plazo, y no los especuladores a corto plazo.
El aumento de la oferta podría constituir un factor adicional de estabilización del mercado. Según datos de Khaleej Times, que cita el informe de Harbor Real Estate, en 2026 está prevista la entrega de más de 160 000 viviendas, aunque se espera que el volumen real de puesta en servicio sea considerablemente inferior. A modo de comparación: en 2025 se completaron alrededor de 39 700 proyectos, y en 2024, 30 500.
En cuanto al mercado inmobiliario de Dubái, el ranking de compradores extranjeros muestra que la demanda sigue estando geográficamente diversificada. India y el Reino Unido mantienen posiciones clave, pero también desempeñan un papel destacado los compradores procedentes de Oriente Próximo, el norte de África, América del Norte, Australia y Europa. Esto refuerza el estatus de Dubái como uno de los principales centros internacionales de inversión inmobiliaria.
El mercado inmobiliario residencial del norte de Grecia sigue encareciéndose debido a la elevada demanda por parte de compradores extranjeros, que se interesan principalmente por pisos en Salónica, en Calcídica y en las zonas costeras de Tracia, según se desprende de un estudio de Spitogatos Insights correspondiente al primer trimestre de 2026.
Según los datos del estudio, entre 2022 y 2026 los precios medios de compra de viviendas en Salónica aumentaron un 61 %, hasta alcanzar los 2.300 euros por metro cuadrado. En Macedonia (región de Grecia), el indicador subió un 53,7 %, hasta los 1.992 mil euros por metro cuadrado, mientras que en Tracia lo hizo un 38,3 %, hasta los 1.5 mil euros por metro cuadrado.
El mercado más caro del norte de Grecia sigue siendo Calcídica, donde el precio medio de la vivienda en el primer trimestre de 2026 alcanzó los 2.716 euros por metro cuadrado. El municipio de Salónica se ha acercado mucho a este nivel, con una cifra de 2.667 mil euros por metro cuadrado, mientras que Kavala se ha situado a la cabeza en cuanto a la tasa de crecimiento en los últimos cinco años, con un aumento del 68,1 %, hasta alcanzar los 2.194 mil euros por metro cuadrado.
En el ámbito del alquiler, Salónica también sigue siendo el principal centro de demanda: la renta media ha aumentado un 34,3 % desde 2022, hasta alcanzar los 9,4 euros por metro cuadrado al mes. En el propio municipio de Salónica, el alquiler alcanza los 10,4 euros por metro cuadrado, mientras que en Calcídica es de 12,3 euros por metro cuadrado, lo que se debe a la fuerte influencia del turismo.
Los compradores extranjeros se decantan sobre todo por los alrededores de Salónica, Calcídica, el propio municipio de Salónica, Kavala y Pieria. Entre los diez destinos más demandados por los compradores extranjeros también se encuentran Evros, Serres, los Ródopes y Xantí.
El principal objeto de demanda por parte de los extranjeros son los pisos. Estos lideran tanto el segmento de la compra como el del alquiler. Les siguen, por orden de interés, las viviendas unifamiliares y las casas adosadas.
Según las estimaciones de los analistas, el capital extranjero se está extendiendo gradualmente más allá de las grandes ciudades y se está introduciendo de forma más activa en las zonas costeras y fronterizas de Macedonia Oriental y Tracia.
En los materiales publicados no se facilitan datos sobre la nacionalidad de los compradores extranjeros.
Según informa Relocation, los precios de la vivienda en Alemania subieron una media del 1,4 % en el primer trimestre en comparación con el mismo periodo de 2025, según se indica en el informe de la Oficina de Estadística.
El precio de los pisos en las siete ciudades más grandes del país (Berlín, Hamburgo, Múnich, Colonia, Fráncfort del Meno, Stuttgart y Düsseldorf) subió un 0,3 %, mientras que en otras grandes ciudades lo hizo un 2,9 %. En las zonas rurales densamente pobladas, los precios bajaron un 0,4 %, mientras que en las poco pobladas subieron un 3,6 %.
Las viviendas unifamiliares y bifamiliares en las grandes ciudades subieron un 1,4 % en precio, y en otras ciudades grandes, un 1,2 %. En las zonas rurales poco pobladas, los compradores pagaron, de media, un 0,8 % menos que hace un año.
En general, los precios de los inmuebles residenciales subieron un 0,3 % entre enero y marzo en comparación con los tres meses anteriores.
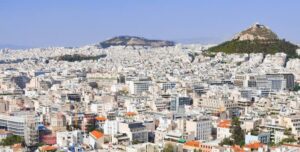
En Grecia hay más de 2,2 millones de viviendas vacías, lo que representa el 34,5 % del parque inmobiliario total del país y es una de las cifras más elevadas de Europa, según un estudio de la Oficina Presupuestaria del Parlamento elaborado a partir de los datos del censo de ELSTAT de 2021.
Los autores del estudio señalan que el problema del mercado inmobiliario griego no solo está relacionado con la falta de construcción, sino también con el bajo nivel de ocupación del parque inmobiliario ya existente. Mientras que el número total de viviendas aumentó un 3,5 % entre 2011 y 2021, el número de viviendas disponibles para alquiler a largo plazo se redujo un 10,4 %, y el de viviendas en venta, un 33,1 %. El número de inmuebles vacíos inactivos, que no se ofrecen ni en alquiler ni en venta, ascendió a 1,81 millones.
La categoría de viviendas vacías incluye no solo inmuebles que podrían venderse o alquilarse, sino también segundas residencias, casas de campo, el parque inmobiliario antiguo, inmuebles situados en zonas rurales y en islas, así como inmuebles retirados del mercado debido a problemas jurídicos, sucesorios o técnicos. Entre las razones por las que las viviendas no vuelven al mercado, el estudio menciona disputas sucesorias, un estatus de propiedad poco claro, complicaciones jurídicas, el elevado coste de las reformas, la baja eficiencia energética y la demanda limitada en determinadas regiones.
Para los inversores, esta estructura del mercado ofrece oportunidades, sobre todo en el segmento del parque inmobiliario antiguo, la rehabilitación y la reforma. Los inmuebles que permanecen inactivos debido a la falta de voluntad de los propietarios para invertir en su modernización pueden salir al mercado con un descuento; sin embargo, su atractivo para la inversión depende del coste total tras la reforma y del precio de mercado potencial en el momento de la venta o del alquiler a largo plazo.
Un factor adicional podría ser el apoyo estatal a la renovación. En Grecia se está preparando un programa de modernización de viviendas por un importe de unos 500 millones de euros, que debería contribuir a reincorporar parte de los inmuebles vacíos al mercado inmobiliario. Según los medios de comunicación griegos, el programa prevé subvenciones para la rehabilitación y la eficiencia energética, y la verificación del derecho a participar se llevará a cabo a través de la plataforma gov.gr.
No obstante, los inversores deben tener en cuenta el riesgo de una revisión de los precios. Según las estimaciones de los autores del estudio, si la proporción de viviendas vacías e inactivas vuelve en unos seis años al nivel de 2001, los precios reales de la vivienda en Grecia podrían descender entre un 15,5 % y un 24,6 %. Esto no implica una caída automática de todo el mercado; sin embargo, los inmuebles sobrevalorados y las ubicaciones con una demanda limitada podrían resultar los más vulnerables.
El mercado inmobiliario griego sigue encareciéndose por el momento, pero el ritmo de crecimiento se está ralentizando. Según datos del Banco de Grecia, en el primer trimestre de 2026 los precios de los pisos aumentaron un 5,7 % en términos interanuales, tras un crecimiento del 8,1 % en 2025 y del 9,1 % en 2024. En Atenas, el crecimiento en el primer trimestre fue del 5,2 %, y en Salónica, del 6,4 %.
Sigue existiendo un riesgo específico al basar la operación exclusivamente en el alquiler a corto plazo y en el programa Golden Visa como único argumento de la transacción. El estudio indica que el impacto del alquiler a corto plazo en el mercado en general puede ser limitado; sin embargo, en las zonas céntricas de Atenas y Salónica, así como en los destinos turísticos populares, este tipo de alquiler intensifica la presión sobre el mercado de la vivienda a largo plazo. Por lo tanto, lo que constituye un activo de calidad no es el inmueble en sí mismo destinado a obtener un permiso de residencia o a Airbnb, sino un inmueble con un historial jurídico claro, un coste estimado de renovación y una demanda estable tras su salida al mercado.
Según informa Experts.new, tras un periodo de relativa calma, los precios de la vivienda en Ucrania han vuelto a subir, tal y como se indica en el informe de junio sobre estabilidad financiera del Banco Nacional de Ucrania.
Según datos del Banco Nacional de Ucrania, el coste de la vivienda ha aumentado en los últimos seis meses. En el mercado primario, los precios anunciados han subido aproximadamente en proporción a la devaluación de la hryvnia, ya que en Ucrania los precios inmobiliarios se indican tradicionalmente en dólares estadounidenses. En el mercado secundario, el aumento fue más rápido: entre 5 y 10 puntos porcentuales por encima de la devaluación.
Otro factor adicional fue el fuerte aumento de los costes de construcción debido al repunte de los precios del combustible. Esto intensificó la presión sobre los precios de las nuevas construcciones y limitó la capacidad de los promotores para mantener los precios en los niveles anteriores.
No obstante, el Banco Nacional de Ucrania señala que los precios de la vivienda siguen siendo históricamente bajos en comparación con los ingresos de los hogares. En el primer trimestre de 2026, la relación entre el precio de la vivienda y los ingresos fue de 8,7 veces en el mercado primario y de 8,6 veces en el secundario.
La situación es diferente en el mercado del alquiler. Debido a los ataques invernales contra la infraestructura energética y a los riesgos asociados a ellos, el aumento de las rentas se ha ralentizado. En Kiev, en el sur y en el centro del país, el coste del alquiler prácticamente no ha variado desde el otoño pasado. El encarecimiento se mantuvo principalmente en las regiones occidentales.
La relación entre el precio de la vivienda de segunda mano y el alquiler en el primer trimestre aumentó ligeramente hasta situarse en 10,4 veces, aunque aún no superó la media a largo plazo.
Para los compradores, esto significa que la vivienda sigue siendo relativamente asequible en términos históricos, pero la incertidumbre, la seguridad y el estado de la infraestructura energética siguen limitando la demanda. Para los inversores, la situación es menos clara: el aumento de los precios de compra, junto con unos alquileres prácticamente estables, reduce el atractivo a corto plazo de la compra de viviendas para su alquiler, especialmente en Kiev y en las regiones centrales.
A medio plazo, la evolución del mercado dependerá del tipo de cambio de la hryvnia, el coste de la construcción, la seguridad, el estado del sector energético y la reactivación de los créditos hipotecarios.
alquiler, Banco Nacional de Ucrania, inmobiliaria, precio, vivienda



