
El aumento de los precios de la vivienda y los alquileres en Europa limita cada vez más el acceso de las personas a una vivienda adecuada y aumenta el riesgo de quedarse sin hogar, según se indica en el informe anual de la Agencia de los Derechos Fundamentales de la UE (FRA) titulado «Fundamental Rights Report: Challenges and Achievements in 2025».
Según datos de la FRA, entre 2015 y 2024 los precios de la vivienda en la UE aumentaron una media del 53 %, mientras que los alquileres subieron casi un 17 %. La Agencia señala que la crisis de la vivienda se está convirtiendo no solo en un problema económico, sino también en una cuestión de derechos humanos, ya que el derecho a una vivienda adecuada es cada vez menos accesible para los grupos vulnerables de la población.
«El aumento de los gastos afecta a muchas personas y familias, ya que cada vez más personas no pueden permitirse una vivienda y corren el riesgo de quedarse sin hogar», declaró la directora de la FRA, Sirpa Rautio.
Según las estimaciones de la Federación Europea de Asociaciones Nacionales que Trabajan con Personas sin Hogar (FEANTSA), a las que se remite la FRA, en 2025 había casi 1,3 millones de personas sin hogar en la UE. La agencia señala como especialmente vulnerables a los jóvenes, los inquilinos del mercado privado, las familias con bajos ingresos, los migrantes, los refugiados y las personas que ya se encuentran al borde de la exclusión social.
La FRA señala que más de dos tercios de los residentes de la UE son propietarios de su vivienda, pero que, entre las personas con ingresos por debajo del umbral de riesgo de pobreza, menos de la mitad son propietarios. Esto agrava la desigualdad: el aumento de los precios de la vivienda aumenta el capital de los propietarios, pero empeora la situación de los inquilinos y de las personas sin acceso a una hipoteca.
El informe abarca los 27 países de la UE, así como tres países candidatos o potencialmente vinculados al proceso de integración europea: Serbia, Albania y Macedonia del Norte.
La crisis de la vivienda se está convirtiendo en uno de los principales retos sociales para Europa. El aumento de los precios de la vivienda ya está afectando no solo al mercado inmobiliario, sino también a la demografía, la movilidad laboral, la estabilidad social y la confianza en las instituciones públicas.
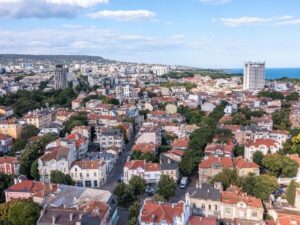
Según informa El Economista Serbio, en el mercado inmobiliario de la vecina Bulgaria se ha producido una inusual paradoja de precios: en Varna y Plovdiv, las viviendas ya construidas se están encareciendo considerablemente, mientras que los precios de las viviendas de nueva construcción han bajado.
Según datos del Instituto Nacional de Estadística de Bulgaria, en el cuarto trimestre de 2025 los precios de la vivienda en el país aumentaron un 12,6 % en comparación con el mismo periodo del año anterior. Sin embargo, en comparación con el tercer trimestre, el crecimiento casi se detuvo y fue de solo un 0,3 %.
El principal desequilibrio se observa entre las viviendas de nueva construcción y el mercado de segunda mano. En el conjunto del país, las viviendas de segunda mano se encarecieron un 15 % en términos interanuales, mientras que las de nueva construcción lo hicieron un 9 %.
En Varna, la diferencia resultó especialmente marcada: el índice general de precios subió un 15,1 %, pero las viviendas de nueva construcción bajaron un 1 %, mientras que las de segunda mano se encarecieron un 23,4 %. En Plovdiv, el aumento general fue del 8,6 %, las viviendas de nueva construcción bajaron un 0,8 % y el mercado de segunda mano subió un 16,8 %.
La razón de este paradoja es la escasez de pisos listos para entrar a vivir. Los compradores que necesitan una vivienda de inmediato recurren con mayor frecuencia al mercado de segunda mano. Ante la oferta limitada, esto dispara los precios de los pisos listos para entrar a vivir. Las viviendas de nueva construcción, por el contrario, se enfrentan a una demanda más cautelosa, a la incertidumbre sobre los plazos de finalización de las obras y a los riesgos asociados a los proyectos.
En otras ciudades se observa una diferencia similar, aunque menos marcada. En Sofía, la vivienda de segunda mano se ha encarecido un 14 %, mientras que las nuevas construcciones lo han hecho un 11,3 %. En Burgas, el parque de segunda mano ha subido un 17,6 %, y las nuevas construcciones, un 7,3 %. En Stara Zagora, la vivienda de segunda mano ha subido un 23,3 %, y las nuevas construcciones, un 10,5 %.
Para los inversores y compradores, esta es una señal importante: el mercado búlgaro no está cayendo, pero se está volviendo más selectivo. Los compradores están dispuestos a pagar más por un piso terminado en una buena ubicación, pero se muestran más cautelosos con los inmuebles en construcción.
Para el mercado, esto supone una transición de un crecimiento frenético a una fase más tranquila.
https://t.me/relocationrs/3023
Según informa Serbian Economist, en Montenegro está creciendo rápidamente el parque inmobiliario, pero no la población. Según datos de la UNECE, en el censo de 2023 se contabilizaron en el país 392 900 viviendas, 78 200 más que en 2011.
En 12 años, el número de pisos y casas ha aumentado aproximadamente un 26 %, mientras que la población no ha variado y asciende a unos 624 000 habitantes.
Como resultado, por cada 1 000 habitantes de Montenegro hay ya 627 pisos y casas. Esto supone aproximadamente un 21 % más que la media de la UE.
El principal problema es que solo el 54 % de las viviendas se utiliza para residencia permanente. Alrededor del 46 % de los inmuebles están vacíos, se utilizan de forma estacional, como viviendas de vacaciones o para alquiler turístico.
En la costa, esto se debe al turismo, a los compradores extranjeros y al alquiler a corto plazo. En el norte del país, la causa es otra: la fuga de población y la despoblación.
Un ejemplo revelador es Žabljak: allí, el número de viviendas ha aumentado más de un 30 %, aunque la población se ha reducido aproximadamente un 18 %.
Para Montenegro, esto se está convirtiendo en un problema estructural. El sector inmobiliario y el turismo generan ingresos rápidos, pero no resuelven la cuestión de la vivienda asequible para los residentes locales. En Budva, Kotor, Tivat y Bar hay, en teoría, mucha vivienda, pero vivir allí de forma permanente es cada vez más caro.
Conclusión principal: Montenegro se enfrenta a la paradoja de la economía turística: cada vez hay más apartamentos y casas, pero la vivienda asequible para los residentes permanentes puede reducirse.
Según informa el centro de análisis Experts Club, Kiev ocupa el puesto 36 entre 37 ciudades europeas en el ranking de precios de la vivienda de Global Property Guide, según los datos de la tabla actualizada «Square Meter Prices in European Cities» correspondiente a abril de 2026, publicada en la página web del estudio.
El precio medio de la vivienda en la capital de Ucrania se estima en 1.970 euros por metro cuadrado. En un año, el indicador ha aumentado un 2,6 %, y en dos años, un 0,9 %.
En la clasificación, Kiev se ha situado como uno de los mercados más asequibles de Europa. Por debajo de la capital ucraniana en la tabla solo se encuentra Chisinau, donde el precio medio de los pisos es de 1.720 euros por metro cuadrado. Al mismo tiempo, Kiev es más barata no solo que las capitales de Europa Occidental, sino también que la mayoría de las ciudades de Europa Central y del Sudeste.
A modo de comparación, en Belgrado el precio medio de los inmuebles nuevos es de 3.333 euros por metro cuadrado, en Podgorica — 2.141 euros, en Bucarest — 2.250 euros, en Sofía — 2 300 euros, en Atenas — 2 500 euros, en Budapest — 3 061 euros, en Zagreb — 3 781 euros
La baja posición de Kiev en la tabla europea refleja el impacto de la guerra en el mercado inmobiliario, los riesgos de inversión, la limitada demanda externa y la cautela de los compradores. A diferencia de muchas capitales europeas, donde los precios se sostienen gracias a las hipotecas, la migración y una demanda de inversión estable, el mercado ucraniano sigue dependiendo de la seguridad, la macroeconomía y la recuperación de la actividad empresarial.
No obstante, la dinámica anual positiva muestra que el mercado de Kiev no se encuentra en una situación de caída profunda. El crecimiento del 2,6 % en un año indica la existencia de demanda interna, especialmente en los segmentos de viviendas terminadas, inmuebles de calidad y ubicaciones con una infraestructura desarrollada.
Kiev sigue siendo el mayor mercado inmobiliario de Ucrania y el principal centro de actividad empresarial del país. A él corresponde una parte significativa de la demanda de viviendas, oficinas, inmuebles comerciales y propiedades en alquiler. Una vez finalizada la fase activa de la guerra, la capital podría convertirse en uno de los centros clave para la reactivación de la actividad inversora.
Por el momento, Kiev sigue siendo una de las grandes ciudades más asequibles de Europa en cuanto al coste de la vivienda en euros. Para los inversores potenciales, esto puede significar un umbral de entrada bajo, pero al mismo tiempo un alto nivel de riesgo país, militar y regulatorio.
El estudio de Global Property Guide está disponible en el enlace: https://www.globalpropertyguide.com/europe/square-meter-prices
Global Property Guide, inmobiliaria, KIEV, precios, vivienda
El precio del alquiler de la vivienda en España en mayo de 2026 ha batido un récord histórico y ha alcanzado una media de 15,1 euros por metro cuadrado al mes, según datos de Idealista.
En un mes, el alquiler subió un 0,6 %, y en términos interanuales, un 4 %. El anterior máximo se registró a principios de 2026, cuando la tarifa media se mantuvo en torno a los 15 euros por metro cuadrado. De este modo, el mercado español del alquiler sigue creciendo, a pesar de los intentos de las autoridades por frenar la presión sobre la vivienda.
El aumento de los precios está relacionado con un exceso persistente de la demanda sobre la oferta, especialmente en las grandes ciudades, las regiones turísticas y las zonas con una alta concentración de puestos de trabajo. El mercado también se ve afectado por la escasez de viviendas de alquiler asequibles, la conversión de parte de los pisos en alquileres de corta duración, el aumento de la demanda de migrantes y estudiantes, así como la cautela de los propietarios tras el endurecimiento de la regulación.
En abril de 2026, el precio medio del alquiler en España era de 15 euros por m², un 5,2 % más que en abril de 2025. En mayo, la cifra subió a 15,1 euros por m², aunque la tasa de crecimiento interanual se ralentizó hasta el 4 %.
Los mercados más caros siguen siendo los grandes centros económicos y turísticos. En Madrid, en abril, el precio medio del alquiler alcanzó los 23,3 euros por metro cuadrado al mes, un 8,6 % más que el año anterior. Se trata de uno de los niveles más altos entre los principales mercados del país.
A nivel provincial, en la primavera de 2026 los alquileres subieron en casi toda España. Los precios subieron en 49 de las 50 provincias, siendo la única excepción Barcelona, donde se registró un descenso del 8,5 %. Los mayores aumentos se registraron en Lérida, Toledo, Guadalajara y Segovia.
Las elevadas rentas intensifican la presión social y política en torno al mercado inmobiliario. En los últimos años, las autoridades españolas han debatido la restricción de los alquileres a corto plazo, la ampliación de la vivienda asequible, la regulación de las rentas en zonas tensionadas y los incentivos para los propietarios dispuestos a alquilar sus viviendas a precios moderados.
Para los compradores e inversores extranjeros, el aumento de los alquileres significa que se mantiene el interés por el inmueble español como activo de renta, pero al mismo tiempo aumenta los riesgos regulatorios. En las regiones con déficit de vivienda, las autoridades pueden endurecer las normas para los apartamentos turísticos e introducir restricciones adicionales para los alquileres a corto plazo.
España sigue siendo uno de los mayores mercados inmobiliarios del sur de Europa. La demanda de alquiler se ve respaldada por las grandes ciudades, la migración internacional, el turismo, el sector estudiantil y el mercado del teletrabajo. La situación más tensa se mantiene en Madrid, Barcelona, las Islas Baleares, las Islas Canarias, Málaga, Valencia y otras ciudades populares y regiones costeras.
Según datos del Instituto Nacional de Estadística de Portugal (INE), en 2025 los compradores extranjeros adquirieron en Portugal 41 086 casas y apartamentos, lo que supone un aumento del 6,6 % con respecto al año anterior.
El grupo más numeroso de compradores extranjeros lo formaron los ciudadanos de Brasil. En 2025 compraron 9.808 inmuebles, un 27,5 % más que en 2024. En segundo lugar se situaron los ciudadanos de Angola, con 4.145 compras, lo que supone un aumento del 2,2 %. El tercer puesto lo ocuparon los franceses, que adquirieron 3.765 inmuebles, un 6,2 % menos que el año anterior.
Según datos del INE, los compradores extranjeros con residencia fiscal en Portugal realizaron 34 834 transacciones, un 11,4 % más que en 2024. Al mismo tiempo, las compras de los no residentes disminuyeron: los extranjeros sin residencia fiscal en Portugal adquirieron 8.471 unidades, un 13,3 % menos que el año anterior. Este fue el tercer año consecutivo de descenso de la actividad de los no residentes.
Esta diferencia pone de manifiesto un cambio en la estructura de la demanda extranjera. El mercado inmobiliario portugués se apoya cada vez menos en los inversores extranjeros clásicos y más en los extranjeros que ya residen en el país. Estos pueden ser trabajadores migrantes, personas que se han trasladado por motivos laborales, familias con permiso de residencia de larga duración y representantes de las diásporas, sobre todo la brasileña y la angoleña.
Los extranjeros, como antes, compran inmuebles más caros que los residentes locales. Según datos del INE, el valor medio de los inmuebles adquiridos por compradores con residencia fiscal en Portugal fue de 234 120 euros. Los compradores de países de la UE pagaron una media de 335 640 euros, mientras que los compradores de países fuera de la UE pagaron 470 277 euros por propiedad. Los británicos y los estadounidenses compraron inmuebles especialmente caros: el precio medio de las transacciones fue de 512 585 euros y 479 403 euros, respectivamente.
Geográficamente, la demanda de los no residentes sigue concentrándose en las regiones más atractivas. En 2025, el Algarve concentró el 29,7 % de las transacciones de no residentes, la región Norte el 20 %, la región Centro el 14,9 % y el Gran Lisboa el 12,5 %. En cuanto al valor de las transacciones, el dominio del Algarve es aún más notable: la región representó el 42,4 % del volumen total de inversiones de no residentes en vivienda.
El INE también destacó el fuerte crecimiento de los compradores procedentes de Ucrania, Cabo Verde y Venezuela: el número de transacciones de ciudadanos de estos países aumentó en más de un 25 % en 2025. Sin embargo, el número exacto de inmuebles adquiridos por ucranianos no se revela en la breve publicación del INE ni en las noticias de los medios de comunicación portugueses.
Para los ucranianos, Portugal sigue siendo un destino atractivo gracias a la seguridad, el acceso a la UE, el mercado laboral, los vínculos con la diáspora y la posibilidad de residencia a largo plazo. Al mismo tiempo, tras la supresión de la propiedad inmobiliaria como requisito para la Golden Visa, la demanda de inversión está menos vinculada a la obtención del permiso de residencia y depende más de la reubicación real, el nivel de ingresos y los planes de residencia a largo plazo.
De este modo, el mercado inmobiliario portugués mantiene una elevada demanda extranjera, pero su estructura está cambiando. Los brasileños han consolidado su liderazgo gracias a la proximidad lingüística y migratoria, los angoleños siguen siendo un grupo importante de compradores, y los franceses, británicos y estadounidenses continúan desempeñando un papel importante en los segmentos más caros. Los ucranianos aún no figuran entre los mayores compradores, pero muestran una de las tasas de crecimiento más notables.



