
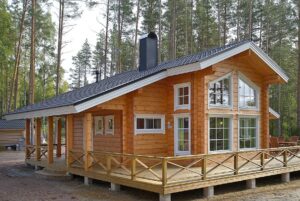
La empresa finlandesa Happy Nordic Living Oy tiene previsto llevar a cabo dos proyectos en la región de Kiev: construir una fábrica de estructuras prefabricadas de madera y crear un complejo residencial piloto para los habitantes de la región que se han visto afectados por los ataques rusos y para las personas desplazadas internamente (PDI), según informó el miércoles la página web de la Administración Militar Regional de Kiev.
La vicepresidenta de la Administración Estatal Regional de Kiev, Natalia Gavatuk, se reunió con el presidente de Happy Nordic Living Oy, Timo Mikkonen, y su equipo, durante la cual las partes debatieron las perspectivas de ejecución del proyecto de inversión y los próximos pasos para su puesta en marcha.
Según el comunicado, la fábrica podrá crear, aproximadamente, unos 400 puestos de trabajo: «En estos momentos se están barajando emplazamientos en los parques industriales de la región para ubicar la producción. Este formato permitirá preparar más rápidamente la infraestructura necesaria y comenzar a ejecutar el proyecto».
Al mismo tiempo, la empresa está estudiando la posibilidad de crear en la región de Kiev un complejo residencial piloto para los habitantes de la región que se han visto afectados por los ataques rusos y para los desplazados internos.
Durante la reunión, las partes acordaron los mecanismos para una futura cooperación tripartita entre la Administración Estatal Regional de Kiev, Happy Nordic Living Oy y el socio consultor UVT GROUP con el fin de elaborar la hoja de ruta del proyecto.
construcción, Finlandia, inversión, región de Kiev, vivienda
La escasez de mano de obra, el elevado coste de la construcción y la lentitud en la implantación de reformas y de los trámites de concesión de licencias son los principales retos a los que se enfrentan los promotores inmobiliarios y los arquitectos en Ucrania durante la guerra, según informaron representantes del sector de la construcción durante la mesa redonda «Construir el futuro: la promoción inmobiliaria en tiempos de guerra».
«Hay una escasez muy grave de trabajadores de la construcción. Todos hemos notado este problema esta primavera. Yo, como propietario de la empresa, estoy buscando gente para terminar de construir los proyectos», declaró el fundador y director general de A Development, Oleksii Baranov, en la mesa redonda celebrada en la agencia «Interfax-Ucrania».
Además de las especialidades puramente relacionadas con la construcción, en el mercado también se observa una escasez de arquitectos, según explicó Yulia Polyukhovich, arquitecta jefe del proyecto de A Development.
«Durante la guerra hay muchos otros retos. Por ejemplo, hay una gran escasez de personal: ahora mismo hay muy pocos arquitectos. Se trata de un reto muy grave, ya que, si antes trabajaban en un proyecto tres o cuatro arquitectos, ahora puede que solo haya uno», explicó.
Además, los arquitectos deben adaptar rápidamente los proyectos teniendo en cuenta los cambios en las normas y estándares de construcción, especialmente en materia de seguridad, señaló la experta.
Como señaló el director general de CREDO Development, Vitali Borul, la construcción de refugios subterráneos con salidas de evacuación supone un gasto considerable para el promotor inmobiliario, por lo que el Estado debe compensar el coste de su construcción.
«Queda genial, es seguro, pero muy caro. Creo que el Estado debe compensar el coste del refugio subterráneo. El Estado es responsable de la seguridad de las personas, por lo que de alguna manera tenemos que llegar a un acuerdo con él, y debe compensarlo», opinó el experto.
Los promotores también han notado un aumento significativo en el coste de la construcción. Además, el mercado reacciona ante cada ataque enemigo contra la ciudad: tras los «bombardeos», las ventas de viviendas caen. El seguro de riesgos en la construcción también resulta muy caro, señaló Baranov.
«Antes de la guerra, el cálculo era sencillo: el coste de los materiales (hormigón o ladrillo) equivalía al coste de la mano de obra. Hoy en día, el coste de la mano de obra supera al de los materiales entre dos y tres veces», informó el fundador de A Development.
Según Baranov, los trámites pendientes para la aprobación por parte del Gobierno y los ministerios de actos normativos de rango inferior, en particular en el ámbito de la protección del patrimonio cultural, también suponen importantes obstáculos. Al mismo tiempo, las autoridades locales de Kiev llevan ya un año y medio sin examinar las solicitudes de adjudicación de parcelas.
«Por ejemplo, se introdujeron modificaciones en la ley sobre el patrimonio cultural, pero el Ministerio de Cultura aún no ha aprobado los documentos normativos. En mayo de 2022 entraron en vigor las modificaciones, según las cuales es imposible realizar ninguna actuación en el área histórica central sin zonas y regímenes específicos. Y el procedimiento no se aprobó hasta mayo de este año, es decir, han pasado cuatro años. En cambio, por ejemplo, todavía no existe un procedimiento relativo a los territorios de los monumentos», señaló.
Baranov subrayó que la construcción en el centro histórico de Kiev debe ser reflexiva y transparente, pero al mismo tiempo estar controlada por el ayuntamiento.
«Kiev debe ser un ejemplo. La construcción es muy cara, y un edificio ya construido no se puede borrar con una goma de borrar. Es necesario adoptar un enfoque que garantice que todo se haga de forma transparente y rápida, pero construyendo al mismo tiempo algo que siga siendo relevante dentro de unos años», afirmó el experto.
construcción, PERSONAL, promoción inmobiliaria, UCRANIA, vivienda
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo y ha identificado una serie de tendencias del mercado inmobiliario europeo en 2026.
El volumen de inversión en el sector inmobiliario europeo en el segundo trimestre de 2026 alcanzó los 54 000 millones de euros, lo que supone un aumento del 7,7 % en términos interanuales, según datos de Savills.
A pesar del aumento general del volumen de transacciones, Savills califica la recuperación del mercado europeo como desigual. El aumento de los riesgos macroeconómicos y geopolíticos ha obligado a los inversores a elevar sus exigencias en cuanto a la calidad de los inmuebles.
En la actualidad, el capital se dirige principalmente hacia inmuebles que garantizan un flujo de caja estable, tienen un valor de mercado transparente y se encuentran en segmentos con una demanda estructural a largo plazo.
Uno de los principales beneficiarios de la nueva estrategia de inversión ha sido el denominado «living real estate».
En el primer semestre de 2026, las viviendas de alquiler en edificios de pisos, las residencias de estudiantes especializadas, las residencias para personas mayores y las viviendas para la tercera edad ya representaban el 29 % del total de las inversiones inmobiliarias en Europa.
De este modo, casi uno de cada tres euros de capital institucional destinado al sector inmobiliario europeo se invirtió en activos directamente relacionados con la vivienda.
El creciente interés por este sector está relacionado con la escasez de oferta de vivienda en muchas grandes ciudades europeas, el aumento de los alquileres, los cambios demográficos y la estabilidad relativamente alta de los ingresos en comparación con algunos tipos tradicionales de inmuebles comerciales.
Al mismo tiempo, está cambiando la actitud de los inversores hacia las oficinas. Los edificios de oficinas modernos y de calidad situados en los distritos centrales de negocios siguen teniendo demanda, mientras que los inmuebles obsoletos y mal ubicados resultan mucho más difíciles de vender o financiar.
Según la evaluación de Savills, el mercado se divide, en la práctica, en dos tipos de activos. En el primer caso, los inversores están dispuestos a competir por inmuebles de calidad con inquilinos fiables y unos ingresos previsibles. En el segundo, los inmuebles con una ubicación poco favorable, elevados costes futuros o una demanda incierta pueden permanecer fuera del interés inversor durante mucho tiempo.
Savills señala que Europa sigue siendo, como antes, un destino importante para el capital global; sin embargo, los requisitos para las inversiones se han vuelto considerablemente más estrictos.
Los mercados con mayores posibilidades de atraer fondos son aquellos en los que ya se ha producido una corrección significativa de los precios y se ha establecido un punto de entrada más claro para el inversor. Una ventaja adicional es la oferta limitada de nuevos inmuebles y la demanda estable por parte de los arrendatarios.
«La recuperación se produce por etapas y viene determinada por la confianza de los inversores en operaciones concretas, y no por un deseo general de asumir riesgos», señalan los analistas de Savills.
De este modo, el mercado inmobiliario europeo está saliendo gradualmente de un periodo de fuertes subidas de los tipos de interés y de revalorización de los activos; sin embargo, el nuevo ciclo de inversión difiere considerablemente del anterior. El capital se dirige cada vez más, no solo hacia el sector inmobiliario como clase de activos, sino hacia segmentos concretos con una demanda a largo plazo más clara.
Fuente original: Savills, Global Capital Markets Research Q2 2026 — Europe.
Los precios de los inmuebles residenciales en la República Checa subieron un 10,06 % en términos interanuales durante el primer trimestre de 2026; teniendo en cuenta la inflación, el crecimiento real fue del 8,33 %, lo que supone la cifra más alta desde el boom inmobiliario de 2021, según datos de la Oficina Checa de Estadística analizados por Global Property Guide.
Según datos de la mayor agencia inmobiliaria internacional de Ucrania, la empresa Homium, el valor nominal de los inmuebles residenciales en la República Checa se ha multiplicado por más de 2,5 en 11 años y actualmente supera en un 18 % el máximo cíclico anterior, registrado en el tercer trimestre de 2022.
Al mismo tiempo, la dinámica de los mercados primario y secundario prácticamente se ha igualado. Las viviendas nuevas se han encarecido un 10,01 % en un año, mientras que el parque inmobiliario existente lo ha hecho un 10,07 %.
Según señala la empresa Homium, que opera, entre otros, en el sector inmobiliario checo, el aumento de los precios se debe a una combinación de la oferta limitada de viviendas nuevas y la recuperación de la demanda hipotecaria. La empresa también constata un interés especialmente elevado por Praga y Brno, donde el déficit de oferta es más acusado.
«El mercado checo resulta interesante en estos momentos porque, tras la corrección de los años 2022-2023, ha vuelto a crecer con bastante rapidez. Al mismo tiempo, los compradores se están volviendo más sensibles al precio, por lo que la demanda se está desplazando gradualmente hacia los pisos pequeños en Praga, las zonas periféricas y la vivienda de segunda mano. Para el comprador inversor, cada vez cobra mayor importancia no solo el potencial de revalorización del inmueble, sino también su liquidez en el mercado del alquiler», comentaron desde Homium.
Según datos de la empresa Homium, en mayo y junio de 2026, los estudios y los pisos de tipo 1+kk en el centro de Praga se ofrecían por aproximadamente 248 000-414 000 euros, en la periferia de la capital, por 186 000-269 000 euros, y en Brno, por 145 000-207 000 euros. En el caso de los pisos de tipo 2+kk, el rango oscilaba, respectivamente, entre 331 000-580 000 euros, 248 000-373 000 euros y 207 000-331 000 euros.
Praga sigue siendo el mercado más caro del país. Según los datos facilitados por Global Property Guide, el precio medio de un piso en la capital en 2025 rondaba los 5,44 mil euros por m², lo que superaba en aproximadamente un 82 % la media de la República Checa, que se situaba en unos 3 mil euros por m². En el mercado de viviendas de nueva construcción de Praga, el precio medio de oferta alcanzaba unos 7.310 euros por metro cuadrado, y en el barrio más caro, Praha 1, unos 10.850 euros por metro cuadrado.
El parque inmobiliario antiguo sigue siendo más asequible. El precio medio de los pisos en edificios prefabricados se estima en aproximadamente 2.940 euros por metro cuadrado, mientras que las viviendas nuevas de los promotores inmobiliarios cuestan, de media, casi el doble: unos 5.800 euros por metro cuadrado.
El rápido aumento de los precios ya se ha convertido en un factor de la política monetaria del país. El 18 de junio de 2026, el Banco Nacional Checo elevó el tipo de interés de referencia de las operaciones de recompra a dos semanas en 0,25 puntos porcentuales, hasta el 3,75 %. El regulador señala la persistencia de las presiones inflacionistas, entre otras cosas, por parte de los precios de la vivienda y los servicios.
Además, en junio, el Banco Nacional Checo decidió aumentar, a partir de julio de 2027, el colchón de capital anticíclico para los bancos del 1,25 % al 1,5 %, justificando la decisión por el activo crédito, el aumento de la deuda de los hogares y las empresas, y la continua subida de los precios de la vivienda.
La rentabilidad bruta media de los alquileres a largo plazo en la República Checa en el segundo trimestre de 2026 se situó en el 3,39 % anual. En el distrito más caro, Praga 1, la rentabilidad de los pisos individuales oscilaba aproximadamente entre el 2,3 % y el 3,3 %, mientras que en los barrios más asequibles de Praga podía acercarse al 4 %.
En Homium consideran que, a medio plazo, los principales factores del mercado seguirán siendo el ritmo limitado de la construcción, el coste de la financiación hipotecaria y la demanda persistente de vivienda en las ciudades más grandes. No obstante, tras el fuerte crecimiento de los últimos trimestres, los inversores deberían evaluar con mayor atención la rentabilidad de cada inmueble concreto, ya que el precio de compra en Praga está aumentando más rápido que la rentabilidad potencial por alquiler.
Homium lleva más de 10 años operando en el mercado inmobiliario internacional y ofrece propiedades en la República Checa, España, Turquía, Grecia, Montenegro, Bulgaria, Croacia, Polonia y otros países. En la República Checa, la mayor parte de las propiedades que ofrece la empresa se concentran en Praga y Karlovy Vary.
La fuente original de las estadísticas de precios es la Oficina Checa de Estadística; el análisis de mercado ha sido publicado por Global Property Guide y actualizado en agosto de 2026.
Fuente:
Global Property Guide – https://www.globalpropertyguide.com/europe/czech-republic/price-history
Homium – https://homium.ua/czech-republic/
Homium, inmobiliaria, inversión, República Checa, vivienda, Прага
Según informa Experts.news, los inmuebles residenciales y el alquiler institucional se convirtieron en uno de los segmentos del mercado de inversión de Europa Central y Oriental que más rápido creció durante el primer semestre de 2026.
El segmento residencial/vivienda representó el 19 % de las inversiones en inmuebles comerciales de la CEE-6, frente a solo el 7 % del año anterior, según datos de Colliers.
De este modo, su cuota se ha triplicado en menos de un año y se ha acercado a las cifras de los segmentos inmobiliarios tradicionalmente más importantes: oficinas y locales comerciales.
Uno de los ejemplos más reveladores fue Polonia, donde en el primer semestre se cerró la mayor operación de la historia del mercado local de viviendas de alquiler institucional (PRS).
Vantage Development adquirió 18 proyectos terminados de Resi4Rent por 575 millones de euros. La cartera incluye 5 322 apartamentos en Varsovia, Cracovia, Breslavia, Gdansk, Łódź y Poznań.
Esta operación pone de manifiesto el creciente interés de los grandes inversores por los inmuebles residenciales destinados no a la venta posterior de apartamentos individuales, sino al alquiler profesional a largo plazo de carteras completas.
Este formato está muy extendido en Europa Occidental; sin embargo, en los países de Europa Central y Oriental, el mercado institucional del alquiler es considerablemente más joven y tiene mayor margen de crecimiento.
El interés por este segmento se ve impulsado por la urbanización, el elevado coste de adquisición de viviendas, la movilidad de la mano de obra y el aumento de la demanda de viviendas de alquiler gestionadas profesionalmente en las principales ciudades de la región.
Según datos de Colliers, con un volumen total de inversión en los seis países de Europa Central y Oriental (CEE-6) de 5.8 mil millones de euros, el mercado se está diversificando progresivamente, y el sector residencial ya figura entre las cuatro principales áreas de inversión de capital.
La crisis de la vivienda en España sigue agravándose debido al déficit de nueva construcción que se arrastra desde hace años, al aumento del número de hogares y al incremento récord de la población, en gran parte debido a la inmigración. El déficit estructural de vivienda en el país se estima en aproximadamente entre 700 000 y 750 000 viviendas, según datos del centro de análisis Funcas.
La situación actual no debe compararse con la burbuja inmobiliaria de la década de 2000. En aquel entonces se construían muchas más viviendas en España y el crecimiento del mercado se veía impulsado por el crédito. Ahora el problema es el contrario: la oferta va sistemáticamente por detrás de la demanda.
En los últimos años, en España se han terminado de construir anualmente unas 100 000 viviendas nuevas, mientras que se han creado alrededor de 230 000 nuevos hogares. La brecha acumulada desde 2020 se ha acercado a las 700 000 viviendas.
Como consecuencia, están aumentando tanto el precio de compra de la vivienda como los precios de los alquileres. El problema se hace especialmente patente en Madrid, Barcelona, las Islas Baleares, Valencia y las zonas costeras más populares. Al mismo tiempo, el déficit se está extendiendo gradualmente desde las grandes ciudades hacia sus alrededores y las ciudades de tamaño medio. Funcas señala que, en los últimos años, los alquileres han crecido más rápido que los salarios, y que los jóvenes inquilinos destinan, de media, alrededor del 35 % de su presupuesto a la vivienda y los servicios comunitarios.
Los expertos consideran que algunas de las medidas adoptadas por las autoridades solo pueden limitar los precios de forma temporal, pero no eliminar la causa principal de la crisis. El control de las rentas puede reducir el coste de la vivienda para algunos de los actuales inquilinos, pero, al mismo tiempo, disminuir el número de pisos que los propietarios están dispuestos a sacar al mercado. Las ayudas a los compradores, en un contexto de oferta limitada, también pueden provocar un aumento adicional de los precios.
Entre las soluciones a largo plazo, Funcas destaca el aumento de la oferta de solares, la agilización de la concesión de licencias de obra, el refuerzo de la seguridad jurídica para promotores y propietarios, así como la ampliación del parque de viviendas de alquiler asequibles. La proporción de viviendas sociales de alquiler en España representa solo alrededor del 2-3 % del parque inmobiliario, lo que está muy por debajo de la media de la UE.
El rápido crecimiento de la población española supone un factor adicional de presión sobre el mercado. A 1 de julio de 2026, el país contaba con una población récord de 49,80 millones de personas, lo que supone 444 200 más que el año anterior. Al mismo tiempo, el Instituto Nacional de Estadística de España (INE) señala expresamente que el aumento de la población se debe a las personas nacidas en el extranjero, mientras que el número de residentes nacidos en España está disminuyendo.
El número de residentes en España nacidos en el extranjero alcanzó a mediados de año los 10,29 millones de personas, lo que supone más de una quinta parte de la población del país. El número de residentes con nacionalidad extranjera ascendió a 7,44 millones, tras aumentar en 87 200 personas solo durante el segundo trimestre.
Según el último desglose completo del INE, las comunidades de extranjeros más numerosas son las de ciudadanos de Marruecos —unos 969 000—,
Colombia —677 mil—, Rumanía —609 mil—, Venezuela —378 mil—, Italia —346 mil— y el Reino Unido —266 mil—. También son significativas las comunidades de origen peruano, chino, ucraniano y de países de América Latina.
La afluencia continúa en 2026. Solo en el segundo trimestre llegaron a España unos 34 000 ciudadanos colombianos, 23 300 venezolanos y 21 100 marroquíes. En el primer trimestre, uno de los grupos más numerosos de recién llegados fue el de los ucranianos: unas 25 700 personas.
Las estadísticas específicas del Ministerio de Migración de España muestran que, a finales de junio de 2026, 353 000 ciudadanos de Ucrania ya disponían de permisos de residencia vigentes, principalmente gracias al mecanismo de protección temporal.
El crecimiento de la población extranjera no puede considerarse la única causa de la crisis de la vivienda; los expertos la atribuyen, ante todo, a una década de construcción insuficiente. Sin embargo, la inmigración aumenta considerablemente el número de hogares y la demanda de alquileres, especialmente en las grandes ciudades y en las regiones costeras económicamente activas. Si se construyen alrededor de 100 000 viviendas al año, el incremento adicional de la población de cientos de miles de personas se convierte en un factor notable del posterior aumento del precio de la vivienda.
Así pues, la crisis de la vivienda en España viene determinada por varios factores a la vez: el déficit crónico de construcción, el aumento del número de hogares, la oferta limitada de alquileres asequibles, la migración interna hacia las grandes ciudades, los compradores extranjeros y el sector turístico. El rápido aumento de la población debido a la inmigración agrava el déficit ya existente, pero no es su causa principal.



