
Según informa Experts.news, los inmuebles residenciales y el alquiler institucional se convirtieron en uno de los segmentos del mercado de inversión de Europa Central y Oriental que más rápido creció durante el primer semestre de 2026.
El segmento residencial/vivienda representó el 19 % de las inversiones en inmuebles comerciales de la CEE-6, frente a solo el 7 % del año anterior, según datos de Colliers.
De este modo, su cuota se ha triplicado en menos de un año y se ha acercado a las cifras de los segmentos inmobiliarios tradicionalmente más importantes: oficinas y locales comerciales.
Uno de los ejemplos más reveladores fue Polonia, donde en el primer semestre se cerró la mayor operación de la historia del mercado local de viviendas de alquiler institucional (PRS).
Vantage Development adquirió 18 proyectos terminados de Resi4Rent por 575 millones de euros. La cartera incluye 5 322 apartamentos en Varsovia, Cracovia, Breslavia, Gdansk, Łódź y Poznań.
Esta operación pone de manifiesto el creciente interés de los grandes inversores por los inmuebles residenciales destinados no a la venta posterior de apartamentos individuales, sino al alquiler profesional a largo plazo de carteras completas.
Este formato está muy extendido en Europa Occidental; sin embargo, en los países de Europa Central y Oriental, el mercado institucional del alquiler es considerablemente más joven y tiene mayor margen de crecimiento.
El interés por este segmento se ve impulsado por la urbanización, el elevado coste de adquisición de viviendas, la movilidad de la mano de obra y el aumento de la demanda de viviendas de alquiler gestionadas profesionalmente en las principales ciudades de la región.
Según datos de Colliers, con un volumen total de inversión en los seis países de Europa Central y Oriental (CEE-6) de 5.8 mil millones de euros, el mercado se está diversificando progresivamente, y el sector residencial ya figura entre las cuatro principales áreas de inversión de capital.
La crisis de la vivienda en España sigue agravándose debido al déficit de nueva construcción que se arrastra desde hace años, al aumento del número de hogares y al incremento récord de la población, en gran parte debido a la inmigración. El déficit estructural de vivienda en el país se estima en aproximadamente entre 700 000 y 750 000 viviendas, según datos del centro de análisis Funcas.
La situación actual no debe compararse con la burbuja inmobiliaria de la década de 2000. En aquel entonces se construían muchas más viviendas en España y el crecimiento del mercado se veía impulsado por el crédito. Ahora el problema es el contrario: la oferta va sistemáticamente por detrás de la demanda.
En los últimos años, en España se han terminado de construir anualmente unas 100 000 viviendas nuevas, mientras que se han creado alrededor de 230 000 nuevos hogares. La brecha acumulada desde 2020 se ha acercado a las 700 000 viviendas.
Como consecuencia, están aumentando tanto el precio de compra de la vivienda como los precios de los alquileres. El problema se hace especialmente patente en Madrid, Barcelona, las Islas Baleares, Valencia y las zonas costeras más populares. Al mismo tiempo, el déficit se está extendiendo gradualmente desde las grandes ciudades hacia sus alrededores y las ciudades de tamaño medio. Funcas señala que, en los últimos años, los alquileres han crecido más rápido que los salarios, y que los jóvenes inquilinos destinan, de media, alrededor del 35 % de su presupuesto a la vivienda y los servicios comunitarios.
Los expertos consideran que algunas de las medidas adoptadas por las autoridades solo pueden limitar los precios de forma temporal, pero no eliminar la causa principal de la crisis. El control de las rentas puede reducir el coste de la vivienda para algunos de los actuales inquilinos, pero, al mismo tiempo, disminuir el número de pisos que los propietarios están dispuestos a sacar al mercado. Las ayudas a los compradores, en un contexto de oferta limitada, también pueden provocar un aumento adicional de los precios.
Entre las soluciones a largo plazo, Funcas destaca el aumento de la oferta de solares, la agilización de la concesión de licencias de obra, el refuerzo de la seguridad jurídica para promotores y propietarios, así como la ampliación del parque de viviendas de alquiler asequibles. La proporción de viviendas sociales de alquiler en España representa solo alrededor del 2-3 % del parque inmobiliario, lo que está muy por debajo de la media de la UE.
El rápido crecimiento de la población española supone un factor adicional de presión sobre el mercado. A 1 de julio de 2026, el país contaba con una población récord de 49,80 millones de personas, lo que supone 444 200 más que el año anterior. Al mismo tiempo, el Instituto Nacional de Estadística de España (INE) señala expresamente que el aumento de la población se debe a las personas nacidas en el extranjero, mientras que el número de residentes nacidos en España está disminuyendo.
El número de residentes en España nacidos en el extranjero alcanzó a mediados de año los 10,29 millones de personas, lo que supone más de una quinta parte de la población del país. El número de residentes con nacionalidad extranjera ascendió a 7,44 millones, tras aumentar en 87 200 personas solo durante el segundo trimestre.
Según el último desglose completo del INE, las comunidades de extranjeros más numerosas son las de ciudadanos de Marruecos —unos 969 000—,
Colombia —677 mil—, Rumanía —609 mil—, Venezuela —378 mil—, Italia —346 mil— y el Reino Unido —266 mil—. También son significativas las comunidades de origen peruano, chino, ucraniano y de países de América Latina.
La afluencia continúa en 2026. Solo en el segundo trimestre llegaron a España unos 34 000 ciudadanos colombianos, 23 300 venezolanos y 21 100 marroquíes. En el primer trimestre, uno de los grupos más numerosos de recién llegados fue el de los ucranianos: unas 25 700 personas.
Las estadísticas específicas del Ministerio de Migración de España muestran que, a finales de junio de 2026, 353 000 ciudadanos de Ucrania ya disponían de permisos de residencia vigentes, principalmente gracias al mecanismo de protección temporal.
El crecimiento de la población extranjera no puede considerarse la única causa de la crisis de la vivienda; los expertos la atribuyen, ante todo, a una década de construcción insuficiente. Sin embargo, la inmigración aumenta considerablemente el número de hogares y la demanda de alquileres, especialmente en las grandes ciudades y en las regiones costeras económicamente activas. Si se construyen alrededor de 100 000 viviendas al año, el incremento adicional de la población de cientos de miles de personas se convierte en un factor notable del posterior aumento del precio de la vivienda.
Así pues, la crisis de la vivienda en España viene determinada por varios factores a la vez: el déficit crónico de construcción, el aumento del número de hogares, la oferta limitada de alquileres asequibles, la migración interna hacia las grandes ciudades, los compradores extranjeros y el sector turístico. El rápido aumento de la población debido a la inmigración agrava el déficit ya existente, pero no es su causa principal.
Grecia ocupa el primer puesto entre los países europeos en cuanto al aumento estacional del precio de los alquileres a corto plazo: en verano, el precio medio del alojamiento es un 54,9 % más alto que en el resto de meses del año, según datos de la plataforma analítica AirDNA.
El estudio de AirDNA se publicó el 21 de mayo de 2026 y se actualizó el 29 de mayo. Los analistas compararon la tarifa media diaria de los alquileres a corto plazo —Average Daily Rate (ADR)— entre junio y agosto con la de los otros nueve meses del año.
En Grecia, la tarifa media fuera de la temporada de verano es de 112,64 euros por noche, mientras que entre junio y agosto asciende a 174,46 euros. Así, el recargo estacional alcanza el 54,9 %, lo que supone la cifra más alta entre los países europeos analizados.
En segundo lugar se sitúa Croacia, donde los precios en verano son un 37,6 % más altos: 154,28 euros frente a los 112,09 euros del resto del año. El tercer puesto lo ocupa Portugal, con un aumento estacional del 36,5 %, hasta los 160,06 euros frente a los 117,27 euros.
La estacionalidad se manifiesta con especial intensidad en las populares islas griegas. En Mykonos, el precio medio de un alquiler a corto plazo aumenta aproximadamente de 458 euros fuera de temporada alta a 758 euros por noche en verano, lo que supone un incremento del 65,6 %.
No obstante, en algunos destinos turísticos europeos concretos se observan fluctuaciones aún más pronunciadas. Por ejemplo, Portimão, en Portugal, registra un aumento estacional de alrededor del 71,6 %, aunque en la clasificación general de países es Grecia la que ocupa el primer puesto.
El fuerte aumento de los precios va acompañado de una demanda sostenida. Según las estimaciones de AirDNA, antes del inicio de la temporada, el número de noches reservadas en Grecia para los meses de junio a agosto de 2026 era aproximadamente un 9,3 % superior al del año anterior. En julio, el aumento de las reservas anticipadas fue del 13,5 %, y en agosto, del 11,4 %.
Las estadísticas reales del verano confirman el elevado nivel de precios. En junio, el precio medio de los alquileres a corto plazo en Grecia alcanzó los 178,8 euros por noche, lo que supone un aumento del 12,2 % en términos interanuales, mientras que la media europea se situó en 150,05 euros y creció un 7,5 %. El número de alojamientos disponibles en Grecia se redujo, por su parte, un 2,5 %, hasta situarse en aproximadamente 156 000
. En julio, el precio medio ya había subido hasta los 200,35 euros por noche, lo que supone un 12,8 % más que en julio de 2025. La tarifa media europea se situó en 159,20 euros y creció un 8,2 % en un año. Los ingresos por noche disponible en Grecia aumentaron un 14,3 %, hasta alcanzar los 142,8 euros.
Si se analiza un periodo más prolongado, el crecimiento es aún más notable. Según datos de AirDNA, el precio medio de los alquileres a corto plazo en Grecia ha aumentado aproximadamente un 100 % en los últimos diez años, partiendo de unos 100 euros en 2016. En los últimos cinco años, el crecimiento ha sido de alrededor del 38 %.
No obstante, la afirmación de que Grecia «ha superado a toda Europa en cuanto al ritmo de crecimiento de los precios en Airbnb» debe interpretarse con cautela. El primer puesto se refiere concretamente al incremento estacional de verano, es decir, a la comparación de los meses de junio a agosto con el resto del año, y no al crecimiento anual de los precios. Según la evolución real de julio, el crecimiento en Grecia fue del 12,8 % en términos interanuales, frente al 8,2 % de media en Europa.
En el primer semestre de 2026, los ciudadanos extranjeros adquirieron en España 51.627 viviendas, lo que supone aproximadamente un 4 % más que en el mismo periodo del año anterior y constituye la cifra más alta registrada en toda la historia de las estadísticas correspondientes de los registros españoles.
El segundo trimestre fue el más activo: los extranjeros formalizaron más de 26,8 mil transacciones, y su porcentaje respecto al total de compras de viviendas registradas alcanzó el 15,98 % —un máximo histórico—, según datos del Colegio de Registradores de España.
Sin embargo, el mercado inmobiliario español en general se enfrió ligeramente en el segundo trimestre. El número de operaciones se redujo un 5,7 % con respecto al trimestre anterior, hasta situarse en 167 934 mil; en concreto, las ventas de viviendas de obra nueva cayeron un 11,5 %, hasta las 34 919 mil. De este modo, la demanda extranjera se intensificó en un contexto de descenso de la actividad general de los compradores.
Los ciudadanos del Reino Unido siguieron siendo el grupo más numeroso de compradores extranjeros al cierre del primer semestre. Adquirieron 3 567 inmuebles, aunque el número de transacciones se redujo aproximadamente un 10 % en términos interanuales.
Les siguieron de cerca los ciudadanos de los Países Bajos, con 3 489 compras, un 12 % más que en el primer semestre de 2025. La diferencia entre los dos grupos más numerosos fue de tan solo 78 transacciones. Concretamente, en el segundo trimestre, los británicos cerraron 1 843 transacciones y los neerlandeses, 1 830.
Las estadísticas oficiales del segundo trimestre muestran que a los británicos les correspondió el 6,99 % del total de transacciones de extranjeros, y a los ciudadanos de los Países Bajos, el 6,94 %. En tercer lugar se situaron los alemanes, con una cuota del 6,11 %.
Alemania mantuvo el tercer puesto entre los principales mercados extranjeros, aunque la demanda de los compradores alemanes se redujo ligeramente durante el semestre, aproximadamente un 2 %. Al mismo tiempo, el número de compras de ciudadanos italianos aumentó un 11 %, el de los polacos también un 11 %, el de los franceses un 3 % y el de los irlandeses un 6 %. La demanda belga, por el contrario, se redujo aproximadamente un 16 %.
De este modo, la estructura de la demanda extranjera en España se está diversificando cada vez más. Hace tan solo diez años, los británicos superaban con creces al resto de nacionalidades, mientras que ahora la diferencia entre el Reino Unido, los Países Bajos, Alemania y el siguiente grupo de compradores europeos se ha reducido considerablemente. En el primer trimestre de 2026, por ejemplo, las cuotas de británicos y neerlandeses representaron, respectivamente, el 6,82 % y el 6,56 % de las compras extranjeras.
El informe oficial más detallado del Colegio de Registradores correspondiente al primer trimestre de 2026 muestra que los ucranianos ocupaban el décimo puesto entre los compradores extranjeros, representando el 3,08 % del total de transacciones inmobiliarias extranjeras; a los ciudadanos de Ucrania les correspondieron aproximadamente 765 compras en tres meses.
En cuanto al número de transacciones a principios de año, los ucranianos quedaron por detrás de los británicos, los neerlandeses, los marroquíes, los alemanes, los italianos, los franceses, los rumanos, los polacos y los belgas, pero por delante de los ciudadanos de China, Suecia, Irlanda, Estados Unidos y Rusia.
A modo de comparación: a los chinos les correspondía el 2,69 % de las compras extranjeras, mientras que a los rusos, solo el 1,44 %. Así pues, la proporción de ucranianos era más del doble que la de los rusos.
El informe oficial completo correspondiente al primer semestre, desglosado por nacionalidad, aún no se ha presentado en el breve comunicado de prensa de los registradores, por lo que la cifra exacta de compras realizadas por ucranianos durante esos seis meses debe interpretarse con cautela. Si la proporción se mantiene en torno al 3 %, podríamos hablar de aproximadamente 1 500 transacciones entre enero y junio; sin embargo, se trata de una estimación y no de una cifra oficial publicada por separado.
Como confirmación de estas estadísticas, la mayor agencia inmobiliaria internacional de Ucrania —Homium— destaca un crecimiento estable de la demanda de inmuebles en España y confirma el potencial de inversión a largo plazo de este mercado.
Según el director general de la empresa, Artur Brazilevskyi: «Uno de cada cinco clientes de nuestra agencia compra una propiedad precisamente en España».
Se observa una tendencia opuesta entre los ciudadanos rusos. Durante el primer semestre, los rusos adquirieron menos de 1.000 inmuebles, y el número de transacciones se redujo en más de un 20 % en términos interanuales.
En el segundo trimestre, la proporción de compradores extranjeros alcanzó el 32,27 % en las Islas Baleares y el 31,03 % en la Comunidad Valenciana. Al mismo tiempo, la proporción de extranjeros aumentó en todas las comunidades autónomas del país.
En el primer trimestre, también se observó una mayor concentración de la demanda extranjera en las Islas Canarias —el 22,78 % de las transacciones— y en la región de Murcia —el 21,73 %—. En la provincia de Alicante, los extranjeros representaron alrededor del 44,7 % de las ventas de viviendas, y en Málaga, más de un tercio.
En total, durante los últimos 12 meses, los ciudadanos extranjeros han adquirido en España alrededor de 99 400 viviendas, lo que significa que el mercado se ha acercado mucho a la cifra de 100 000 transacciones inmobiliarias con extranjeros al año.
El crecimiento de la demanda internacional se produce al mismo tiempo que un rápido aumento del precio de los inmuebles. El precio medio registrado de la vivienda en el segundo trimestre alcanzó un nuevo máximo histórico: 2 487 euros por metro cuadrado, lo que supone un aumento del 2,4 % en el trimestre y del 9,2 % en términos interanuales. El índice de reventas registró un crecimiento interanual aún más significativo: un 16,7 %.
Así pues, a pesar del descenso en el número total de transacciones en España, la demanda extranjera sigue fortaleciéndose. Al mismo tiempo, el mercado se está volviendo menos dependiente de los compradores tradicionales británicos y alemanes: crece el papel de los Países Bajos, Polonia y otros países europeos, mientras que los ucranianos siguen figurando entre las nacionalidades más destacadas del mercado inmobiliario español.
Brazilevskyi, España, extranjero, Homium, inmobiliaria, UCRANIA, vivienda
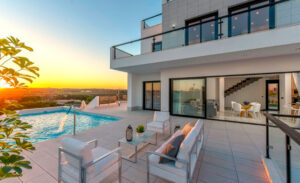
Los compradores extranjeros representan alrededor del 60 % de la demanda de viviendas de lujo en España, y los precios en este segmento han subido aproximadamente un 30 % en los últimos cinco años. Junto a los tradicionales compradores británicos y alemanes, quienes muestran ahora una actividad más notable son los ciudadanos de los Países Bajos, Polonia y Estados Unidos, así como los clientes acaudalados de los países del Golfo Pérsico. Los ucranianos también siguen estando entre los compradores extranjeros más activos del mercado inmobiliario español.
Estas estimaciones figuran en los datos de Hiscox sobre el mercado inmobiliario español de gama ultra-lujo publicados en agosto. Se trata, sobre todo, de propiedades con un valor a partir de 3 millones de euros.
La mayor parte de la demanda se concentra en tan solo unas pocas regiones. Las Islas Baleares, la provincia de Málaga, Madrid y Barcelona concentran el 83 % de la oferta inmobiliaria española con un valor superior a los 3 millones de euros.
Se observa una proporción especialmente elevada de extranjeros en los mercados turísticos. En Benahavís, en la provincia de Málaga, los compradores extranjeros representan alrededor del 84 % de las transacciones de inmuebles de lujo, mientras que en Andratx, en Mallorca, la cifra ronda el 79 %. En Madrid, la situación es inversa: en la propia capital, los extranjeros solo representan alrededor del 14 % de las transacciones de este segmento, mientras que en el prestigioso barrio de Alcorcón, la cifra asciende al 17 %. Así pues, el mercado de lujo de Madrid sigue orientado, en mayor medida, al comprador español acaudalado.
Los extranjeros no residentes pagan, además, algunos de los precios más altos por metro cuadrado, ya que se centran en inmuebles situados en las zonas más prestigiosas. Según las estimaciones de Hiscox, fue precisamente el capital internacional uno de los factores que provocó un aumento de los precios de los inmuebles de lujo en España de aproximadamente un 30 % en cinco años.
El estudio de Hiscox no ofrece una clasificación detallada por nacionalidad de los compradores de viviendas con un valor superior a 3 millones de euros. Sin embargo, los últimos datos de los registros españoles permiten identificar qué grupos de extranjeros son actualmente los más activos en el mercado del país en su conjunto.
En el segundo trimestre de 2026, los extranjeros adquirieron en España más de 26 800 viviendas, lo que supuso un récord del 15,98 % del total de transacciones registradas.
El primer puesto lo ocuparon los ciudadanos del Reino Unido, con una cuota del 6,99 % de las compras extranjeras, prácticamente a la par con los ciudadanos de los Países Bajos (6,94 %). Les siguieron Alemania, con un 6,11 %; Marruecos, con un 6,09 %; Rumanía, con un 5,70 %; Italia, con un 5,13 %; Francia, con un 4,97 %, y Polonia, con un 4,33 %.
Durante el primer semestre, los británicos adquirieron alrededor de 3.570 inmuebles, mientras que los compradores de los Países Bajos, unos 3.490. La demanda neerlandesa creció aproximadamente un 12 % en términos interanuales, y la polaca, alrededor de un 11 %.
En el propio mercado de lujo, la estructura de la demanda está cambiando de forma aún más notable. En junio, Reuters señaló una fuerte afluencia a Madrid y a la Costa del Sol de compradores acaudalados procedentes de Polonia, Estados Unidos y los países del Golfo Pérsico. Al mismo tiempo, los británicos y los alemanes siguen siendo grupos tradicionalmente importantes de propietarios extranjeros en la costa española.
La demanda polaca ha crecido especialmente rápido en los últimos años. La proporción de polacos entre el total de compradores extranjeros ha aumentado aproximadamente del 1,6 % en 2019 al 4 % en 2025. En el complejo de lujo Santa Clara, en Marbella, que se terminó de construir el año pasado, alrededor del 70 % de las 102 viviendas se vendieron a clientes polacos. Los compradores polacos también predominan entre los clientes del rascacielos residencial de 64 plantas que se está construyendo en Benidorm.
Al mismo tiempo, el capital estadounidense está creciendo rápidamente. Según datos de la agencia inmobiliaria Gilmar, la proporción de clientes de EE. UU. en sus transacciones aumentó del 0,5 % en 2024 al 6,2 % en 2025, y los estadounidenses ya han superado a los británicos como principales compradores extranjeros en la Costa del Sol. A escala de toda España, los compradores de EE. UU. también destacan por el elevado valor de las viviendas que adquieren.
Los ucranianos también se encuentran entre los compradores extranjeros de inmuebles más destacados en España, aunque sus adquisiciones no se centran exclusivamente en el segmento de lujo.
En el primer trimestre de 2026, los ciudadanos de Ucrania representaron el 3,08 % del total de compras de viviendas por parte de extranjeros, ocupando el décimo puesto entre las nacionalidades. Esto equivale aproximadamente a entre 760 y 765 transacciones en tres meses. En el segundo trimestre, la cuota de los ucranianos fue de alrededor del 2,94 %, lo que les situó en el undécimo puesto entre los compradores extranjeros. Durante el primer semestre, los ucranianos pudieron adquirir alrededor de 1 500 viviendas. Esta última cifra es estimativa, ya que los registradores españoles no publicaron por separado el número absoluto de transacciones ucranianas correspondientes al semestre.
A modo de comparación, en el segundo trimestre los compradores ucranianos se situaron justo por detrás de China, cuya cuota fue del 3,02 %. Al mismo tiempo, Ucrania se mantuvo por delante de toda una serie de mercados tradicionales de compradores extranjeros.
Ya en el primer semestre de 2025, los ucranianos establecieron un récord histórico para ellos al comprar 2 165 inmuebles. En aquel momento, el número de transacciones de ciudadanos ucranianos creció un 4,5 % en términos interanuales. El precio medio de las viviendas adquiridas por los ucranianos se situó en torno a los 1 832 euros por metro cuadrado, lo que es notablemente inferior al nivel de los compradores estadounidenses, alemanes o escandinavos, y pone de manifiesto que una parte significativa de la demanda ucraniana no se centra en el segmento de ultra lujo, sino en el segmento normal y medio.
Desde una perspectiva regional, los ucranianos tienen una presencia especialmente notable en la Comunidad Valenciana, donde, a finales de 2025, representaban el 5,92 % de todas las compras de viviendas por parte de extranjeros.
Cabe destacar que la supresión por parte de España del programa Golden Visa a partir del 3 de abril de 2025 prácticamente no alteró la situación en el segmento de precios más alto.
Según las estimaciones de Hiscox, las operaciones relacionadas con la obtención de un permiso de residencia a través de inversiones representaban solo alrededor del 0,5 % del número total de transacciones. El comprador típico de un inmueble valorado en varios millones de euros elige España, ante todo, por la calidad de vida, el clima, la seguridad, las infraestructuras y la posibilidad de diversificar su capital, y no con el fin de obtener un permiso de residencia.
Reuters también confirma esta tendencia: la inestabilidad geopolítica se ha convertido en un factor adicional que impulsa la demanda. Para algunas familias polacas y ucranianas, una vivienda en la Costa del Sol se considera un refugio lejos de la frontera oriental de Europa; los compradores estadounidenses buscan un lugar alternativo donde residir e invertir su capital, mientras que los clientes de los países del Golfo Pérsico empiezan a considerar España como una posible alternativa a Dubái.
De este modo, el mercado inmobiliario de lujo en España se está volviendo cada vez más internacional.
comprador extranjero, España, inmobiliaria, UCRANIA, vivienda
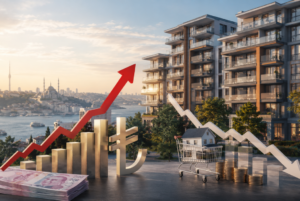
Los precios de la vivienda en Turquía subieron en julio de 2026 una media del 23,3 % en moneda nacional en comparación con el año anterior; sin embargo, la elevada inflación contrarrestó por completo este aumento: en términos reales, los inmuebles se abarataron un 6,6 %, según el informe de mercado de julio elaborado por las plataformas Emlakjet y Endeksa. Los datos se publicaron el 14 de agosto.
El precio medio por metro cuadrado de vivienda en todo el país alcanzó las 41 700 liras turcas, es decir, aproximadamente 871 dólares, mientras que el precio medio de una vivienda vendida fue de 5,21 millones de liras, lo que equivale a unos 109 000 dólares.
Al mismo tiempo, en julio se observó por primera vez una ligera señal positiva en la evolución a corto plazo: en un mes, los precios subieron un 1,9 % en términos nominales y aproximadamente un 0,5 % teniendo en cuenta la inflación. Sin embargo, un solo mes no es suficiente, por el momento, para hablar de una recuperación sostenida del valor real de la vivienda turca.
Ankara se encarece más rápido que Estambul y Antalya
Entre las 30 provincias con mayor número de transacciones, el crecimiento más notable se registró en Ordu: un 32,4 % en un año. Es la única de las provincias analizadas donde el crecimiento resultó positivo, incluso teniendo en cuenta la inflación, con un aumento de alrededor del 0,4 %.
En segundo lugar se sitúa Ankara, con un crecimiento nominal del 28,7 %, aunque, en términos reales, la vivienda en la capital se ha abaratado aproximadamente un 2,5 %. Le siguen Kocaeli, con un aumento del 28,5 %; Denizli, con un 27,1 %; y Elazığ, con un 26,9 %.
En Estambul, el metro cuadrado de vivienda costaba en julio una media de 65 100 liras, mientras que el precio medio de una vivienda era de unos 7,16 millones de liras, es decir, 149 500 dólares.
En Antalya, uno de los principales mercados para los compradores extranjeros, el precio medio por metro cuadrado alcanzó las 55 500 liras, y el de una vivienda, unos 6,1 millones de liras, es decir, 127 500 dólares. En Esmirna, el precio medio se situó en unas 54 000 liras por metro cuadrado y en 6,48 millones de liras por vivienda.
La provincia más cara de Turquía sigue siendo Muğla, que incluye centros turísticos como Bodrum y Marmaris. Aquí, el precio medio por metro cuadrado alcanzó las 87 200 liras, y el de una propiedad, los 11,34 millones de liras, es decir, casi 237 000 dólares. Esto supera en más del doble la media nacional.
Las ventas de viviendas se han reducido drásticamente
El aumento de los precios se produce en un contexto de notable reducción del número de transacciones. Según datos del Instituto Turco de Estadística (TÜİK), las estadísticas de ventas de viviendas e inmuebles comerciales correspondientes al mes de julio se publicaron el 13 de agosto de 2026. En total, a lo largo del mes se vendieron en el país 123 603 viviendas, lo que supone aproximadamente un 17 % menos que el año anterior.
Estambul siguió siendo el mercado más importante, con 22 600 transacciones, seguido de Ankara, con 9 640, Esmirna —6.550— y Antalya —6.300—
. No obstante, la estructura de las ventas envía señales contradictorias. El número de operaciones hipotecarias aumentó un 23,7 %, mientras que las ventas de viviendas de primera mano descendieron un 8,6 % y las de segunda mano, directamente un 20,8 %. Esto podría indicar un retorno gradual al mercado de una parte de los compradores que tienen la posibilidad de recurrir a la financiación bancaria.
De este modo, el aumento del valor de los inmuebles turcos en liras sigue siendo, en gran medida, consecuencia de la inflación. Para el inversor es más importante prestar atención no solo al crecimiento nominal del 20-30 %, sino también a la evolución real del valor, al tipo de cambio y a la rentabilidad del alquiler. A finales de julio, una propiedad media en Turquía cuesta formalmente mucho más que hace un año, aunque su valor real sigue disminuyendo.
Recientemente, Open4Business ha analizado por separado la estructura de los compradores extranjeros de inmuebles en Turquía. A finales de junio de 2026, el primer puesto lo ocupaban los ciudadanos rusos, con 381 compras, mientras que los ucranianos adquirieron 170 inmuebles y compartían el segundo puesto con los ciudadanos iraníes. En total, los extranjeros compraron 2 015 inmuebles residenciales en junio. Entre enero y junio, la demanda extranjera ascendió a 9 083 inmuebles y fue un 9,2 % inferior a la del año pasado.
Los ucranianos siguen siendo uno de los principales grupos de compradores de viviendas en Turquía, incluso a largo plazo. En 2025, los ciudadanos de Ucrania adquirieron 1 541 inmuebles y ocuparon el tercer puesto entre los extranjeros, solo por detrás de los rusos y los iraníes. Por lo tanto, la bajada de los precios reales de la vivienda en Turquía reviste un interés directo también para los inversores privados ucranianos, que siguen manteniendo una presencia activa en este mercado.



