
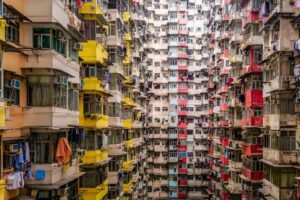
Hong Kong sigue siendo la metrópolis menos asequible para la compra de vivienda entre las ciudades analizadas por UBS: un trabajador cualificado del sector servicios necesita unos 15 ingresos anuales para adquirir un piso de 60 m² cerca del centro de la ciudad.
Estos datos figuran en el UBS Global Real Estate Bubble Index 2026, publicado el 22 de septiembre.
En Tokio, París, Londres y Seúl también se necesitan más de diez ingresos anuales para adquirir un piso similar.
UBS también constata una elevada presión sobre los ingresos de los compradores en Singapur, Lisboa, Zúrich, Ginebra, São Paulo, Múnich, Sídney, Milán y Nueva York.
En el otro extremo de la clasificación se encuentran Miami y Dubái. Allí, un piso de 60 m² equivale aproximadamente a cinco ingresos anuales de un trabajador cualificado.
Sin embargo, una relación relativamente más baja entre el precio de la vivienda y el salario no significa necesariamente que la vivienda sea barata. En EE. UU. y Canadá, la accesibilidad se ve limitada además por los elevados tipos hipotecarios, los requisitos bancarios y otros gastos derivados de la propiedad inmobiliaria.
Según los cálculos de UBS, en comparación con 2021, un trabajador cualificado medio de las ciudades analizadas puede permitirse hoy, con sus ingresos, aproximadamente un tercio menos de superficie habitable.
Por otra parte, UBS ha comparado los precios inmobiliarios con los alquileres. El indicador más alto se ha registrado en Zúrich: el coste de un piso equivale aproximadamente a 46 años de alquiler. En Ginebra, el indicador ronda los 40 años, mientras que en Múnich, Fráncfort y Hong Kong supera los 30 años.
Una elevada relación entre el precio de compra y el del alquiler puede indicar que los inversores esperan un nuevo aumento significativo de los precios. Si estas expectativas se debilitan, aumenta el riesgo de que los inmuebles pierdan valor, señala UBS.
Kiev no se ha incluido en este estudio.
Según datos de Experts.news, Lisboa ha entrado por primera vez en el índice UBS Global Real Estate Bubble Index y se ha situado de inmediato en la categoría de ciudades con un riesgo elevado de que se forme una «burbuja» de precios en el mercado inmobiliario.
El índice de la capital portuguesa en 2026 fue de 1,04, según se desprende del estudio de UBS publicado el 22 de septiembre. El banco clasifica los valores comprendidos entre 1,0 y 1,5 en la categoría de «riesgo elevado».
Durante la última década, los precios reales de la vivienda en Lisboa han crecido una media de casi un 7 % anual, lo que supone la tasa más alta de las 23 ciudades incluidas en el estudio.
Solo desde mediados de 2025, el valor de la vivienda, teniendo en cuenta la inflación, ha aumentado aproximadamente un 10 % más.
UBS atribuye el auge del mercado durante muchos años, en particular, a la política de captación de inversiones extranjeras y de nuevos residentes.
Sin embargo, los analistas señalan que los factores que antes impulsaban el crecimiento se están debilitando gradualmente. Lisboa se ha convertido en uno de los mercados inmobiliarios menos asequibles de Europa, el aumento de los alquileres se ha estancado y la demanda está empezando a desplazarse hacia zonas más asequibles en las afueras de la ciudad.
UBS señala como factor adicional la transición de Portugal hacia una política migratoria más selectiva.
En cuanto al nivel de riesgo, Lisboa ocupa ahora el puesto inmediatamente después de Zúrich, Tokio, Miami, Dubái, Seúl y Ginebra. Al mismo tiempo, se sitúa por delante de Ámsterdam, Madrid, Fráncfort, Múnich, París y Londres.
El estudio no significa que UBS prevea una caída de los precios en Lisboa. El índice señala la acumulación de desequilibrios entre el valor de los inmuebles, los ingresos de la población, los precios de los alquileres, los volúmenes de crédito y otros indicadores fundamentales.
Kiev no se ha incluido en este estudio.
Zúrich y Tokio han sido las únicas, de entre las 23 ciudades más grandes del mundo, que UBS clasificó en 2026 en la categoría de alto riesgo de formación de una «burbuja» en el mercado inmobiliario residencial.
Según el UBS Global Real Estate Bubble Index 2026, publicado el 22 de septiembre, el índice de Zúrich fue de 1,69 y el de Tokio, de 1,54. UBS considera que un índice superior a 1,5 indica un riesgo elevado.
En la categoría de riesgo elevado se encuentran Miami, con un índice de 1,41; Dubái, con 1,16; Seúl (1,13), Ginebra (1,12) y Lisboa (1,04).
Se ha registrado un riesgo moderado en Ámsterdam (0,95), Madrid (0,86), Los Ángeles (0,69), Sídney (0,68), Fráncfort (0,64), Toronto (0,63), Vancouver (0,62), Múnich y Hong Kong (ambas con 0,61), Singapur (0,54) y Milán (0,50).
UBS clasificó como mercados de bajo riesgo a París, con un índice de 0,33; Londres, con 0,32; Nueva York, con 0,28; San Francisco, con -0,02, y São Paulo, con -0,24.
En Zúrich, los precios reales de la vivienda han aumentado casi un 140 % en los últimos 20 años, mientras que los alquileres han subido aproximadamente un 40 % y los ingresos de la población, un 30 %. La relación entre el precio de compra y el coste del alquiler ha alcanzado los 46 años, el valor más alto de todas las ciudades analizadas por UBS.
En Tokio, los precios de la vivienda, ajustados a la inflación, son ahora aproximadamente un 50 % más altos que hace siete años. En el último año han subido otro 6 % aproximadamente.
UBS señala que, de media, los precios reales de la vivienda en todas las ciudades analizadas solo han subido un 0,5 % en un año; sin embargo, se ha producido una brecha significativa entre los distintos mercados.
El banco subraya que un índice elevado no supone una previsión de un colapso inevitable. La corrección podría producirse si cambian los tipos de interés, la confianza de los inversores o si se produce un aumento significativo de la oferta inmobiliaria.
Fuente: Índice oficial UBS Global Real Estate Bubble Index 2026
Alemania sigue siendo un país con una de las proporciones más bajas de propietarios de vivienda en Europa, según la evaluación del Pestel-Institut. En 2025, solo el 43,5% de los hogares privados del país vivía en su propio apartamento o casa. Es el indicador más bajo en aproximadamente dos décadas.
Como informa el sitio web rebuild.news, actualmente tener una vivienda propia en Alemania es más bien una excepción que un modelo estándar de residencia: la mayoría de los hogares continúa alquilando inmuebles.
Las estadísticas oficiales de Alemania confirman esta particularidad del mercado. Según datos de la Oficina Federal de Estadística Destatis y Eurostat, en 2025 el 52,8% de la población de Alemania vivía en viviendas de alquiler. Esta es la proporción más alta de inquilinos entre todos los países de la Unión Europea. A modo de comparación, en Francia era del 38,6%, en España del 26,4%, en Polonia del 12,8% y en Eslovaquia de solo el 6,2%.
Las cifras del Pestel-Institut y Destatis difieren ligeramente debido a la metodología. Pestel evalúa la proporción de hogares que viven en viviendas de su propiedad, mientras que los datos de Eurostat citados por Destatis se calculan a nivel de población. La propia oficina estadística alemana también publica un indicador de propiedad de vivienda del 41,9% para otra muestra de hogares.
El estudio del Pestel-Institut muestra que el problema es especialmente visible entre los alemanes jóvenes. Casi tres cuartas partes de los residentes de entre 25 y 45 años viven de alquiler. Los investigadores señalan como principales razones el aumento del coste de la construcción, de los tipos hipotecarios y la insuficiente accesibilidad de la compra de vivienda para las familias con ingresos medios.
Desde el año 2000, el coste de la construcción de edificios de apartamentos en Alemania, según el estudio, aumentó aproximadamente un 160%, mientras que los precios al consumidor crecieron mucho más lentamente. Incluso las familias con dos ingresos medios tienen dificultades para adquirir una vivienda propia en muchas regiones.
Al mismo tiempo, la situación se complica por la insuficiente oferta de nuevas viviendas. En 2025 se completó en Alemania la construcción de alrededor de 206,6 mil unidades residenciales – un 18% menos que un año antes, y este es el indicador más bajo desde 2012.
La elevada proporción de inquilinos es desde hace mucho tiempo una característica del modelo alemán del mercado inmobiliario. Un mercado desarrollado de alquiler a largo plazo, una fuerte protección de los inquilinos y una proporción históricamente relativamente baja de propietarios distinguen a Alemania de la mayoría de los países de Europa Central y Oriental, donde la inmensa mayoría de la población dispone de vivienda propia.
Al mismo tiempo, el coste del alquiler en los nuevos contratos también está aumentando rápidamente. Según datos de la Comisión Europea, en Alemania las nuevas tarifas de alquiler aumentaron aproximadamente un 50,8% entre 2013 y 2024, y en las siete ciudades más grandes, un 76,3%.
Las regiones de Kiev y Lviv sumaron en conjunto más de 1,1 millones de metros cuadrados de construcción residencial nueva, registrada en Ucrania entre enero y junio de 2026.
Según datos de la Oficina Estatal de Estadística, en la región de Kiev se registraron 599 300 m², y en la de Lviv, 501 500 m².
Otros 437,9 mil m² correspondieron a Kiev, 328,7 mil m² a la región de Odesa y 248,4 mil m² a la de Ivano-Frankivsk.
La concentración es especialmente notable en cuanto al número de futuros pisos. En la región de Kiev se han anunciado cerca de 9,1 mil viviendas, en la de Lviv — 7,2 mil — y en la de Ivano-Frankivsk — 5,8 mil
En conjunto, solo estas tres regiones aportaron más de 22 mil viviendas, es decir, una parte significativa de toda la nueva oferta de viviendas en bloque anunciada en el país durante el primer semestre.
La estructura regional refleja una redistribución prolongada de la actividad promotora. Kiev y la región de Kiev siguen siendo el mayor mercado metropolitano, mientras que las regiones de Lviv e Ivano-Frankivsk mantienen un volumen significativo de construcción en el oeste del país.
Al mismo tiempo, la dinámica es desigual: en la región de Kiev, el volumen se ha mantenido prácticamente al nivel del año pasado; en Kiev, ha descendido un 10,7 %, y en la región de Ivano-Frankivsk, un 20,5 %.
Fuente original: Servicio Estatal de Estadística de Ucrania.
promoción inmobiliaria, región de Kiev, región de Lviv, UCRANIA, vivienda
A pesar de la fuerte recuperación en 2025 y del crecimiento de los indicadores en el segundo trimestre de 2026, el mercado de nueva construcción de viviendas de Ucrania se mantiene significativamente por debajo del nivel de antes de la guerra.
Según informa el centro de información y análisis Experts Club, basándose en los datos del Servicio Estatal de Estadística, la superficie total de nueva construcción de viviendas en 2025 ascendió a 5,8 millones de metros cuadrados, aumentando un 49,4% en comparación con 2024.
Sin embargo, en comparación con 2021, cuando el indicador alcanzó los 12,7 millones de metros cuadrados, el volumen se mantuvo aproximadamente un 54% por debajo, es decir, más de dos veces inferior.
En 2022, la superficie de nueva construcción fue de 6,6 millones de metros cuadrados, en 2023 — 4,2 millones de metros cuadrados, y en 2024 — 3,9 millones de metros cuadrados.
De este modo, el indicador mínimo del período analizado se registró en 2024, tras lo cual en 2025 el mercado comenzó a recuperarse de forma notable.
En el segundo trimestre de 2026, este proceso continuó: la superficie de edificios residenciales declarados para el inicio de la construcción aumentó un 6,1% interanual — hasta 1,65 millones de metros cuadrados.
Al mismo tiempo, la sostenibilidad de la recuperación sigue siendo ambigua. Durante todo el primer semestre, la superficie de nueva construcción de edificios de apartamentos fue un 2,3% inferior a la del año anterior, mientras que el número de apartamentos declarados se redujo un 6%.
Al mismo tiempo, el coste de la construcción continúa aumentando rápidamente. En julio de 2026, los precios de la construcción fueron un 23,7% superiores al nivel de julio del año anterior.
Los precios de la propia vivienda también están aumentando: en el segundo trimestre de 2026 crecieron un 19,6% interanual y un 3,8% en comparación con el primer trimestre.
De este modo, el mercado ucraniano se enfrenta simultáneamente a la recuperación de la actividad de construcción, a una elevada inflación de los costes de construcción y a un retraso significativo respecto a los volúmenes de oferta característicos del período anterior a la guerra a gran escala.



