
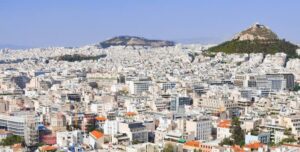
En Grecia hay más de 2,2 millones de viviendas vacías, lo que representa el 34,5 % del parque inmobiliario total del país y es una de las cifras más elevadas de Europa, según un estudio de la Oficina Presupuestaria del Parlamento elaborado a partir de los datos del censo de ELSTAT de 2021.
Los autores del estudio señalan que el problema del mercado inmobiliario griego no solo está relacionado con la falta de construcción, sino también con el bajo nivel de ocupación del parque inmobiliario ya existente. Mientras que el número total de viviendas aumentó un 3,5 % entre 2011 y 2021, el número de viviendas disponibles para alquiler a largo plazo se redujo un 10,4 %, y el de viviendas en venta, un 33,1 %. El número de inmuebles vacíos inactivos, que no se ofrecen ni en alquiler ni en venta, ascendió a 1,81 millones.
La categoría de viviendas vacías incluye no solo inmuebles que podrían venderse o alquilarse, sino también segundas residencias, casas de campo, el parque inmobiliario antiguo, inmuebles situados en zonas rurales y en islas, así como inmuebles retirados del mercado debido a problemas jurídicos, sucesorios o técnicos. Entre las razones por las que las viviendas no vuelven al mercado, el estudio menciona disputas sucesorias, un estatus de propiedad poco claro, complicaciones jurídicas, el elevado coste de las reformas, la baja eficiencia energética y la demanda limitada en determinadas regiones.
Para los inversores, esta estructura del mercado ofrece oportunidades, sobre todo en el segmento del parque inmobiliario antiguo, la rehabilitación y la reforma. Los inmuebles que permanecen inactivos debido a la falta de voluntad de los propietarios para invertir en su modernización pueden salir al mercado con un descuento; sin embargo, su atractivo para la inversión depende del coste total tras la reforma y del precio de mercado potencial en el momento de la venta o del alquiler a largo plazo.
Un factor adicional podría ser el apoyo estatal a la renovación. En Grecia se está preparando un programa de modernización de viviendas por un importe de unos 500 millones de euros, que debería contribuir a reincorporar parte de los inmuebles vacíos al mercado inmobiliario. Según los medios de comunicación griegos, el programa prevé subvenciones para la rehabilitación y la eficiencia energética, y la verificación del derecho a participar se llevará a cabo a través de la plataforma gov.gr.
No obstante, los inversores deben tener en cuenta el riesgo de una revisión de los precios. Según las estimaciones de los autores del estudio, si la proporción de viviendas vacías e inactivas vuelve en unos seis años al nivel de 2001, los precios reales de la vivienda en Grecia podrían descender entre un 15,5 % y un 24,6 %. Esto no implica una caída automática de todo el mercado; sin embargo, los inmuebles sobrevalorados y las ubicaciones con una demanda limitada podrían resultar los más vulnerables.
El mercado inmobiliario griego sigue encareciéndose por el momento, pero el ritmo de crecimiento se está ralentizando. Según datos del Banco de Grecia, en el primer trimestre de 2026 los precios de los pisos aumentaron un 5,7 % en términos interanuales, tras un crecimiento del 8,1 % en 2025 y del 9,1 % en 2024. En Atenas, el crecimiento en el primer trimestre fue del 5,2 %, y en Salónica, del 6,4 %.
Sigue existiendo un riesgo específico al basar la operación exclusivamente en el alquiler a corto plazo y en el programa Golden Visa como único argumento de la transacción. El estudio indica que el impacto del alquiler a corto plazo en el mercado en general puede ser limitado; sin embargo, en las zonas céntricas de Atenas y Salónica, así como en los destinos turísticos populares, este tipo de alquiler intensifica la presión sobre el mercado de la vivienda a largo plazo. Por lo tanto, lo que constituye un activo de calidad no es el inmueble en sí mismo destinado a obtener un permiso de residencia o a Airbnb, sino un inmueble con un historial jurídico claro, un coste estimado de renovación y una demanda estable tras su salida al mercado.
Según informa Experts.news, en el mercado inmobiliario ucraniano se está acentuando la brecha entre lo que suelen querer comprar los compradores y lo que ofrecen los vendedores, tal y como se indica en el informe de junio sobre estabilidad financiera del Banco Nacional de Ucrania (BNU).
Según datos del regulador, la superficie media de los pisos adquiridos se mantiene en 48 m², y la de las viviendas unifamiliares, en unos 70 m². Sin embargo, en la oferta siguen predominando, como hasta ahora, los pisos más espaciosos: su superficie media supera los 65 m².
La discrepancia también es notable en cuanto a la antigüedad de las viviendas. Los compradores suelen optar por pisos más antiguos y, por lo tanto, más asequibles. En Kiev, la antigüedad media de los pisos adquiridos ha aumentado hasta los 33 años, mientras que en las regiones occidentales ha alcanzado los 39 años. En los anuncios, por el contrario, casi dos tercios de los pisos se ofrecen en edificios construidos hace menos de 15 años.
El Banco Nacional de Ucrania (BNU) señala que estas discrepancias entre la demanda y la oferta frenan la actividad en el mercado. Los compradores están más interesados en viviendas más pequeñas y baratas, mientras que los vendedores y los promotores inmobiliarios suelen ofrecer inmuebles más nuevos y espaciosos.
Esta tendencia también es importante para los promotores inmobiliarios. En las regiones occidentales y en los suburbios de Kiev se construyen con mayor frecuencia viviendas asequibles, mientras que en la capital predominan los proyectos de clase empresarial. Sin embargo, la demanda en tiempos de guerra muestra que el comprador medio suele necesitar un producto más compacto y asequible.
En la segunda mitad de 2025, la construcción residencial se reactivó: en la mayoría de las regiones aumentaron notablemente las superficies proyectadas de los edificios de viviendas, donde se inició la construcción. En Ucrania en general, este indicador se multiplicó por uno y medio en un año, y en Kiev, se duplicó con creces.
Sin embargo, el Banco Nacional de Ucrania señala que los promotores inmobiliarios, al igual que antes, financian en gran medida la finalización de los complejos existentes y los nuevos proyectos con fondos propios. Los bancos se muestran reacios a conceder créditos al sector de la construcción debido a los elevados riesgos.
La principal conclusión para el mercado es que la recuperación futura de las ventas dependerá no solo de los ingresos de la población, sino también de hasta qué punto la oferta se acerque a la demanda real —en cuanto a superficie, precio, antigüedad de la vivienda y nivel de riesgo para el comprador—.
Banco Nacional de Ucrania, demanda, inmobiliario, oferta, vivienda
Según informa Experts.new, tras un periodo de relativa calma, los precios de la vivienda en Ucrania han vuelto a subir, tal y como se indica en el informe de junio sobre estabilidad financiera del Banco Nacional de Ucrania.
Según datos del Banco Nacional de Ucrania, el coste de la vivienda ha aumentado en los últimos seis meses. En el mercado primario, los precios anunciados han subido aproximadamente en proporción a la devaluación de la hryvnia, ya que en Ucrania los precios inmobiliarios se indican tradicionalmente en dólares estadounidenses. En el mercado secundario, el aumento fue más rápido: entre 5 y 10 puntos porcentuales por encima de la devaluación.
Otro factor adicional fue el fuerte aumento de los costes de construcción debido al repunte de los precios del combustible. Esto intensificó la presión sobre los precios de las nuevas construcciones y limitó la capacidad de los promotores para mantener los precios en los niveles anteriores.
No obstante, el Banco Nacional de Ucrania señala que los precios de la vivienda siguen siendo históricamente bajos en comparación con los ingresos de los hogares. En el primer trimestre de 2026, la relación entre el precio de la vivienda y los ingresos fue de 8,7 veces en el mercado primario y de 8,6 veces en el secundario.
La situación es diferente en el mercado del alquiler. Debido a los ataques invernales contra la infraestructura energética y a los riesgos asociados a ellos, el aumento de las rentas se ha ralentizado. En Kiev, en el sur y en el centro del país, el coste del alquiler prácticamente no ha variado desde el otoño pasado. El encarecimiento se mantuvo principalmente en las regiones occidentales.
La relación entre el precio de la vivienda de segunda mano y el alquiler en el primer trimestre aumentó ligeramente hasta situarse en 10,4 veces, aunque aún no superó la media a largo plazo.
Para los compradores, esto significa que la vivienda sigue siendo relativamente asequible en términos históricos, pero la incertidumbre, la seguridad y el estado de la infraestructura energética siguen limitando la demanda. Para los inversores, la situación es menos clara: el aumento de los precios de compra, junto con unos alquileres prácticamente estables, reduce el atractivo a corto plazo de la compra de viviendas para su alquiler, especialmente en Kiev y en las regiones centrales.
A medio plazo, la evolución del mercado dependerá del tipo de cambio de la hryvnia, el coste de la construcción, la seguridad, el estado del sector energético y la reactivación de los créditos hipotecarios.
alquiler, Banco Nacional de Ucrania, inmobiliaria, precio, vivienda
El número de transacciones de compraventa en el mercado inmobiliario entre enero y marzo de 2026 se redujo considerablemente en comparación con el trimestre anterior, mientras que la demanda sigue mostrando volatilidad, según se indica en el informe sobre estabilidad financiera del Banco Nacional de Ucrania (BNU) correspondiente a junio de 2026.
«La demanda en el mercado inmobiliario ha sido volátil durante los últimos seis meses. En el cuarto trimestre del año pasado se cerraron el mayor número de operaciones de compraventa desde 2022, mientras que en el primer trimestre de 2026 su número se redujo considerablemente. En total, durante los últimos cuatro trimestres, el número de transacciones aumentó un 11 % en comparación con el mismo periodo del año pasado», informó el NBU.
Según sus datos, en el primer trimestre de 2026 se formalizaron alrededor de 70 000 contratos de compraventa en el mercado inmobiliario, frente a los 71 500 contratos del mismo periodo del año pasado. De ellas, los contratos sujetos a impuestos ascendieron a unos 40 000, frente a los 45 800 del primer trimestre del año pasado.
Casi la mitad de todas las transacciones realizadas entre octubre de 2025 y marzo de 2026 se cerraron en Kiev y en las regiones de Kiev, Dnipropetrovsk, Járkov y Leópolis, según se indica en el documento. Los compradores dan preferencia a los pisos en las ciudades. La superficie media de los pisos adquiridos se mantiene en 48 m², y la de las viviendas unifamiliares, en 70 m².
No obstante, en la estructura de la oferta siguen predominando los pisos más grandes, con una superficie media superior a 65 m². Además, también se observan discrepancias entre la demanda y la oferta en función de la antigüedad de las viviendas. Así, en los anuncios predominan las viviendas más nuevas: casi dos tercios de los pisos se ofrecen en edificios de menos de 15 años, mientras que la antigüedad media de los pisos adquiridos en Kiev ha aumentado hasta los 33 años, y en las regiones occidentales, hasta los 39 años.
El desajuste entre las características de la demanda y la oferta sigue frenando la actividad en el mercado, según considera el regulador. Asimismo, la demanda sigue viéndose afectada por las importantes interrupciones en el suministro de electricidad y calefacción, provocadas por el terror ruso, y por el encarecimiento de los inmuebles debido a la depreciación del hryvnia frente al dólar. La demanda de inversión en vivienda sigue siendo débil en la mayoría de las regiones debido a los elevados riesgos de seguridad.
Tras un relativo periodo de calma, los precios de la vivienda vuelven a subir, según se señala en el informe. Este aumento se ha visto influido tanto por la depreciación del hryvnia frente al dólar como por el fuerte incremento de los costes de construcción a raíz de la subida de los precios del combustible. Según datos del Banco Nacional de Ucrania (BNU), el precio de la vivienda según los anuncios en el mercado primario ha aumentado en los últimos seis meses a un ritmo proporcional a la devaluación, mientras que en el mercado secundario lo ha hecho entre 5 y 10 puntos porcentuales más rápido. La evolución de los precios medios en los anuncios y en las transacciones reales es similar, y el incremento de los precios apenas varía de una región a otra.
Tal y como señala el regulador, los precios de la vivienda siguen siendo históricamente bajos en relación con los ingresos de los hogares: en el primer trimestre, el índice de relación para la vivienda nueva fue de 8,7 veces, y para la de segunda mano, de 8,6 veces.
Además, el Banco Nacional comparó los índices actualizados de precios de los inmuebles residenciales con la evolución de los precios de las transacciones reales de compra de viviendas. Según sus datos, los índices basados en las transacciones fueron más volátiles, pero la discrepancia entre los indicadores no es significativa.
Debido a los bombardeos invernales contra la infraestructura energética, el aumento de los precios en el mercado del alquiler de viviendas se ha ralentizado. En Kiev, en el sur y en el centro del país, el coste de los alquileres prácticamente no ha variado desde el otoño pasado; solo en las regiones occidentales ha continuado el encarecimiento de los alquileres. La relación entre el precio de la vivienda de segunda mano y el de los alquileres en el primer trimestre aumentó ligeramente hasta situarse en 10,4 veces, aunque aún no superó la media a largo plazo, según se señala en el informe.
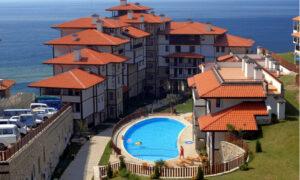
El mercado inmobiliario de la vecina Bulgaria se ha enfrentado, en el primer trimestre de 2026, a una marcada disparidad entre el aumento de los precios y la actividad real de los compradores: la vivienda sigue encareciéndose a un ritmo de dos dígitos, pero el número de transacciones se está reduciendo notablemente, según informa el Instituto Nacional de Estadística de Bulgaria.
Según los datos estadísticos, los precios de los inmuebles residenciales en Bulgaria subieron un 14,8 % en términos interanuales durante el primer trimestre. Solo en los tres primeros meses del año, el precio medio en todo el país aumentó otro 6,2 %. Al mismo tiempo, el número de transacciones de viviendas nuevas y de segunda mano se redujo un 18,5 % en términos interanuales y casi un 20 % en comparación con el trimestre anterior.
Esta disparidad apunta a una fase de sobrecalentamiento de los precios: los vendedores siguen planteando expectativas elevadas en cuanto al precio, mientras que los compradores posponen cada vez más las transacciones. El mercado se ve influido por una combinación de varios factores: las expectativas tras la adopción del euro por parte de Bulgaria, los bajos tipos hipotecarios, el aumento de los costes de construcción y la oferta limitada de viviendas de calidad en las grandes ciudades y en la costa.
Burgas lideró la subida de precios, donde estos aumentaron un 17,7 % en el año y un 5,9 % en el trimestre. Al mismo tiempo, este mismo mercado ha registrado una de las caídas más pronunciadas en la actividad: el número de transacciones se ha reducido un 30,5 % en términos interanuales. Esto significa que la demanda en la costa se ha vuelto mucho más sensible al precio.
En Sofía, el precio de la vivienda ha subido un 16 % en términos interanuales y un 5,8 % en el trimestre. Los precios medios en la capital se han estabilizado en un rango de entre 1,8 y 2,6 mil euros por metro cuadrado. Al mismo tiempo, el volumen de transacciones en Sofía se redujo un 19,2 %, y el volumen monetario total del mercado se contrajo un 7 %.
Varna también se mantuvo en una zona de crecimiento de precios de dos dígitos: los precios de la vivienda subieron un 13,2 % en términos interanuales, pero el número de transacciones cayó un 27,6 %. En Stara Zagora, el crecimiento interanual de los precios fue del 12,7 %, aunque el volumen de transacciones se redujo en un 25 %. En términos trimestrales, la vivienda en Stara Zagora se abarató un 2,1 %.
Plovdiv parece ser el más estable de entre los grandes mercados. Aquí, los precios subieron un 8,8 % en un año, mientras que el número de transacciones solo se redujo un 0,6 %. En términos monetarios, el mercado de Plovdiv incluso creció un 2,4 %, lo que lo convierte en el más equilibrado de entre las grandes ciudades de Bulgaria.
Para los inversores, la situación se complica. El rápido aumento de los precios, en un contexto de caída del número de transacciones, significa que la liquidez del mercado se está deteriorando: un inmueble puede encarecerse sobre el papel, pero venderlo al precio deseado resulta cada vez más difícil. Esto afecta especialmente a aquellas zonas donde los precios han crecido más rápido que los ingresos de la población y la rentabilidad de los alquileres.
El mercado inmobiliario búlgaro se ha visto respaldado durante mucho tiempo por hipotecas relativamente asequibles, la afluencia de compradores extranjeros, el interés por los inmuebles turísticos y las expectativas relacionadas con la entrada del país en la zona del euro. Sin embargo, las estadísticas actuales muestran que el poder adquisitivo ya se está acercando a su límite.
Según informa El Economista Serbio, el Ministerio de Hacienda de Albania ha sometido a consulta pública un proyecto de ley que prevé un aumento del impuesto sobre los inmuebles y una modificación del sistema de desgravaciones para los propietarios de viviendas.
Según la propuesta, el impuesto sobre los inmuebles residenciales podría aumentar del 0,05 % actual del valor del inmueble hasta el 0,1-0,2 %. También se propone un aumento de los tipos impositivos para los inmuebles comerciales, si bien la carga fiscal final dependerá de la categoría del inmueble y de su uso.
Uno de los cambios clave afecta a los propietarios de una segunda vivienda y de las siguientes. Si no se trata de la residencia principal, no se aplicarán exenciones fiscales. De este modo, los propietarios de casas de campo, pisos de inversión y viviendas adicionales tendrán que pagar el tipo impositivo completo.
De hecho, las autoridades intentan diferenciar entre la vivienda social y los inmuebles de inversión. Para las familias que posean un único piso, el aumento del impuesto podría suavizarse en parte. Para los propietarios de varios inmuebles, la carga fiscal aumentará de forma más notable.
La reforma reviste especial importancia para el mercado inmobiliario de Albania, donde en los últimos años han crecido rápidamente los precios de la vivienda en Tirana, Durrës, Vlorë, Sarandë y otras localidades relacionadas con el turismo y la demanda inversora. En un contexto de intensa actividad constructora, interés de los compradores extranjeros y aumento de los alquileres a corto plazo, las autoridades intentan aumentar los ingresos de los presupuestos locales y ajustar la tributación inmobiliaria al valor de mercado de los activos.
Albania está pasando gradualmente de un modelo antiguo de impuestos fijos o bajos a un sistema más moderno, en el que la base imponible está vinculada al valor del inmueble. Este enfoque se ajusta a las recomendaciones de las organizaciones financieras internacionales, pero puede resultar doloroso para los propietarios de inmuebles, especialmente si la valoración catastral y de mercado de las viviendas se revisa al alza.
Para los inversores extranjeros, estos cambios significan que el mantenimiento anual de una segunda vivienda en la costa o de un inmueble de inversión en Tirana resultará algo más caro. No obstante, incluso tras el aumento, la carga fiscal en Albania seguirá siendo relativamente moderada en comparación con muchos países de la UE.
La cuestión principal para el mercado es cómo evaluarán exactamente las autoridades el valor de los inmuebles y con qué rapidez se empezará a aplicar el nuevo sistema en la práctica.
El mercado inmobiliario albanés sigue siendo uno de los más dinámicos de los Balcanes. El crecimiento del turismo, el desarrollo de las ciudades costeras y el interés de los extranjeros sostienen la demanda; sin embargo, el aumento de los impuestos podría enfriar gradualmente las compras especulativas y acentuar la diferencia entre la vivienda para residir y los inmuebles de inversión.
https://t.me/relocationrs/3077



