
Las regiones de Kiev y Lviv sumaron en conjunto más de 1,1 millones de metros cuadrados de construcción residencial nueva, registrada en Ucrania entre enero y junio de 2026.
Según datos de la Oficina Estatal de Estadística, en la región de Kiev se registraron 599 300 m², y en la de Lviv, 501 500 m².
Otros 437,9 mil m² correspondieron a Kiev, 328,7 mil m² a la región de Odesa y 248,4 mil m² a la de Ivano-Frankivsk.
La concentración es especialmente notable en cuanto al número de futuros pisos. En la región de Kiev se han anunciado cerca de 9,1 mil viviendas, en la de Lviv — 7,2 mil — y en la de Ivano-Frankivsk — 5,8 mil
En conjunto, solo estas tres regiones aportaron más de 22 mil viviendas, es decir, una parte significativa de toda la nueva oferta de viviendas en bloque anunciada en el país durante el primer semestre.
La estructura regional refleja una redistribución prolongada de la actividad promotora. Kiev y la región de Kiev siguen siendo el mayor mercado metropolitano, mientras que las regiones de Lviv e Ivano-Frankivsk mantienen un volumen significativo de construcción en el oeste del país.
Al mismo tiempo, la dinámica es desigual: en la región de Kiev, el volumen se ha mantenido prácticamente al nivel del año pasado; en Kiev, ha descendido un 10,7 %, y en la región de Ivano-Frankivsk, un 20,5 %.
Fuente original: Servicio Estatal de Estadística de Ucrania.
promoción inmobiliaria, región de Kiev, región de Lviv, UCRANIA, vivienda
A pesar de la fuerte recuperación en 2025 y del crecimiento de los indicadores en el segundo trimestre de 2026, el mercado de nueva construcción de viviendas de Ucrania se mantiene significativamente por debajo del nivel de antes de la guerra.
Según informa el centro de información y análisis Experts Club, basándose en los datos del Servicio Estatal de Estadística, la superficie total de nueva construcción de viviendas en 2025 ascendió a 5,8 millones de metros cuadrados, aumentando un 49,4% en comparación con 2024.
Sin embargo, en comparación con 2021, cuando el indicador alcanzó los 12,7 millones de metros cuadrados, el volumen se mantuvo aproximadamente un 54% por debajo, es decir, más de dos veces inferior.
En 2022, la superficie de nueva construcción fue de 6,6 millones de metros cuadrados, en 2023 — 4,2 millones de metros cuadrados, y en 2024 — 3,9 millones de metros cuadrados.
De este modo, el indicador mínimo del período analizado se registró en 2024, tras lo cual en 2025 el mercado comenzó a recuperarse de forma notable.
En el segundo trimestre de 2026, este proceso continuó: la superficie de edificios residenciales declarados para el inicio de la construcción aumentó un 6,1% interanual — hasta 1,65 millones de metros cuadrados.
Al mismo tiempo, la sostenibilidad de la recuperación sigue siendo ambigua. Durante todo el primer semestre, la superficie de nueva construcción de edificios de apartamentos fue un 2,3% inferior a la del año anterior, mientras que el número de apartamentos declarados se redujo un 6%.
Al mismo tiempo, el coste de la construcción continúa aumentando rápidamente. En julio de 2026, los precios de la construcción fueron un 23,7% superiores al nivel de julio del año anterior.
Los precios de la propia vivienda también están aumentando: en el segundo trimestre de 2026 crecieron un 19,6% interanual y un 3,8% en comparación con el primer trimestre.
De este modo, el mercado ucraniano se enfrenta simultáneamente a la recuperación de la actividad de construcción, a una elevada inflación de los costes de construcción y a un retraso significativo respecto a los volúmenes de oferta característicos del período anterior a la guerra a gran escala.
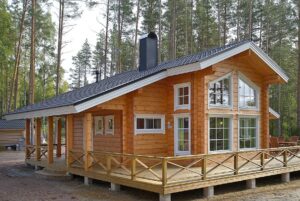
La empresa finlandesa Happy Nordic Living Oy tiene previsto llevar a cabo dos proyectos en la región de Kiev: construir una fábrica de estructuras prefabricadas de madera y crear un complejo residencial piloto para los habitantes de la región que se han visto afectados por los ataques rusos y para las personas desplazadas internamente (PDI), según informó el miércoles la página web de la Administración Militar Regional de Kiev.
La vicepresidenta de la Administración Estatal Regional de Kiev, Natalia Gavatuk, se reunió con el presidente de Happy Nordic Living Oy, Timo Mikkonen, y su equipo, durante la cual las partes debatieron las perspectivas de ejecución del proyecto de inversión y los próximos pasos para su puesta en marcha.
Según el comunicado, la fábrica podrá crear, aproximadamente, unos 400 puestos de trabajo: «En estos momentos se están barajando emplazamientos en los parques industriales de la región para ubicar la producción. Este formato permitirá preparar más rápidamente la infraestructura necesaria y comenzar a ejecutar el proyecto».
Al mismo tiempo, la empresa está estudiando la posibilidad de crear en la región de Kiev un complejo residencial piloto para los habitantes de la región que se han visto afectados por los ataques rusos y para los desplazados internos.
Durante la reunión, las partes acordaron los mecanismos para una futura cooperación tripartita entre la Administración Estatal Regional de Kiev, Happy Nordic Living Oy y el socio consultor UVT GROUP con el fin de elaborar la hoja de ruta del proyecto.
construcción, Finlandia, inversión, región de Kiev, vivienda
La escasez de mano de obra, el elevado coste de la construcción y la lentitud en la implantación de reformas y de los trámites de concesión de licencias son los principales retos a los que se enfrentan los promotores inmobiliarios y los arquitectos en Ucrania durante la guerra, según informaron representantes del sector de la construcción durante la mesa redonda «Construir el futuro: la promoción inmobiliaria en tiempos de guerra».
«Hay una escasez muy grave de trabajadores de la construcción. Todos hemos notado este problema esta primavera. Yo, como propietario de la empresa, estoy buscando gente para terminar de construir los proyectos», declaró el fundador y director general de A Development, Oleksii Baranov, en la mesa redonda celebrada en la agencia «Interfax-Ucrania».
Además de las especialidades puramente relacionadas con la construcción, en el mercado también se observa una escasez de arquitectos, según explicó Yulia Polyukhovich, arquitecta jefe del proyecto de A Development.
«Durante la guerra hay muchos otros retos. Por ejemplo, hay una gran escasez de personal: ahora mismo hay muy pocos arquitectos. Se trata de un reto muy grave, ya que, si antes trabajaban en un proyecto tres o cuatro arquitectos, ahora puede que solo haya uno», explicó.
Además, los arquitectos deben adaptar rápidamente los proyectos teniendo en cuenta los cambios en las normas y estándares de construcción, especialmente en materia de seguridad, señaló la experta.
Como señaló el director general de CREDO Development, Vitali Borul, la construcción de refugios subterráneos con salidas de evacuación supone un gasto considerable para el promotor inmobiliario, por lo que el Estado debe compensar el coste de su construcción.
«Queda genial, es seguro, pero muy caro. Creo que el Estado debe compensar el coste del refugio subterráneo. El Estado es responsable de la seguridad de las personas, por lo que de alguna manera tenemos que llegar a un acuerdo con él, y debe compensarlo», opinó el experto.
Los promotores también han notado un aumento significativo en el coste de la construcción. Además, el mercado reacciona ante cada ataque enemigo contra la ciudad: tras los «bombardeos», las ventas de viviendas caen. El seguro de riesgos en la construcción también resulta muy caro, señaló Baranov.
«Antes de la guerra, el cálculo era sencillo: el coste de los materiales (hormigón o ladrillo) equivalía al coste de la mano de obra. Hoy en día, el coste de la mano de obra supera al de los materiales entre dos y tres veces», informó el fundador de A Development.
Según Baranov, los trámites pendientes para la aprobación por parte del Gobierno y los ministerios de actos normativos de rango inferior, en particular en el ámbito de la protección del patrimonio cultural, también suponen importantes obstáculos. Al mismo tiempo, las autoridades locales de Kiev llevan ya un año y medio sin examinar las solicitudes de adjudicación de parcelas.
«Por ejemplo, se introdujeron modificaciones en la ley sobre el patrimonio cultural, pero el Ministerio de Cultura aún no ha aprobado los documentos normativos. En mayo de 2022 entraron en vigor las modificaciones, según las cuales es imposible realizar ninguna actuación en el área histórica central sin zonas y regímenes específicos. Y el procedimiento no se aprobó hasta mayo de este año, es decir, han pasado cuatro años. En cambio, por ejemplo, todavía no existe un procedimiento relativo a los territorios de los monumentos», señaló.
Baranov subrayó que la construcción en el centro histórico de Kiev debe ser reflexiva y transparente, pero al mismo tiempo estar controlada por el ayuntamiento.
«Kiev debe ser un ejemplo. La construcción es muy cara, y un edificio ya construido no se puede borrar con una goma de borrar. Es necesario adoptar un enfoque que garantice que todo se haga de forma transparente y rápida, pero construyendo al mismo tiempo algo que siga siendo relevante dentro de unos años», afirmó el experto.
construcción, PERSONAL, promoción inmobiliaria, UCRANIA, vivienda
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo y ha identificado una serie de tendencias del mercado inmobiliario europeo en 2026.
El volumen de inversión en el sector inmobiliario europeo en el segundo trimestre de 2026 alcanzó los 54 000 millones de euros, lo que supone un aumento del 7,7 % en términos interanuales, según datos de Savills.
A pesar del aumento general del volumen de transacciones, Savills califica la recuperación del mercado europeo como desigual. El aumento de los riesgos macroeconómicos y geopolíticos ha obligado a los inversores a elevar sus exigencias en cuanto a la calidad de los inmuebles.
En la actualidad, el capital se dirige principalmente hacia inmuebles que garantizan un flujo de caja estable, tienen un valor de mercado transparente y se encuentran en segmentos con una demanda estructural a largo plazo.
Uno de los principales beneficiarios de la nueva estrategia de inversión ha sido el denominado «living real estate».
En el primer semestre de 2026, las viviendas de alquiler en edificios de pisos, las residencias de estudiantes especializadas, las residencias para personas mayores y las viviendas para la tercera edad ya representaban el 29 % del total de las inversiones inmobiliarias en Europa.
De este modo, casi uno de cada tres euros de capital institucional destinado al sector inmobiliario europeo se invirtió en activos directamente relacionados con la vivienda.
El creciente interés por este sector está relacionado con la escasez de oferta de vivienda en muchas grandes ciudades europeas, el aumento de los alquileres, los cambios demográficos y la estabilidad relativamente alta de los ingresos en comparación con algunos tipos tradicionales de inmuebles comerciales.
Al mismo tiempo, está cambiando la actitud de los inversores hacia las oficinas. Los edificios de oficinas modernos y de calidad situados en los distritos centrales de negocios siguen teniendo demanda, mientras que los inmuebles obsoletos y mal ubicados resultan mucho más difíciles de vender o financiar.
Según la evaluación de Savills, el mercado se divide, en la práctica, en dos tipos de activos. En el primer caso, los inversores están dispuestos a competir por inmuebles de calidad con inquilinos fiables y unos ingresos previsibles. En el segundo, los inmuebles con una ubicación poco favorable, elevados costes futuros o una demanda incierta pueden permanecer fuera del interés inversor durante mucho tiempo.
Savills señala que Europa sigue siendo, como antes, un destino importante para el capital global; sin embargo, los requisitos para las inversiones se han vuelto considerablemente más estrictos.
Los mercados con mayores posibilidades de atraer fondos son aquellos en los que ya se ha producido una corrección significativa de los precios y se ha establecido un punto de entrada más claro para el inversor. Una ventaja adicional es la oferta limitada de nuevos inmuebles y la demanda estable por parte de los arrendatarios.
«La recuperación se produce por etapas y viene determinada por la confianza de los inversores en operaciones concretas, y no por un deseo general de asumir riesgos», señalan los analistas de Savills.
De este modo, el mercado inmobiliario europeo está saliendo gradualmente de un periodo de fuertes subidas de los tipos de interés y de revalorización de los activos; sin embargo, el nuevo ciclo de inversión difiere considerablemente del anterior. El capital se dirige cada vez más, no solo hacia el sector inmobiliario como clase de activos, sino hacia segmentos concretos con una demanda a largo plazo más clara.
Fuente original: Savills, Global Capital Markets Research Q2 2026 — Europe.
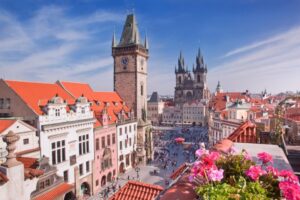
Los precios de los inmuebles residenciales en la República Checa subieron un 10,06 % en términos interanuales durante el primer trimestre de 2026; teniendo en cuenta la inflación, el crecimiento real fue del 8,33 %, lo que supone la cifra más alta desde el boom inmobiliario de 2021, según datos de la Oficina Checa de Estadística analizados por Global Property Guide.
Según datos de la mayor agencia inmobiliaria internacional de Ucrania, la empresa Homium, el valor nominal de los inmuebles residenciales en la República Checa se ha multiplicado por más de 2,5 en 11 años y actualmente supera en un 18 % el máximo cíclico anterior, registrado en el tercer trimestre de 2022.
Al mismo tiempo, la dinámica de los mercados primario y secundario prácticamente se ha igualado. Las viviendas nuevas se han encarecido un 10,01 % en un año, mientras que el parque inmobiliario existente lo ha hecho un 10,07 %.
Según señala la empresa Homium, que opera, entre otros, en el sector inmobiliario checo, el aumento de los precios se debe a una combinación de la oferta limitada de viviendas nuevas y la recuperación de la demanda hipotecaria. La empresa también constata un interés especialmente elevado por Praga y Brno, donde el déficit de oferta es más acusado.
«El mercado checo resulta interesante en estos momentos porque, tras la corrección de los años 2022-2023, ha vuelto a crecer con bastante rapidez. Al mismo tiempo, los compradores se están volviendo más sensibles al precio, por lo que la demanda se está desplazando gradualmente hacia los pisos pequeños en Praga, las zonas periféricas y la vivienda de segunda mano. Para el comprador inversor, cada vez cobra mayor importancia no solo el potencial de revalorización del inmueble, sino también su liquidez en el mercado del alquiler», comentaron desde Homium.
Según datos de la empresa Homium, en mayo y junio de 2026, los estudios y los pisos de tipo 1+kk en el centro de Praga se ofrecían por aproximadamente 248 000-414 000 euros, en la periferia de la capital, por 186 000-269 000 euros, y en Brno, por 145 000-207 000 euros. En el caso de los pisos de tipo 2+kk, el rango oscilaba, respectivamente, entre 331 000-580 000 euros, 248 000-373 000 euros y 207 000-331 000 euros.
Praga sigue siendo el mercado más caro del país. Según los datos facilitados por Global Property Guide, el precio medio de un piso en la capital en 2025 rondaba los 5,44 mil euros por m², lo que superaba en aproximadamente un 82 % la media de la República Checa, que se situaba en unos 3 mil euros por m². En el mercado de viviendas de nueva construcción de Praga, el precio medio de oferta alcanzaba unos 7.310 euros por metro cuadrado, y en el barrio más caro, Praha 1, unos 10.850 euros por metro cuadrado.
El parque inmobiliario antiguo sigue siendo más asequible. El precio medio de los pisos en edificios prefabricados se estima en aproximadamente 2.940 euros por metro cuadrado, mientras que las viviendas nuevas de los promotores inmobiliarios cuestan, de media, casi el doble: unos 5.800 euros por metro cuadrado.
El rápido aumento de los precios ya se ha convertido en un factor de la política monetaria del país. El 18 de junio de 2026, el Banco Nacional Checo elevó el tipo de interés de referencia de las operaciones de recompra a dos semanas en 0,25 puntos porcentuales, hasta el 3,75 %. El regulador señala la persistencia de las presiones inflacionistas, entre otras cosas, por parte de los precios de la vivienda y los servicios.
Además, en junio, el Banco Nacional Checo decidió aumentar, a partir de julio de 2027, el colchón de capital anticíclico para los bancos del 1,25 % al 1,5 %, justificando la decisión por el activo crédito, el aumento de la deuda de los hogares y las empresas, y la continua subida de los precios de la vivienda.
La rentabilidad bruta media de los alquileres a largo plazo en la República Checa en el segundo trimestre de 2026 se situó en el 3,39 % anual. En el distrito más caro, Praga 1, la rentabilidad de los pisos individuales oscilaba aproximadamente entre el 2,3 % y el 3,3 %, mientras que en los barrios más asequibles de Praga podía acercarse al 4 %.
En Homium consideran que, a medio plazo, los principales factores del mercado seguirán siendo el ritmo limitado de la construcción, el coste de la financiación hipotecaria y la demanda persistente de vivienda en las ciudades más grandes. No obstante, tras el fuerte crecimiento de los últimos trimestres, los inversores deberían evaluar con mayor atención la rentabilidad de cada inmueble concreto, ya que el precio de compra en Praga está aumentando más rápido que la rentabilidad potencial por alquiler.
Homium lleva más de 10 años operando en el mercado inmobiliario internacional y ofrece propiedades en la República Checa, España, Turquía, Grecia, Montenegro, Bulgaria, Croacia, Polonia y otros países. En la República Checa, la mayor parte de las propiedades que ofrece la empresa se concentran en Praga y Karlovy Vary.
La fuente original de las estadísticas de precios es la Oficina Checa de Estadística; el análisis de mercado ha sido publicado por Global Property Guide y actualizado en agosto de 2026.
Fuente:
Global Property Guide – https://www.globalpropertyguide.com/europe/czech-republic/price-history
Homium – https://homium.ua/czech-republic/
Homium, inmobiliaria, inversión, República Checa, vivienda, Прага



