
Перед купівлею обладнання за кордоном українській компанії варто перевірити продавця, його фінансовий стан, адресу, власників і здатність виконати контракт.
Купівля промислового обладнання за кордоном часто передбачає значний аванс. Залежно від умов контракту український покупець може перерахувати постачальнику 30-70% вартості ще до виготовлення або відвантаження техніки.
Чим більшою є передоплата, тим важливіше переконатися, що іноземна компанія справді існує, має заявлену спеціалізацію, виробничі можливості та досвід виконання подібних контрактів.
Професійний сайт, презентація, фотографії обладнання та активне листування не є достатнім підтвердженням. Шахраї можуть використовувати чужі зображення, створювати компанії зі схожими назвами або надсилати рахунки з реквізитами третьої особи.
Перед укладенням договору варто перевірити точну юридичну назву продавця, реєстраційний номер, адресу, дату створення, статус, керівників, власників, корпоративні зв’язки, фінансові показники та платіжну історію.
Business ID Report і Business Information Report D&B можуть містити реєстраційні відомості, дані про діяльність, корпоративну структуру, фінансові показники, кредитні оцінки, платіжну поведінку та юридично значущі події.
«Чим привабливішою є пропозиція і чим більшим є аванс, тим ретельнішою має бути перевірка продавця. Фотографії обладнання, сайт і корпоративна презентація не підтверджують, що компанія має необхідні активи, досвід і можливість виконати контракт», – зазначив директор із розвитку та маркетингу «Інтерфакс-Україна», керівник бізнес-підрозділу D&B-«Інтерфакс-Україна», кандидат економічних наук Максим Уракін.
Окремо потрібно зіставити банківські реквізити з юридичною особою, зазначеною в контракті. Зміна рахунку безпосередньо перед оплатою, прохання перерахувати гроші іншій компанії або використання банку в третій країні потребують додаткового пояснення.
Ризик можна зменшити за допомогою поетапної оплати, документарного акредитива, банківської гарантії, страхування, незалежної інспекції виробництва або перевірки обладнання перед відвантаженням.
Якщо продавець є посередником, покупець має розуміти, хто безпосередньо виробляє обладнання, хто відповідає за гарантію та хто матиме зобов’язання у разі затримки або технічного дефекту.
Перевірка необхідна і після підписання договору, особливо якщо виготовлення триває декілька місяців. Погіршення фінансового стану, зміна власника або припинення діяльності можуть вплинути на виконання замовлення.
Dun & Bradstreet працює у сфері бізнес-інформації та оцінювання ризиків із 1841 року. Компанія надає міжнародні бізнес-звіти, дані про платіжну поведінку, корпоративні зв’язки, кредитоспроможність і структуру власності підприємств.
Офіційним представником D&B в Україні є «Інтерфакс-Україна». Спеціалізований підрозділ агентства допомагає українським компаніям замовляти перевірку іноземних виробників, продавців і постачальників. «Інтерфакс-Україна» працює з 1992 року та є незалежним українським інформаційним агентством.
Звернутися з питання можна через спеціалізований ресурс D&B — dnb.ua, електронною поштою – Urakin@interfax.kyiv.ua або за телефоном +38 (044) 270-65-74.
Як повідомляє «Сербський економіст», власникам з України належить 21 яхта, зареєстрована під прапором Чорногорії, що виводить Україну на п’яте місце серед усіх країн за кількістю суден у чорногорському реєстрі та на четверте — серед іноземних власників.
Загалом станом на 12 серпня 2026 року в Реєстрі яхт Чорногорії налічувалося 576 суден, як випливає з оновленого списку Управління морської безпеки країни. Лише 79 яхт зареєстровані на фізичних або юридичних осіб із самої Чорногорії, тоді як власникам з інших країн належать 497 яхт, або 86,3% усього флоту.
Абсолютним лідером залишається Сербія. На фізичних та юридичних осіб із Сербії зареєстровано 193 яхти, або 33,5% усього реєстру. Росія посідає друге місце зі 112 яхтами та часткою 19,4%. Разом власникам із цих двох країн належить 305 суден — майже 53% усіх яхт під чорногорським прапором.
Рейтинг найбільших країн-власників виглядає наступним чином:
Місце Країна власника Яхти Частка реєстру
1 Сербія 193 33,5%
2 Росія 112 19,4%
3 Чорногорія 79 13,7%
4 США 27 4,7%
5 Україна 213,6%
6 Боснія і Герцеговина 18 3,1%
7 Ізраїль 11 1,9%
8 Німеччина 10 1,7%
9–10 Швейцарія 9 1,6%
9–10 Естонія 9 1,6%
11 Велика Британія 8 1,4%
Українська група в чорногорському реєстрі помітно збільшилася лише за останні три місяці.
Станом на 12 травня 2026 року в реєстрі налічувалося 536 яхт, з яких власникам з України належало 17 суден. Україна тоді посідала місце після Боснії та Герцеговини, власники з якої мали 18 яхт.
До 12 серпня кількість яхт українських власників зросла з 17 до 21, у результаті чого Україна випередила Боснію та піднялася на п’яте місце загального рейтингу.
Загалом з кінця 2025 року чорногорський реєстр збільшився на 51 яхту, а лише з травня — на 40. При цьому сьогоднішній склад реєстру свідчить, що зростання забезпечується переважно іноземцями.
У травні власники зареєстрованих яхт представляли 49 держав. Серед них, окрім найбільших груп із Сербії, Росії, США, України та інших європейських країн, були власники з Канади, Туреччини, Норвегії, а також юрисдикцій на кшталт Британських Віргінських островів, Сейшелів, Вануату, Маршаллових островів і Белізу.
При цьому власники з країн ЄС займають порівняно невелику частину реєстру. У травні на них припадало всього близько 7,8% яхт. Найбільш помітними країнами ЄС були Німеччина та Естонія.
Як повідомляє аналітичний центр Experts Club із посиланням на дані «Консалтингової групи А-95», український ринок бензину продовжує концентруватися навколо постачань із Польщі та Литви: у липні 2026 року на ці дві країни припало 55% усього імпорту.
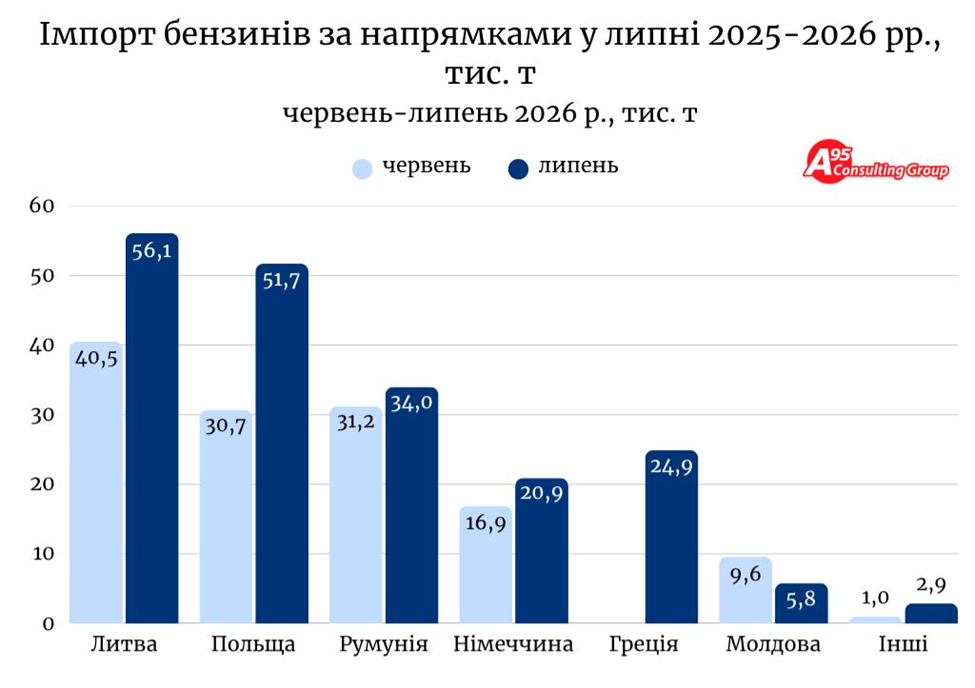
З Литви Україна отримала 56,1 тис. тонн бензину, з Польщі — 51,7 тис. тонн. Сукупно це близько 107,8 тис. тонн із загального обсягу імпорту приблизно 196 тис. тонн.
Польський напрямок при цьому демонструє особливо високі темпи зростання. Порівняно з липнем минулого року обсяг постачань збільшився на 68% і досяг максимуму із серпня 2025 року.
Ключову роль на обох напрямках відіграє нафтопереробний концерн ORLEN. Підприємства групи в Польщі та Литві забезпечили близько 97 тис. тонн бензину для українського ринку.
«А-95» оцінює частку ORLEN у понад половину імпорту. При зіставленні округлених показників у 97 тис. тонн і загального обсягу 196 тис. тонн ідеться приблизно про половину ринку.
З одного боку, великі та стабільні НПЗ Польщі й Литви дають Україні змогу швидко нарощувати закупівлі в періоди підвищеного попиту та компенсувати випадіння інших постачальників.
З іншого боку, понад половина ресурсу припадає лише на два географічні напрямки, а дуже значна частина постачань пов’язана з однією нафтопереробною групою.
Значення Польщі особливо зросло після переходу України на бензин Е10. Зміна стандарту обмежила можливість залучення деяких традиційних джерел, включно з окремими грецькими НПЗ.
При цьому Греція повністю з ринку не зникла. У липні Україна імпортувала близько 25 тис. тонн бензину виробництва Motor Oil.
Ще одним напрямком, що швидко зростає, стала Німеччина. Звідти було поставлено 21 тис. тонн бензину, що на 78% більше, ніж у липні 2025 року. Весь цей обсяг імпортувала мережа UPG.
Таким чином, структура липневого імпорту демонструє дві паралельні тенденції: посилення ролі ORLEN як системного постачальника та одночасні спроби найбільших українських мереж диверсифікувати закупівлі через Німеччину, Румунію та Грецію.
Як повідомляє аналітичний центр Experts Club із посиланням на дані «Консалтингової групи А-95», Україна в липні 2026 року імпортувала близько 196 тис. тонн бензину, що стало максимальним показником із серпня 2025 року.
При цьому дані опублікованої «Консалтинговою групою А-95» інфографіки показують, що порівняно з червнем обсяг постачань зріс приблизно на 51%. У червні основні напрямки забезпечили близько 130 тис. тонн бензину, тоді як у липні — вже близько 196 тис. тонн.
Різке збільшення імпорту відбулося попри перехід українського ринку з 1 липня на стандарт Е10, що передбачає обов’язкове додавання біоетанолу до бензину. Нова вимога тимчасово звузила перелік доступних закордонних постачальників.

Зокрема, бензин необхідного стандарту не випускає грецький НПЗ Hellenic Petroleum, продукція якого раніше використовувалася українськими трейдерами в періоди підвищеного попиту.
Водночас початок липня збігся зі зростанням вартості нафтопродуктів на світовому ринку та підвищеним внутрішнім попитом.
В «А-95» зазначають, що найбільш напруженою ситуація була в першій половині місяця, однак збільшення постачань дало змогу стабілізувати ринок у другій половині липня. Імпортери також заздалегідь законтрактували необхідні обсяги на серпень.
Головним джерелом додаткового ресурсу стали Польща та Литва. Імпорт із Литви збільшився з 40,5 тис. тонн у червні до 56,1 тис. тонн у липні, з Польщі — з 30,7 тис. до 51,7 тис. тонн.
Помітно зросли також постачання з Німеччини — з 16,9 тис. до 20,9 тис. тонн. Із Румунії надійшло близько 34 тис. тонн проти 31,2 тис. тонн місяцем раніше.
При цьому імпорт із Молдови скоротився з 9,6 тис. до 5,8 тис. тонн.
Таким чином, липень став для українського ринку тестом здатності швидко перебудовувати зовнішні постачання після зміни вимог до якості бензину. Попри початкове скорочення доступної ресурсної бази, імпортери змогли за один місяць збільшити постачання приблизно в півтора раза.
Частка вугілля у виробництві електроенергії в Європейському Союзі у 2025 році знизилася до історичного мінімуму — 9,2%. Такі дані опублікував Євростат 13 серпня 2026 року.
У ЄС кам’яне вугілля у 2025 році забезпечило 3,7% валового виробництва електроенергії, або 105,6 тис. ГВт-год, буре вугілля та лігніт — ще 5,5%, або 154,2 тис. ГВт-год. Сукупно їхня частка становила 9,2%.
Роком раніше частка вугілля вперше за всю історію спостережень опустилася нижче 10%. Для порівняння: у 1990 році вугілля забезпечувало понад третину всієї електроенергії ЄС, а у 2000 році — 30,4%.
Змінилося й місце вугілля серед основних технологій генерації. У 1990 році кам’яне та буре вугілля посідали відповідно друге та третє місця у структурі електроенергетики ЄС. До 2025 року вони опустилися на сьому та шосту позиції. Їх випередили атомна енергетика, природний газ, гідроенергетика, вітро- та сонячна генерація. Сонячна енергетика перевершила вугілля за відповідними показниками вже у 2024 році.
Зменшення ролі вугілля в ЄС супроводжується скороченням як його виробництва, так і споживання.
У 2025 році споживання кам’яного вугілля в Євросоюзі оцінюється приблизно в 107 млн тонн, бурого вугілля — у 184 млн тонн. Обидва показники стали історичними мінімумами.
Окремі країни вже повністю відмовляються від деяких видів вугільної генерації. Португалія припинила використання кам’яного вугілля для виробництва електроенергії у 2021 році, а Словаччина у 2024 році завершила видобуток бурого вугілля. Наразі лігніт продовжують видобувати лише вісім країн ЄС.
Польща залишається винятком у межах Євросоюзу: це єдина країна ЄС, де вугілля, як і раніше, є найбільшим джерелом електроенергії та забезпечує понад половину генерації, якщо підсумувати кам’яне та буре вугілля.
Першоджерело: Eurostat, матеріал «Record low coal share in EU electricity production», опублікований 13 серпня 2026 року, та оновлена статистична стаття «Coal production and consumption statistics».
Страхова компанія “ІНГО” (Київ) за підсумками січня-червня 2026 року зібрала 2,934 млрд грн валових страхових премій, що на 22,9% перевищує результат за аналогічний період 2025 року.
Як повідомляється на сайті компанії, зростання страхового бізнесу забезпечили одразу кілька напрямів. Валові премії з медичного страхування збільшилися на 35,3% – до 664,1 млн грн, з КАСКО – на 33,2%, до 589,7 млн грн. У страхуванні від нещасного випадку вони збільшилися на 32,2% – до 102,1 млн грн. Найвищі темпи компанія зафіксувала у класичному страхуванні майна: валові премії зросли у 2,4 рази – до 537,3 млн грн.
Компанія повідомляє, що за перше півріччя 2026 року фактично перерахувала клієнтам 2,510 млрд грн страхових виплат, що на 46,4% більше, ніж за аналогічний період минулого року.
Найбільші обсяги нарахованих страхових виплат припали на медичне й автомобільне страхування. Так за програмами медичного страхування “’ІНГО” нарахувала виплати на організацію та оплату медичних послуг, обстежень і лікарських засобів на 386,5 млн грн. Нараховані виплати за ОСЦПВ становили 328,4 млн грн, за КАСКО – 272,3 млн грн, за страхуванням майна – 151,7 млн грн.
“Ми позитивно оцінюємо результати першого півріччя, хоча обсяг страхових виплат зростав швидше за премії. Така динаміка пояснюється одразу кількома чинниками: розширенням портфеля, збільшенням кількості звернень і подорожчанням медичних послуг, ремонту автомобілів та відновлення майна. Для нас принципово, що компанія зберігає здатність обслуговувати більший портфель і в повному обсязі виконувати свої зобов’язання. Водночас структура бізнесу залишається достатньо диверсифікованою, без надмірної залежності від одного виду страхування”, – зазначив голова правління страхової компанії “ІНГО” Андрій Семченко.
Страхова компанія “ІНГО” заснована у 1994 році, компанія входить до трійки найбільших страховиків країни за активами та преміями, має ліцензії на здійснення страхування за 18 класами.
Компанія має статус значимого страховика, є учасником українських і міжнародних професійних об’єднань та працює через мережу з 25 філій, п’ять відділень і дев’ять центрів обслуговування в різних регіонах України.



