
В Греции насчитывается более 2,2 млн пустующих домов, что составляет 34,5 % всего жилого фонда страны и является одним из самых высоких показателей в Европе, свидетельствует исследование Parliamentary Budget Office, подготовленное на основе данных переписи ELSTAT за 2021 год.
Авторы исследования отмечают, что проблема греческого рынка жилья связана не только с дефицитом строительства, но и с низким уровнем использования уже существующего фонда. При росте общего количества жилых объектов на 3,5 % в 2011–2021 годах количество домов, доступных для долгосрочной аренды, сократилось на 10,4 %, а выставленных на продажу — на 33,1 %. Количество неактивных пустующих объектов, которые не предлагаются ни в аренду, ни на продажу, выросло до 1,81 млн.
В категорию пустующего жилья входят не только потенциальные объекты для покупки или аренды, но и вторые дома, дачи, старый жилой фонд, объекты в сельской местности и на островах, а также недвижимость, выведенная из оборота из-за юридических, наследственных или технических проблем. Среди причин, по которым жилье не возвращается на рынок, исследование называет споры о наследстве, неясный статус собственности, юридические сложности, высокую стоимость ремонта, низкую энергоэффективность и ограниченный спрос в отдельных регионах.
Для инвесторов такая структура рынка создает возможности прежде всего в сегменте старого фонда, редевелопмента и ремонта. Объекты, которые простаивают из-за нежелания владельцев вкладывать средства в модернизацию, могут выходить на рынок с дисконтом, однако их инвестиционная привлекательность зависит от итоговой себестоимости после ремонта и потенциальной рыночной цены при продаже или сдаче в долгосрочную аренду.
Дополнительным фактором может стать государственная поддержка реновации. В Греции готовится программа модернизации жилья объемом около 500 млн евро, которая должна помочь вернуть часть пустующих объектов в жилой оборот. По данным греческих СМИ, программа предусматривает субсидии на ремонт и энергоэффективность, а проверка права на участие должна происходить через платформу gov.gr.
При этом инвесторам следует учитывать риск пересмотра цен. По оценке авторов исследования, если доля пустующего и неактивного жилья в течение примерно шести лет вернется к уровню 2001 года, реальные цены на жилье в Греции могут снизиться на 15,5–24,6%. Это не означает автоматического падения всего рынка, однако переоцененные объекты и локации с ограниченным спросом могут оказаться наиболее уязвимыми.
Рынок недвижимости Греции пока продолжает дорожать, но темпы роста снижаются. По данным Банка Греции, в I квартале 2026 года цены на квартиры выросли на 5,7% в годовом исчислении после роста на 8,1% в 2025 году и на 9,1% в 2024 году. В Афинах рост в I квартале составил 5,2%, в Салониках — 6,4%.
Отдельным риском остается ставка на краткосрочную аренду и программу Golden Visa как единственную логику сделки. Исследование показывает, что влияние краткосрочной аренды на рынок в целом может быть ограниченным, однако в центральных районах Афин, Салоник и популярных туристических направлениях она усиливает давление на рынок долгосрочного жилья. Поэтому качественным активом остается не сам объект под вид на жительство или Airbnb, а недвижимость с понятной юридической историей, расчетной стоимостью ремонта и устойчивым спросом после вывода на рынок.
Как сообщает Experts.news, на украинском рынке жилья углубляется разрыв между тем, что чаще всего хотят приобрести покупатели, и тем, что предлагают продавцы, говорится в июньском отчете о финансовой стабильности НБУ.
По данным регулятора, средняя площадь приобретаемой квартиры остается на уровне 48 кв. м, а дома — около 70 кв. м. При этом в структуре предложения, как и раньше, преобладают более просторные квартиры: их средняя площадь превышает 65 кв. м.
Расхождение заметно и по возрасту жилья. Покупатели чаще выбирают более старые и, соответственно, более доступные по цене квартиры. В Киеве медианный возраст приобретенной квартиры вырос до 33 лет, в западных регионах — до 39 лет. В объявлениях, напротив, почти две трети квартир предлагаются в домах, построенных менее 15 лет назад.
НБУ отмечает, что такие расхождения между спросом и предложением сдерживают активность на рынке. Покупатели больше заинтересованы в меньшем по площади и более дешёвом жилье, тогда как продавцы и девелоперы чаще предлагают более новые и просторные объекты.
Эта тенденция важна и для застройщиков. В западных регионах и пригородах Киева чаще строят бюджетные объекты, тогда как в столице преобладают проекты бизнес-класса. Но спрос в военное время показывает, что рядовому покупателю чаще нужен компактный и более доступный продукт.
Во второй половине 2025 года жилищное строительство активизировалось: в большинстве регионов заметно выросли проектные площади многоквартирных домов, где началось строительство. В Украине в целом этот показатель увеличился в полтора раза за год, а в Киеве — более чем вдвое.
Однако НБУ отмечает, что девелоперы, как и раньше, в значительной степени финансируют достройку существующих комплексов и новые проекты за счет собственных средств. Банки неохотно кредитуют строительную отрасль из-за высоких рисков.
Главный вывод для рынка: дальнейшее восстановление продаж будет зависеть не только от доходов населения, но и от того, насколько предложение приблизится к реальному спросу — по площади, цене, возрасту жилья и уровню риска для покупателя.
Как сообщает Experts.new, после периода относительного затишья цены на жилье в Украине вновь начали расти, говорится в июньском отчете о финансовой стабильности Национального банка Украины.
По данным НБУ, за последние полгода стоимость жилья выросла. На первичном рынке цены в объявлениях увеличились примерно пропорционально девальвации гривны, поскольку в Украине цены на недвижимость традиционно указываются в долларах США. На вторичном рынке рост был более быстрым — на 5–10 п. п. выше девальвации.
Дополнительным фактором стало резкое повышение себестоимости строительства из-за скачка цен на топливо. Это усилило давление на цены в новом строительстве и ограничило возможность девелоперов удерживать стоимость на прежнем уровне.
При этом НБУ отмечает, что цены на жилье остаются исторически низкими по сравнению с доходами домохозяйств. В I квартале 2026 года соотношение цены жилья к доходам составляло 8,7х для первичного рынка и 8,6х для вторичного.
Иная ситуация наблюдается на рынке аренды. Из-за зимних атак на энергетическую инфраструктуру и связанных с ними рисков рост арендных ставок замедлился. В Киеве, на юге и в центре страны стоимость аренды практически не изменилась с прошлой осени. Подорожание продолжалось преимущественно в западных областях.
Соотношение цены вторичного жилья и аренды в I квартале несколько повысилось и составило 10,4х, однако все еще не превысило долгосрочный средний показатель.
Для покупателей это означает, что жилье остается относительно доступным по историческим меркам, но неопределенность, безопасность и состояние энергетической инфраструктуры продолжают сдерживать спрос. Для инвесторов ситуация менее однозначна: рост цен на покупку при практически стабильной арендной плате снижает краткосрочную привлекательность покупки жилья для сдачи в аренду, особенно в Киеве и центральных регионах.
В среднесрочной перспективе динамика рынка будет зависеть от курса гривны, стоимости строительства, безопасности, состояния энергетики и возобновления ипотечного кредитования.
NBU, АРЕНДА, ЖИЛЬЕ, НЕДВИЖИМОСТЬ, ЦЕНА
Количество сделок купли-продажи на рынке жилья в январе–марте 2026 года существенно снизилось по сравнению с предыдущим кварталом, спрос остается волатильным, говорится в отчете о финансовой стабильности Национального банка Украины (НБУ) за июнь 2026 года.
«Спрос на рынке жилья в течение последних шести месяцев был волатильным. В четвёртом квартале прошлого года было заключено наибольшее количество сделок купли-продажи с 2022 года, а вот в первом квартале 2026 года их количество существенно сократилось. В совокупности за последние четыре квартала количество сделок выросло на 11% по сравнению с аналогичным периодом прошлого года», — сообщил НБУ.
По его данным, в первом квартале 2026 года было заключено около 70 тыс. договоров купли-продажи на рынке жилья против 71,5 тыс. договоров за аналогичный период прошлого года. Из них налогооблагаемых договоров – около 40 тыс. против 45,8 тыс. в первом квартале прошлого года.
Почти половина всех сделок с октября 2025 года по март 2026 года заключена в Киеве, Киевской, Днепропетровской, Харьковской и Львовской областях, отмечается в документе. Покупатели отдают предпочтение квартирам в городах. Средняя площадь приобретенной квартиры остается на уровне 48 кв. м, дома — 70 кв. м.
Впрочем, в структуре предложения по-прежнему преобладают более просторные квартиры — средняя площадь свыше 65 кв. м. Кроме того, расхождения между спросом и предложением наблюдаются и в разрезе возраста жилья. Так, в объявлениях преобладает более новое жилье — почти две трети квартир предлагаются в зданиях, построенных менее 15 лет назад, тогда как медианный возраст приобретенной в Киеве квартиры вырос до 33 лет, в западных регионах — до 39 лет.
Несоответствие характеристик спроса и предложения продолжает сдерживать активность на рынке, считает регулятор. Также на спрос продолжают влиять существенные перебои в поставках электроэнергии и тепла, вызванные российским террором, и подорожание недвижимости из-за ослабления гривны по отношению к доллару. Инвестиционный спрос на жилье в большинстве регионов остается неизменно слабым из-за высоких рисков для безопасности.
После относительного затишья цены на жилье снова растут, отмечается в отчете. На рост повлияли как ослабление гривны по отношению к доллару, так и резкое повышение себестоимости строительства вследствие скачка цен на топливо. По данным НБУ, стоимость жилья по объявлениям на первичном рынке за полгода выросла соразмерно девальвации, тогда как на вторичном — на 5–10 процентных пунктов быстрее. Динамика средних цен в объявлениях и фактических сделках схожа, прирост цен между регионами практически не различается.
Как отмечает регулятор, цены на жилье остаются исторически низкими по отношению к доходам домохозяйств — для первичного жилья показатель соотношения в первом квартале составил 8,7х, для вторичного — 8,6х.
Кроме того, Нацбанк сравнил обновленные индексы цен на жилую недвижимость с динамикой цен фактических сделок по приобретению жилья. По его данным, индексы на основе сделок были более волатильными, но расхождение между показателями несущественно.
Из-за зимних обстрелов энергоинфраструктуры рост цен на рынке аренды жилья замедлился. В Киеве, на юге и в центре страны стоимость аренды практически не изменилась с прошлой осени, только в западных областях продолжалось подорожание аренды. Соотношение цены на вторичное жилье и аренды в первом квартале несколько повысилось и составило 10,4х, однако все еще не превысило долгосрочный средний показатель, отмечается в отчете.
NBU, ЖИЛЬЕ, НЕДВИЖИМОСТЬ, СДЕЛКА, СПРОС
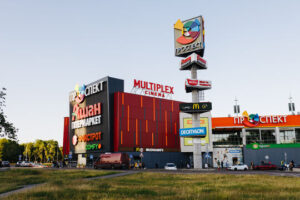
Группа компаний Arricano планирует обновить генераторы во всех своих торговых центрах в Украине; инвестиции в проект составляют более 50 млн грн, сообщила генеральный директор ООО «Аррикано Риел Эстейт» Анна Чуботина.
«Мы понимаем, что на каждом из объектов должно быть несколько генераторов – на случай, если один выйдет из строя, другой должен удовлетворять значительную потребность для работы всех арендаторов. Сейчас наши подтвержденные инвестиции в обновление генераторов составят более 50 млн грн на все проекты, в том числе в Запорожье и Кривом Роге», – рассказала она на конференции RAU Expo 2026 в Киеве в четверг.
По словам Чуботиной, Arricano рассматривает возможность размещения солнечной электростанции на одном из своих торговых центров в Киеве. Соответствующий проект с собственными инвестициями компания планирует реализовать в следующем году.
Она подчеркнула, что важно повышать как энергонезависимость, так и энергоэффективность объектов, что позволит снизить нагрузку на арендаторов торговых центров.
«С одной стороны, мы должны обеспечить бесперебойную работу торгового центра, а с другой — уменьшить нагрузку на наших арендаторов. Тот, кто сможет найти этот баланс, тот и продолжит успешно работать», — пояснила генеральный директор компании.
В Arricano рассчитывают вернуться к активному строительству ТРК Lukianivka в Киеве после завершения полномасштабной войны, отметила Чуботина.
«На данный момент наш объект не поврежден. Это приоритет – после завершения войны вернуться к реализации этого проекта и наших планов по реконструкции региональных объектов», – сообщила она.
Компания Arricano Real Estate PLC (Кипр) через свои дочерние украинские компании владеет четырьмя торговыми центрами в Украине – ТРК «Проспект» и ТРЦ «РайОН» в г. Киев, ТРК CITY MALL в Запорожье и ТРК «Солнечная Галерея» в Кривом Роге. Компании также принадлежат 49,9% в ТРЦ Sky Mall (Киев) и земельные участки для дальнейшего строительства трех объектов, находящихся на стадии проектирования. Компания также ведет строительство киевского ТРК Lukianivka.
ARRICANO, генераторы, НЕДВИЖИМОСТЬ, ТРЦ, энергонезависимость
ООО «Викинг Парк» (Львов) привлекло 3,6 млн грн от размещения дебютных облигаций, сообщило предприятие в отчете о результатах эмиссии.
Согласно информации, опубликованной в системе раскрытия информации Нацкомиссии по ценным бумагам и фондовому рынку, размещение облигаций путем публичного предложения проходило с 16 по 30 апреля 2026 года. Номинальная стоимость облигаций – 1 тыс. грн, общая – 100 млн грн.
Общее количество фактически размещенных облигаций составило 3627 шт.
По данным на сайте компании, ООО «Викинг Парк» ведет девелоперскую деятельность под брендом Viking Development. В его портфеле – более 30 тыс. кв. м построенного жилья во Львове. Среди проектов: ЖК Viking Park, Viking Hills, Viking Gardens и Helga. Согласно информации на портале недвижимости «ЛУН», с 2019 года застройщик ввел в эксплуатацию 13 домов в составе двух комплексов, еще девять домов в трех ЖК находятся на стадии строительства.
Согласно информации аналитической системы YouControl, владельцами ООО «Викинг Парк» указаны ООО «Теплоком» (88%) и АО «ЗНВКИФ «Мира-Капитал» (12%). Конечным бенефициаром является Эрнест Ищук.
По итогам 2025 года компания увеличила чистую прибыль на 4,4% – до 4,8 млн грн, тогда как чистый доход уменьшился на 18,4% – до 168,7 млн грн. Активы выросли почти вдвое – до 1,8 млрд грн.
Viking Development, Вікінг Парк, ЛЬВОВ, НЕДВИЖИМОСТЬ, облигации



