
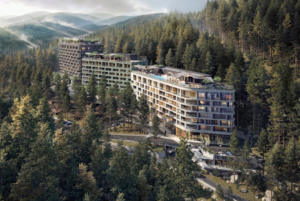
Гостиничная недвижимость в Карпатах выходит на новый уровень. Как три очереди, один стандарт и правильные партнеры формируют инвестиционный продукт нового поколения
FORREST Trinity Resort — проект, где ответы на ключевые вопросы инвестора продуманы до начала продаж: кто управляет, какова финансовая модель, как защищены мои права, есть ли спрос на этот объект летом и зимой?
Буковель давно перестал быть исключительно лыжным курортом. По данным рыночной аналитики, туристический поток достигает 2,5 млн человек в год, а заполняемость качественных отелей в пик-сезон — 100%. Летом и в межсезонье этот показатель держится на уровне 67–73%.
Это означает, что правильно позиционированный гостиничный продукт в Буковеле не простаивает, он работает.
Но есть нюанс: не каждый проект одинаков. Качественных отелей с полноценным управлением, стабильным сервисом и реальной загрузкой в течение года — единицы. Большинство предложений на рынке — апарт-комплексы, где операционная эффективность зависит от решений каждого владельца в отдельности. FORREST Trinity Resort строится по другой логике.
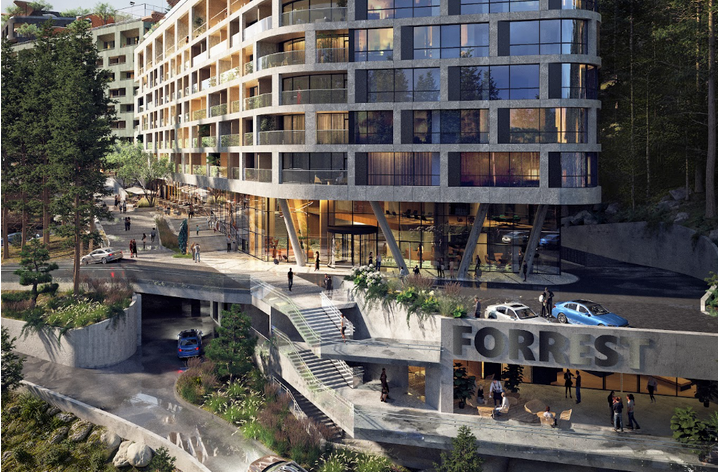
Большинство курортных проектов ориентированы на одну аудиторию. Forrest построен иначе.
Первая очередь — пространство для тех, кто приезжает за тишиной и восстановлением сил. Лес со всех сторон, wellness-формат, rooftop-бассейн. Для тех, кто устал от города и хочет просто отключиться.
Вторая очередь — конференц-залы, переговорные, паддл-корт, нетворкинг-пространство. Для корпоративных групп, небольших форумов, команд, которые совмещают работу с перезагрузкой. MICE-сегмент в Украине недооценен — и это возможность.
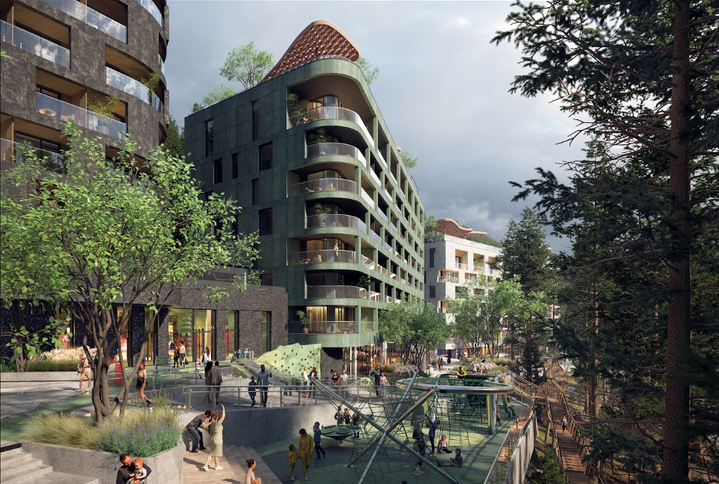
Третья очередь — детская зона, большой SPA, скалодром, уличный бассейн, панорамный ресторан FORREST Sky View — знаковая гастрономическая локация курорта, расположенная на высоте 48 метров, откуда открывается 360° панорама горных пейзажей Карпат. Для тех, кому важно, чтобы детям было чем заняться, пока родители отдыхают.
Три разные аудитории означают три разных повода приехать — и три независимых потока бронирований. Если один сегмент проседает, два других продолжают работать. Это напрямую влияет на стабильность загрузки и, соответственно, на ежемесячную выплату владельцу.
В FORREST Trinity Resort модель принципиально иная. Все 461+ юнитов без исключения передаются в управление Maestro Hotel Management — условие, зафиксированное в договоре. Владелец не занимается ничем: ни бронированием, ни заселением, ни техническим состоянием номера. Maestro отвечает за полный цикл. Гость на Booking видит полноценный курортный объект со стабильными оценками — выше среднего чек и стабильная выплата каждому владельцу.
Maestro Hotel Management — управляющая компания с 10-летним опытом в сфере гостеприимства. Принципиально важно: они присоединились к проекту не после строительства, а на старте. Вместе с командой Perspektyva Group формировали планировку номеров, стандарты сервиса и финансовую модель. Когда управляющая компания участвует в создании отеля — номера спроектированы под операционную модель, а не наоборот. Это другой уровень готовности в день открытия.
Финансовая модель прозрачна: 80% дохода от аренды — владельцу, 20% — управляющей компании от EBITDA. Операционные расходы просчитаны заранее, калькулятор доходности доступен до подписания.
Владелец юнита имеет право находиться в отеле до 30 дней в год в низкий сезон и до 10 дней в высокий — с полным гостиничным сервисом. В эти дни доход от номера не начисляется, но отдых — ваш.
Perspektyva Group — компания с 30-летним опытом и 17 реализованными проектами. Более $300 миллионов привлеченных инвестиций. FORREST Trinity Resort — первый гостиничный проект компании, и именно поэтому к нему подошли с особой тщательностью: архитектура, материалы, инженерия, партнеры — без компромиссов.
Первая очередь строится за собственные средства застройщика. Это означает, что темп возведения не зависит от скорости продаж. Первая очередь будет завершена независимо от количества проданных юнитов сегодня. Для инвестора это устраняет один из ключевых рисков.
Ввод в эксплуатацию — IV квартал 2028 года. Параллельно возводятся вторая и третья очереди — завершение в 2029 году. Площадка активна, строительные работы идут полным ходом.
Уровень архитектуры напрямую влияет на средний чек аренды. Архитектура — Filimonov & Kashirina, лауреат архитектурных премий. Фасад из камня и стекла, органичная интеграция в ландшафт. Это не просто еще один отель в горах — это объект со своим собственным обликом.
Интерьеры, где природная эстетика сочетается с премиальным комфортом, — Makhno Studio, студия Сергея Махна. Гость выбирает тот отель, где красиво. Красота — инструмент загруженности.
FORREST Trinity Resort имеет прямой выход на трассу 5G — одну из лучших панорамных трасс Буковеля. Ski-in / ski-out — WOW-преимущество, которое экономит время и подчеркивает статус проекта.
Вокруг — лес, водопад, горная река. Набережная, создающая атмосферу европейского курорта.
Один из ключевых страхов инвестора в Украине — что будет, если застройщик не выполнит обязательства. FORREST Trinity Resort работает по модели МОН — специального имущественного права на будущий объект. Что это означает: — сделка регистрируется в Государственном реестре — двойная продажа невозможна; — есть механизм возврата средств при просрочке ввода более чем на 6 месяцев; — изменения в объекте без согласия инвестора невозможны; — переуступка (продажа юнита до сдачи) — свободная, без штрафов.
Минимальная площадь номера — 26 м². Цена от $4 500/м².
Прогнозируемая доходность от управления: до 12% годовых в валюте.
Капитализация актива от старта продаж до открытия: прогноз 19–20%. Инвестор, вошедший на старте, получает актив стоимостью ~$5 400–5 500/м² к моменту ввода в эксплуатацию — еще до первого дня работы отеля.
FORREST Trinity Resort отличается сочетанием редких факторов: Продукт: три очереди под три аудитории, покрытие 5G, архитектура Filimonov & Kashirina, интерьеры Makhno Studio. Управление: 100% юнитов под Maestro. КК присоединилась на этапе проектирования. Девелопер: Perspektyva Group, 30 лет, 17 проектов. Первая очередь — за собственные средства. Защита: МОН, госреестр, прозрачная модель, свободная переуступка.
В совокупности — это актив, за которым стоит система, а не обещание.
FORREST Trinity Resort. Три мира — один актив. Уникальная курортная экосистема, созданная для жизни, отдыха и приумножения капитала.
Подробнее об условиях инвестирования и расчете доходности: +380 (777) 999-999
BUKOVEL, FORREST Trinity Resort, доходность, ИНВЕСТИЦИИ, НЕДВИЖИМОСТЬ, ОТДЫХ
Объединенные Арабские Эмираты заняли первое место в мире по инвестиционной привлекательности рынка недвижимости, опередив США и Великобританию, свидетельствуют данные Arada UAE Property Investment Index.
Исследование было проведено американской Penta Group по заказу девелопера Arada с 1 по 23 апреля 2026 года. В опросе приняли участие 689 инвесторов из 12 ключевых рынков, которые имеют годовой доход свыше $100 тыс. и более $250 тыс. инвестиционных активов, а также уже инвестировали или заинтересованы в инвестициях в недвижимость за пределами своей страны.
Согласно индексу, 56% глобальных инвесторов выразили серьезный интерес к рынку недвижимости ОАЭ. Это самый высокий показатель среди всех рынков, вошедших в исследование. США получили 54%, Великобритания — 41%, Франция — 28%, Испания — 27%.
Уровень осведомленности инвесторов о возможностях рынка недвижимости ОАЭ достиг 51%, что сопоставимо с Великобританией и близко к США. В Arada отмечают, что это подтверждает превращение ОАЭ в один из наиболее узнаваемых глобальных центров инвестиций в недвижимость.
Особенно высок интерес к ОАЭ среди инвесторов из соседних и быстрорастущих рынков. 91% индийских инвесторов, 92% египетских и 85% саудовских респондентов назвали ОАЭ одним из трех наиболее привлекательных направлений для вложений. Среди европейских инвесторов ОАЭ стали главным зарубежным направлением для французов — 63%, немцев — 60% и швейцарцев — 57%.
Главным фактором привлекательности ОАЭ инвесторы назвали потенциально высокую доходность: этот критерий выбрали 38% респондентов. Для австралийских инвесторов этот показатель достиг 57%, для испанских — 56%, для британских — 41%.
Безопасность и стабильность стали ключевым фактором для 65% китайских и 58% немецких инвесторов. Еще 34% всех опрошенных назвали важным преимуществом простоту покупки недвижимости и владения ею; среди инвесторов из Саудовской Аравии этот показатель составил 57%, из Египта — 41%.
Групповой CEO Arada Ахмед Альхошайби заявил, что результаты исследования подтверждают тенденции, которые компания видит в собственных продажах: международные инвесторы все чаще отмечают зрелость регулирования, стабильность экономики и устойчивость рынка ОАЭ даже на фоне внешних вызовов.
«ОАЭ неоднократно демонстрировали способность адаптироваться быстрее почти любого другого рынка в мире», — отметил он.
Публикация индекса совпала с объявлением крупных инфраструктурных инвестиций в ОАЭ, включая проект Dubai Metro Gold Line стоимостью 34 млрд дирхамов, запуск первой коммерческой сети аэротакси и федеральный дорожный коридор стоимостью 6 млрд дирхамов для улучшения связанности между эмиратами.
Для рынка недвижимости это означает сохранение интереса со стороны международного капитала, несмотря на признаки охлаждения отдельных сегментов после нескольких лет быстрого роста. Инвесторы по-прежнему рассматривают ОАЭ как рынок с сочетанием доходности, налоговой эффективности, стабильного регулирования и относительно простой процедуры владения недвижимостью.
Arada — девелоперская компания, основанная в 2017 году в ОАЭ. Компания реализует проекты в недвижимости, ритейле, образовании, здравоохранении, фитнесе, wellness и гостиничном секторе. Портфель проектов Arada превышает 130 млрд дирхамов; компания также расширяет деятельность в Великобритании и Австралии.
Турция начала открывать часть районов, ранее закрытых для оформления вида на жительство иностранцами, что может поддержать спрос на недвижимость в популярных курортных локациях, прежде всего в Аланье и других районах провинции Анталья, сообщает местная пресса.
Речь идет о пересмотре ограничений, которые в последние годы действовали для районов с высокой концентрацией иностранного населения. Такие зоны были закрыты для первичных заявок на ВНЖ, в том числе через покупку или аренду жилья. Покупать недвижимость там было можно, однако оформление вида на жительство по адресу в закрытом районе было невозможно.
После длительных обращений со стороны бизнеса миграционные власти сняли часть жестких ограничений в востребованных районах Аланьи. Среди локаций, которые снова стали обсуждаться как доступные для полноценной легализации иностранцев, называются Махмутлар, Авсаллар и другие популярные районы курортного рынка.
Профильное издание Türkiye Today также пишет, что в июне 2026 года Турция фактически вернулась к более широкой доступности районов для заявок на ВНЖ, за исключением отдельных ограничений, в частности в двух районах Стамбула — Фатих и Эсеньюрт. При этом рынок пока ожидает дополнительных официальных разъяснений по юридическим деталям, включая связь между покупкой недвижимости, регистрацией адреса и правом на резидентский статус.
Ранее в Турции действовала система закрытых районов, если доля иностранцев в местном населении превышала установленный порог. В 2022-2025 годах это стало одним из факторов охлаждения иностранного спроса на жилье в курортных городах, особенно в Анталье, Аланье, Мерсине и Стамбуле.
Для рынка недвижимости открытие ранее закрытых районов может стать важным сигналом. Иностранные покупатели часто рассматривают покупку жилья в Турции не только как инвестицию или курортный актив, но и как основание для долгосрочного проживания. Поэтому возможность зарегистрировать адрес и подать документы на ВНЖ напрямую влияет на ликвидность таких объектов.
Особенно чувствительным это изменение может быть для Аланьи. В последние годы Махмутлар, Кестель, Авсаллар, Каргыджак и другие районы активно привлекали покупателей из России, Украины, Казахстана, Ирана, Германии и стран Ближнего Востока. После введения ограничений часть спроса сместилась в другие локации или отложилась.
Восстановление доступа к ВНЖ может поддержать как первичный рынок новостроек, так и вторичный рынок, где многие квартиры покупались иностранцами в 2020-2023 годах. Однако эксперты ожидают более осторожного спроса, чем в период пика релокации после 2022 года: покупатели стали внимательнее оценивать юридические риски, стоимость содержания жилья, курс лиры и перспективы получения документов.
По данным Турецкого статистического института, в апреле 2026 года иностранцы приобрели в Турции 1 516 объектов жилой недвижимости, что на 1,1% меньше, чем годом ранее. Доля иностранцев в общем объеме продаж составила 1,2%. За январь-апрель 2026 года иностранные покупатели приобрели 5 681 объект, на 11,6% меньше, чем за аналогичный период 2025 года.
Главными центрами продаж иностранцам в апреле 2026 года оставались Анталья и Стамбул. По данным профильных турецких площадок на основе статистики TURKSTAT, в Анталье иностранцы купили 453 объекта, в Стамбуле — 412, в Мерсине — 120. Далее следовали Ялова — 68, Анкара — 53, Бурса — 49, Измир — 41, Мугла — 27, Коджаэли — 24 и Сакарья — 21.
Среди иностранных покупателей в апреле 2026 года лидировали граждане России, которые приобрели 263 объекта недвижимости. На втором месте были граждане Китая — 110 объектов, на третьем Ирана — 100. Украинцы заняли четвертое место с 78 покупками. Далее следовали граждане Ирака — 65, Германии — 61, Казахстана — 54, Азербайджана — 48, Саудовской Аравии — 39 и Великобритании — 35.
Таким образом, украинцы остаются одной из заметных групп иностранных покупателей турецкой недвижимости, хотя в апреле 2026 года они уже не входили в топ-3. Для сравнения, в январе 2026 года украинцы занимали третье место среди иностранцев, купив 77 объектов, уступая только россиянам и иранцам.
ВНЖ, КУРОРТ, НЕДВИЖИМОСТЬ, СПРОС, ТУРЦИЯ
Рынок жилой недвижимости Грузии продолжает расти: в апреле 2026 года продажи квартир в Тбилиси и Батуми показали двузначную динамику, а иностранные покупатели остаются одним из ключевых факторов спроса, особенно на черноморском побережье.
По данным платформы Recov.ge, которую развивает Colliers Georgia, в апреле 2026 года в Тбилиси было зарегистрировано 3 603 сделки с квартирами, что на 12,7% больше, чем за аналогичный месяц прошлого года. Денежный объем рынка вырос на 28,3% и достиг $310 млн.
Рост в столице был зафиксирован как на первичном, так и на вторичном рынке. Количество сделок в новых проектах увеличилось на 14,6% год к году, в том числе на первичном рынке — на 10,7%, на вторичном рынке новостроек — на 20,4%. Сделки со старыми квартирами также выросли — на 6,2%.
Цены в Тбилиси также продолжили повышаться. В апреле средневзвешенная цена квадратного метра в новых квартирах выросла на 10,2% в пригородах, на 2,2% в широком центре и на 12,1% в центре города. В целом по Тбилиси цена первичных сделок увеличилась на 11,2%, а на вторичном рынке — на 11%.
При этом столичный рынок остается преимущественно внутренним. В апреле 2026 года граждане Грузии сохраняли доминирующие позиции среди покупателей как в старых, так и в новых проектах, а доля иностранных покупателей составила 10,7%.
В Батуми рынок более зависим от иностранного спроса. В апреле 2026 года в городе было продано 1 292 квартиры, что на 12,3% больше, чем годом ранее. Денежный объем рынка вырос на 27,4% и достиг $85 млн. Для сравнения, в апреле 2025 года в Батуми было продано 1 165 квартир, а в апреле 2024 года — 1 234.
Наиболее активно рос сегмент новостроек. Продажи квартир в новых проектах увеличились на 12,3%, тогда как сделки со старым жильем снизились на 5,4%. На первичном рынке рост составил 13,3%, на вторичном рынке современных проектов — 11,6%.
Средневзвешенная цена квадратного метра в новостройках Батуми в апреле выросла на 11,3% год к году и достигла $1 351. На первичном рынке рост цен составил 15,2%, на вторичном — 9,4%.
Главной особенностью Батуми остается высокая доля иностранных покупателей. В апреле 2026 года иностранцы обеспечили 47% сделок со старыми и новыми квартирами, а также 90% общего прироста числа сделок. Это означает, что именно зарубежный спрос стал главным источником ускорения рынка.
По данным Galt & Taggart за I квартал 2026 года, доля иностранцев на рынке квартир Батуми была еще выше: граждане Грузии приобрели 37% квартир, тогда как на иностранных покупателей пришлось 63% сделок. Самой крупной группой стали покупатели из европейских стран — 18% всех продаж. Еще 16% сделок обеспечили граждане Украины, России и Беларуси. На покупателей из Израиля пришлось 10%, из Турции — 4%, из арабских стран — 3%, на другие страны — около 12%.
Такая структура показывает, что Батуми остается инвестиционным рынком, ориентированным на внешний спрос, краткосрочную аренду и покупку курортной недвижимости. В отличие от него Тбилиси в большей степени остается рынком для проживания: по данным TBC Capital, в столице около 80% покупок совершается для проживания, тогда как в Батуми около 85% покупок связаны с инвестиционными целями.
В более долгосрочной перспективе рынок Грузии продолжает нормализоваться после всплеска 2022 года, когда спрос резко вырос из-за миграционных потоков. По данным TBC Capital, в 2024-2025 годах рост спроса замедлился до 5,6-6,0% в год, а в 2026 году компания прогнозирует рост рынка жилой недвижимости примерно на 4,5%.
В 2025 году, по данным TBC Capital, в Грузии было зарегистрировано 78,5 тыс. сделок с недвижимостью, что на 6% больше, чем годом ранее. Из них 49,2 тыс. сделок пришлось на вторичный рынок, еще 29,3 тыс. — на первичный. Средняя цена жилья в Тбилиси достигла $1 312 за кв. м, увеличившись на 4,1% за год, а в Батуми — $1 395 за кв. м, что на 16,5% выше уровня предыдущего года.
Для иностранных покупателей Грузия остается привлекательной благодаря относительно низкому порогу входа, растущему туристическому потоку, простоте оформления сделок и высокой доходности аренды по сравнению со многими европейскими рынками. Однако быстрый рост предложения, особенно в Батуми, и постепенное снижение доходности аренды могут ограничивать дальнейший рост цен.
С 1 марта 2026 года Грузия также повысила минимальный порог инвестиций в недвижимость для получения временного вида на жительство до $150 тыс. Это может сместить спрос в сторону более дорогих объектов и долгосрочных инвесторов, но одновременно снизить интерес части покупателей, ориентированных на небольшие квартиры.
Рынок жилой недвижимости Австрии вернулся к росту после затяжного периода снижения цен, следует из данных Statistik Austria.
По данным статистического ведомства, в 2025 году цены на дома и квартиры в Австрии выросли в среднем на 2,6% после падения на 2,6% в 2024 году и на 2,3% в 2023 году. Таким образом, рынок впервые за два года показал положительную годовую динамику.
Во второй половине 2025 года восстановление ускорилось. В IV квартале цены на жилье выросли на 3,5% в годовом выражении и на 0,8% по сравнению с предыдущим кварталом. Новое жилье подорожало на 3,1% за год, существующее жилье — на 3,6%.
Возврат к росту связан с постепенной стабилизацией ипотечного рынка, снижением неопределенности после периода высоких ставок и сокращением предложения нового строительства. После резкого удорожания кредитов в 2022-2024 годах часть покупателей отложила сделки, но в 2025 году спрос начал постепенно возвращаться.
При этом восстановление остается неоднородным. По оценкам Global Property Guide, в отдельных землях цены продолжали снижаться, особенно в дорогих альпийских и столичных локациях. В Вене средняя цена объекта в 2025 году оценивалась примерно в EUR779 тыс., но годовая динамика была отрицательной — около -6,6%. В Тироле снижение оценивалось в -13,7%, в Зальцбурге — в -9,1%. В то же время Каринтия, Штирия и Верхняя Австрия показывали рост.
Для инвесторов Австрия остается одним из наиболее стабильных рынков Европы, но доходность требует более точного расчета. Высокие цены в Вене, Зальцбурге и Тироле ограничивают потенциал быстрого роста, тогда как более доступные регионы могут выглядеть интереснее на фоне восстановления спроса.
Рынок офисной недвижимости Киева и крупнейших городов Украины к маю 2026 года демонстрирует осторожную стабилизацию после нескольких лет шоков, вызванных пандемией, полномасштабной войной, релокацией бизнеса и переходом части компаний на гибридный формат работы. Главными факторами спроса остаются безопасность зданий, готовый ремонт, автономная инфраструктура, наличие укрытий и возможность быстро заехать без значительных капитальных затрат. Киев по-прежнему остается крупнейшим офисным рынком страны. По оценкам InVenture, совокупное конкурентное предложение офисной недвижимости Киева в 2025 году сократилось до 2,10 млн кв. м, а уровень вакантности снизился до 18,5%. Годовой объем валового поглощения составил около 160 тыс. кв. м, что на 26% больше, чем годом ранее. При этом около 40% поглощения было связано не с органическим расширением бизнеса, а с вынужденными переездами компаний из поврежденных объектов.
По данным Конфедерации строителей Украины со ссылкой на презентацию CBRE Ukraine, в первом полугодии 2025 года спрос на офисы в Киеве вырос на 16%, до 82 тыс. кв. м, тогда как предложение сократилось на 3%, до 2,1 млн кв. м, из-за повреждения офисных зданий. Вакантность на рынке составляла около 21%, а 20% спроса сформировали арендаторы, вынужденные переезжать из объектов, пострадавших от ударов.
«Рынок офисов в Киеве уже нельзя оценивать по довоенной логике. Сегодня арендатор выбирает не просто адрес или класс здания, а способность объекта обеспечить непрерывность работы. Укрытие, генераторы, инженерия, безопасность района и готовность помещения к быстрому въезду стали такими же важными параметрами, как ставка аренды», — считает основатель аналитического центра Experts Club, кандидат экономических наук Максим Уракин.

Арендные ставки в Киеве остаются относительно стабильными, однако рынок сохраняет выраженную дифференциацию. По данным InVenture, эффективные ставки для офисов класса А без ремонта в конце 2025 года составляли $14-18 за кв. м в месяц без НДС и операционных расходов, для офисов с ремонтом — $19-25 за кв. м. Запрашиваемые ставки по классу А находились в диапазоне $16-27 за кв. м, по классу B — $8-18 за кв. м. В 2026 году офисный рынок Киева остается рынком арендатора: владельцы объектов вынуждены предлагать гибкие условия, делить крупные площади на меньшие блоки, инвестировать в готовую отделку и повышать автономность зданий. При этом лучшие объекты класса А и B+ с укрытиями, стабильным энергоснабжением и качественной эксплуатацией удерживают спрос лучше, чем устаревшие здания и помещения без ремонта.
Старший консультант по офисной недвижимости CBRE Ukraine Анастасия Качан отмечала, что в Киеве усилилась связь ставки с конкретной локацией бизнес-центра: теперь значение имеет не только близость к метро, но и расположение относительно инфраструктурных или военных объектов. По ее словам, каждый бизнес-центр фактически может работать вне типичных правил своего субрынка или района. Ключевыми арендаторами в Киеве остаются IT-компании, однако структура спроса стала шире. Активность формируют также оборонный сектор, медицинские компании, профессиональные услуги, консалтинг, логистика, представительства международных организаций и часть бизнеса, связанного с восстановлением. По данным КСУ/CBRE Ukraine, в 2025 году спрос со стороны военного сектора заметно вырос, а рынок начал адаптировать предложения под такие потребности.
«Офис перестал быть местом ежедневного присутствия всех сотрудников, но не потерял значение для управления, коммуникации и корпоративной культуры. Компании оптимизируют площади, но не отказываются от качественного офиса. Поэтому спрос смещается от больших монофункциональных пространств к более гибким, безопасным и технологичным форматам», — отмечает Experts Club.
Девелоперская активность остается минимальной. В 2025 году в Киеве не было введено в эксплуатацию ни одного нового бизнес-центра, а до конца 2026 года, по оценке InVenture, на рынок может выйти около 27 тыс. кв. м, однако сроки ввода могут переноситься из-за рисков безопасности, ограниченного финансирования и слабого уровня предварительной аренды. В крупных городах Украины ситуация неоднородна. Львов остается одним из наиболее активных региональных офисных рынков благодаря релокации бизнеса, присутствию IT-сектора, близости к границе ЕС и относительно более высокому уровню безопасности по сравнению с восточными и южными регионами.
По данным Forbes Ukraine, к концу 2025 года вакантность в бизнес-центрах Львова снизилась до 25%, а арендные ставки оставались на уровне $7-15 за кв. м. Львовский рынок в 2026 году можно считать вторым по значимости после Киева с точки зрения офисного спроса, однако его масштаб ограничен. Для арендаторов важны готовые помещения, транспортная доступность, энергоустойчивость и возможность размещения небольших или средних команд. Большие сделки остаются редкими, а часть компаний предпочитает гибридные форматы или коворкинги. Днепр сохраняет роль промышленного, логистического и сервисного центра, однако офисный рынок города остается более локальным и менее институционализированным, чем в Киеве или Львове. Спрос формируют региональные компании, сервисные бизнесы, торговые операторы, логистика, медицинские услуги и часть производственных структур. Из-за близости к зоне повышенных рисков арендаторы особенно чувствительны к безопасности, стоимости и автономности помещений.
Одесса остается важным южным деловым центром, но офисный рынок города сильно зависит от общей безопасности, портовой и логистической активности, туризма, торговли и сервисного бизнеса. На рынке присутствуют как классические офисы в центральных районах, так и помещения в новых многофункциональных комплексах. Спрос в 2026 году остается точечным: арендаторы выбирают готовые небольшие помещения, а крупные корпоративные сделки ограничены. Харьков остается наиболее сложным из крупных офисных рынков из-за высокого уровня безопасности рисков и близости к фронтовой зоне. Значительная часть бизнеса работает в сокращенном, распределенном или удаленном формате. Тем не менее рынок не остановился полностью: спрос сохраняется на небольшие офисы, сервисные помещения, пространства для локального бизнеса и объекты с минимальными операционными затратами.
«В региональных городах офисная недвижимость перестала быть единым сегментом. Львов работает как рынок релокации и IT, Днепр — как рынок промышленного и сервисного бизнеса, Одесса — как южный торгово-логистический узел, Харьков — как рынок выживания и адаптации. Поэтому сравнивать их только по ставке аренды уже некорректно: важнее смотреть на безопасность, профиль арендаторов и устойчивость локальной экономики», — считает Максим Уракин. Общим трендом для всех крупных городов стала переоценка офисного пространства. Компании чаще выбирают меньшие площади, готовый ремонт, гибкие сроки аренды и здания, где собственник берет на себя часть капитальных расходов. Помещения без ремонта и большие блоки в устаревших объектах остаются менее ликвидными, поскольку арендаторы не готовы инвестировать в дорогостоящий fit-out в условиях высокой неопределенности. Еще один фактор — автономность.
После энергетических кризисов и атак на инфраструктуру офисы с генераторами, стабильным интернетом, резервными системами, укрытиями и качественным управлением получили конкурентное преимущество. В ряде случаев такие характеристики позволяют объектам удерживать ставку даже при общей высокой вакантности рынка. По оценке InVenture, инвестиционная логика офисной недвижимости в 2026 году стала более осторожной: до пандемии и войны типичная окупаемость офисного помещения оценивалась примерно в 7-8 лет, тогда как в 2026 году для большинства активов уже нормой становятся 10-12 лет.
При этом лучшие объекты с сильным арендатором и удачной локацией могут показывать более привлекательные результаты, но это скорее исключение. По прогнозу Experts Club, до конца 2026 года офисный рынок Украины будет двигаться по сценарию медленного восстановления без резкого роста ставок. Киев сохранит статус главного рынка, Львов — главного регионального центра спроса, а Днепр, Одесса и Харьков будут развиваться преимущественно за счет локальных арендаторов и точечных сделок.
«Главный риск для рынка — не отсутствие спроса, а его качество. Спрос есть, но он стал осторожным, рациональным и требовательным. Арендаторы хотят платить не за метры, а за гарантированную возможность работать. Это означает, что офисная недвижимость в Украине постепенно переходит от модели площади к модели сервиса и устойчивости», — резюмирует Experts Club.
Таким образом, к маю 2026 года рынок офисной недвижимости Киева и крупных украинских городов остается в переходной фазе. Он уже прошел период шокового падения, но еще не вернулся к полноценному инвестиционному циклу. Наиболее востребованными становятся безопасные, готовые к использованию, энергоустойчивые и гибкие офисы. Устаревшие объекты без ремонта, автономности и понятной эксплуатационной модели будут и дальше терять конкурентоспособность.



