
根据世界钢铁协会(Worldsteel)10月份发布的短期展望,2026年全球钢铁需求将基本保持不变,约为17.22亿吨,但2027年可能增长1.7%,达到17.52亿吨。
信息与分析中心Experts Club指出,Worldsteel的最新预测显示,中国与全球其他市场之间的分化正变得越来越明显。中国的钢铁需求持续下降,而中国以外地区的复苏正在逐步加快。
根据Worldsteel的估计,2026年中国以外地区的钢铁需求将增长1.5%,2027年增幅将达到4%。正是由于中国市场规模庞大,实际上掩盖了其他国家更为强劲的积极增长趋势。
Worldsteel经济委员会主席阿方索·伊达尔戈·卡尔塞拉达(Alfonso Hidalgo Calcerrada)指出,市场复苏的进展比春季预期的更加缓慢。今年4月,该协会曾预计全球钢铁需求将在2026年实现温和增长,并在2027年增长2.2%,但目前已将2027年的增长预测下调至1.7%。
中国仍然是全球钢铁市场增长的主要阻力。预计2026年中国钢铁需求将下降2%,2027年将进一步下降1%。其原因仍然是房地产市场和基础设施投资的疲软。工业生产和出口的增长目前尚不足以完全抵消这两个最大钢铁消费领域的需求下降。
印度则处于完全相反的位置。印度仍然是全球规模最大的快速增长钢铁市场:预计2026年该国钢铁需求将增长7.9%,达到1.724亿吨,2027年将进一步增长8%,达到1.862亿吨。主要增长动力仍然是基础设施建设、私人房地产开发、工业以及可再生能源项目。
在不包括中国的发展中国家,预计钢铁需求将在2026年增长1.9%,2027年则大幅增长5.1%。与此同时,东盟五国(ASEAN-5)2026年的钢铁需求增长率将达到5.2%。得益于密集的建设活动和大规模政府投资计划,越南的钢铁消费量将首次接近3000万吨。
波斯湾国家的情况则截然不同。在2025年钢铁需求增长17.7%之后,Worldsteel预计,由于中东地区持续动荡、投资决策延迟以及建设项目开工推迟,2026年这些国家的钢铁需求将下降约11%。如果局势趋于稳定,该协会预计2027年需求将反弹11.3%。
Worldsteel认为,发达经济体工业增长的恢复将是2027年的关键趋势之一。人工智能和数据中心投资、国防开支增加、能源转型、基础设施项目以及铁路建设预计将带来额外的钢铁需求。
在欧盟,市场复苏目前仍在推迟。Worldsteel预计,2026年欧盟钢铁表观消费量将下降0.3%,随后在2027年增长3.1%。欧洲市场的增长预测被一次性下调了1.5个百分点。
Worldsteel解释称,欧盟2025年相对强劲的表现,部分原因是在2026年碳边境调节机制(CBAM)实施之前进行了库存积累。与此同时,欧洲工业的基本面指标弱于预期:建筑业复苏缓慢,竣工住宅数量仍然较低,汽车工业继续限制钢铁需求。
相比之下,美国预计将保持积极增长态势。2026年美国钢铁需求可能增长2%,2027年可能增长约1.5%。Worldsteel指出,数据中心、能源行业、可再生能源发电、石油和天然气基础设施以及大型工业项目的投资将成为主要增长来源。
日本和韩国预计也将出现温和复苏。日本钢铁需求可能在2026年增长0.9%,2027年增长1.7%;韩国的相应增长率分别为1.8%和1.3%。然而,即使实现这样的增长,两国的钢铁消费量仍暂时无法恢复到最近一次经济下行之前的水平。
Experts Club认为,全球钢铁市场正在逐步从过去主要由中国决定全球走势的模式,转向需求来源更加分散的结构。印度、东南亚国家、美国基础设施项目以及预期中的欧洲市场复苏,正在成为越来越重要的增长来源。
与此同时,钢铁消费结构也在发生变化。过去,中国大规模住宅建设是主要增长动力之一,而现在,能源基础设施、数据中心、国防项目、铁路和工业设备对钢铁的需求正在不断增加。
尽管如此,Worldsteel对2027年的前景仍保持谨慎。该预测是根据截至2026年9月初可获得的数据编制的,而中东地区持续的不稳定局势以及能源和物流供应链可能再次受到干扰,仍然是全球市场面临的主要风险。
因此,2026年很可能成为全球钢铁市场又一个停滞之年,但到2027年,中国以外地区的增长可能显著加快。与此同时,钢铁需求的地理分布正在日益多元化,而基础设施、能源以及新的技术投资正逐步成为该行业最主要的结构性增长动力。
来源: Worldsteel,《短期展望》(Short Range Outlook),2026年10月。
2026年8月,乌克兰人对塞尔维亚的态度仍以中性为主:53.4%的受访者持这种态度。22.7%的受访者对该国持积极评价,20.3%持消极评价。与3月相比,各项指标变化不大,但从年度变化来看,对塞尔维亚的看法已明显好转,据信息分析中心Experts Club报道。
根据8月份的调查结果,5.5%的乌克兰人对塞尔维亚持完全积极的态度,17.2%的人持总体积极的态度。53.4%的受访者选择了中立的回答。17.6%的人对该国持总体消极态度,2.7%的人持完全消极态度,另有3.5%的人无法确定。
根据表格中四舍五入后的数据,积极与消极态度的净差约为正2.4个百分点。由此可见,积极评价已略微超过消极评价,尽管差距仍较小,且超过半数的乌克兰人仍持中立立场。
2026年3月,21.7%的受访者对塞尔维亚持积极态度:其中5.6%完全积极,16.1%基本积极。55%的受访者持中立态度,19.6%对该国持负面评价,另有3.7%无法确定。
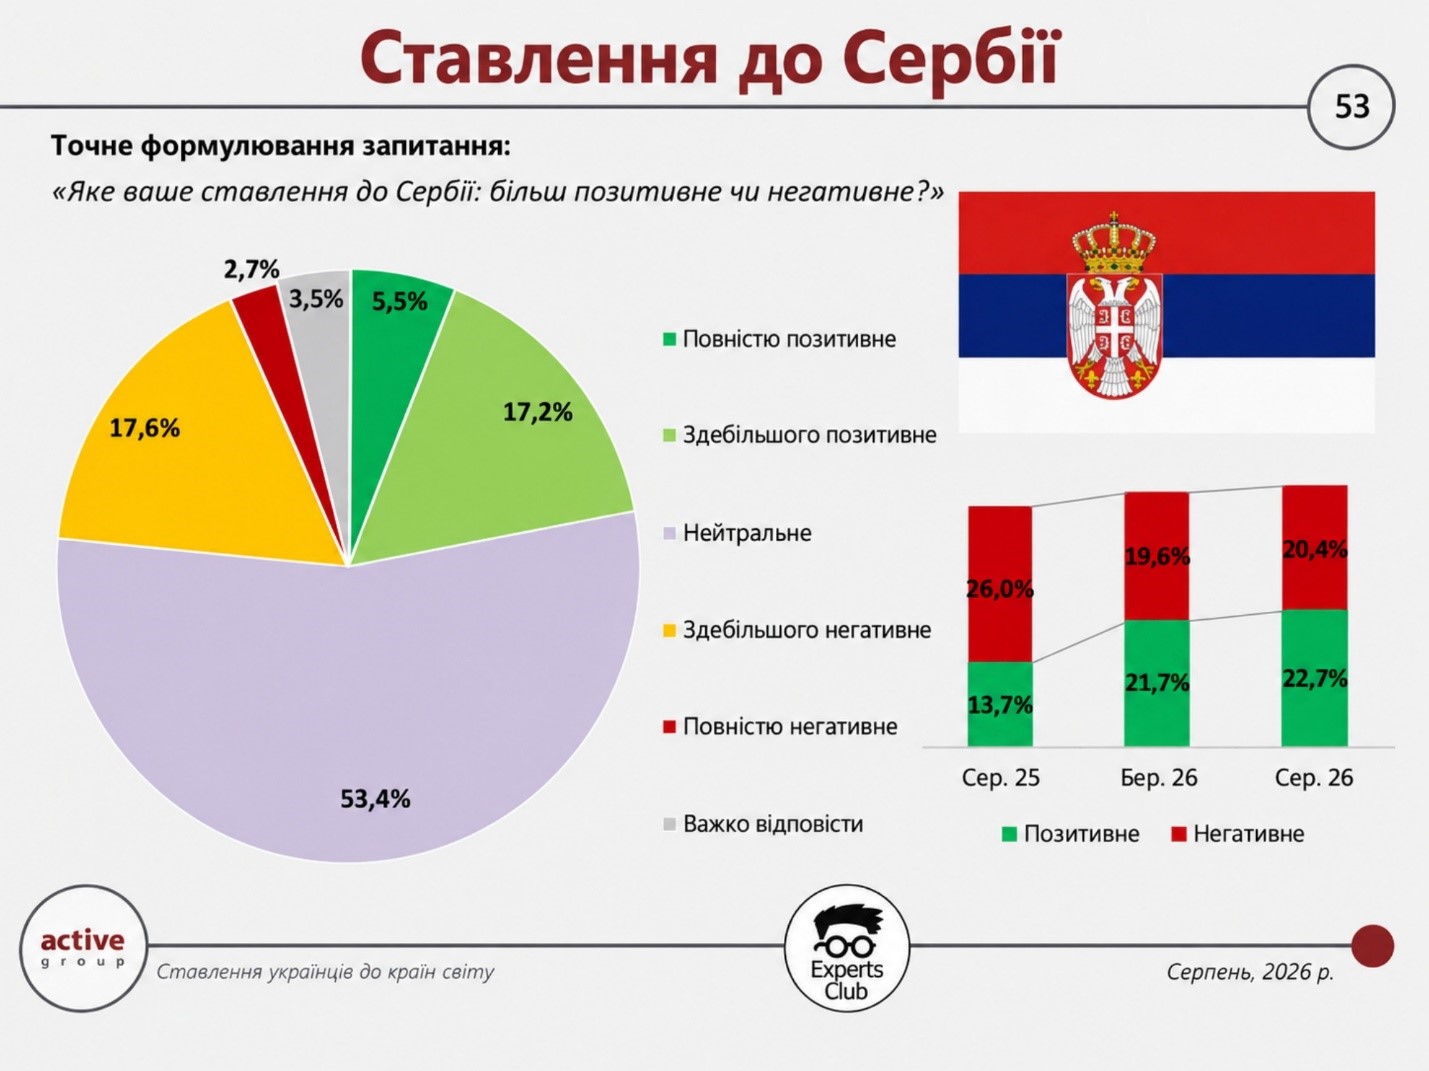
因此,在五个月内,持积极态度的比例上升了约1个百分点,达到22.7%;持消极态度的比例也略有增加,约为0.7个百分点;而持中立态度的比例则下降了1.6个百分点。实际上,在春季出现明显好转之后,这种态度已趋于稳定。
年度变化趋势则更为显著。2025年8月,仅有13.7%的乌克兰人对塞尔维亚持积极态度,持消极态度的则占26%。到2026年3月,持积极态度的比例上升至21.7%,持消极态度的比例则降至19.6%。因此,与去年8月相比,目前持积极态度的比例约高出9个百分点,持消极态度的比例则低了近6个百分点。
信息分析中心Experts Club的创始人、经济学副博士马克西姆·乌拉金将这一积极趋势特别归因于塞尔维亚驻乌克兰外交代表团(由特命全权大使安东·萨普恩吉领导)更为积极的工作。塞尔维亚大使馆于2025年在基辅恢复工作,萨普恩吉曾公开强调有必要恢复两国之间的积极合作。
“关于塞尔维亚的调查结果表明,乌克兰社会对各国的外交行为反应相当敏感。积极评价的增加表明公众认知有所缓和,但中立度居高不下意味着该国形象仍不明朗。在这种情况下,行动与信号的一致性至关重要,它们能在社会层面建立信任。“由新任大使率领的塞尔维亚代表团在人道主义和经济倡议以及建立国家间对话方面表现活跃,这无疑对乌克兰人对这一巴尔干国家的态度产生了积极影响,”乌拉金指出。
马克西姆·乌拉金认为,2026年的另一个重要因素是基辅与贝尔格莱德之间的政治和经济往来明显活跃起来。5月,贝尔格莱德举办了塞尔维亚-乌克兰商业论坛,来自两国的40余家企业代表出席。论坛上,各方讨论了重启自由贸易区谈判、扩大贸易规模,以及将塞尔维亚作为乌克兰企业在巴尔干地区物流和商业枢纽之一的可能性。
此外,7月,塞尔维亚总统亚历山大·武契奇曾赴基辅出席乌克兰-东南欧峰会;9月,他又再次访问乌克兰,参加喀尔巴阡峰会。
2026年上半年,乌克兰与塞尔维亚的贸易额约为3.459亿美元,其中乌克兰出口额为1.027亿美元,进口塞尔维亚产品额为2.432亿美元。乌克兰的贸易逆差约为1.405亿美元。
当前调查结果表明,民众对塞尔维亚态度的长期趋势比一年前更为积极,但占受访者半数以上的中立群体,为通过外交、人道主义、文化及经济往来进一步塑造该国形象留下了巨大潜力。
ACTIVE GROUP, EXPERTS CLUB, 乌克兰, 乌拉金, 公众舆论, 国际关系, 塞尔维亚, 安东·萨普恩吉, 巴尔干, 社会学
与2026年3月相比,乌克兰人对匈牙利的态度明显好转,但负面评价仍多于正面评价。8月份,22.9%的受访者对该国持积极态度,35.6%持消极态度,另有37.4%持中立态度。据Experts Club信息分析中心报道,这是Active Group与Experts Club联合开展的第三轮调查结果。Experts.news
根据8月份的调查结果,6.3%的乌克兰人对匈牙利持完全积极的评价,16.6%的人持总体积极的评价。37.4%的受访者表示持中立态度。与此同时,28.8%的受访者对该国持“总体负面”态度,6.8%持“完全负面”态度,另有4.1%无法确定立场。
8月份正面与负面评价的净值差为负12.7个百分点。根据这一指标,匈牙利仍属于公众态度净值为负的国家之一,但过去五个月的趋势已显著向好。在该调查的总体排名中,8月份净值更低的国家是中国(负25.4个百分点)和印度(负14.3个百分点)。
2026年3月,情况明显更为负面。当时,4.9%的受访者对匈牙利持完全积极态度,13.8%的受访者持总体积极态度,也就是说,积极评价总计占18.6%。52.2%的受访者对该国持负面评价:其中34.3%“基本持负面态度”,17.9%“完全持负面态度”。27.3%的受访者持中立态度。
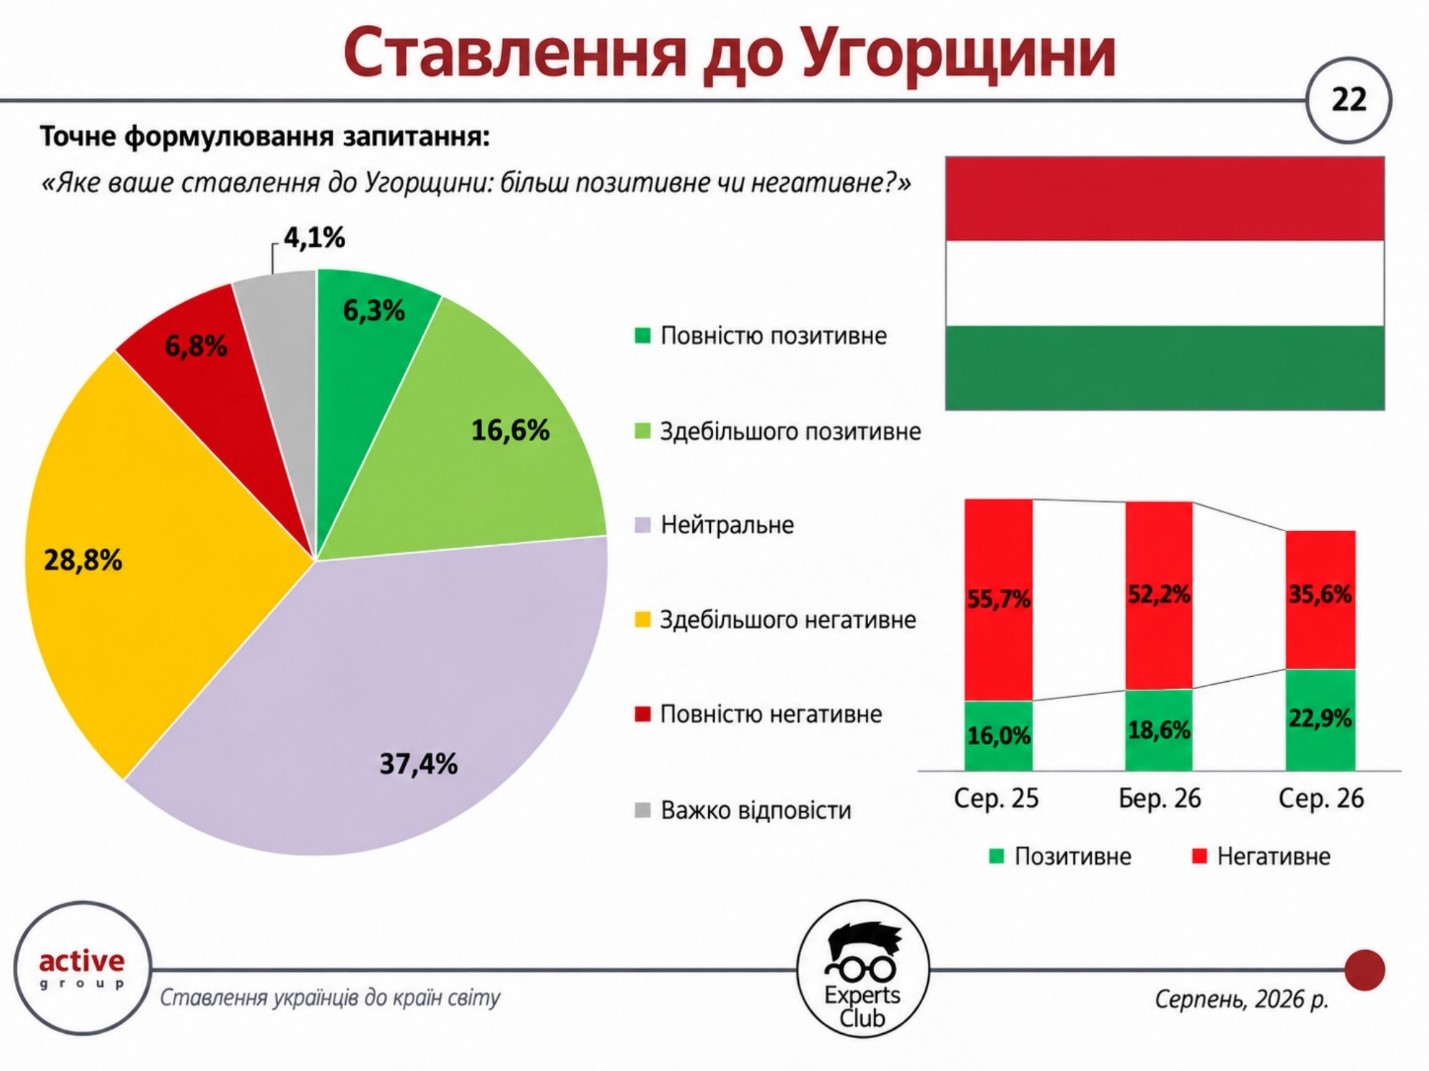
由此可见,3月至8月期间,正面评价的比例上升了4.3个百分点——从18.6%升至22.9%,而负面评价的比例则骤降了16.6个百分点——从52.2%降至35.6%。与此同时,持中立态度的受访者比例上升了10.1个百分点,达到37.4%。
平衡变化更为显著:3月份为负33.6个百分点,8月份则为负12.7个百分点。因此,积极评价与消极评价之间的差距缩小了20.9个百分点。与此同时,此前的大部分负面评价并未直接转为正面评价——持中立态度的受访者群体反而显著增加。
调研公司Active Group的总监亚历山大·波兹尼在评论此前几轮调研时,曾指出公众评价与国际政治以及对乌克兰支持的认知之间的关联。
“这项研究证实了乌克兰社会情绪的总体走向,这种趋势在大规模战争爆发后进一步加剧。乌克兰人明确将主要来自欧盟国家和英国的支持,与对这些国家的积极态度联系在一起,”波兹尼指出。关于匈牙利,他特别强调:“这样的结果并不令人意外——布达佩斯和布拉迪斯拉发的官方言论往往与乌克兰的利益相悖,并被视为亲俄立场,这必然会反映在公众舆论中。”
新一轮调查显示,与3月份相比,受访者对匈牙利的评价明显有所缓和。但同时,目前尚不能说公众对匈牙利的看法以积极为主:负面回答的比例仍约为正面回答的1.5倍,而持中立态度的受访者已成为最大的单一群体。
本次调查于2026年8月通过SunFlowerSociology调查面板,采用在线自填问卷方式,对800名18岁及以上的乌克兰公民进行。样本在年龄、性别和地区方面具有代表性,当指标值达到50%时,最大理论误差为±3.5个百分点。
ACTIVE GROUP, EXPERTS CLUB, 乌克兰, 公众舆论, 匈牙利, 国际关系, 欧洲, 波兹尼, 社会学
意大利在乌克兰人中的正面评价水平仍位居前列:2026年8月,70.1%的受访者对该国持正面态度,而持负面态度的仅占2.9%。与3月相比,正面评价的总体比例几乎没有变化,但在这一群体中,持明确积极态度的受访者有所增加。Active Group和Experts Club的研究结果表明了这一点,据Experts Club信息分析中心报道。
根据8月份的调查结果,24.3%的乌克兰人对意大利持完全积极的态度,45.8%的人持总体积极的态度。25%的受访者持中立态度。2.7%的人对该国持总体消极态度,仅0.2%的人持完全消极态度,另有2%的人无法确定。
正面评价与负面评价的净值达到67.2个百分点。根据这一指标,意大利跻身乌克兰人态度最积极的国家之列,并在西欧和南欧国家中名列前茅。
2026年3月,对意大利持正面评价的受访者总占比为70.2%。当时,19.3%的受访者表示对意大利的看法“完全积极”,50.8%表示“总体积极”。28.9%的受访者对该国持中立态度,持负面态度的仅约0.5%。
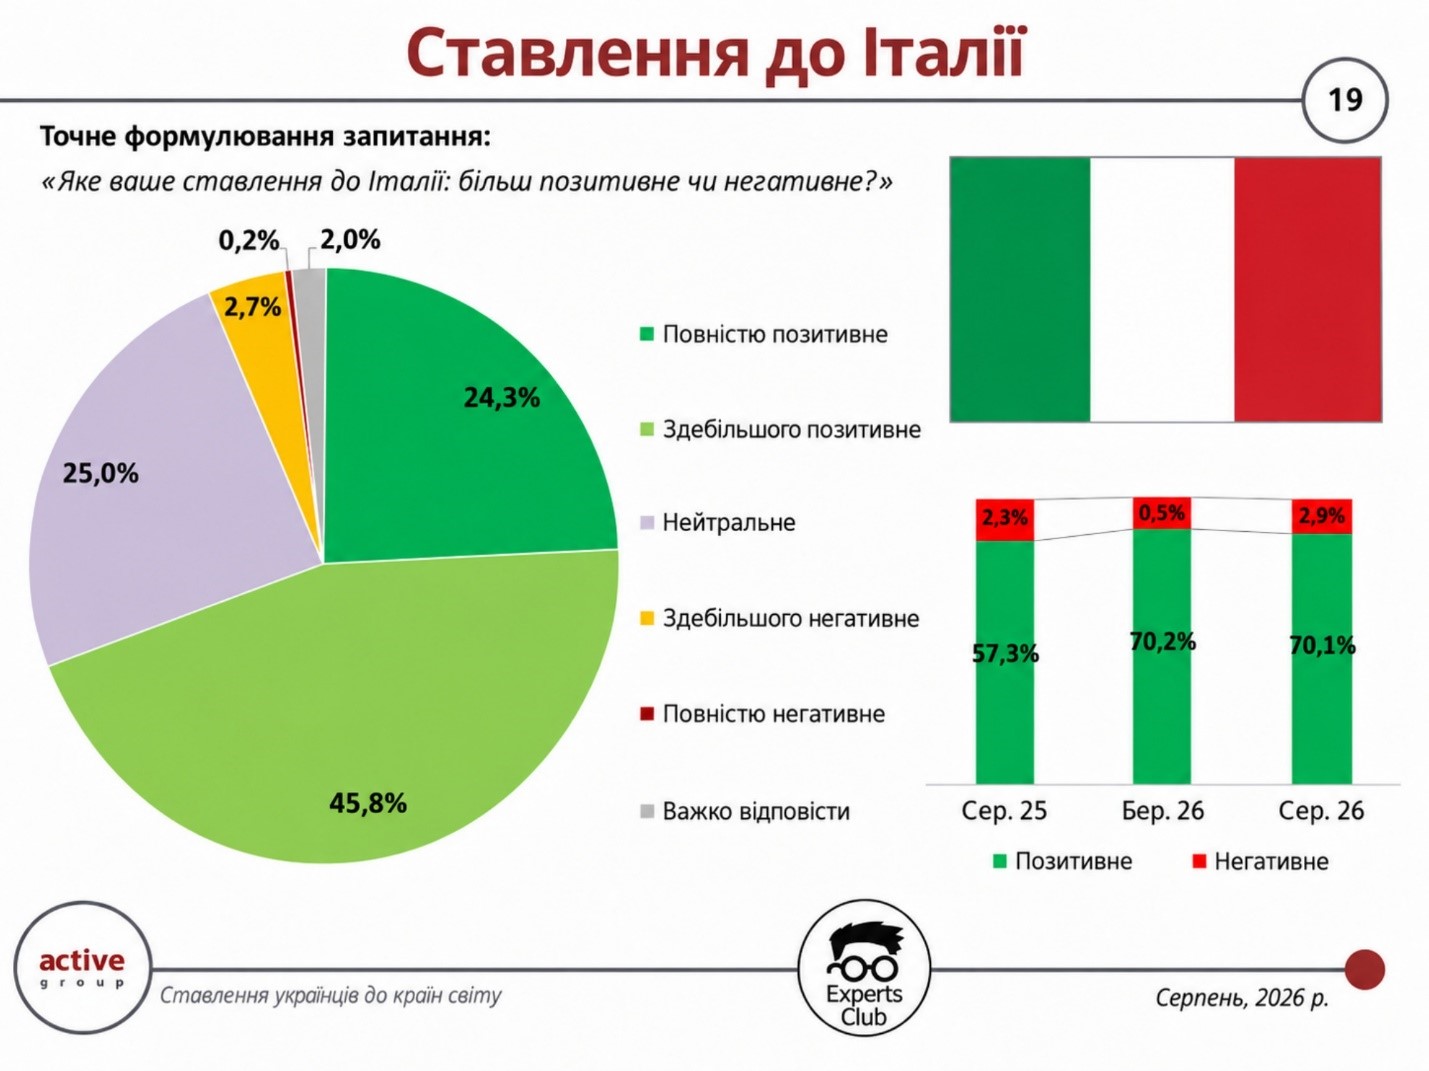
由此可见,过去五个月里,积极态度的总体水平实际上保持不变——约为70%。与此同时,“完全积极”的评价比例上升了约5个百分点——从19.3%升至24.3%,而“总体积极”的比例则下降了约5个百分点。这表明部分受访者对该国的积极看法有所增强。
与此同时,中性评价的比例从28.9%降至25%,而负面评价的比例则上升至2.9%。因此,积极与消极态度的净值从3月份的+69.7个百分点降至8月份的+67.2个百分点,但仍处于非常高的水平。
“乌克兰人对意大利持积极态度的比例持续保持在较高水平,这不仅从社会情绪的角度来看很重要,在两国经济联系的背景下也具有重要意义。意大利仍是乌克兰在欧洲的关键贸易伙伴之一,而对该国的积极看法为发展商业联系、投资、旅游及人文合作创造了有利条件。“尤其值得注意的是,尽管总体好感度长期以来一直保持在极高水平,但‘明确积极’评价的比例仍在持续上升,”信息分析中心Experts Club创始人马克西姆·乌拉金指出。
意大利对乌克兰也具有重要的经济意义。2026年上半年,意大利在乌克兰商品出口目的地国中排名第三,出口额约为12.8亿美元。因此,较高的公众好感度与密切的经贸联系相辅相成。
最新一轮调查显示,这种积极的形象总体上得以保持:约七成乌克兰人继续对意大利持积极评价,而“明确积极”的回答比例甚至有所上升。
本次调查于2026年8月通过SunFlowerSociology调查面板,采用在线自填问卷方式,对800名18岁及以上的乌克兰公民进行。样本在年龄、性别和地区方面具有代表性,最大理论误差为±3.5个百分点。
ACTIVE GROUP, EXPERTS CLUB, 乌克兰, 乌拉金, 公众舆论, 国际关系, 对外贸易, 意大利, 社会学
欧盟各国仍是乌克兰卷钢的最大出口目的地:2026年1月至9月,乌克兰冶金产品出口的82.2%流向了欧盟。
据乌克兰国家海关总署数据显示,另有9.2%的出口流向其他欧洲国家,6.7%流向独联体国家。
前九个月,乌克兰冶金企业共出口约227.7万吨钢材,占国内总产量的61.1%。
与此同时,乌克兰的进口地域分布与出口结构存在显著差异。
非欧盟的其他欧洲国家已成为乌克兰冶金产品最大的供应来源,占进口总量的48.8%。
亚洲国家以26.6%的份额位居第二,欧盟27国以17%的份额位居第三。
1月至9月期间,乌克兰共进口了127.6万吨金属轧制产品。
来源:“乌克兰冶金工业”,乌克兰国家海关总署。
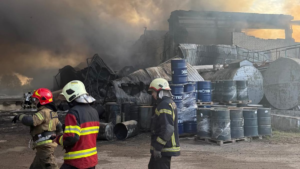
10月10日和11日,俄罗斯连续两次发动无人机袭击,导致位于乌克兰基辅州的KSM Protec公司生产和仓储设施被完全摧毁。该公司是PROTEC品牌润滑油产品的制造商。
该企业在其官方网站上证实了这一消息。公司表示,袭击造成生产厂房、技术设备和基础设施被毁,随后生产活动完全停止。
“这不仅仅是生产厂房、技术设备和基础设施的损失。这家企业背后凝聚着多年的努力、大量投资、一支专业团队、积累的经验,以及保障乌克兰产品生产的技术流程。”该公司表示。
KSM Protec专门生产润滑材料、发动机机油和汽车化工产品。公司旗下产品品牌包括PROTEC、KSM、KSM Lubes、Temol、Enrol、S Power和Oil Doctor,同时还为客户以其自有商标生产产品。
该企业位于乌克兰基辅州布恰区的克拉夫季耶沃-塔拉索韦(Klavdiievo-Tarasove)。根据公开登记资料,KSM Protec有限责任公司于2011年注册成立。
公司目前尚未公布损失评估、可能恢复生产的时间表,也未提供有关员工受伤情况的信息。



