
据“A-95”咨询集团的数据及其由Experts Club分析中心处理的结果显示,“乌克兰石油”公司于2026年9月首次成为乌克兰最大的柴油进口商,进口量达10.53万吨。
该公司的进口量是去年9月的3.3倍。
OKKO以5.75万吨的进口量位居最大进口商第二位,UPG以4.7万吨位居第三。
前五名中还包括“AT Energo Trade”(4.4万吨)和WOG(4.25万吨)。
随后依次是ZPEK(2.94万吨)、“佩德”(2.89万吨)、D.Trading(2.65万吨)、“马丁贸易”(1.81万吨)和“Gaztrim”(1.2万吨)。
在主要企业中,与去年相比,ZPEK集团的增长最为显著。2026年前九个月,其进口量增长了228%,接近25万吨。
9月份乌克兰柴油总进口量为53.7万吨,较上年同期下降21%。
据“A-95”咨询集团总监谢尔盖·库尤恩评估,最大进口商格局的变化,源于物流转型、全球价格剧烈波动以及企业需要建立更稳定的供应渠道。
“受俄罗斯袭击影响,燃料市场继续面临前所未有的困难。进口商正积极开拓新的物流渠道并扩充运输车队,”“A-95”指出。
“A-95”咨询集团二十多年来一直致力于研究乌克兰车用燃料市场,并持续监测市场价格、供应及基础设施状况。
据“A-95”咨询集团数据显示,2026年9月,乌克兰进口柴油53.7万吨,较2025年同月减少21%,较8月下降9%。
今年以来,柴油供应量累计达到470万吨,比去年1月至9月同期高出3%。
9月份的主要特点是需求异常疲软。“A-95”将其归因于针对工业企业的密集打击,以及新季农产品出口面临的问题,其中包括海运物流中断等因素。
“虽然目前尚无确切数据,但种种迹象表明,受全球油价创下历史新高影响,柴油零售销量也随之下降,”“A-95”的分析师指出。
第三季度的供应动态也印证了需求下滑的趋势。在此期间,乌克兰进口了约170万吨柴油,比上年同期减少了约10%。
据“A-95”咨询集团总监谢尔盖·库尤恩称,乌克兰燃料市场仍在因战争引发的史无前例的物流和价格挑战中运作。
“燃料市场继续面临因俄罗斯袭击而引发的史无前例的困难。进口商正积极开拓新的物流渠道并扩充运输车队,特别是汽油运输车,”该公司指出。
“A-95”咨询集团专门从事乌克兰石油产品市场研究、价格监测、物流及燃料市场资源保障工作。该集团董事为谢尔盖·库尤恩。
据Experts Club分析中心援引“A-95咨询集团”的数据报道,乌克兰汽油市场继续集中于来自波兰和立陶宛的供应:2026年7月,这两个国家占乌克兰汽油进口总量的55%。
乌克兰从立陶宛进口了5.61万吨汽油,从波兰进口了5.17万吨。两者合计约10.78万吨,而进口总量约为19.6万吨。
其中,波兰供应方向呈现出特别高的增长速度。与去年7月相比,供应量增长了68%,达到自2025年8月以来的最高水平。
来自立陶宛的进口量同比增长16%。
炼油集团ORLEN在这两个供应方向上都发挥着关键作用。该集团位于波兰和立陶宛的企业为乌克兰市场供应了约9.7万吨汽油。
“A-95”估计,ORLEN的份额超过进口总量的一半。若将9.7万吨与19.6万吨这两个四舍五入后的数据进行比较,其份额约占市场的一半。
高度集中具有双重影响。
一方面,波兰和立陶宛大型且稳定的炼油厂使乌克兰能够在需求增加时期迅速扩大采购,并弥补其他供应商退出造成的供应缺口。
另一方面,超过一半的资源仅来自两个地理方向,而相当大一部分供应与同一家炼油集团有关。
乌克兰转向E10汽油后,波兰的重要性显著上升。标准的变化限制了从一些传统来源采购汽油的可能性,其中包括部分希腊炼油厂。
与此同时,希腊并未完全退出市场。7月,乌克兰进口了约2.5万吨由Motor Oil生产的汽油。
德国成为另一个快速增长的供应方向。乌克兰从德国进口了2.1万吨汽油,较2025年7月增长78%。全部进口量均由UPG加油站网络采购。
因此,7月的进口结构显示出两种并行趋势:ORLEN作为系统性供应商的作用不断增强,同时乌克兰最大的加油站网络也试图通过德国、罗马尼亚和希腊实现采购多元化。
A-95, EXPERTS CLUB, ORLEN, 汽油, 进口
据Experts Club分析中心援引“A-95咨询集团”的数据报道,2026年7月,乌克兰进口了约19.6万吨汽油,创下自2025年8月以来的最高水平。
与此同时,“A-95咨询集团”发布的信息图表数据显示,与6月相比,供应量增长了约51%。6月,主要供应方向共提供约13万吨汽油,而7月这一数字已达到约19.6万吨。
尽管乌克兰市场自7月1日起转向E10标准,汽油进口量仍大幅增加。该标准要求汽油中必须添加生物乙醇。新要求暂时缩小了可供选择的外国供应商范围。
特别是,希腊Hellenic Petroleum炼油厂并不生产符合所需标准的汽油。此前,在需求上升期间,乌克兰贸易商曾采购该炼油厂的产品。
与此同时,7月初恰逢全球市场石油产品价格上涨以及国内需求增加。
“A-95”指出,上半月的市场形势最为紧张,但供应量的增加使市场在7月下半月得以稳定。进口商还提前签订了8月份所需数量的采购合同。
波兰和立陶宛成为新增资源的主要来源。乌克兰从立陶宛的进口量从6月的4.05万吨增至7月的5.61万吨,从波兰的进口量则从3.07万吨增至5.17万吨。
来自德国的供应量也明显增长,从1.69万吨增至2.09万吨。来自罗马尼亚的供应量约为3.4万吨,而一个月前为3.12万吨。
与此同时,来自摩尔多瓦的进口量从9600吨降至5800吨。
因此,在汽油质量要求发生变化后,7月成为对乌克兰市场快速调整外部供应能力的一次考验。尽管可用资源基础最初有所缩减,但进口商仍在一个月内将供应量提高了约50%。
A-95, EXPERTS CLUB, 乌克兰, 汽油, 进口
2026年7月,乌克兰柴油进口的地理格局发生了显著变化:在来自罗马尼亚的供应量创下纪录的同时,来自希腊、土耳其和以色列的进口量大幅下降,主要运输压力越来越多地转移至西部边境。
根据A-95咨询集团的数据,乌克兰7月共进口56.2万吨柴油,比去年同期增长5%。
在南部方向,罗马尼亚是唯一一个大幅增加供应量的主要来源国。
乌克兰从罗马尼亚进口的柴油增长25%,从2025年7月的14.34万吨增至今年7月的17.93万吨。这是自2025年初以来的最高水平。
南部和地中海方向的其他供应国则呈现出完全不同的趋势。
来自希腊的进口量下降45%,从6.07万吨降至3.31万吨。根据A-95发布的信息图,来自土耳其的供应量从约3.1万吨降至数千吨,而来自以色列的进口量则减少至零星批次。
与此同时,经由波兰和立陶宛的供应量大幅增加。
波兰对乌克兰的柴油出口量增长26%,达到20.28万吨;立陶宛的供应量则大幅增长65%,达到8.43万吨。
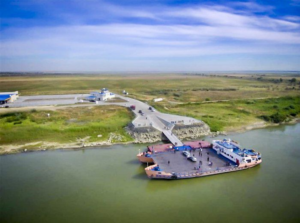
A-95负责人谢尔盖·库尤恩认为,供应流向重新分配的主要原因之一是多瑙河水位降至创纪录低位,这造成了额外的物流困难;此外,持续存在的安全风险也是重要因素。
因此,波兰成为乌克兰最大的柴油供应通道,而波兰、罗马尼亚和立陶宛共同占7月柴油进口总量的83%。
这些变化表明,乌克兰市场不得不根据河运物流状况、黑海地区的安全形势以及欧洲石油产品的供应情况,迅速调整供应路线。
与此同时,即使进口总量有所增长,也未能使乌克兰在7月完全避免燃料短缺。A-95认为,这是需求增加、价格引发的抢购热潮以及运输部门柴油消耗增长共同作用的结果。
分析人士预计,8月市场供应将增加,市场状况将趋于稳定。
来源:A-95咨询集团, Experts Club
2026年7月,波兰、罗马尼亚和立陶宛占乌克兰柴油进口总量的83%,这表明该国的燃料物流高度集中在三条欧洲运输线路上。
根据A-95咨询集团的一项研究,乌克兰当月共进口56.2万吨柴油,比去年7月增长5%。
波兰是最大的供应国,供应量为20.28万吨,约占进口总量的36%。一年内,来自波兰的供应量从16.1万吨增长26%。
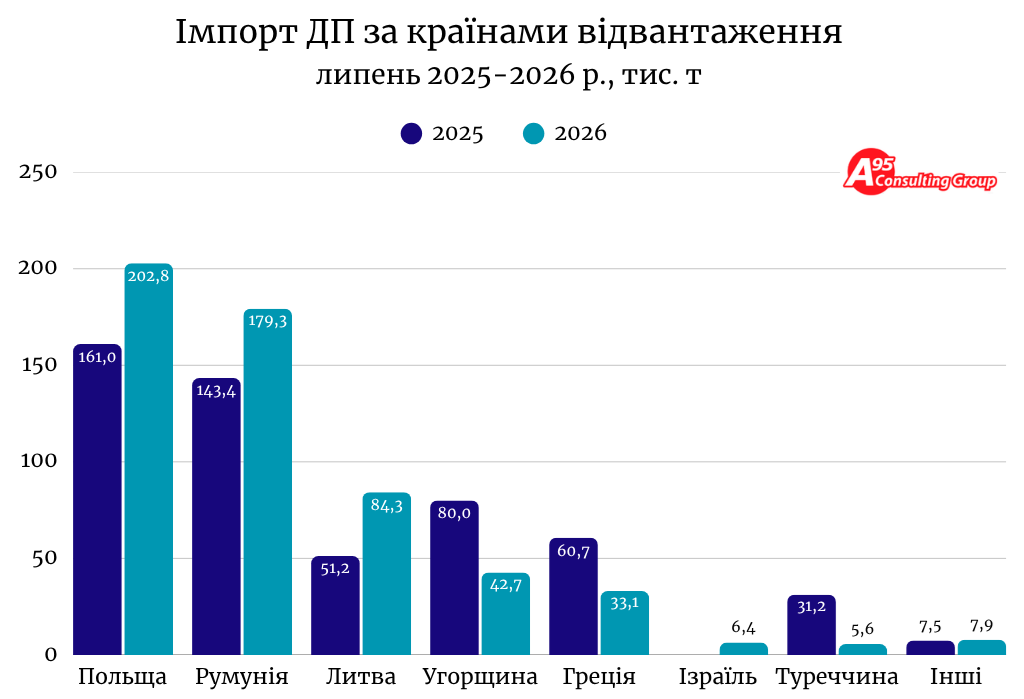
罗马尼亚以17.93万吨位居第二。供应量增长25%,达到2025年初以来的最高水平。
立陶宛位居第三,在三个主要供应国中表现出最高的增长速度。来自该国的进口量增长65%,从5.12万吨增至8.43万吨。
这三个国家共供应约46.6万吨柴油,而进口总量为56.2万吨。
这种供应结构是乌克兰燃料物流显著重组的结果。
A-95负责人谢尔盖·库尤恩表示,波兰方向的运输负荷增加主要与多瑙河水位降至创纪录低位以及安全风险有关。
与此同时,若干替代路线的重要性大幅下降。来自匈牙利的供应量从去年7月的约8万吨降至今年的4.27万吨,来自希腊的供应量从6.07万吨降至3.31万吨。来自土耳其的进口量也下降至数千吨。
供应高度集中使乌克兰市场能够利用欧盟国家完善的基础设施,但同时也增加了其对几条主要物流走廊稳定性的依赖。
在企业层面,ORLEN S.A.仍是最大的供应商。该公司通过其位于波兰和立陶宛的炼油厂向乌克兰供应了13.7万吨柴油,约占进口总量的四分之一。
来源:A-95咨询集团, Experts Club



