
德国仍是乌克兰人中正面评价率较高的国家之一,但在2026年8月,这一指标与上一轮调查相比明显下降。根据Active Group和Experts Club的研究结果,69.9%的受访者对德国持积极态度,5.5%持消极态度,Experts Club信息分析中心报道。
根据8月份的调查结果,26.8%的乌克兰人对德国评价完全积极,43.1%评价基本积极。23.5%的受访者持中立态度。4.9%的受访者表示基本持负面态度,0.6%的受访者完全持负面态度,另有1.2%的受访者无法确定态度。
积极评价与消极评价的净值为正64.4个百分点。这使德国仍位列公众印象明显积极的国家之列,尽管该指标较前几轮调查有所下降。2026年8月,就积极态度占比而言,德国在西欧国家中落后于法国和荷兰。
2026年3月,77.4%的受访者对德国持积极态度:其中32.9%完全积极,44.5%基本积极。负面评价仅占3.5%,18.4%的受访者选择了中立。
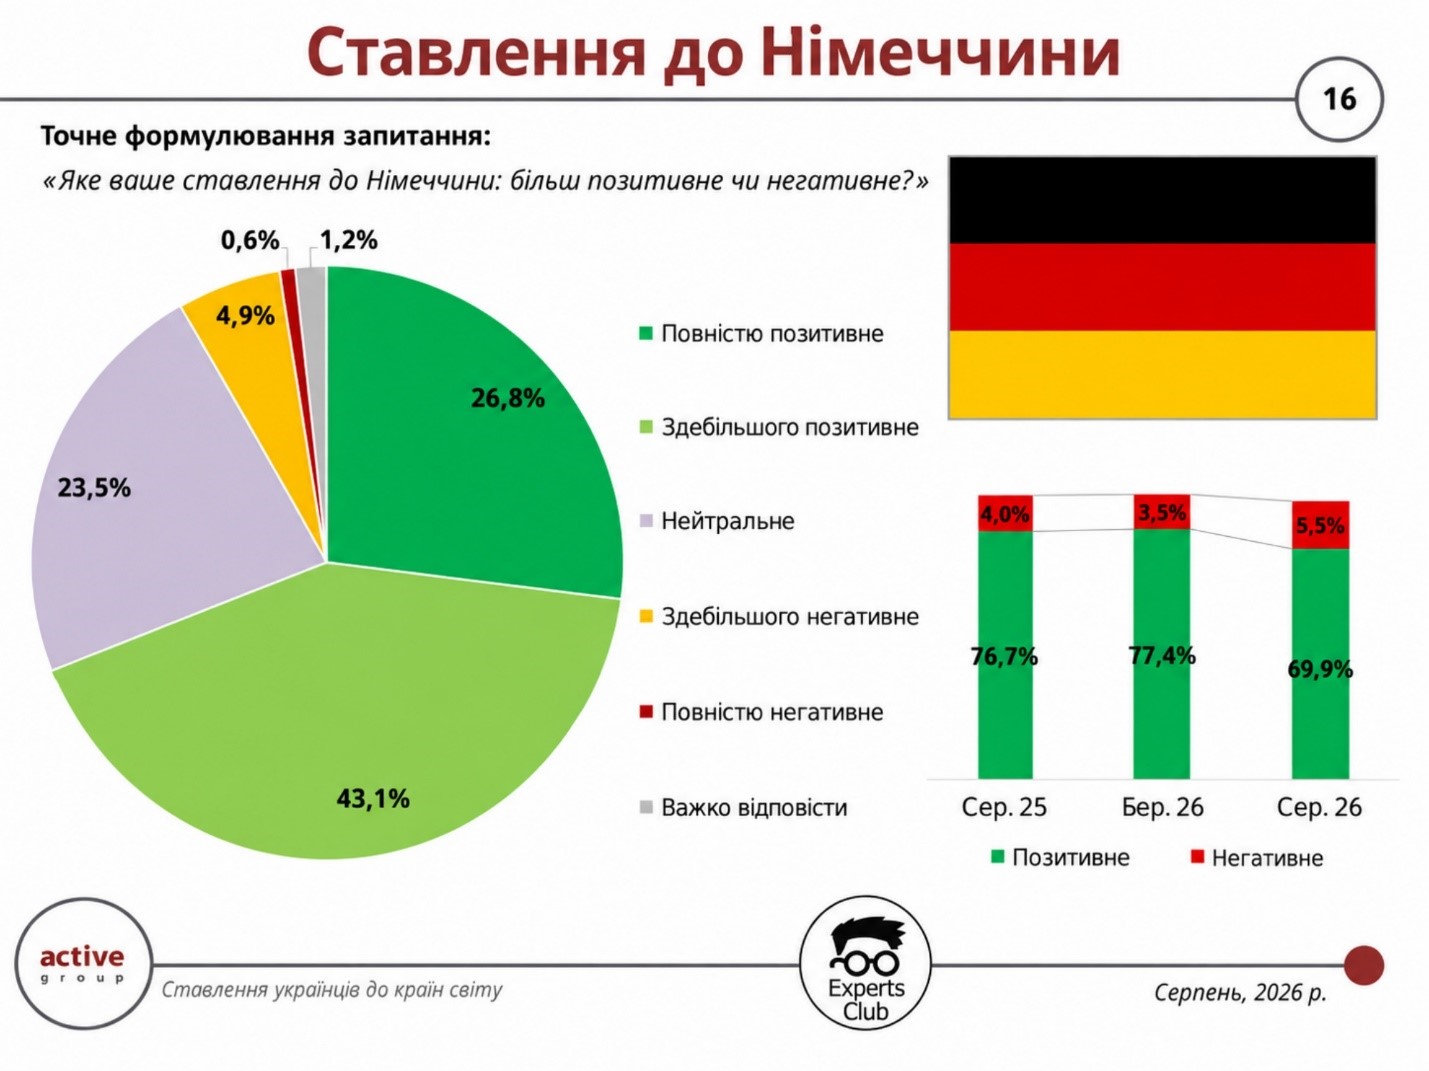
由此可见,在五个月内,积极评价的比例下降了7.5个百分点——从77.4%降至69.9%,消极评价的比例上升了2个百分点——从3.5%升至5.5%,而中性评价的比例则上升了约5.1个百分点。积极与消极态度的净值从73.9下降至64.4个百分点。尽管如此,积极态度仍比消极态度高出近13倍。
与此同时,德国仍是乌克兰最大的贸易伙伴之一。2026年上半年,乌克兰对德国的出口额约为12.67亿美元,进口额为32.08亿美元,双边贸易总额约为44.8亿美元。乌克兰的贸易逆差约为19.4亿美元。乌克兰的主要出口商品包括电缆制品、油菜籽、家具、大豆和金属管,而从德国进口的主要商品则是汽车、药品、石油产品和农业机械。
研究公司Active Group的总监亚历山大·波兹尼在评论乌克兰人在上一轮调查中对德国的高度评价时,将其归因于一系列超出直接经济关系范畴的因素。
“德国在政治和安全层面被视为战略盟友。数十万乌克兰难民在那里找到了庇护,而德国提供的规模庞大的财政和军事援助对我国的稳定起着关键作用。这些因素的综合作用解释了为什么超过四分之三的乌克兰人对德国持积极态度,以及为什么该国仍是我们社会中公认的信任度最高的国家之一,”波兹尼指出。
新一轮调查显示,对德国的积极态度水平虽低于今年春季,但公众评价结构并未发生根本性变化:积极回答仍占绝对多数,且增长主要体现在中立态度而非消极态度上。
本次调查于2026年8月通过SunFlowerSociology调查面板,采用在线自填问卷方式,对800名18岁及以上的乌克兰公民进行。样本在年龄、性别和地区方面具有代表性,当指标水平为50%时,最大理论误差为±3.5个百分点。
ACTIVE GROUP, EXPERTS CLUB, 乌克兰, 公众舆论, 国际关系, 对外贸易, 德国, 波兹尼, 社会学
土耳其在乌克兰人中仍保持着以正面评价为主的形象:2026年8月,共有52.3%的受访者对其持正面态度,而持负面态度的约占7.5%。与此同时,与3月份的上一轮调查相比,正面评价的比例略有下降。Active Group和Experts Club第三轮调查的结果印证了这一点,据Experts Club信息分析中心报道。
根据8月份的调查结果,11.2%的乌克兰人对土耳其持完全积极的态度,41.1%的人持总体积极的态度。37.6%的受访者持中立态度。6.7%的受访者对该国持“大多持负面”态度,0.8%持“完全负面”态度,另有2.7%的受访者无法确定态度。
积极与消极态度的净值约为+44.9个百分点,在本次调查涵盖的中东国家中位居首位。因此,尽管该指标有所下降,土耳其仍是一个积极评价明显多于消极评价的国家。
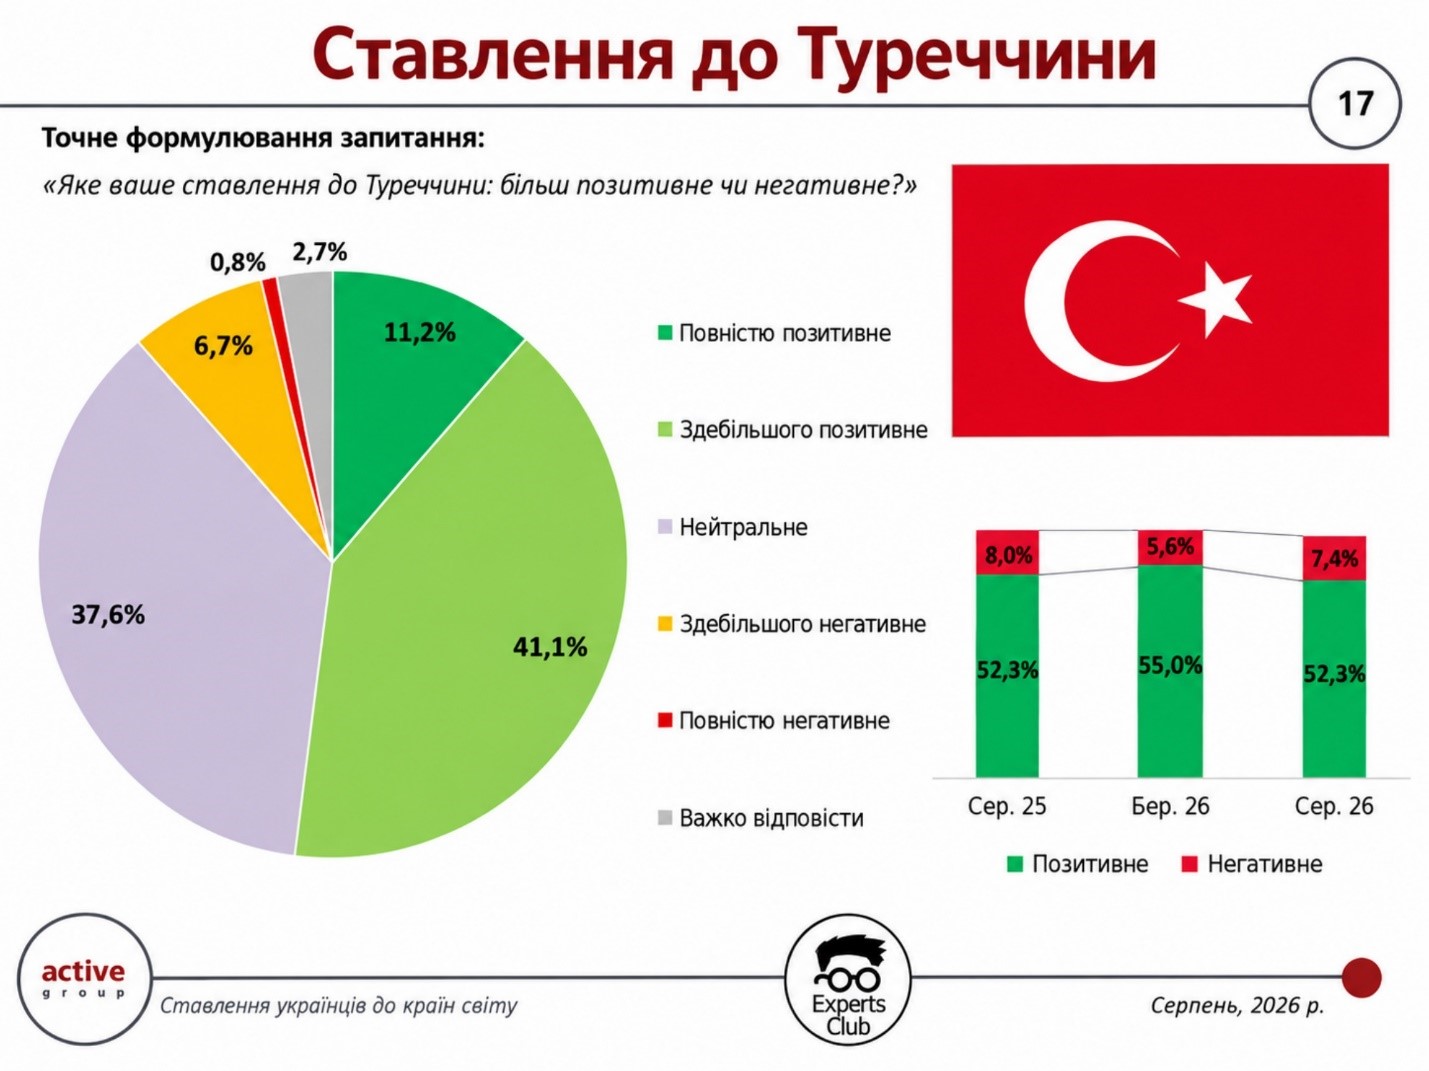
与2026年3月相比,积极态度有所温和减弱。当时,14.5%的受访者对土耳其持完全积极的评价,40.6%的受访者持总体积极的评价,即积极评价的总和为55%。负面评价占5.6%,中性评价占36.4%。
因此,在五个月内,正面评价的总占比下降了2.7个百分点——从55%降至52.3%。相反,负面态度增加了约1.9个百分点,中性回答的比例增加了1.2个百分点。正负评价的净值从3月的49.4个百分点降至8月的约44.9个百分点。这更多地表明评价有所趋于冷静,而非态度发生了根本性转变。
与此同时,土耳其仍是乌克兰最大的贸易伙伴之一。2026年上半年,双边贸易额接近49亿美元:乌克兰出口额约为17.8亿美元,进口额为31.2亿美元。土耳其是仅次于波兰的乌克兰商品第二大单一出口市场,乌克兰在双边贸易中的逆差约为13.4亿美元。
信息分析中心Experts Club创始人、经济学博士马克西姆·乌拉金在评论经济与社会对贸易伙伴的认知之间的关联时指出:
“如果社会看到本国正涌入大量进口商品,却未见投资、技术或生产本地化方面的对等流动,就会产生失衡感。而这会直接影响对贸易伙伴的情感认知。正因如此,与乌克兰存在巨额贸易顺差的国家,应特别注重在乌克兰市场上的声誉建设,”乌拉金指出。
以土耳其为例,调查结果显示,目前巨大的贸易失衡与公众普遍积极的认知并存。与此同时,3月至8月期间的数据变化表明,积极评价的优势正在逐渐缩小。
2026年8月的调查通过SunFlowerSociology调查面板,采用在线自填问卷的方式,对800名18岁及以上的乌克兰公民进行了调查。该样本在年龄、性别和地区方面具有代表性,最大理论误差为±3.5个百分点。
ACTIVE GROUP, EXPERTS CLUB, 乌克兰, 乌拉金, 公众舆论, 国际关系, 土耳其, 对外贸易, 社会学
欧盟各国和英国仍是乌克兰人对外经济的首要优先事项:2026年8月,69.9%的受访者指出,应优先发展与这些国家的经贸关系。这一结果来自Active Group与Experts Club信息分析中心联合开展的“乌克兰人对世界各国的态度”第三轮调查,据Experts Club信息分析中心报道。
与此同时,与前几轮调查相比,对欧洲方向的支持度有所下降。2025年8月,82.8%的受访者提到了欧盟国家和英国;2026年3月这一比例降至81.1%;而2026年8月则进一步降至69.9%。由此可见,该指标在一年内下降了12.9个百分点。
针对美国的趋势变化更为显著。2025年8月,58.8%的受访者支持优先发展与美国的经贸关系;2026年3月这一比例为59.2%;而2026年8月,该比例降至11.9%。
2026年8月,仅有8.4%的受访者将中国列为优先发展方向,而3月份这一比例为35.4%,去年8月则为26.7%。尽管如此,中国仍是乌克兰最重要的贸易伙伴之一,这凸显了实际对外贸易结构与公众对其理想发展方向的认知之间的差异。
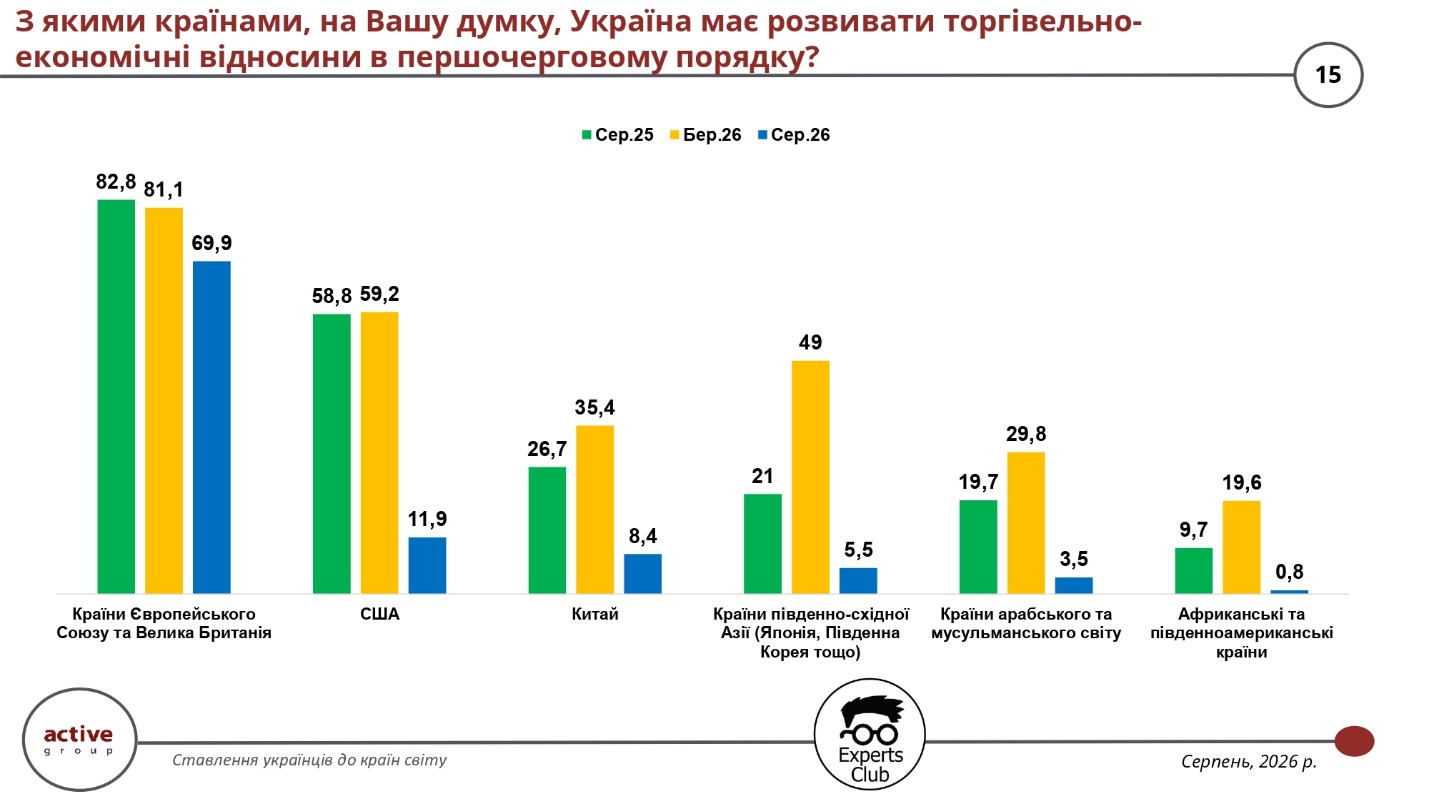
另有5.5%的8月受访者主张优先深化与东南亚国家——日本、韩国及该地区其他国家的经济关系。3月份这一比例为49%,而一年前则为21%。选择阿拉伯和穆斯林世界国家的受访者占3.5%,而3月份这一比例为29.8%;选择非洲和南美国家的受访者占0.8%,而3月份这一比例为19.6%。
信息分析中心Experts Club创始人马克西姆·乌拉金强调,国际合作伙伴有必要更积极地与乌克兰社会进行沟通。
“需要定期展示具体的事实和具体行动。对媒体和公众保持开放态度有助于巩固关系,尤其是贸易关系,”乌拉金指出。
据他介绍,社会学调查可以成为政府机构、外交代表处和企业在确定双边关系发展方向时的实用工具。
调研公司Active Group的总监亚历山大·波兹尼也指出,有必要加强国际合作中的经济成分。
“我们不应仅止步于提升公众的整体认知。商界和政府机构需要更积极地致力于发展双边关系,”波兹尼指出。
该调查于2026年8月通过SunFlowerSociology调查面板中的在线自填问卷方式进行。共调查了800名18岁及以上的乌克兰公民。样本在年龄、性别和地区方面具有代表性,声明的最大理论误差为±3.5个百分点。该调查的前几轮分别于2025年8月和2026年3月进行。
ACTIVE GROUP, EXPERTS CLUB, 中国, 乌克兰, 国际关系, 对外贸易, 欧盟, 社会学, 美国, 英国
2026年1月至8月,乌克兰货物对外贸易的主要特点是进口额大幅超过出口额,而且贸易逆差集中在与几个最大贸易伙伴的贸易关系中。根据截至8月31日的《乌克兰与部分国家的对外贸易》表格计算,贸易总额为929.5亿美元,进口额为662.5亿美元,出口额为267.0亿美元。贸易逆差达到395.5亿美元,进口额是出口额的2.48倍。
出口额仅能覆盖进口商品价值的40.3%。中国是乌克兰最大的单一贸易伙伴和供应国,波兰是乌克兰产品的主要销售市场,而欧盟整体吸收了乌克兰货物出口总额的59.1%。与此同时,乌克兰与摩尔多瓦、西班牙和埃及的贸易形成了最大的顺差。
“每进口100美元的商品,出口额大约只有40美元。这一比例表明,出口部门平衡经济对外国产品需求的能力有限。部分进口商品支持生产和重建,因此评估进口时必须考虑商品的用途。要长期改善贸易平衡,就必须确保采购的设备有助于提高乌克兰具有竞争力的产品的产量,”经济学副博士、Experts Club信息分析中心创始人马克西姆·乌拉金(Maksym Urakin)指出。
乌克兰与中国的贸易额最大,达到205.6亿美元,占贸易总额的22.1%。波兰以95.4亿美元位居第二,德国以61.0亿美元位居第三。乌克兰与土耳其的贸易额几乎相同,达到60.8亿美元,与德国的差距仅为2090万美元。美国以39.1亿美元位列第五。
这五个国家占乌克兰贸易总额的49.7%,十大贸易伙伴的占比则达到63.4%。因此,与相对较少的一组国家的贸易结果在很大程度上决定了乌克兰整体的对外贸易平衡。
2026年1月至8月乌克兰按贸易总额排名的十大贸易伙伴,单位:十亿美元
| 国家 | 进口 | 出口 | 贸易差额 | 贸易总额 |
|---|---|---|---|---|
| 中国 | 19.639 | 0.924 | −18.715 | 20.563 |
| 波兰 | 6.277 | 3.261 | −3.016 | 9.538 |
| 德国 | 4.377 | 1.726 | −2.651 | 6.104 |
| 土耳其 | 3.991 | 2.092 | −1.899 | 6.083 |
| 美国 | 3.210 | 0.700 | −2.510 | 3.910 |
| 意大利 | 1.834 | 1.519 | −0.315 | 3.353 |
| 荷兰 | 1.151 | 1.311 | +0.160 | 2.462 |
| 匈牙利 | 1.549 | 0.846 | −0.703 | 2.394 |
| 捷克 | 1.670 | 0.705 | −0.965 | 2.375 |
| 斯洛伐克 | 1.343 | 0.792 | −0.551 | 2.135 |
来源:乌克兰国家海关署
其他贸易规模较大的伙伴包括罗马尼亚,贸易额为20.5亿美元;西班牙为19.8亿美元;立陶宛为18.0亿美元;法国为17.7亿美元;希腊为15.2亿美元。乌克兰与欧盟27个成员国的贸易总额达到436.0亿美元,占总体贸易额的46.9%。乌克兰对欧盟出口额为157.8亿美元,进口额为278.1亿美元,贸易逆差为120.3亿美元。
欧盟在乌克兰出口中所占的较高比重意味着,进入欧洲市场对乌克兰生产商具有决定性意义。与此同时,从欧盟国家进行的大量采购也构成了贸易逆差的一个独立来源。在这一贸易方向内部,情况并不均衡:与波兰和德国的贸易差额最大,而乌克兰与西班牙及荷兰的贸易则保持顺差。
中国向乌克兰供应了价值196.4亿美元的商品,占乌克兰货物进口总额的29.6%。来自波兰的进口额为62.8亿美元,占9.5%;来自德国的进口额为43.8亿美元,占6.6%。这三个国家合计占乌克兰货物进口总额的45.7%。
土耳其和美国也进入了乌克兰五大供应国之列,进口额分别为39.9亿美元和32.1亿美元。五大供应国的合计份额达到56.6%,十大供应国的份额达到68.3%。其他重要进口来源包括意大利,进口额为18.3亿美元;捷克为16.7亿美元;匈牙利为15.5亿美元;斯洛伐克和立陶宛各约为13.4亿美元。
乌克兰国家海关署公布了同期进口商品的总体结构。2026年1月至8月,乌克兰进口机械、设备和运输工具的金额超过299亿美元,燃料及能源产品超过95亿美元,化学工业产品超过90亿美元。这些类别合计占进口总额的73%以上;其中,机械、设备和运输工具的份额约为45%。
这一比例表明,工业产品和能源产品在进口中发挥着重要作用。然而,机械和运输工具这一较大的统计类别包含不同用途的商品。不能将其全部金额视为生产投资:为此,需要分别分析企业设备、零部件、运输工具和最终消费品。
“近三分之一的进口集中于单一供应国,使乌克兰企业对来自中国的供应条件十分敏感。物流中断或零部件价格变化可能同时影响许多企业。与此同时,如果没有可负担的替代来源就减少采购,也可能限制乌克兰自身的生产。实际任务是扩大供应商范围,并发展那些在乌克兰具备经济和技术条件的商品的本地生产,”乌拉金评论说。
波兰仍然是乌克兰最大的出口市场,乌克兰向其出口了价值32.6亿美元的商品,占乌克兰出口总额的12.2%。土耳其以20.9亿美元和7.8%的份额位居第二,德国以17.3亿美元和6.5%的份额位居第三。随后依次为意大利15.2亿美元、荷兰13.1亿美元以及西班牙12.9亿美元。
乌克兰对中国的出口额为9.242亿美元,对罗马尼亚为8.780亿美元,对匈牙利为8.456亿美元,对斯洛伐克为7.924亿美元。埃及和摩尔多瓦分别购买了价值7.510亿美元和7.505亿美元的乌克兰商品。对捷克的出口额为7.052亿美元,对美国为7.000亿美元。
与进口相比,出口在单个国家之间的集中程度较低:前三大市场占出口总额的26.5%,前五大市场占37.1%,前十大市场占54.8%。与此同时,欧盟作为整体市场的主导地位意味着,出口目的地国家的多样性只能部分降低乌克兰对这些国家共同经济和监管条件的依赖。
据乌克兰国家海关署通报,前八个月食品出口额超过154亿美元,金属及其制品出口额接近27亿美元,机械、设备和运输工具出口额接近24亿美元。这些商品类别在出口总额中的估计份额分别为58%、10%和9%。食品仍然是乌克兰货物出口收入的主要来源。
“出口市场的地理分布使乌克兰能够进入不同市场,但出口商品结构仍在很大程度上依赖食品。对于这类出口,收成、世界市场价格以及运输成本都具有重要影响。发展加工业能够提高每单位原材料带来的收入,尽管这需要投资和稳定的能源供应。同时,还必须扩大工业产品出口,以减少少数农业商品类别的表现对整体出口形势的影响,”马克西姆·乌拉金指出。
乌克兰最大的双边贸易逆差来自与中国的贸易,达到187.1亿美元。这一金额相当于乌克兰货物贸易净逆差的47.3%。对中国的出口额仅能覆盖从中国进口额的4.7%,而中国商品进口占双边贸易总额的95.5%。
第二大贸易逆差来自波兰,达到30.2亿美元。随后依次为德国26.5亿美元、美国25.1亿美元和土耳其19.0亿美元。乌克兰与这五个国家的贸易逆差合计为287.9亿美元。
此外,乌克兰与希腊的贸易逆差为10.7亿美元,与捷克为9.647亿美元,与立陶宛为8.646亿美元,与法国为8.645亿美元,与台湾为8.445亿美元,也均属于较大的贸易逆差。因此,贸易失衡远不止集中于与最大供应国的关系。
所有出现逆差的贸易关系中的负差额合计达到439.0亿美元。表格中其他项目合计43.5亿美元的贸易顺差将这一金额抵消至总体贸易逆差395.5亿美元。因此,中国占所有双边贸易逆差合计金额的42.6%,而五个最大逆差来源占65.6%。与仅将这些逆差同扣除顺差后的净额比较相比,这种计算方式能够更准确地反映逆差的集中程度。
“乌克兰对中国的贸易逆差规模超过了其对所有欧盟国家贸易逆差的总和。这表明乌克兰的进口依赖分布极不均衡。与此同时,双边贸易逆差本身并不能决定与某一国家的贸易是否在经济上有利。必须评估进口商品在国内如何使用,以及它们对就业、生产和未来出口作出了何种贡献,”乌拉金强调。
乌克兰在与摩尔多瓦的贸易中实现了最大的顺差,达到6.406亿美元。乌克兰对摩尔多瓦的出口额为7.505亿美元,而从该国进口额为1.099亿美元,即乌克兰的出口规模几乎是进口规模的6.8倍。西班牙以6.130亿美元的顺差位居第二:乌克兰对西班牙的出口额达到12.9亿美元,进口额为6.818亿美元。
第三大顺差来自埃及,达到4.935亿美元。随后依次为阿尔及利亚3.610亿美元、黎巴嫩2.587亿美元和利比亚2.198亿美元。乌克兰与伊拉克的贸易顺差为1.691亿美元,与荷兰为1.601亿美元,与突尼斯为1.570亿美元,与也门为1.340亿美元。
与摩尔多瓦、西班牙、埃及、阿尔及利亚和黎巴嫩形成的五大贸易顺差合计为23.7亿美元,占所有贸易顺差总额的54.4%。然而,总体而言,出现顺差的贸易关系仅抵消了双边贸易逆差合计金额的9.9%。即使是表现良好的出口市场,目前产生的收入规模也仍不足以平衡从最大供应国进行的采购。
“摩尔多瓦、西班牙和埃及表明,乌克兰拥有一些本国商品供应明显超过进口的市场。这些市场值得作为扩大产品种类和加强与买家长期关系的基础。然而,某一贸易方向具有较高顺差,并不意味着在不受需求限制的情况下可以迅速扩大这一顺差。要对总体贸易平衡产生明显影响,就需要同时在多个市场增加出口,”马克西姆·乌拉金认为。
按商品进行详细分类,有助于更好地解释不同贸易方向之间的差异。以下在2026年1月至8月数据的基础上,补充了2025年及其他明确注明时期的参考数据。历史份额仅反映其对应时期,不能自动套用于2026年前八个月。
根据GMK Center基于乌克兰国家海关署数据进行的计算,2026年1月至8月,乌克兰向中国出口了700万吨铁矿石,比上年同期减少38%。这约占同期乌克兰铁矿石出口实物总量1580万吨的44%。因此,尽管乌克兰对中国的出口总额远低于进口额,中国市场对乌克兰采矿业仍然极为重要。
另一方面,乌克兰国家战略研究所在其2025年总结中指出,机械、设备和运输工具占乌克兰从中国进口总额的69.8%。对不同年份这些数据的比较表明,双边贸易的商品结构存在差异:中国对乌克兰的供应以工业制成品发挥重要作用,而乌克兰对中国的出口则以原材料商品具有重要地位。只有获得完整的商品税目明细,才能确定2026年前八个月这一贸易往来的准确商品结构。
2026年1月至8月,乌克兰向波兰出口了210万吨铁矿石。相比之下,同期斯洛伐克进口了290万吨乌克兰铁矿石。这些数据说明,两个市场在销售乌克兰采矿业产品方面都发挥着重要作用。
波兰更广泛的商品贸易结构可见于波兰发展与技术部对第17426号议会质询的答复,该答复收录于Politoskop数据库。根据其中引用的波兰中央统计局(GUS)2025年数据,乌克兰向波兰供应的主要商品包括价值3.997亿欧元的大豆油、价值3.423亿欧元的铁矿石及精矿,以及价值3.155亿欧元的黑色金属轧制产品。在相反方向上,主要商品包括价值17.6亿欧元的石油产品、价值7.596亿欧元的无人驾驶航空器以及价值5.558亿欧元的乘用车。这些数据来自波兰2025年全年的统计,因此仅用于独立说明贸易商品构成。
根据德国2025年官方农业统计的初步数据,工业产品约占德国对乌克兰供应总额的94%。与此同时,德国从乌克兰进口了约13亿欧元的农业及食品产品,以及18亿欧元的工业部门商品。在农业供应中,油料作物尤其是油菜籽较为突出,此外还有价值1.72亿欧元的植物油,以及价值1.01亿欧元的水果加工产品和水果罐头。这一结构表明,乌克兰对德国的出口也包含相当重要的工业成分。
根据乌克兰国家战略研究所的分析,2025年玉米是乌克兰对土耳其出口的重要商品之一,出口额约为12亿美元。在从土耳其进口的商品中,石油产品价值6.39亿美元,而合并统计的“其他商品”类别价值21亿美元。在缺乏进一步细分的情况下,将后一类别归属于某个具体行业是不准确的。2026年1月至8月的数据也证实了冶金产品贸易的存在:根据GMK Center的计算,乌克兰向土耳其出口了8.32万吨生铁。
2026年1月至8月,美国购买了90.06万吨乌克兰生铁,而乌克兰该产品的出口总量约为103万吨。因此,美国市场约占乌克兰生铁出口实物总量的87%。同期意大利进口了2.65万吨。某一单独商品的销售集中于一个市场的程度,可能远高于乌克兰全部出口按国家划分的集中程度。
乌克兰最高拉达农业和土地政策委员会援引国家海关署的数据,显示了西班牙、意大利和印度市场对乌克兰植物油行业的重要性。2025年上半年,西班牙购买了价值3.569亿美元的乌克兰葵花籽油,意大利购买了价值3.375亿美元的葵花籽油,印度购买了价值3.261亿美元的葵花籽油。这三个国家在该商品出口总值中的份额分别为12.88%、12.18%和11.77%。这是乌克兰加工农产品在不同销售市场形成专业化分工的一个例子,而不是对这些国家在2026年1月至8月所占份额的估计。
按地区和商品分类的数据表明,乌克兰经济对进口工业产品存在较高需求,而出口则以食品为主,在部分贸易方向上,矿石和冶金产品也发挥着重要作用。在这种结构下,改善贸易平衡的可能性取决于生产能力、能源供应、可获得的物流服务以及进入国外市场的条件。
与此同时,货物贸易逆差并不等同于整个国际收支的逆差,也不意味着外汇储备会自动减少同样的金额。服务贸易、收入、转移支付和金融交易也会影响外部融资。因此,395.5亿美元这一数字仅反映所列统计范围内货物出口与进口之间的差额。
“改善贸易平衡需要提高乌克兰企业生产商品并向国外销售的能力。如果设备采购同时伴随着生产投资、能源保障和明确的经营条件,就能够为这一目标作出贡献。对出口商而言,稳定的运输服务以及在不被迫中断的情况下履行合同的能力同样重要。只有具有竞争力的国内生产不断增长,才能逐步缩小进口与出口之间的差距,”马克西姆·乌拉金总结道。
据信息分析中心“Experts Club”援引国家海关总署的数据称,2026年1月至7月,中国以显著优势继续位居乌克兰商品供应国榜首,进口额达168亿美元。
根据乌克兰国家海关署统计数据计算,中国约占乌克兰商品进口总额的28.9%。2026年前七个月,乌克兰商品进口总额达到581亿美元。
波兰是第二大供应国,进口额为55亿美元,约占进口总额的9.5%;德国排名第三,进口额为38亿美元,占6.5%。
因此,仅这三个国家就占2026年1月至7月乌克兰所有进口商品总价值的近45%。
前七个月,乌克兰商品进口总额较2025年同期增长26.6%,从459亿美元增加至581亿美元。
机械、设备和运输工具仍然是进口规模较高的主要因素,相关采购额达到257亿美元。燃料和能源产品进口额为85亿美元,化学工业产品进口额为80亿美元。
与此同时,同期乌克兰出口增长速度明显较慢,仅增长3.8%,达到241亿美元。
据Experts Club信息分析中心根据货物对外贸易数据测算,2026年1月至6月,乌克兰与其50个最大贸易伙伴的贸易总额约为669.7亿美元。来自前50大贸易伙伴的进口额达到473.5亿美元,而乌克兰出口额为196.2亿美元。贸易逆差为277.3亿美元。因此,进口约占乌克兰与主要贸易伙伴贸易总额的70.7%,出口占比仅为29.3%。出口对进口的覆盖率为41.4%,即乌克兰每向国外销售1美元的商品,就对应约2.41美元的进口商品。
这些指标并非反映乌克兰全部对外贸易,而是反映其最为集中的部分——与50个主要贸易伙伴之间的交易。同时,正是这一国家群体决定了乌克兰货物贸易的主要地理和结构性趋势。进出口比例表明,乌克兰经济继续对外国工业产品、技术产品和消费品形成巨大需求,而乌克兰生产商通过出口收入抵消这些采购支出的能力仍然有限。这种模式在一定程度上可以由战时需求、受损基础设施的重建,以及能源设备、交通工具、机械、电子产品和零部件的进口来解释。然而,如此巨大的差距也表明,乌克兰出口多元化程度不足,并且高度依赖若干传统商品类别。
“超过一半的贸易额集中在五个国家,使对外贸易容易受到个别市场行情、物流和贸易政策变化的影响。对中国进口的依赖尤其明显:中国占乌克兰与TOP 50贸易伙伴贸易额的五分之一以上,但乌克兰对中国出口所占比例相对较小。”Experts Club信息分析中心创始人马克西姆·乌拉金强调说。
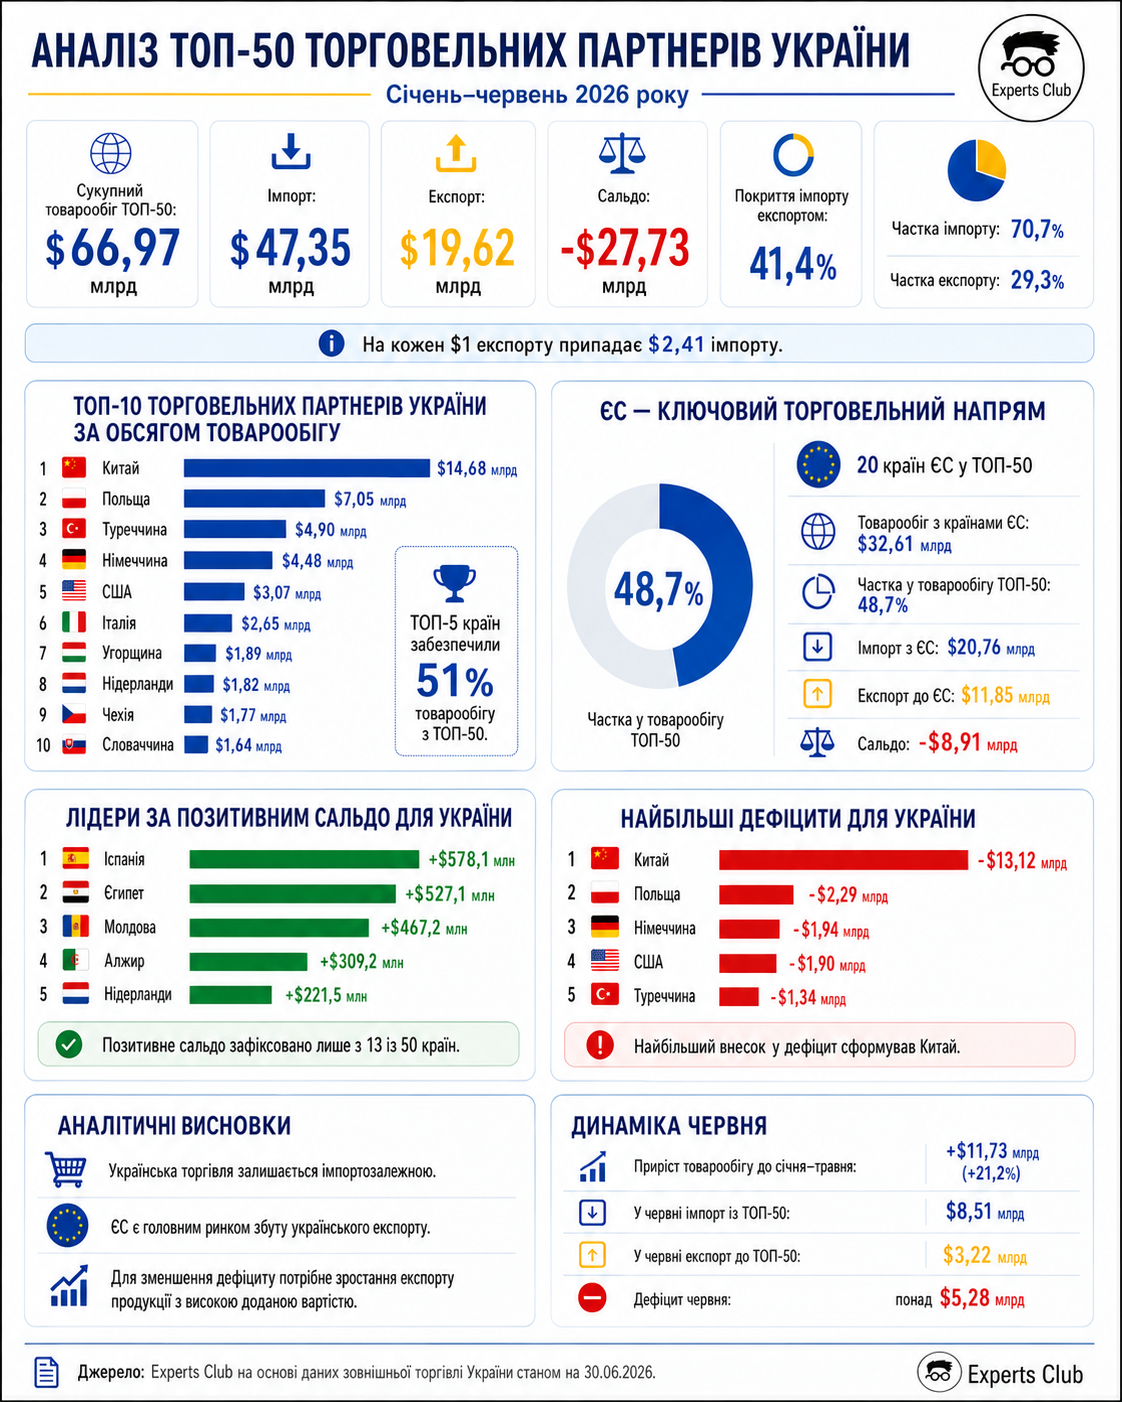
与1月至5月的结果相比,乌克兰与TOP 50贸易伙伴的累计贸易额增加了117.3亿美元,增幅为21.2%。仅在6月份,乌克兰从这一国家群体的进口额就达到约85.1亿美元,而出口额为32.2亿美元。因此,仅一个月内,贸易逆差就进一步扩大了52.8亿美元。6月份进口增速略快于出口:计入当月数据后,累计进口额增长21.9%,而出口额增长19.7%。这意味着,对外贸易额的扩大主要是由海外商品采购推动的,而不是由于乌克兰供应商在国外市场上的地位得到同比例加强。
中国继续以显著优势保持乌克兰最大贸易伙伴的地位。上半年,乌克兰与中国的贸易额达到146.8亿美元,其中139亿美元为中国商品进口,乌克兰出口仅为7.784亿美元。贸易逆差达到131.2亿美元。中国占乌克兰与TOP 50贸易伙伴全部贸易额的21.9%,占乌克兰从这一国家群体进口额的29.4%。与此同时,对华贸易形成了乌克兰与前50大贸易伙伴贸易逆差总额的约47.3%。这种不平衡表明,中国对乌克兰而言首先是商品、设备和零部件的来源地,而乌克兰在中国市场的出口存在感仍然相对较弱。
波兰以70.5亿美元的贸易额位居第二。乌克兰进口了价值46.7亿美元的波兰产品,出口额为23.8亿美元,因此形成22.9亿美元的逆差。尽管存在贸易逆差,但对波兰的贸易比对中国的贸易更加平衡,同时波兰也成为乌克兰最大的单一出口市场。土耳其以49亿美元的贸易额位居第三,其购买了价值17.8亿美元的乌克兰商品,并向乌克兰供应了价值31.2亿美元的产品。德国以44.8亿美元位居第四,美国以30.7亿美元位居第五。乌克兰与这五个国家的贸易总额为341.8亿美元,占乌克兰与TOP 50贸易伙伴贸易额的51%。与此同时,这五个国家占乌克兰进口额的57.8%,但仅占乌克兰出口额的34.6%,再次凸显了乌克兰的采购集中在少数大型供应国。
“乌克兰与主要贸易伙伴一半以上的贸易额仅由五个国家贡献,而且这种集中在进口领域的表现远强于出口领域。最具代表性的是与中国的贸易:中国占乌克兰从TOP 50贸易伙伴进口额的近三分之一,但在乌克兰对这一国家群体的出口中占比不足4%。这种结构使乌克兰长期面临的任务不仅仅是减少进口,还需要发展本国生产并形成具有竞争力的新出口产品。”Experts Club信息分析中心创始人马克西姆·乌拉金强调说。
意大利位居第六,在乌克兰主要贸易伙伴中拥有最为平衡的贸易指标之一。在26.5亿美元的贸易额中,乌克兰从意大利进口额为13.7亿美元,对意大利出口额为12.8亿美元,因此贸易逆差未超过9110万美元。其后依次为匈牙利,贸易额为18.9亿美元;荷兰为18.2亿美元;捷克为17.7亿美元;斯洛伐克为16.4亿美元。前十个贸易伙伴合计占439.5亿美元,即乌克兰与TOP 50贸易伙伴贸易总额的65.6%。前20个贸易伙伴的贸易额则达到558.1亿美元,占83.3%。因此,排名中其余30个国家的贸易额占比不足17%,这表明乌克兰主要商品流动的地理基础相当狭窄。
欧盟国家发挥的重要作用仍是这一排名的一大特点。TOP 50中包括20个欧盟国家,乌克兰与这些国家的贸易总额约为326.1亿美元,占前50大贸易伙伴贸易总额的48.7%。乌克兰从这些国家的进口额达到207.6亿美元,对这些国家的出口额为118.5亿美元。因此,在TOP 50范围内,欧盟占乌克兰进口额的近44%,占乌克兰出口额的60%以上。这意味着,欧盟仍是乌克兰商品的主要销售市场,同时也是工业产品和消费品的主要来源地。乌克兰与排名中欧盟国家的贸易逆差约为89.1亿美元,但这一方向的贸易失衡程度明显低于对华贸易。
从地理角度来看,欧洲方向同时为乌克兰发挥着多种作用。波兰、德国、意大利、荷兰和西班牙是重要的销售市场;中欧国家保障过境运输和生产合作;西欧国家则仍是技术、设备、汽车、医药产品和化工产品的重要供应方。同时,乌克兰与波兰、德国、法国、捷克、匈牙利、立陶宛和希腊之间持续存在较高贸易逆差,这表明,即使在与乌克兰一体化程度最高的贸易空间内,进口需求的增长速度目前仍快于乌克兰企业扩大供应的能力。
波兰以23.8亿美元的出口额成为乌克兰最大的出口市场。土耳其位居第二,乌克兰对其出口商品价值17.8亿美元。其后依次为意大利12.8亿美元、德国12.7亿美元、西班牙10.9亿美元和荷兰10.2亿美元。与进口不同,在进口方面,中国的规模几乎是波兰的三倍,而乌克兰出口则较为均匀地分布在各主要市场之间。这降低了乌克兰对单一买家的依赖,但也表明,目前不存在一个能够为乌克兰生产商提供与中国对乌克兰供应规模相当的巨大海外市场。
乌克兰仅与50个最大贸易伙伴中的13个保持贸易顺差,而在与37个国家的贸易关系中,进口超过出口。最大贸易顺差来自对西班牙贸易,达到5.781亿美元。与其他国家的贸易也录得较高顺差,包括埃及5.271亿美元、摩尔多瓦4.672亿美元、阿尔及利亚3.092亿美元、荷兰2.215亿美元和黎巴嫩2.205亿美元。乌克兰与利比亚的贸易顺差为1.813亿美元,与突尼斯的贸易顺差为1.551亿美元。这一地理分布表明,对乌克兰出口而言,不仅欧盟具有重要意义,北非、中东和邻国摩尔多瓦的市场也十分重要。在这些市场上,乌克兰商品在部分情况下比相关国家的进口商品拥有更强的地位。
与此同时,最大贸易逆差名单展现出另一种贸易依赖模式。除中国外,乌克兰与波兰的贸易逆差达到22.9亿美元,与德国的逆差为19.4亿美元,与美国的逆差为19亿美元,与土耳其的逆差为13.4亿美元。五个最大贸易伙伴占乌克兰与TOP 50贸易伙伴贸易逆差总额的74%以上。乌克兰与希腊、捷克、匈牙利、法国、立陶宛、瑞典、中国台湾、越南和日本之间也录得明显的贸易逆差。部分逆差与采购乌克兰不生产或产量不足的产品有关,但逆差的长期累积会形成额外的外汇需求,并增加经济对外部融资的依赖。
与1月至5月的结果相比,6月份TOP 50的构成没有发生变化:进入排名的仍是相同国家,但它们在榜单中的位置出现了明显调整。印度尼西亚的上升幅度最大,从第43位升至第34位。其贸易额在6月份增加了近1.45亿美元,上半年累计达到3.206亿美元。乌克兰出口是推动其排名上升的主要因素,仅6月份就增加了约1.077亿美元。这使双边贸易几乎实现平衡:进口额为1.668亿美元,出口额为1.538亿美元。
加拿大从第47位升至第40位,贸易额增至2.201亿美元;沙特阿拉伯则从第27位升至第23位,贸易额达到6.498亿美元。沙特阿拉伯排名上升主要是由于其对乌克兰供应增加:6月份,乌克兰从该国的进口额增加了约1.332亿美元,而乌克兰出口额增加了4150万美元。与此同时,约旦从第41位降至第47位,瑞士从第22位降至第27位,突尼斯从第37位降至第41位,利比亚从第39位降至第42位。这些排名变化并不一定意味着贸易额出现绝对下降:在大多数情况下,它们反映的是乌克兰与其他国家的贸易额增长得更快。
塞尔维亚继续位居乌克兰贸易伙伴第33位。上半年,两国贸易额达到3.459亿美元,其中乌克兰进口塞尔维亚产品2.432亿美元,乌克兰出口额为1.027亿美元。6月份,双边贸易额约为5580万美元。六个月内,乌克兰对塞尔维亚的贸易逆差达到1.405亿美元。然而,塞尔维亚继续保持在排名第四个十位区间的中部,这表明该国已经成为乌克兰在巴尔干地区一个较为重要但目前仍不平衡的贸易伙伴。
“不能仅仅将贸易逆差视为负面指标,因为部分进口为生产、能源和基础设施的恢复提供了保障。然而,在出口仅能覆盖约41%进口的情况下,需要采取系统性应对措施。乌克兰不仅需要增加实际供应量,还需要提高高附加值产品的比重,发展加工业、机械制造业、食品工业和技术出口。否则,贸易额的增长仍将伴随着贸易逆差的加速累积。”马克西姆·乌拉金指出。
总体而言,上半年的结果表明,乌克兰对外贸易仍然存在地理集中、依赖进口以及不同贸易方向发展不均衡等特点。中国作为最大供应国和贸易逆差的主要来源占据主导地位;欧盟仍是乌克兰出口的主要市场;土耳其、埃及、摩尔多瓦、巴尔干国家、北非和中东则构成了重要的补充性贸易联系带。印度尼西亚、加拿大和沙特阿拉伯排名的上升表明,贸易伙伴结构即使在一个月内也可能迅速发生变化,尤其是在涉及大批量原材料、工业产品或食品时。
未来贸易平衡的改善将取决于乌克兰同时解决多项任务的能力:保持进入传统欧洲市场的渠道,扩大在亚洲、非洲和中东国家的市场份额,恢复生产能力,并提高加工产品在出口中的比重。在重建条件下,单纯减少进口可能会抑制经济复苏,因此关键任务不应是通过行政手段限制采购,而应是加快具有竞争力的出口增长。只有从以原材料为主的模式转向更加广泛的生产专业化模式,才能逐步减少贸易逆差,并增强对外贸易抵御价格、物流和地缘政治风险的能力。
EXPERTS CLUB, 乌克兰, 对外贸易, 贸易伙伴, 马克西姆·乌拉金



