
据《世界农业供需估计》(WASDE)报告数据显示,美国农业部9月将乌克兰2026/27市场年度饲料谷物产量预测上调0.5百万吨,至39.09百万吨。
美国农业部将玉米、大麦、高粱、燕麦、黑麦、小米和混合谷物纳入该类别。由于乌克兰玉米产量预测维持在3180万吨不变,其余饲料作物的产量预计约为729万吨,而8月份的预测为约679万吨。
美国农业部明确指出,9月份其上调了乌克兰、澳大利亚和哈萨克斯坦的大麦产量预估。
与此同时,乌克兰饲料谷物总出口量预测从2427万吨下调至2377万吨。由于玉米出口量仍维持在2200万吨,其余饲料谷物的出口量约为177万吨,比8月份的预测减少了50万吨。
乌克兰饲料谷物的总国内消费量从1124万吨上调至1134万吨,期末库存预测则从713万吨直接上调至863万吨。
其中,863万吨的数字还包括玉米,美国农业部(USDA)对玉米库存的评估为546万吨。因此,其余饲料作物所占的期末库存约为317万吨。
产量增长与出口预测下调同时出现,表明2026/27市场年度乌克兰国内市场谷物供应量可能增加。
原始来源——美国农业部(USDA)于2026年9月11日发布的WASDE-675报告:美国农业部官方报告
美国农业部(USDA)在9月份的预测中,将乌克兰2026/27市场年度的小麦产量预估较8月份上调了0.6百万吨,至26百万吨;但与此同时,将乌克兰小麦出口量预测下调了1百万吨,至12.5百万吨。
根据美国农业部于2026年9月11日发布的《世界农业供需展望》(WASDE)9月报告,产量预测的上调源于乌克兰小麦单产创下历史新高,且收割工作已接近尾声。8月份,该部门曾将产量预估定为2540万吨。
乌克兰小麦国内消费量预测从920万吨上调至950万吨,其中饲料消费量从420万吨上调至450万吨。
与此同时,美国农业部(USDA)大幅上调了乌克兰小麦期末库存的预测——从8月份预测的480万吨上调至9月份的610万吨。预计进口量为10万吨。
因此,尽管产量评估有所改善,但增产并未转化为相应的出口增长,反而在很大程度上增加了国内库存。
美国农业部(USDA)解释称,乌克兰和俄罗斯的出口预估下调,是由于8月份装船进度缓慢,以及持续的战争导致黑海地区物流受阻。
乌克兰仍是全球小麦市场的主要供应国之一。据美国农业部预测,2026/27市场年度全球小麦贸易量将达到约2.118亿吨。
原始来源——2026年9月11日发布的美国农业部WASDE-675九月报告:USDA WASDE September 2026
据信息分析中心Experts Club报道,2026/27市场年度全球小麦产量将达到8.2243亿吨,比美国农业部8月份的预测高出313万吨。
根据美国农业部9月份的报告,此次上调预测的主要因素之一是澳大利亚小麦收成前景改善。由于天气条件有利,对该国的预测一次性上调300万吨——从2800万吨提高至3100万吨。
加拿大的产量预测上调100万吨,至3600万吨;乌克兰上调60万吨,至2600万吨。与此同时,哈萨克斯坦的预测下调100万吨,至1500万吨;俄罗斯下调50万吨,至8800万吨。
尽管产量增加,全球小麦贸易量预测仍下调约90万吨,至2.1177亿吨。
美国农业部将俄罗斯的出口预估从4600万吨下调至4300万吨,将乌克兰从1350万吨下调至1250万吨,同时也下调了哈萨克斯坦的出口预估。澳大利亚、加拿大和阿根廷出口量增加,部分抵消了上述下降。
美国农业部解释称,俄罗斯和乌克兰出口前景恶化的原因是8月份出货量疲弱,同时黑海地区的战争使物流变得更加复杂。
全球小麦消费量预计为8.2675亿吨,而期末库存上调约300万吨,至2.7629亿吨。库存增长预计主要出现在俄罗斯、澳大利亚和乌克兰。
原始来源——美国农业部2026年9月11日发布的《世界农产品供需预测》:WASDE-675, September 2026
据Experts Club报道,尽管对全球玉米产量评估进行了大幅调整,美国农业部仍维持了2026/27市场年度乌克兰玉米产量预测在3180万吨的水平。
根据美国农业部9月发布的《世界农业供需估计》(WASDE)报告,乌克兰玉米出口预测也保持不变,为2200万吨。国内消费量预计为720万吨,其中550万吨将用于饲料。
与此同时,美国农业部将乌克兰玉米期末库存预测上调了0.6百万吨——从8月份的4.86百万吨上调至9月份的5.46百万吨。
期初库存也上调至285万吨,此前为225万吨。玉米进口量预计将维持在最低水平,约为1万公吨。
全球市场的情况则有所不同。美国农业部(USDA)将2026/27市场年度全球玉米产量预测下调了近800万吨——从12.9888亿吨下调至12.9095亿吨。
全球玉米贸易量的预测下调幅度则小得多——从2.1048亿吨下调至2.1008亿吨,期末库存则从2.7466亿吨下调至2.7210亿吨。
产量预测的主要下调,主要与美国、印度、肯尼亚和俄罗斯的预测恶化有关。与此同时,欧盟的产量预测则被上调。
原始来源——美国农业部(USDA)2026年9月11日发布的WASDE-675报告:美国农业部9月报告
2026年8月,乌克兰大幅减少了从南部方向采购车用汽油:从罗马尼亚的进口量下降了约三分之一,而从希腊的进口量下降了40%,这是根据Experts Club分析中心的计算以及“A-95”咨询集团的数据得出的。
罗马尼亚汽油供应量为2.34万吨,而7月份为3.4万吨。
从希腊的进口量从上月的2.49万吨下降至1.5万吨。
因此,两国的合计供应量在一个月内从约5.89万吨减少至3.84万吨。
“A-95”咨询集团表示:“南部进口量大幅下降的主要原因是价格因素。8月份,当市场已经不再面临短缺威胁时,各公司减少了从罗马尼亚和希腊采购价格更高的燃料。”
柴油市场也出现了类似趋势。
与此同时,乌克兰汽油进口的主要部分继续来自西北方向。8月份,立陶宛供应了5.18万吨汽油,波兰供应了4.01万吨。
这两个国家占全部进口量的约60%。
8月份,乌克兰从国外进口的汽油总量为15.2万吨,比一年前减少7%。自2026年初以来,乌克兰已进口112万吨汽油,比2025年1月至8月增加16%。
南部方向采购量的下降表明,在供应稳定之后,乌克兰贸易商开始更加积极地将供应流重新分配至价格更低的欧洲来源。
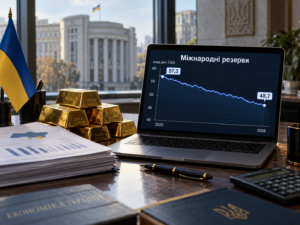
截至2026年8月底,乌克兰国际储备为487亿美元,比年初减少约86亿美元,降幅为15%,Experts Club信息分析中心的分析显示。
截至1月1日,乌克兰储备处于创纪录的573亿美元水平,到2月初又增至577亿美元。此后,储备连续四个月下降:3月1日降至548亿美元,4月1日降至520亿美元,5月1日降至482亿美元,6月1日降至457亿美元。
储备下降的主要因素是乌克兰国家银行大规模的外汇干预、政府债务支付以及国际金融援助流入不均衡。
6月份情况发生明显变化,当时乌克兰获得了大额外部融资。储备当月增长12.1%,达到512.7亿美元。约113亿美元进入政府外汇账户,其中包括来自欧盟的68.2亿美元以及通过世界银行获得的近45亿美元。
7月份储备几乎没有变化,但8月份再次减少约25亿美元,降幅为5%,降至487亿美元。
8月份,乌克兰国家银行在外汇市场出售了约48.2亿美元,而政府外汇账户仅收到9.273亿美元。乌克兰还拨出7.218亿美元用于以外币计价的政府债务偿还和付息,并向国际货币基金组织支付了2.582亿美元。
国际净储备当月下降得更为明显,减少6.9%,至338亿美元。
与此同时,目前的储备水平仍比一年前高约5.8%。截至2025年9月1日,乌克兰国际储备约为460亿美元。
Experts Club创始人、经济学家马克西姆·乌拉金此前强调,不能把储备的绝对规模视为货币安全的保证。
“512亿美元的储备仍然是一个重要的外汇缓冲,但绝对数值本身不应让人产生完全受到保护的印象。储备的稳定性取决于国际融资是否有规律地到位、乌克兰国家银行干预的规模、债务支付以及经济增加出口收入的能力。”乌拉金指出。
据乌克兰国家银行评估,目前的储备水平仍然充足,可为未来约四个月的进口提供融资。
EXPERTS CLUB, 乌克兰, 乌克兰国家银行, 储备, 经济



