
据Experts.news报道,乌克兰2026年1月至8月期间,变压器、电感线圈和扼流圈的进口额较去年同期增长49%,达到10.2亿美元,其中中国供应了该类产品总量的近88%,国家海关总署数据显示。
前八个月,乌克兰自中国进口的变压器、电感线圈和扼流圈总额达8.9亿美元,占该商品类别进口总量的87.7%。
一年前,来自中国的供应额为5.634亿美元,占乌克兰进口总额的82.7%。由此可见,中国不仅在一年内大幅增加了供应量,其在乌克兰市场的份额也提高了约5个百分点。
土耳其和德国仍是其他主要供应国。土耳其占进口总额的约3%,而一年前其份额为2.5%。相反,德国的份额则从5.8%降至1.4%。
2026年全年,变压器设备进口增速逐渐放缓。第一季度进口同比增长81%,上半年同比增长63%,而1月至8月期间的增长率已降至49%。
2026年8月,乌克兰进口变压器、电感线圈和扼流圈的总额达1.157亿美元,较去年8月增长7.7%。
在乌克兰能源基础设施亟需恢复和现代化改造的背景下,变压器设备的采购量持续保持高位。
2026年3月,乌克兰内阁将变压器从根据与欧盟秘书处协议可享受优惠条件进口的商品清单中剔除。5月,欧洲商业协会向乌克兰第一副总理兼能源部长德尼·什米加尔提议,暂时对部分类型的电力变压器免征进口关税和增值税。
与此同时,乌克兰仍保持着变压器及相关电气设备的出口。2026年1月至8月,其出口额达近2480万美元,而上年同期为1990万美元。主要销售市场为德国、波兰和匈牙利。
作为对比:2025年全年,乌克兰进口变压器、电感线圈和扼流圈总额达11.2亿美元,比2024年增长了88%。当时来自中国的进口额增长了2.3倍,达到9.573亿美元。
由此可见,仅2026年的前八个月,乌克兰此类产品的进口量已接近上一整年的水平,而中国则进一步巩固了其作为乌克兰市场变压器设备主要供应商的地位。
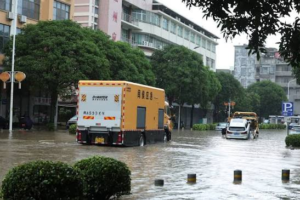
乌克兰驻上海总领事馆警告乌克兰公民,中国东南部福建省因台风“沙德尔”带来的强降雨而发生大规模洪灾。
据该外交机构消息,强降水已导致该地区出现洪涝。建议身处福建省的乌克兰人持续关注当地政府发布的消息和天气预报,并避开受淹地区、河岸和山区。
领事馆还呼吁不要试图穿越被淹道路,并在宣布疏散时遵从当地政府部门的指示。
在中国,报警电话为110,医疗急救电话为120,消防救援电话为119。
因自然灾害陷入紧急情况的乌克兰公民,可拨打乌克兰驻上海总领事馆热线电话 +86 138 1631 8830 寻求帮助。
福建位于台湾海峡沿岸,经常受到热带气旋和台风影响,这些天气系统在夏秋季节可能引发强降水、洪灾和山体滑坡。
原始来源:乌克兰驻上海总领事馆
中国成为二十国集团(G20)中唯一一个未支持2026年8月31日至9月1日在美国北卡罗来纳州阿什维尔举行的G20财长和央行行长会议成果文件中若干条款的国家。
因此,美国作为G20主席国,并未发布经所有与会方协商一致的联合公报,而是发布了主席声明。美国财政部在官方文件中指出,除中国外,所有出席的G20成员国均表示支持该声明,而中国则对其中四个章节表示反对。
全球贸易失衡问题成为主要分歧之一。其他国家支持的文本呼吁各国摒弃加剧失衡的非市场政策和做法。建议存在过度且持续的贸易顺差的国家消除那些抑制国内消费、导致经济增长过度依赖出口的因素。
美国财政部长斯科特·贝森特在会后表示,中国是唯一持异议的与会国。他称中国的经常账户顺差规模最大且“不可持续”,并表示这种不断增加廉价出口产品供应的非市场经济模式无法持续。
中国还未支持关于扩大国际货币基金组织在监测全球经济失衡方面作用的条款。G20其他成员国则主张加强国际货币基金组织的分析工作,包括评估非市场化政策、导致对外贸易失衡的因素及其对其他经济体的影响。
霍尔木兹海峡问题也成为争议焦点之一。G20声明对能源贸易持续中断表示关切,并强调必须确保霍尔木兹海峡及其他关键海上航线的航行自由、安全和可预测性。中国反对该文件中与此相关的全部内容。
此外,北京方面还反对关于主权债务重组以及继续实施《二十国集团解决发展中国家债务问题总框架》的相关章节。美国财政部的官方文件明确指出,中国反对该声明中的第4、10、11和13条。
尽管未能达成完全共识,但其余19个G20成员国仍支持减少全球失衡的方案。路透社指出,该议题实际上已演变为关于中国出口模式、产业扶持以及中国产品向全球市场供应增长的讨论。
分歧的出现,源于美国、欧盟及若干其他主要经济体对中国生产能力及不断扩大的贸易顺差的担忧日益加剧。西方国家担心,中国工业产品的过剩可能会加剧对本地生产商的压力,并增加对特定供应链的依赖。
阿什维尔会议是2026年美国担任G20主席国期间举行的第二次G20财长和央行行长会议。主要议题包括经济增长、全球失衡、政府债务、数字资产、金融素养以及全球金融体系的现状。
G20目前由19个国家组成:阿根廷、澳大利亚、巴西、英国、德国、印度、印度尼西亚、意大利、加拿大、中国、墨西哥、俄罗斯、沙特阿拉伯、美国、土耳其、法国、南非、韩国和日本。
此外,欧盟和非洲联盟也是G20的正式成员。因此,随着非洲联盟于2023年加入,G20实际上汇聚了21个成员——19个国家和两个区域组织。
据Experts.news报道,2024年乌克兰以2559件专利申请量位居世界第35位, 而中国以1,828,000项申请继续稳居全球榜首。这一数据来自由乌克兰国家科学院“经济与预测研究所”科学秘书弗拉基米尔·哈乌斯托夫编制、并由Experts Club信息分析中心发布的世界专利活动分析报告。
2024年各国专利申请量排名
来源:世界知识产权组织(WIPO),《世界知识产权指标》(World Intellectual Property Indicators),表A60“2024年按专利局和来源地划分的专利申请量”;相关计算和系统整理见弗拉基米尔·豪斯托夫与Experts Club分析中心的研究报告。
2025年全年数据显示,中国仍保持着全球最大锌生产国的地位,而主要产锌国中,秘鲁和俄罗斯的增长最为显著。据信息分析中心Experts Club报道,全球锌产量在经历数年增长乏力后,已重回增长轨道。
相关数据来自美国地质调查局(USGS)的《Mineral Commodity Summaries 2026》。该报告于2026年2月6日发布,随后于5月进行了更新。美国地质调查局称,这份报告是有关2025年全球矿产原料产量最早的综合性数据来源。
2025年锌矿产量最高的国家
根据美国地质调查局的估算,主要生产国的排名如下:
| 排名 | 国家 | 2025年产量 | 2024年产量 |
|---|---|---|---|
| 1 | 中国 | 410万吨 | 400万吨 |
| 2 | 秘鲁 | 150万吨 | 127万吨 |
| 3 | 澳大利亚 | 110万吨 | 110万吨 |
| 4 | 印度 | 87万吨 | 87万吨 |
| 5 | 墨西哥 | 78万吨 | 77.3万吨 |
| 6 | 美国 | 67万吨 | 75.9万吨 |
| 7 | 玻利维亚 | 50万吨 | 51.2万吨 |
| 8 | 俄罗斯 | 43万吨 | 31万吨 |
| 9 | 哈萨克斯坦 | 36万吨 | 38万吨 |
| 10 | 瑞典 | 23万吨 | 23.9万吨 |
由此可见,十大生产国的产量合计约为1054万吨,占全球产量的81%,这一比例基于美国地质调查局对全球产量1300万吨的估算。
中国产量增长约2.5%,达到410万吨,占全球产量的近三分之一。中国与最接近的竞争对手之间的差距依然巨大:中国企业开采的锌几乎相当于秘鲁、澳大利亚和印度三国的总和。
2025年的主要变化之一是秘鲁锌矿产量增长约18%,达到150万吨。该国巩固了其在全球排名中的第二位。国际铅锌研究小组(ILZSG)认为,增长尤其与大型多金属矿山安塔米纳(Antamina)产量增加以及其他产能恢复有关。
俄罗斯的排名发生了显著变化。根据美国地质调查局的估算,其产量从2024年的31万吨增至2025年的43万吨,使俄罗斯超过哈萨克斯坦,并接近玻利维亚。其中一个关键因素是布里亚特新建的奥泽尔诺耶(Ozernoye)矿床提高了产量。该矿床于2024年9月开始生产精矿。国际铅锌研究小组也将奥泽尔诺耶项目的投产列为2025年欧洲锌产量增长的因素之一。
美国则朝着相反的方向发展。美国锌矿产量下降约12%,从75.9万吨降至67万吨。美国地质调查局认为,下降主要与阿拉斯加红狗(Red Dog)矿山矿石中的锌品位降低有关。矿山运营商泰克资源公司(Teck Resources)表示,红狗矿山的锌产量从2024年的55.56万吨降至2025年的46.27万吨。
为什么2025年排名中没有单独列出第11位至第20位
与此前的一些统计汇编不同,美国地质调查局的《Mineral Commodity Summaries 2026》没有公布第十名之后各国的单独数据。这些国家的产量被合并在Other countries——“其他国家”一栏中,2025年的锌产量约为200万吨。因此,仅根据美国地质调查局公开统计数据编制准确的前20名排名是不妥当的。国际铅锌研究小组拥有详细的国家数据库,但完整数据需要订阅才能获得。
与此同时,第二梯队生产国也发生了显著变化。刚果民主共和国在基普希(Kipushi)矿山投产后,锌矿产量增长尤其迅速。艾芬豪矿业公司(Ivanhoe Mines)表示,仅该矿山2025年就生产了20.32万吨精矿含锌量,而在2024年启动阶段的产量约为5万吨。因此,刚果民主共和国的产量已经接近紧随前十名之后的国家群体。
国际铅锌研究小组还指出,2025年南非、爱尔兰、波斯尼亚和黑塞哥维那以及其他欧洲国家的锌矿产量均有所增长。随着塔拉(Tara)矿山恢复运营,爱尔兰的锌矿产量逐步恢复,而刚果民主共和国、俄罗斯和伊朗的新建及扩建项目也带来了额外供应。
全球锌矿产量重新恢复增长
美国地质调查局估计,2025年全球锌矿产量约为1300万吨,而此前修订后的2024年数据为1190万吨。与此同时,国际铅锌研究小组随后公布的统计数据对市场作出了略微保守的估计。根据该组织于2026年4月23日发布的数据,2025年全球锌矿产量增长了4.8%,达到约1250万吨。两者之间的差异源于估算编制时间、统计方法以及后续数据修订的不同。
新增供应主要来自秘鲁和中国锌矿产量的增长、新建大型矿山的投产及达到设计产能,其中包括刚果民主共和国的基普希矿山和俄罗斯的奥泽尔诺耶矿山,以及部分欧洲企业恢复生产。
与此同时,美国地质调查局估计,全球经济可采的锌储量约为2.4亿吨。最大的锌储量集中在澳大利亚,约为6400万吨;中国为6000万吨;俄罗斯为2900万吨。其后分别是秘鲁的1800万吨和墨西哥的1400万吨。
锌仍然是重要的工业有色金属之一。其主要用途是对钢材进行镀锌,以防止腐蚀,尤其广泛应用于建筑、基础设施和汽车工业。锌还用于生产黄铜、合金、化工产品以及多种新型储能系统。
乌克兰国家海关总署数据显示,2026年1月至7月,该国拖拉机进口额达5.075亿美元,较去年同期的4.978亿美元增长2%。
其中,仅7月份的拖拉机进口额较2025年7月下降5%,较今年6月下降3%,降至7060万美元。
前七个月,德国成为乌克兰最大的拖拉机供应国,占进口总额的19.4%,即9830万美元。
中国提供的进口量几乎与之相当——9800万美元,占总进口量的19.3%。美国以8960万美元的供应额位居第三,占比近17.7%。
因此,前三大供应国占乌克兰1月至7月拖拉机总进口量的约56.4%。
与去年相比,供应国结构发生了变化。2025年1月至7月,美国以9410万美元的供应额位居首位,中国以8730万美元位居第二,德国以8390万美元位居第三。
全年来自德国的供应量增长了约17%,来自中国的增长了超过12%,而来自美国的进口则减少了约5%。
2025年全年,乌克兰拖拉机进口总额达8.457亿美元,比2024年增长7.9%。当时的主要供应国同样是美国(1.797亿美元)、德国(1.45亿美元)和中国(1.428亿美元)。
由此可见,2026年拖拉机进口仍保持增长,但增速明显放缓:前七个月的进口额仅增长2%,而7月份已出现同比负增长。



