
Сума готівки в обігу в Україні за січень-вересень 2026 року збільшилася на 5%, або на 46,7 млрд грн, – до 973 млрд грн, повідомив Національний банк України (НБУ).
За даними регулятора, у першому кварталі спостерігалося вилучення готівки з обігу, тоді як у другому та третьому кварталах попит на неї пожвавився, що відповідає традиційній сезонній тенденції.
Водночас темпи зростання обсягу готівки сповільнилися порівняно з аналогічним періодом 2025 року, коли приріст за дев’ять місяців становив 8,2%.
Додатковим чинником збільшення обсягу готівки у третьому кварталі стало посилення інтенсивності повітряних атак на критичну інфраструктуру, зокрема, енергетичну, логістичну, продовольчу та телекомунікаційну.
Станом на 1 жовтня 2026 року в обігу перебувало 2,6 млрд банкнот на загальну суму 962,5 млрд грн, а також 15,4 млрд монет, без урахування пам’ятних та інвестиційних, на суму 10,4 млрд грн.
Серед банкнот найбільшу частку за кількістю становили банкноти номіналом 500 грн – 25,3%, найменшу – номіналом 2 тис. грн, 0,01%. Від початку введення цього номіналу в обіг 4 вересня надійшло 400 тис. таких банкнот на суму 700 млн грн.
Найвищі темпи приросту за дев’ять місяців 2026 року припали на банкноти номіналом 1 тис. грн та монети номіналом 10 грн: їхня кількість в обігу зросла на 12,1% та 19,1% відповідно.
Серед обігових монет найбільше було монет номіналом 1 грн, найменше – 5 грн: їхні частки становили відповідно 4,9% та 2,7% загальної кількості обігових монет.
За рік від початку поступового вилучення з обігу монет номіналом 10 коп. 1 жовтня 2025 року НБУ вилучив 7,8 млн штук. Станом на 1 жовтня 2026 року їхня частка становила 26,7% загальної кількості монет в обігу.
Частка монет номіналом 50 коп. становила 9,1%, а попит на них із боку торгівлі та сфери послуг залишався сталим.
Як повідомлялося, за перше півріччя 2026 року обсяг готівки в обігу зріс на 4,8%, або на 44,5 млрд грн, – до 970,8 млрд грн.
Чехія зберігає високий рівень позитивного сприйняття серед українців, хоча у серпні 2026 року частка прихильних оцінок зменшилася порівняно з березнем. Позитивно до країни ставляться 61,3% опитаних, негативно — 5,1%, тоді як майже третина респондентів займає нейтральну позицію, повідомляє інформаційно-аналітичний центр Experts Club.
За результатами серпневого опитування, повністю позитивно до Чехії ставляться 18,8% українців, здебільшого позитивно — 42,5%. Нейтральну позицію обрали 32,1% респондентів. Здебільшого негативно країну оцінюють 4,1%, повністю негативно — 1%, ще 1,6% не змогли визначитися.
Баланс позитивних і негативних оцінок становить плюс 56,2 відсоткового пункту. Це найвищий показник серед представлених у дослідженні країн Центральної та Східної Європи. За Чехією у цій регіональній групі розташовуються Молдова, Румунія, Болгарія та Словаччина.
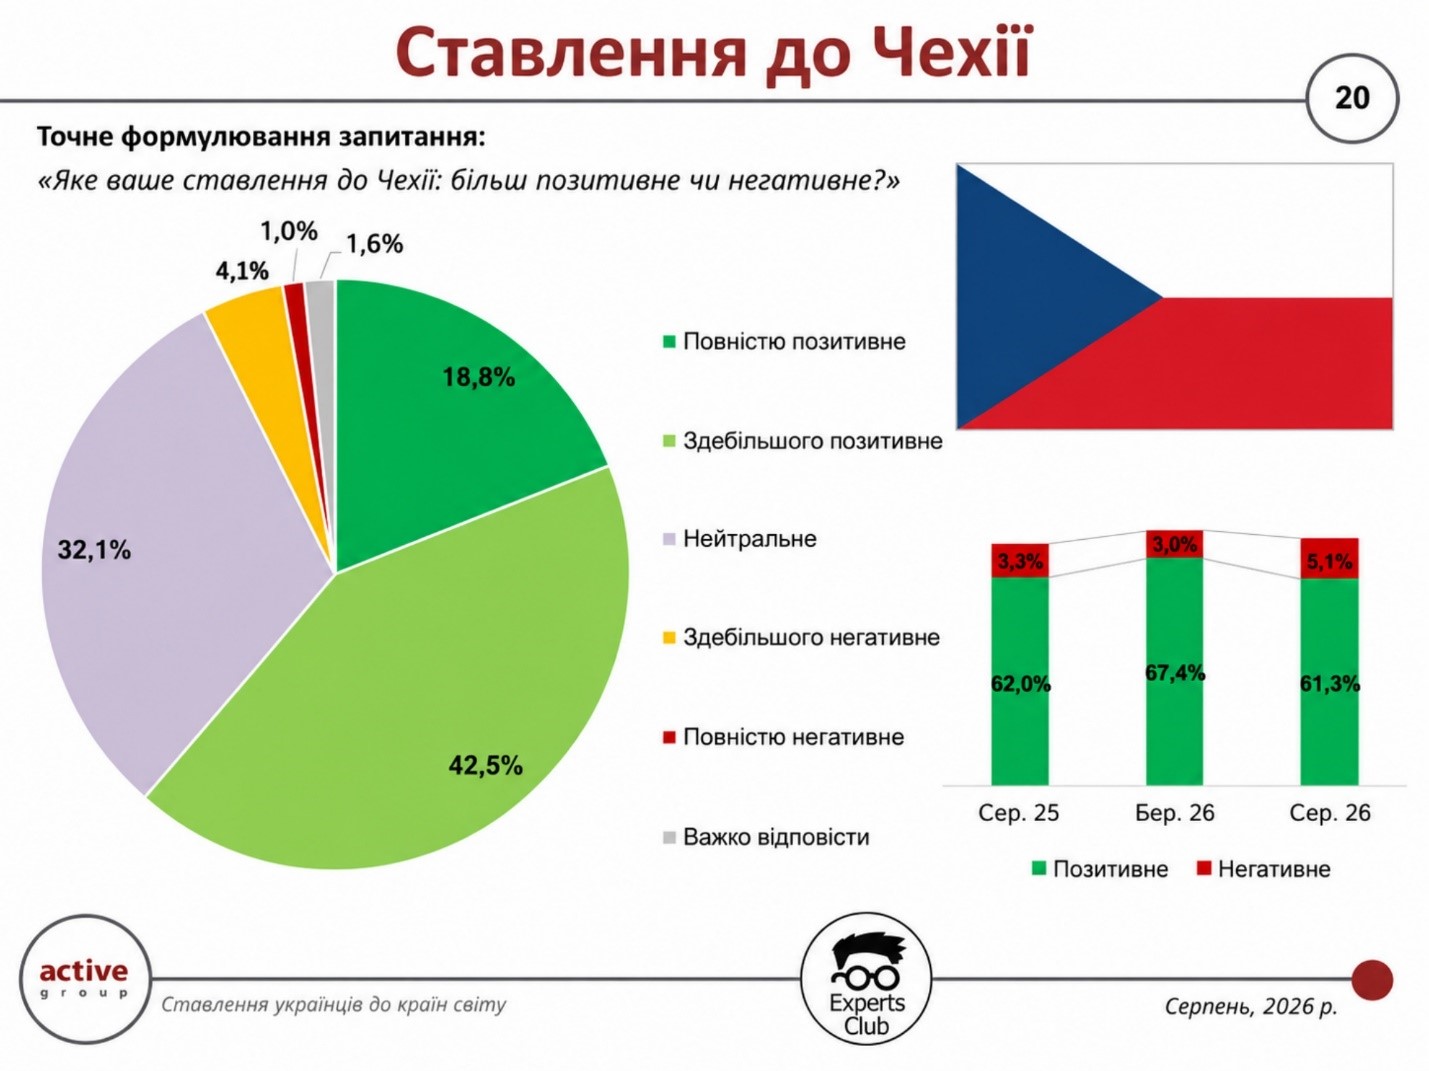
Порівняно з попередньою хвилею дослідження ставлення до Чехії дещо погіршилося. У березні 2026 року повністю позитивно країну оцінювали 23,3% респондентів, здебільшого позитивно — 44,1%, тобто сумарна частка позитивних відповідей становила 67,4%. Нейтрально ставилися 28,2%, негативно — близько 3%.
Таким чином, за п’ять місяців частка позитивних оцінок скоротилася на 6,1 в.п. — з 67,4% до 61,3%. Негативних відповідей стало приблизно на 2,1 в.п. більше, а нейтральних — на 3,9 в.п. Баланс позитивного та негативного ставлення відповідно знизився приблизно з плюс 64,4 в.п. до плюс 56,2 в.п.
Водночас зміни не означають принципового перегляду ставлення українців до Чехії. Позитивні оцінки більш ніж у 12 разів переважають негативні, а основне перетікання відповідей відбулося у бік нейтральної позиції. Чехія також залишається помітно вище за більшість інших держав Центральної та Східної Європи за балансом громадського сприйняття.
Засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін, коментуючи результати попереднього дослідження щодо Чехії, пов’язував високий рівень позитивного ставлення з характером двосторонніх відносин.
«Позитивне ставлення українців до Чехії пояснюється не лише історичною близькістю, а й активною підтримкою України з боку Праги. Водночас економічні відносини між країнами характеризуються значним дисбалансом — імпорт з Чехії суттєво перевищує експорт. Це створює перспективи для розвитку нових напрямів співпраці, особливо в галузях високих технологій, інвестиційних проєктів та енергетики», — зазначав Уракін.
Нова хвиля дослідження свідчить, що загальний позитивний образ Чехії серед українців зберігається, хоча його інтенсивність стала нижчою, ніж навесні. При цьому зростання нейтральних оцінок є помітнішим, ніж збільшення негативних.
Опитування у серпні 2026 року проведено методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Попередня березнева хвиля також охоплювала 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, а максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, URAKIN, громадська думка, міжнародні відносини, СОЦИОЛОГИЯ, УКРАЇНА, Центральна Європа, ЧЕХИЯ
Плоский прокат продовжує домінувати у структурі імпорту металургійної продукції в Україну.
За підсумками січня-вересня 2026 року на нього припало 69,65% усіх імпортних поставок металопрокату, свідчать дані об’єднання «Укрметалургпром».
Частка сортового прокату становила 24,83%.
Роком раніше структура імпорту також характеризувалася переважанням плоскої продукції, проте її частка була дещо нижчою — 67,14 %. Сортовий прокат тоді займав 21,28 % імпортних поставок.
Загальний обсяг імпорту металопрокату в Україну за дев’ять місяців 2026 року досяг 1,276 млн тонн проти 1,2395 млн тонн роком раніше.
При цьому внутрішній ринок за той самий період скоротився на 13,79% — до 2,728 млн тонн.
У результаті імпортна продукція зайняла вже 46,78% українського ринку, тоді як роком раніше її частка становила 39,17%.
Таким чином, основне зростання імпортозалежності українського ринку, як і раніше, пов’язане насамперед із поставками плоского прокату, який залишається найбільшою товарною групою іноземної металопродукції.
Джерело: «Укрметалургпром».
Нідерланди зберігають один із найвищих рівнів позитивного сприйняття серед українців: у серпні 2026 року позитивне ставлення до країни висловили сумарно 71,3% респондентів, тоді як негативне — лише 1,6%. Порівняно з березнем частка позитивних оцінок дещо знизилася, однак баланс ставлення залишається одним із найвищих серед досліджених країн, повідомляє інформаційно-аналітичний центр Experts Club. Experts.news
За результатами серпневого опитування, повністю позитивно до Нідерландів ставляться 28,4% українців, здебільшого позитивно — 42,9%. Нейтральну позицію займають 26,4% респондентів. Здебільшого негативно країну оцінюють 1,4%, повністю негативно — лише 0,2%, ще 0,8% не змогли визначитися.
Баланс позитивних та негативних оцінок за округленими показниками становить плюс 69,7 відсоткового пункту. За цим показником Нідерланди входять до групи країн із найкращим суспільним сприйняттям українцями, поступаючись у загальному рейтингу лише Канаді та Швеції.
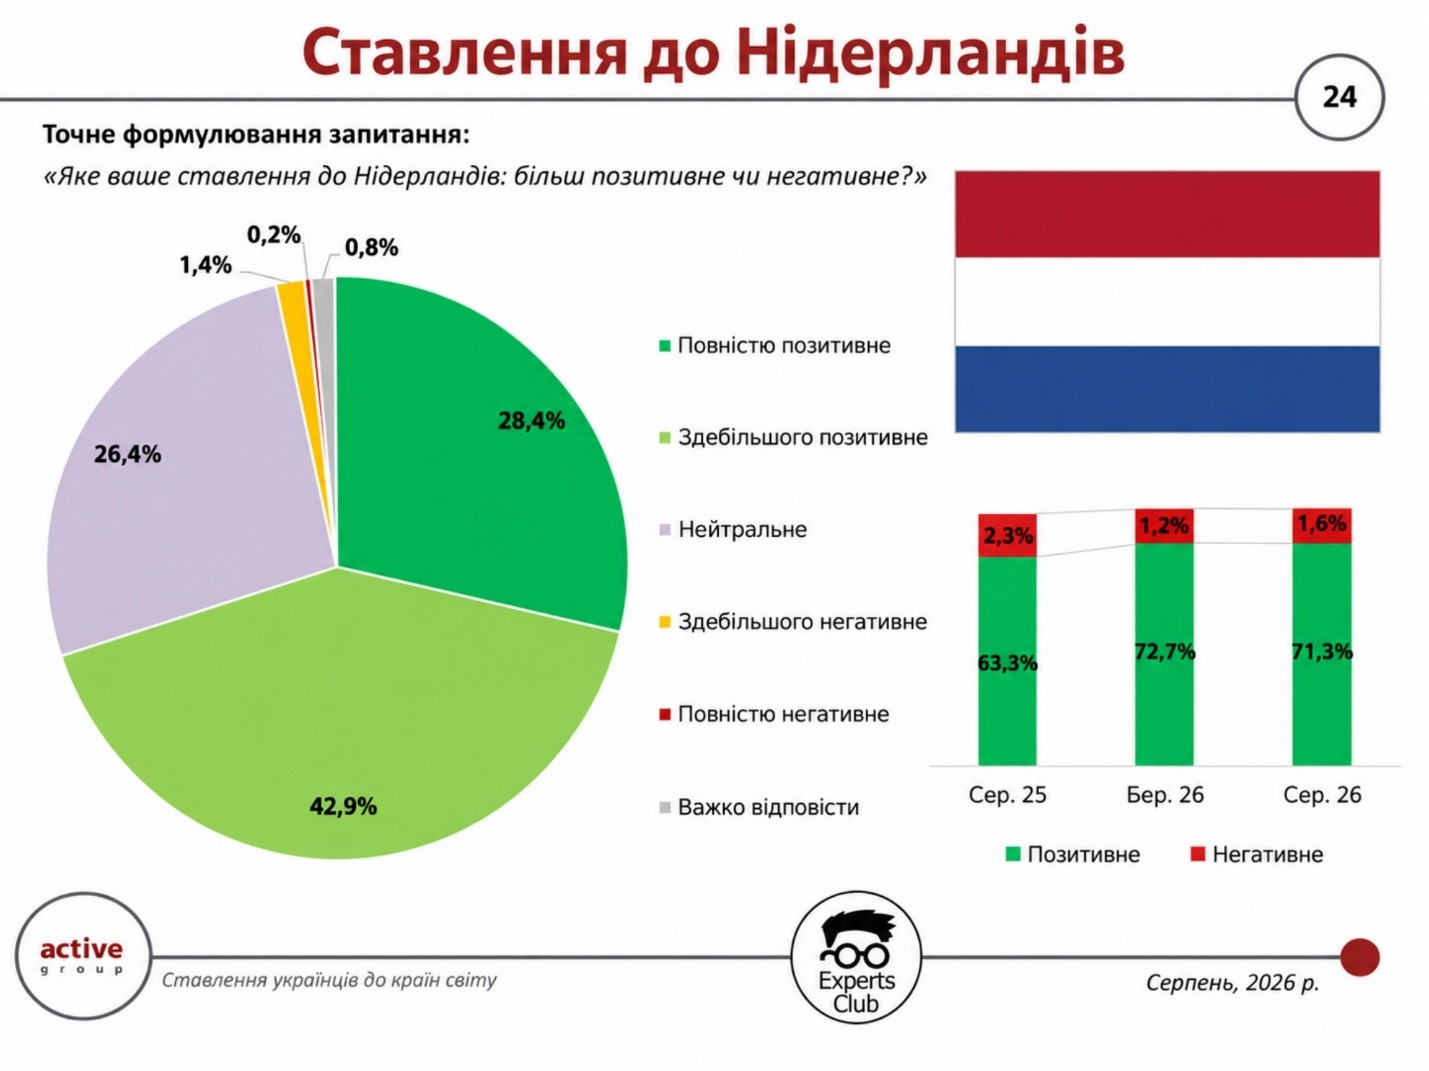
Попереднє дослідження, проведене у березні 2026 року, також демонструвало дуже високий рівень прихильності. Тоді 34,3% опитаних ставилися до Нідерландів повністю позитивно, 38,5% — здебільшого позитивно, а 24,2% займали нейтральну позицію. У зведених результатах частка позитивних оцінок була наведена на рівні 72,7%, негативних — лише 1,2%.
Таким чином, між березнем і серпнем загальна частка позитивних оцінок скоротилася приблизно на 1,4 в.п. При цьому структура позитивного ставлення змінилася помітніше: частка повністю позитивних відповідей зменшилася на 5,9 в.п., тоді як здебільшого позитивних — зросла на 4,4 в.п. Нейтральних оцінок стало приблизно на 2,2 в.п. більше. Загалом ці зміни не свідчать про суттєве погіршення ставлення — негативний сегмент залишається мінімальним.
Директор дослідницької компанії Active Group Олександр Позній раніше звертав увагу саме на стабільність позитивного образу Нідерландів. Він пов’язував високі оцінки з послідовністю позиції країни та зрозумілим для українського суспільства характером взаємодії. За його оцінкою, стійкі показники протягом кількох хвиль дослідження важливіші за невеликі коливання між окремими замірами.
Позитивне суспільне сприйняття поєднується і з вигідними для України торговельними показниками. У першому півріччі 2026 року товарообіг із Нідерландами становив близько $1,82 млрд, при цьому український експорт перевищив $1 млрд, а позитивне для України торговельне сальдо становило близько $221,5 млн.
Отже, Нідерланди залишаються прикладом країни, де високий рівень суспільної прихильності поєднується з важливою роллю як ринку для українського експорту. Незначне зниження позитивного показника порівняно з березнем наразі не змінює загальної картини: негативно країну оцінює лише незначна частина респондентів.
ACTIVE GROUP, EXPERTS CLUB, громадська думка, Європейський союз, ЗОВНІШНЯ ТОРГІВЛЯ, міжнародні відносини, НИДЕРЛАНДЫ, Позній, СОЦИОЛОГИЯ, УКРАЇНА
Світовий попит на сталь у 2026 році практично не зміниться і становитиме близько 1,722 млрд тонн, однак у 2027 році може збільшитися на 1,7% — до 1,752 млрд тонн, випливає з жовтневого короткострокового прогнозу Всесвітньої асоціації виробників сталі Worldsteel.
Як зазначає інформаційно-аналітичний центр Experts Club, новий прогноз Worldsteel показує дедалі помітнішу розбіжність між Китаєм та рештою світового ринку. Якщо в КНР попит продовжує знижуватися, то за її межами відновлення поступово прискорюється.
За оцінкою Worldsteel, за межами Китаю попит на сталь у 2026 році зросте на 1,5%, а у 2027 році — вже на 4%. Саме масштаб китайського ринку фактично приховує сильнішу позитивну динаміку в інших країнах.
Голова Комітету з економічних питань Worldsteel Альфонсо Ідальго Кальсеррада зазначив, що відновлення розвивається повільніше, ніж очікувалося навесні. У квітні асоціація розраховувала на помірне зростання світового попиту вже у 2026 році та збільшення на 2,2% у 2027-му, проте тепер прогноз на наступний рік знижено до 1,7%.
Головним гальмом світового ринку залишається Китай. У 2026 році попит на сталь у країні, як очікується, скоротиться на 2%, а у 2027 році — ще на 1%. Причиною залишається слабкість ринку нерухомості та інфраструктурних інвестицій. Зростання промислового виробництва та експорту поки що не здатне повністю компенсувати падіння цих двох найбільших напрямів споживання металу.
На протилежному полюсі перебуває Індія. Вона залишається найбільшим у світі швидкозростаючим ринком сталі: попит у країні має збільшитися на 7,9% у 2026 році — до 172,4 млн тонн, а у 2027 році ще на 8% — до 186,2 млн тонн. Основними рушіями залишаються інфраструктурне будівництво, приватна нерухомість, промисловість і проєкти у відновлюваній енергетиці.
У країнах, що розвиваються, без урахування Китаю попит, за прогнозом, збільшиться на 1,9% у 2026 році й одразу на 5,1% у 2027 році. При цьому в АСЕАН-5 зростання у 2026 році становитиме 5,2%, а В’єтнам уперше наблизиться до споживання близько 30 млн тонн сталі завдяки інтенсивному будівництву та масштабній програмі державних інвестицій.
Зовсім інша ситуація складається в країнах Перської затоки. Після зростання попиту на 17,7% у 2025 році Worldsteel очікує його падіння приблизно на 11% у 2026 році через тривалу нестабільність на Близькому Сході, затримки інвестиційних рішень і перенесення початку будівельних проєктів. У разі стабілізації ситуації асоціація прогнозує відновлення на 11,3% у 2027 році.
Одним із ключових трендів 2027 року Worldsteel вважає відновлення промислового зростання в розвинених економіках. Додатковий попит на сталь мають забезпечити інвестиції у штучний інтелект і дата-центри, зростання оборонних витрат, енергетичний перехід, інфраструктурні проєкти та залізничне будівництво.
У Європейському Союзі відновлення поки що відкладається. Worldsteel очікує, що видиме споживання сталі в ЄС у 2026 році знизиться на 0,3%, після чого у 2027 році збільшиться на 3,1%. Прогноз для європейського ринку було переглянуто в бік зниження одразу на 1,5 відсоткового пункта.
У Worldsteel пояснюють відносно сильний результат 2025 року в ЄС, зокрема, накопиченням запасів перед запуском механізму транскордонного вуглецевого коригування CBAM у 2026 році. Водночас фундаментальні показники європейської промисловості виявилися слабшими за очікування: відновлення будівництва відбувається повільно, обсяги завершеного житла залишаються низькими, а автомобільна промисловість продовжує обмежувати попит.
США, навпаки, мають зберегти позитивну динаміку. Попит на сталь у країні у 2026 році може зрости на 2%, а у 2027 році — приблизно на 1,5%. Основним джерелом зростання Worldsteel називає інвестиції в центри обробки даних, енергетику, відновлювану генерацію, нафтогазову інфраструктуру та великі промислові проєкти.
Помірне відновлення очікується також у Японії та Південній Кореї. У Японії попит може зрости на 0,9% у 2026 році та на 1,7% у 2027-му, у Південній Кореї — відповідно на 1,8% і 1,3%. Проте навіть після такого зростання обидві країни поки що не повернуться до рівнів споживання, які існували до останнього спаду.
За оцінкою Experts Club, світовий ринок сталі поступово переходить від моделі, в якій глобальну динаміку визначав насамперед Китай, до значно більш розподіленої структури попиту. Індія, держави Південно-Східної Азії, інфраструктурні проєкти США та очікуване відновлення Європи стають дедалі значущішими джерелами зростання.
Водночас змінюється і структура споживання металу. Якщо раніше одним із головних рушіїв виступало масове житлове будівництво в Китаї, то зараз дедалі більше сталі потрібно для енергетичної інфраструктури, дата-центрів, оборонних проєктів, залізниць і промислового обладнання.
При цьому Worldsteel зберігає обережність щодо 2027 року. Прогноз підготовлено на основі даних, доступних на початку вересня 2026 року, а тривала нестабільність на Близькому Сході та можливі нові порушення енергетичних і логістичних ланцюгів залишаються основними ризиками для світового ринку.
Таким чином, 2026 рік, імовірно, стане для світового ринку сталі ще одним роком стагнації, проте вже у 2027 році зростання може суттєво прискоритися за межами Китаю. При цьому географія попиту стає дедалі більш диверсифікованою, а головними структурними рушіями галузі поступово стають інфраструктура, енергетика та нові технологічні інвестиції.
Джерело: Worldsteel, Short Range Outlook, жовтень 2026 року.
EXPERTS CLUB, WORLDSTEEL, ПОПИТ НА СТАЛЬ, СВІТОВИЙ РИНОК СТАЛІ, СТАЛЬ
Український ринок металопрокату в січні-вересні 2026 року скоротився на 13,79% порівняно з аналогічним періодом минулого року — до 2,728 млн тонн, свідчать дані об’єднання «Укрметалургпром».
При цьому залежність внутрішнього ринку від імпортної продукції помітно зросла. За дев’ять місяців Україна імпортувала 1,276 млн тонн металопрокату, що відповідає 46,78% внутрішнього споживання.
Роком раніше обсяг українського ринку становив 3,1645 млн тонн, а імпорт — 1,2395 млн тонн, або 39,17%. Таким чином, незважаючи на скорочення загального попиту, частка закордонного металопрокату за рік збільшилася одразу на 7,61 процентного пункту.
Фактично майже кожна друга тонна металопрокату, спожита на внутрішньому ринку України в січні-вересні 2026 року, була імпортною.
Українські металургійні підприємства за цей період виробили 3,729 млн тонн прокату, що становить 77% від показника січня-вересня 2025 року.
Зниження внутрішнього споживання відбувається після суттєвого відновлення ринку минулого року. За підсумками 2025 року обсяг ринку металопрокату зріс на 21,73% — до 4,002 млн тонн, а частка імпорту становила 40,07%.
Для порівняння: у 2024 році український ринок металопрокату становив 3,288 млн тонн, а у 2023 році — 3,506 млн тонн.
Джерело: «Укрметалургпром», Державна митна служба України.



