
Der ukrainische Warenaußenhandel war im Zeitraum Januar bis August 2026 durch einen erheblichen Überschuss der Importe gegenüber den Exporten und eine Konzentration des negativen Handelssaldos auf die Beziehungen zu mehreren der größten Handelspartner gekennzeichnet. Berechnungen auf Grundlage der Tabelle „Außenhandel der Ukraine mit ausgewählten Ländern“ zum Stand vom 31. August zufolge belief sich das Handelsvolumen auf 92,95 Mrd. US-Dollar, die Importe auf 66,25 Mrd. US-Dollar und die Exporte auf 26,70 Mrd. US-Dollar. Der negative Saldo erreichte 39,55 Mrd. US-Dollar, wobei die Importe die Exporte um das 2,48-Fache überstiegen.
Die Exporte deckten lediglich 40,3 % des Wertes der importierten Waren. China war der größte einzelne Handelspartner und Lieferant, Polen der wichtigste Absatzmarkt für ukrainische Produkte, während die Europäische Union insgesamt 59,1 % der ukrainischen Warenexporte auf sich vereinte. Die größten positiven Handelssalden wurden unterdessen im Handel mit Moldau, Spanien und Ägypten erzielt.
„Auf jeweils hundert Dollar Warenimporte entfielen ungefähr vierzig Dollar Warenexporte. Dieses Verhältnis zeigt die begrenzten Möglichkeiten des Exportsektors, den Bedarf der Wirtschaft an ausländischen Produkten auszugleichen. Ein Teil der Importe unterstützt die Produktion und den Wiederaufbau, weshalb sie unter Berücksichtigung des Verwendungszwecks der Waren bewertet werden müssen. Für eine langfristige Verbesserung der Handelsbilanz ist es notwendig, dass die angeschafften Ausrüstungen dazu beitragen, die Herstellung wettbewerbsfähiger Produkte in der Ukraine zu steigern“, erklärte Maksym Urakin, promovierter Wirtschaftswissenschaftler und Gründer des Informations- und Analysezentrums Experts Club.
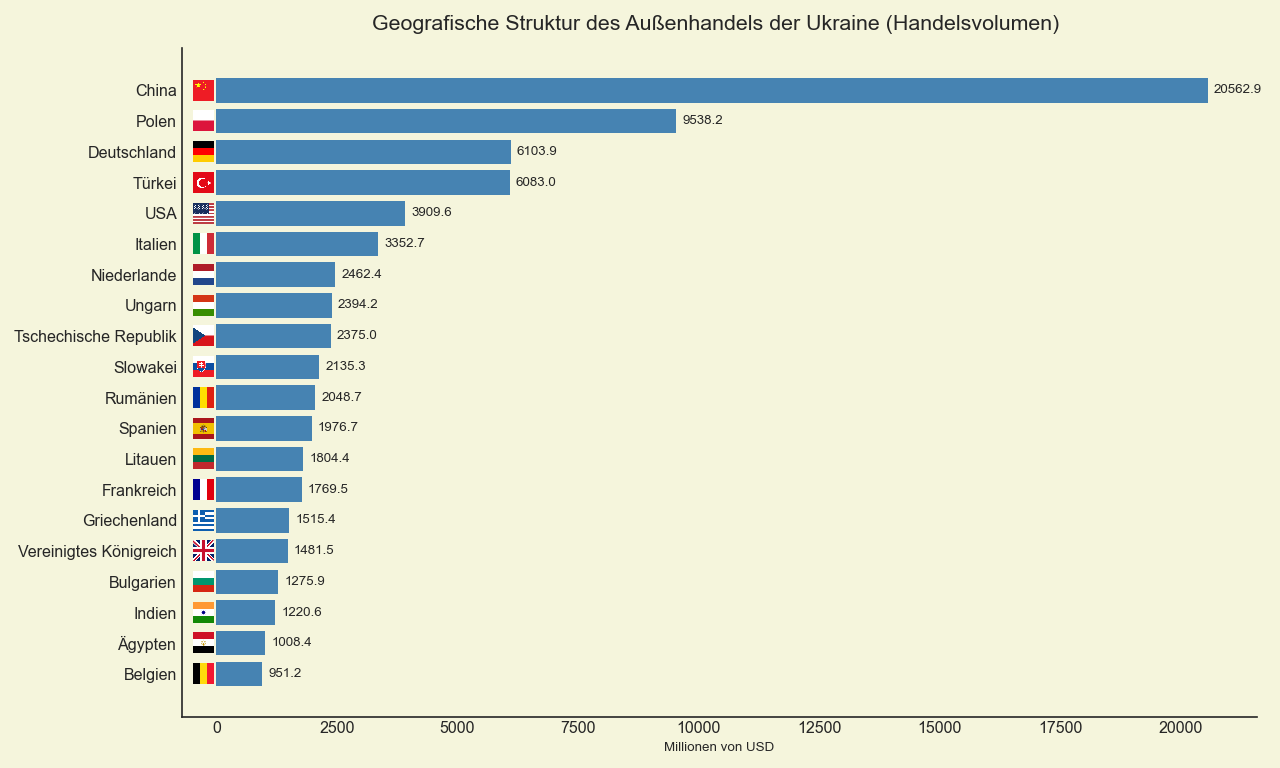
Das größte Handelsvolumen verzeichnete die Ukraine mit China – 20,56 Mrd. US-Dollar beziehungsweise 22,1 % des Gesamtvolumens. An zweiter Stelle lag Polen mit 9,54 Mrd. US-Dollar, an dritter Stelle Deutschland mit 6,10 Mrd. US-Dollar. Ein nahezu gleich hohes Handelsvolumen hatte die Ukraine mit der Türkei – 6,08 Mrd. US-Dollar, wobei der Abstand zu Deutschland lediglich 20,9 Mio. US-Dollar betrug. Die fünf größten Handelspartner wurden durch die USA mit 3,91 Mrd. US-Dollar komplettiert.
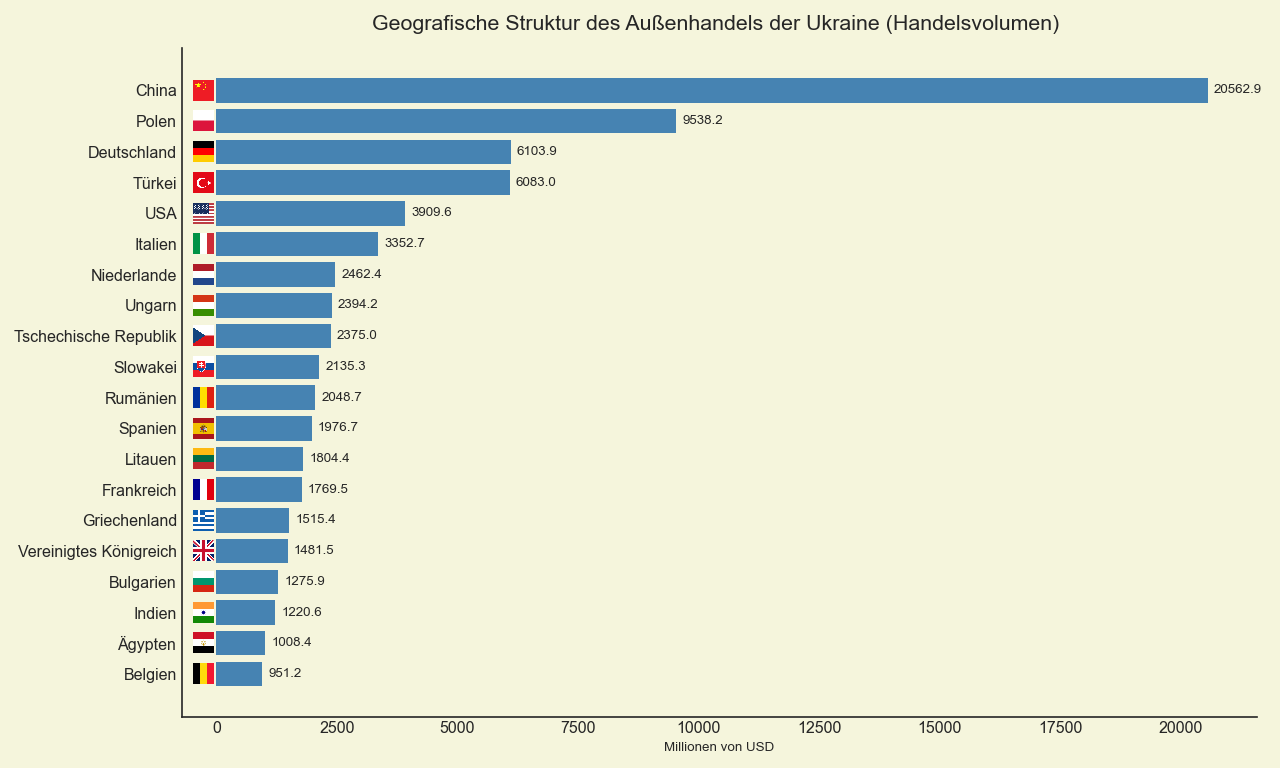
Auf diese fünf Länder entfielen 49,7 % des Handelsvolumens, auf die zehn größten Handelspartner 63,4 %. Somit bestimmten die Handelsergebnisse mit einer vergleichsweise kleinen Gruppe von Staaten in erheblichem Maße die gesamte Außenhandelsbilanz der Ukraine.
Die zehn größten Handelspartner der Ukraine nach Handelsvolumen im Januar–August 2026, in Mrd. US-Dollar
| Land | Importe | Exporte | Saldo | Handelsvolumen |
|---|---|---|---|---|
| China | 19,639 | 0,924 | −18,715 | 20,563 |
| Polen | 6,277 | 3,261 | −3,016 | 9,538 |
| Deutschland | 4,377 | 1,726 | −2,651 | 6,104 |
| Türkei | 3,991 | 2,092 | −1,899 | 6,083 |
| USA | 3,210 | 0,700 | −2,510 | 3,910 |
| Italien | 1,834 | 1,519 | −0,315 | 3,353 |
| Niederlande | 1,151 | 1,311 | +0,160 | 2,462 |
| Ungarn | 1,549 | 0,846 | −0,703 | 2,394 |
| Tschechien | 1,670 | 0,705 | −0,965 | 2,375 |
| Slowakei | 1,343 | 0,792 | −0,551 | 2,135 |
Quelle: Staatlicher Zolldienst der Ukraine
Zu den nächstgrößeren Handelspartnern gehörten Rumänien mit einem Handelsvolumen von 2,05 Mrd. US-Dollar, Spanien mit 1,98 Mrd. US-Dollar, Litauen mit 1,80 Mrd. US-Dollar, Frankreich mit 1,77 Mrd. US-Dollar und Griechenland mit 1,52 Mrd. US-Dollar. Das gesamte Handelsvolumen mit den 27 EU-Mitgliedstaaten belief sich auf 43,60 Mrd. US-Dollar beziehungsweise 46,9 % des Gesamtwertes. Die ukrainischen Exporte in die EU betrugen 15,78 Mrd. US-Dollar, die Importe 27,81 Mrd. US-Dollar und das Defizit 12,03 Mrd. US-Dollar.
Der hohe Anteil der EU an den Exporten bedeutet, dass der Zugang zum europäischen Markt für ukrainische Hersteller von entscheidender Bedeutung ist. Gleichzeitig bilden die umfangreichen Einkäufe in den Mitgliedstaaten der Union eine eigenständige Quelle des Handelsdefizits. Innerhalb dieses Handelsbereichs ist die Situation uneinheitlich: Die größten Differenzen entfallen auf Polen und Deutschland, während die Ukraine gegenüber Spanien und den Niederlanden einen positiven Handelssaldo aufweist.
China lieferte Waren im Wert von 19,64 Mrd. US-Dollar beziehungsweise 29,6 % der gesamten Wareneinfuhren. Die Lieferungen aus Polen beliefen sich auf 6,28 Mrd. US-Dollar beziehungsweise 9,5 %, die aus Deutschland auf 4,38 Mrd. US-Dollar beziehungsweise 6,6 %. Zusammen machten diese drei Länder 45,7 % der ukrainischen Warenimporte aus.
Zu den fünf größten Lieferanten gehörten außerdem die Türkei mit 3,99 Mrd. US-Dollar und die USA mit 3,21 Mrd. US-Dollar. Der gemeinsame Anteil der fünf größten Lieferanten erreichte 56,6 %, derjenige der zehn größten Lieferanten 68,3 %. Zu den weiteren wichtigen Importquellen gehörten Italien mit 1,83 Mrd. US-Dollar, Tschechien mit 1,67 Mrd. US-Dollar, Ungarn mit 1,55 Mrd. US-Dollar sowie die Slowakei und Litauen mit jeweils rund 1,34 Mrd. US-Dollar.
Die allgemeine Warenstruktur für denselben Zeitraum wird vom Staatlichen Zolldienst dargestellt. Im Januar–August 2026 importierte die Ukraine Maschinen, Ausrüstungen und Fahrzeuge im Wert von mehr als 29,9 Mrd. US-Dollar, Brennstoff- und Energieerzeugnisse für mehr als 9,5 Mrd. US-Dollar sowie Produkte der chemischen Industrie für mehr als 9 Mrd. US-Dollar. Auf diese Kategorien entfielen mehr als 73 % der Importe; der Anteil von Maschinen, Ausrüstungen und Fahrzeugen betrug rund 45 %.
Dieses Verhältnis weist auf die große Bedeutung von Industrie- und Energieerzeugnissen bei den Importen hin. Allerdings umfasst die weit gefasste Kategorie der Maschinen und Fahrzeuge Waren mit unterschiedlichen Verwendungszwecken. Ihr Gesamtwert darf nicht vollständig als Investition in die Produktion interpretiert werden: Dafür müssten Betriebsausrüstungen, Komponenten, Fahrzeuge und Endverbrauchsgüter gesondert analysiert werden.
„Die Konzentration von fast einem Drittel der Importe auf einen einzigen Lieferanten macht ukrainische Unternehmen empfindlich gegenüber den Lieferbedingungen aus China. Störungen in der Logistik oder Preisänderungen bei Komponenten können zahlreiche Unternehmen gleichzeitig beeinträchtigen. Gleichzeitig kann eine Verringerung der Einkäufe ohne verfügbare Alternativen die ukrainische Produktion selbst einschränken. Die praktische Aufgabe besteht darin, den Kreis der Lieferanten zu erweitern und die heimische Herstellung jener Waren zu entwickeln, für die in der Ukraine wirtschaftliche und technologische Voraussetzungen bestehen“, kommentierte Urakin.
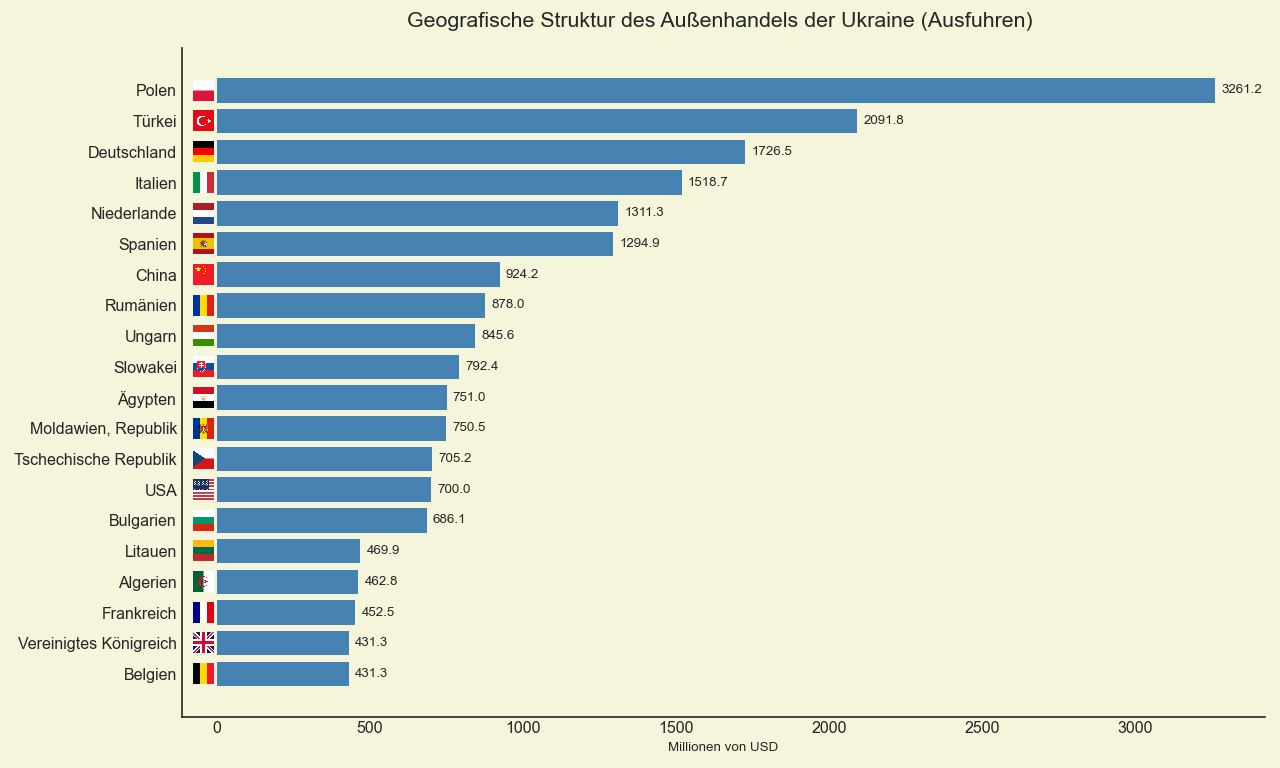
Polen blieb der größte Absatzmarkt, in den Waren im Wert von 3,26 Mrd. US-Dollar beziehungsweise 12,2 % der gesamten ukrainischen Exporte geliefert wurden. Den zweiten Platz belegte die Türkei mit 2,09 Mrd. US-Dollar und einem Anteil von 7,8 %, den dritten Deutschland mit 1,73 Mrd. US-Dollar und 6,5 %. Es folgten Italien mit 1,52 Mrd. US-Dollar, die Niederlande mit 1,31 Mrd. US-Dollar und Spanien mit 1,29 Mrd. US-Dollar.
Die Exporte nach China beliefen sich auf 924,2 Mio. US-Dollar, nach Rumänien auf 878,0 Mio. US-Dollar, nach Ungarn auf 845,6 Mio. US-Dollar und in die Slowakei auf 792,4 Mio. US-Dollar. Ägypten und Moldau kauften ukrainische Waren im Wert von 751,0 Mio. beziehungsweise 750,5 Mio. US-Dollar. Die Lieferungen nach Tschechien betrugen 705,2 Mio. US-Dollar, in die USA 700,0 Mio. US-Dollar.
Die Exporte waren nach einzelnen Ländern weniger stark konzentriert als die Importe: Auf die drei größten Absatzmärkte entfielen 26,5 % der Lieferungen, auf die fünf größten 37,1 % und auf die zehn größten 54,8 %. Gleichzeitig bedeutet die dominierende Stellung der EU als gemeinsamer Markt, dass die Vielfalt der Zielländer die Abhängigkeit von den gemeinsamen wirtschaftlichen und regulatorischen Rahmenbedingungen nur teilweise verringert.
Nach Angaben des Staatlichen Zolldienstes überstiegen die Lebensmittelexporte in den acht Monaten 15,4 Mrd. US-Dollar, die Ausfuhren von Metallen und daraus hergestellten Erzeugnissen näherten sich 2,7 Mrd. US-Dollar und die Exporte von Maschinen, Ausrüstungen und Fahrzeugen 2,4 Mrd. US-Dollar. Die geschätzten Anteile dieser Warengruppen an den gesamten Exporten betrugen 58 %, 10 % beziehungsweise 9 %. Lebensmittel blieben die wichtigste Quelle der Einnahmen aus Warenexporten.
„Die geografische Verteilung der Exporte ermöglicht es der Ukraine, auf unterschiedlichen Märkten tätig zu sein, doch die Warenstruktur bleibt in erheblichem Maße von Lebensmitteln abhängig. Für solche Lieferungen sind die Erntemengen, die Weltmarktpreise und die Transportkosten von wesentlicher Bedeutung. Der Ausbau der Verarbeitung kann die Einnahmen je Einheit Rohmaterial erhöhen, erfordert allerdings Investitionen und eine stabile Energieversorgung. Parallel dazu müssen die Industrieexporte ausgeweitet werden, damit die Ergebnisse einiger landwirtschaftlicher Warengruppen das Gesamtbild weniger stark bestimmen“, erklärte Maksym Urakin.
Das größte bilaterale Defizit entstand im Handel mit China und belief sich auf 18,71 Mrd. US-Dollar. Seine Höhe entsprach 47,3 % des Netto-Warenhandelsdefizits der Ukraine. Die Exporte nach China deckten lediglich 4,7 % der Importe aus diesem Land, während chinesische Waren 95,5 % des bilateralen Handelsvolumens ausmachten.
Das zweitgrößte Defizit wurde im Handel mit Polen verzeichnet und betrug 3,02 Mrd. US-Dollar. Es folgten Deutschland mit 2,65 Mrd. US-Dollar, die USA mit 2,51 Mrd. US-Dollar und die Türkei mit 1,90 Mrd. US-Dollar. Insgesamt belief sich der negative Handelssaldo mit diesen fünf Staaten auf 28,79 Mrd. US-Dollar.
Deutliche Defizite wurden auch im Handel mit Griechenland mit 1,07 Mrd. US-Dollar, Tschechien mit 964,7 Mio. US-Dollar, Litauen mit 864,6 Mio. US-Dollar, Frankreich mit 864,5 Mio. US-Dollar und Taiwan mit 844,5 Mio. US-Dollar registriert. Das Ungleichgewicht ging somit weit über die Handelsbeziehungen mit dem größten einzelnen Lieferanten hinaus.
Die Summe der negativen Handelssalden aller defizitären Handelsbeziehungen erreichte 43,90 Mrd. US-Dollar. Die positiven Salden anderer Positionen der Tabelle in Höhe von 4,35 Mrd. US-Dollar reduzierten diesen Betrag auf ein Gesamtdefizit von 39,55 Mrd. US-Dollar. Dementsprechend entfielen 42,6 % der Summe der bilateralen Defizite auf China und 65,6 % auf die fünf größten defizitären Handelsbeziehungen. Dies bildet ihre Konzentration genauer ab als ein Vergleich ausschließlich mit dem Nettoergebnis nach Berücksichtigung der Überschüsse.
„Das Defizit mit China übersteigt das negative Handelssaldo mit allen EU-Ländern zusammen. Dies zeigt, wie ungleichmäßig die Importabhängigkeit der Ukraine verteilt ist. Gleichzeitig entscheidet ein bilaterales Defizit für sich genommen nicht darüber, ob der Handel mit einem bestimmten Land wirtschaftlich vorteilhaft ist. Es muss bewertet werden, wie importierte Waren im Inland verwendet werden und welchen Beitrag sie zur Beschäftigung, zur Produktion und zu künftigen Exporten leisten“, betonte Urakin.
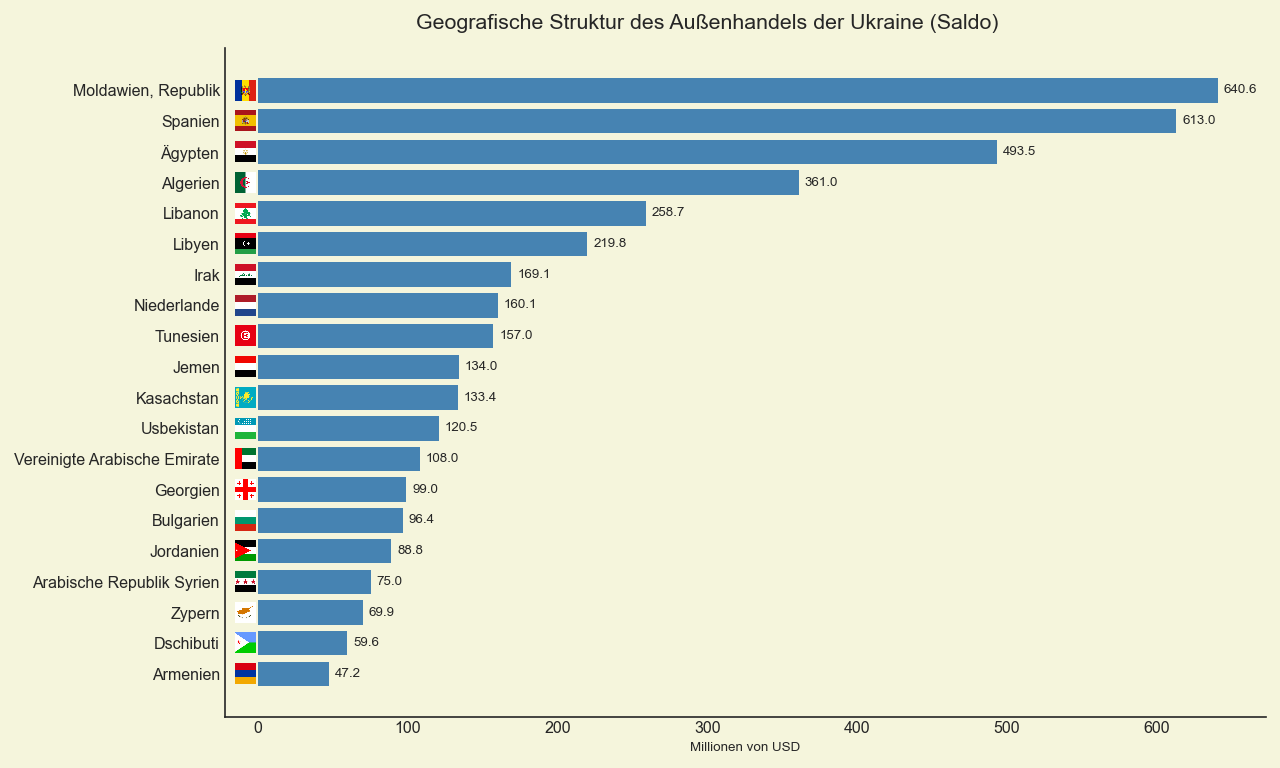
Den größten positiven Handelssaldo erzielte die Ukraine im Handel mit Moldau – 640,6 Mio. US-Dollar. Bei Exporten von 750,5 Mio. US-Dollar beliefen sich die Importe aus diesem Land auf 109,9 Mio. US-Dollar, sodass die ukrainischen Lieferungen die Einfuhren um fast das 6,8-Fache überstiegen. Den zweiten Platz beim Handelsüberschuss belegte Spanien mit 613,0 Mio. US-Dollar: Die Exporte dorthin erreichten 1,29 Mrd. US-Dollar, die Importe 681,8 Mio. US-Dollar.
Der drittgrößte Überschuss wurde mit Ägypten erzielt – 493,5 Mio. US-Dollar. Es folgten Algerien mit 361,0 Mio. US-Dollar, der Libanon mit 258,7 Mio. US-Dollar und Libyen mit 219,8 Mio. US-Dollar. Der positive Saldo mit dem Irak belief sich auf 169,1 Mio. US-Dollar, mit den Niederlanden auf 160,1 Mio. US-Dollar, mit Tunesien auf 157,0 Mio. US-Dollar und mit dem Jemen auf 134,0 Mio. US-Dollar.
Die fünf größten Überschüsse – mit Moldau, Spanien, Ägypten, Algerien und dem Libanon – erreichten insgesamt 2,37 Mrd. US-Dollar beziehungsweise 54,4 % aller positiven Handelssalden. Insgesamt glichen die Handelsbeziehungen mit Überschüssen jedoch nur 9,9 % der Summe der bilateralen Defizite aus. Selbst erfolgreiche Exportmärkte erzielten bislang keine ausreichend hohen Einnahmen, um die Einkäufe bei den größten Lieferanten auszugleichen.
„Moldau, Spanien und Ägypten zeigen, dass die Ukraine über Märkte verfügt, auf denen ihre eigenen Lieferungen die Importe deutlich übersteigen. Sie sollten als Grundlage für eine Erweiterung des Sortiments und eine Stärkung langfristiger Beziehungen zu den Abnehmern betrachtet werden. Allerdings bedeutet ein hoher Überschuss in einer einzelnen Handelsbeziehung noch nicht, dass er ohne Nachfragebeschränkungen rasch gesteigert werden kann. Um die gesamte Handelsbilanz spürbar zu beeinflussen, müssen die Exporte auf vielen Märkten gleichzeitig wachsen“, ist Maksym Urakin überzeugt.
Eine detaillierte Aufschlüsselung nach Waren ermöglicht es, die Unterschiede zwischen den einzelnen Handelsbeziehungen besser zu erklären. Im Folgenden werden die Kennzahlen für Januar–August 2026 durch Referenzdaten für 2025 sowie für andere ausdrücklich genannte Zeiträume ergänzt. Historische Anteile beschreiben jeweils den betreffenden Zeitraum und werden nicht automatisch auf die ersten acht Monate des Jahres 2026 übertragen.
Nach Berechnungen des GMK Center auf Grundlage der Daten des Staatlichen Zolldienstes lieferte die Ukraine im Januar–August 2026 insgesamt 7 Mio. Tonnen Eisenerz nach China – 38 % weniger als ein Jahr zuvor. Dies entsprach rund 44 % der gesamten ukrainischen Eisenerzausfuhren nach physischer Menge in diesem Zeitraum, die sich auf 15,8 Mio. Tonnen beliefen. Der chinesische Markt blieb somit für die Bergbauindustrie außerordentlich wichtig, obwohl die gesamten ukrainischen Exporte nach China deutlich geringer waren als die Importe.
Das Nationale Institut für Strategische Studien stellte seinerseits in seiner Bilanz für 2025 fest, dass Maschinen, Ausrüstungen und Fahrzeuge 69,8 % der ukrainischen Importe aus China ausmachten. Der Vergleich dieser Daten aus unterschiedlichen Zeiträumen verdeutlicht die verschiedenen Warenprofile des bilateralen Handels: Der großen Bedeutung industriell hergestellter Erzeugnisse bei den chinesischen Lieferungen steht die Bedeutung von Rohstoffen bei den ukrainischen Exporten gegenüber. Die genaue Struktur dieses Handels in den ersten acht Monaten des Jahres 2026 lässt sich nur anhand einer vollständigen Aufschlüsselung der Warenpositionen bestimmen.
Im Zeitraum Januar–August 2026 wurden 2,1 Mio. Tonnen ukrainisches Eisenerz nach Polen geliefert. Zum Vergleich: Die Slowakei erhielt im selben Zeitraum 2,9 Mio. Tonnen. Diese Kennzahlen veranschaulichen die Bedeutung beider Märkte für den Absatz von Erzeugnissen der ukrainischen Bergbauindustrie.
Ein umfassenderes Bild der polnischen Warenstruktur findet sich in der Antwort des polnischen Ministeriums für Entwicklung und Technologie auf die parlamentarische Anfrage Nr. 17426, die in der Datenbank Politoskop wiedergegeben wurde. Den dort angeführten GUS-Daten für 2025 zufolge gehörten zu den bedeutenden Lieferungen aus der Ukraine nach Polen Sojaöl im Wert von 399,7 Mio. Euro, Eisenerze und Konzentrate im Wert von 342,3 Mio. Euro sowie Walzprodukte aus Eisenmetallen im Wert von 315,5 Mio. Euro. In der Gegenrichtung entfielen erhebliche Mengen auf Mineralölprodukte im Wert von 1,76 Mrd. Euro, unbemannte Luftfahrzeuge im Wert von 759,6 Mio. Euro und Personenkraftwagen im Wert von 555,8 Mio. Euro. Diese Zahlen stammen aus der polnischen Statistik für das gesamte Jahr 2025 und dienen daher als gesonderte Beschreibung der Warenstruktur.
Nach vorläufigen Daten der amtlichen deutschen Agrarstatistik für 2025 machten Industriegüter rund 94 % der deutschen Lieferungen in die Ukraine aus. Gleichzeitig importierte Deutschland aus der Ukraine Agrar- und Lebensmittelprodukte im Wert von etwa 1,3 Mrd. Euro sowie Waren des Industriesektors im Wert von 1,8 Mrd. Euro. Unter den Agrarlieferungen stachen Ölsaaten, insbesondere Raps, sowie Pflanzenöle im Wert von 172 Mio. Euro und verarbeitete Fruchterzeugnisse und Obstkonserven im Wert von 101 Mio. Euro hervor. Diese Struktur zeigt, dass die ukrainischen Exporte nach Deutschland auch eine bedeutende industrielle Komponente umfassen.
Nach einer Analyse des Nationalen Instituts für Strategische Studien war Mais im Jahr 2025 eine wichtige Position der ukrainischen Exporte in die Türkei, mit Lieferungen im Wert von rund 1,2 Mrd. US-Dollar. Bei den Importen aus der Türkei entfielen 639 Mio. US-Dollar auf Mineralölprodukte und 2,1 Mrd. US-Dollar auf die zusammengefasste Kategorie „sonstige Waren“. Ohne zusätzliche Aufschlüsselung wäre es nicht korrekt, Letztere einem bestimmten Industriezweig zuzuordnen. Die Daten für Januar–August 2026 bestätigen zudem einen metallurgischen Handelsbereich: Nach Berechnungen des GMK Center wurden 83.200 Tonnen ukrainisches Roheisen in die Türkei exportiert.
Im Januar–August 2026 kauften die USA 900.600 Tonnen ukrainisches Roheisen, während sich die gesamten Exporte dieses Erzeugnisses auf rund 1,03 Mio. Tonnen beliefen. Damit entfielen ungefähr 87 % des physischen Liefervolumens auf den amerikanischen Markt. Italien erhielt im selben Zeitraum 26.500 Tonnen. Die Konzentration des Absatzes einer einzelnen Ware auf einen Markt kann deutlich höher sein als die geografische Konzentration der gesamten ukrainischen Exporte.
Daten des Ausschusses der Werchowna Rada für Agrar- und Bodenpolitik unter Berufung auf den Staatlichen Zolldienst verdeutlichen die Bedeutung der Märkte Spaniens, Italiens und Indiens für die Pflanzenölindustrie. Im ersten Halbjahr 2025 kaufte Spanien ukrainisches Sonnenblumenöl im Wert von 356,9 Mio. US-Dollar, Italien im Wert von 337,5 Mio. US-Dollar und Indien im Wert von 326,1 Mio. US-Dollar. Ihre Anteile am Exportwert dieses Produkts betrugen 12,88 %, 12,18 % beziehungsweise 11,77 %. Dies ist ein Beispiel für die Spezialisierung einzelner Märkte beim Absatz verarbeiteter ukrainischer Agrarprodukte und keine Bewertung ihrer Anteile für Januar–August 2026.
Die geografischen und warenbezogenen Daten weisen auf eine Kombination aus hoher Nachfrage nach importierten Industrieprodukten und einem Export hin, bei dem Lebensmittel dominieren, während Erz und metallurgische Erzeugnisse in einzelnen Handelsbeziehungen eine bedeutende Rolle spielen. Bei dieser Struktur hängen die Möglichkeiten zur Verbesserung der Handelsbilanz von den Produktionskapazitäten, der Energieversorgung, zugänglichen Logistiklösungen und den Bedingungen für den Zugang zu ausländischen Märkten ab.
Gleichzeitig ist das Defizit im Warenhandel weder mit einem Defizit der gesamten Zahlungsbilanz gleichzusetzen, noch bedeutet es automatisch einen Rückgang der Devisenreserven in gleicher Höhe. Auch der Dienstleistungshandel, Einkommen, Transfers und Finanztransaktionen beeinflussen die Außenfinanzierung. Der Betrag von 39,55 Mrd. US-Dollar beschreibt daher ausschließlich die Differenz zwischen Warenexporten und Warenimporten im Rahmen der angeführten Statistik.
„Eine Verbesserung der Handelsbilanz erfordert eine Erweiterung der Fähigkeiten ukrainischer Unternehmen, Waren herzustellen und im Ausland zu verkaufen. Der Erwerb von Ausrüstungen kann dazu beitragen, wenn er von Investitionen in die Produktion, einem gesicherten Zugang zu Energie und klaren betrieblichen Rahmenbedingungen begleitet wird. Für Exporteure sind stabile Transportmöglichkeiten und die Fähigkeit, Verträge ohne erzwungene Unterbrechungen zu erfüllen, ebenso wichtig. Gerade das Wachstum einer wettbewerbsfähigen heimischen Produktion kann die Lücke zwischen Importen und Exporten schrittweise verkleinern“, fasste Maksym Urakin zusammen.
AUßENHANDEL, EXPERTS CLUB, EXPORTE, HANDELSDEFIZIT, IMPORTE, UKRAINE, WIRTSCHAFT
Senator Flávio Bolsonaro, Kandidat der Liberalen Partei und Sohn des ehemaligen Präsidenten Jair Bolsonaro, belegte bei der ersten Runde der brasilianischen Präsidentschaftswahl am 4. Oktober 2026 mit 47,03 % der gültigen Stimmen den ersten Platz. Der amtierende Präsident Luiz Inácio Lula da Silva erhielt 45,16 %. Die Stichwahl findet am 25. Oktober statt, berichtet das Informations- und Analysezentrum Experts Club.
Bolsonaro erhielt 56,10 Millionen Stimmen, Lula 53,88 Millionen. Der Abstand betrug rund 2,22 Millionen Stimmen. Der Schriftsteller Augusto Cury belegte mit 2,89 % den dritten Platz, gefolgt von Renan Santos mit 2,24 % und Ronaldo Caiado mit 2,18 %. Insgesamt wurden etwa 119,3 Millionen gültige Stimmen abgegeben.
Das Ergebnis der ersten Runde überraschte die meisten Meinungsforschungsinstitute, die zuvor einen knappen Vorsprung Lulas oder ein statistisches Patt prognostiziert hatten. Gleichzeitig nahmen mehr als 33,4 Millionen Brasilianer beziehungsweise 21,1 % der Wahlberechtigten nicht an der Abstimmung teil. Dies war die höchste Wahlenthaltung bei einer ersten Runde der Präsidentschaftswahl seit 1998.
Nach Einschätzung von Alexander Pozniy, Direktor des Forschungsunternehmens Active Group, zeigen die Wahlergebnisse, dass der Bolsonarismus auch nach dem Ausscheiden von Jair Bolsonaro weiterhin über ein erhebliches politisches Potenzial verfügt.
„Der erste Wahlgang hat gezeigt, dass der Bolsonarismus in Brasilien nach dem Ausscheiden von Jair Bolsonaro nicht nur erhalten geblieben ist, sondern auch in der Lage war, politisches Kapital an die nächste Generation weiterzugeben. Für Lula besteht das Problem darin, dass er bereits einen erheblichen Teil seiner traditionellen Wählerschaft mobilisiert hat, während Flávio Bolsonaro nun die Möglichkeit erhält, die Stimmen eines Großteils der Kandidaten aus dem rechten und mitte-rechten Lager auf sich zu vereinen“, erklärte Pozniy.
Bolsonaros Position wurde durch die Unterstützung von Romeu Zema, Ronaldo Caiado und mehreren rechten Parteien gestärkt. Gleichzeitig bleiben die fast 9 Millionen Stimmen für ausgeschiedene Kandidaten ein wichtiges Wählerpotenzial für die Stichwahl.
Ein weiterer Faktor sind die Parlamentswahlen. Die Liberale Partei errang 121 Sitze in der Abgeordnetenkammer und erhöhte ihre Vertretung im Senat auf 28 Mandate. Zusammen mit ihren Verbündeten könnte ein potenzieller Bolsonaro-Block auf rund 259 Abgeordnete und 48 Senatoren zählen.
„Ein Abstand von zwei Millionen Stimmen bei mehr als 33 Millionen Menschen, die nicht zur Wahl gegangen sind, bedeutet, dass die Stichwahl keineswegs als entschieden gelten kann. Allerdings sind die Ausgangspositionen der Kandidaten nicht gleich. Bolsonaro hat bereits die Unterstützung mehrerer rechter Kandidaten und Parteien erhalten, während Lula gleichzeitig seine eigene Basis mobilisieren, gemäßigte Wähler gewinnen und die Wahlenthaltung verringern muss“, betonte Pozniy.
Auch die geopolitischen Folgen der Wahl sind von Bedeutung. Lula setzt auf die strategische Autonomie Brasiliens und ausgewogene Beziehungen zu den USA, China und den BRICS-Staaten. Bolsonaro befürwortet eine engere politische Zusammenarbeit mit der Regierung von US-Präsident Donald Trump, ohne jedoch die Wirtschaftsbeziehungen zu China aufgeben zu wollen.
Für die Ukraine könnte ein Regierungswechsel in Brasilien eine teilweise Anpassung der diplomatischen Haltung zum russisch-ukrainischen Krieg bedeuten. Eine automatische grundlegende Änderung der brasilianischen Außenpolitik ist jedoch nicht zu erwarten.
Nach Einschätzung von Experts Club hängt das Ergebnis der Stichwahl vor allem von der Mobilisierung bisheriger Nichtwähler, der Verteilung der Stimmen ausgeschiedener Kandidaten, den wirtschaftlichen Erwartungen der Bevölkerung und Lulas Fähigkeit ab, den politischen Schwung Bolsonaros nach dem 4. Oktober zu überwinden.
Die Stichwahl findet am 25. Oktober 2026 statt.
Brasilien, Indien und Mexiko verzeichneten 2023 weltweit die höchsten geschätzten Zahlen von Todesfällen infolge zwischenmenschlicher Gewalt. Russland lag zugleich in einer erweiterten europäischen Auswahl sowohl bei der absoluten Zahl als auch beim Wert je 100.000 Einwohner an erster Stelle, berichtet das Informations- und Analysezentrum Experts Club unter Berufung auf die Studie Global Burden of Disease 2023 des Institute for Health Metrics and Evaluation (IHME) der University of Washington.
Nach Schätzungen des IHME gab es 2023 weltweit rund 435.700 Todesfälle infolge zwischenmenschlicher Gewalt. Das entspricht etwa 1.200 Todesfällen pro Tag. Die globale Rate lag bei rund 5,4 Todesfällen je 100.000 Einwohner. Bei den Angaben handelt es sich jedoch um modellbasierte Mortalitätsschätzungen, die nicht automatisch mit der Zahl der von der Polizei registrierten vorsätzlichen Tötungsdelikte gleichgesetzt werden können.
Brasilien führte die absolute Rangliste mit geschätzten 52.229 Todesfällen an. Es folgten Indien mit 44.288, Mexiko mit 36.445, die USA mit 24.528 und Südafrika mit 23.066. Weitere Länder unter den ersten zehn waren Nigeria mit 18.188, Russland mit 16.760, Kolumbien mit 15.959, Äthiopien mit 11.634 und Venezuela mit 11.583 Todesfällen. Auf Brasilien, Indien und Mexiko entfielen zusammen rund 30,5% der weltweiten Schätzung; Brasilien allein kam auf etwa 12%.
Ein anderes Bild ergibt sich bei der Berechnung je 100.000 Einwohner. Unter den souveränen Staaten wies El Salvador mit 56,3 den höchsten IHME-Wert auf, gefolgt von Haiti mit 49,5, Lesotho mit 47,1, Venezuela mit 45,1 und Eswatini mit 43,8. Brasilien lag mit 24,6 auf Rang 18.
Experts Club weist darauf hin, dass die IHME-Schätzungen für einige Staaten deutlich von den Angaben des UNODC und nationaler Polizeibehörden abweichen. Die Daten sollten deshalb als modellbasierte Mortalitätsschätzungen und nicht als unmittelbare Rangliste der offiziell registrierten Tötungsdelikte verstanden werden.
In der erweiterten europäischen Auswahl, zu der auch die Türkei, Armenien, Aserbaidschan und Georgien gehören, lag Russland mit 11,3 Todesfällen je 100.000 Einwohner und insgesamt 16.760 geschätzten Todesfällen an erster Stelle. Die Ukraine folgte mit 7,4 je 100.000 und rund 2.894 Todesfällen. Kriegstote sind in dieser ukrainischen Kennzahl nicht enthalten.
Polen wurde im Zeitraum Januar bis August 2026 zum größten Goldkäufer unter den Zentralbanken der Welt und erhöhte seine Reserven um rund 98 Tonnen, wie eine Analyse von Experts Club auf Grundlage der am 6. Oktober veröffentlichten Daten des World Gold Council (WGC) zeigt.
Im August bauten die Zentralbanken weltweit ihre Goldreserven weiter aktiv aus und kauften netto weitere 39 Tonnen gegenüber 23 Tonnen einen Monat zuvor. Die Rangliste der seit Jahresbeginn kumulierten Käufe unterscheidet sich jedoch deutlich von den Ergebnissen allein für den August.
Nach Angaben des WGC gehörten zu den größten Goldkäufern im Zeitraum Januar bis August 2026:
Polen – rund 98 Tonnen
China – rund 80 Tonnen
Usbekistan – rund 50 Tonnen
Kasachstan – rund 36 Tonnen
Tschechien – rund 14 Tonnen
Die Polnische Nationalbank behauptete den ersten Platz dank der Fortsetzung ihres umfangreichen Programms zur Akkumulation des Edelmetalls. Allein im August kaufte die polnische Zentralbank weitere rund 7,8 Tonnen.
Dadurch näherte sich Polens Goldbestand 648 Tonnen, während das strategische Ziel der Nationalbank des Landes bei 700 Tonnen liegt.
China belegt den zweiten Platz. Im August war die People’s Bank of China der größte Käufer weltweit und erhöhte ihre Reserven um gleich 20,2 Tonnen.
Von Januar bis August kaufte China rund 80 Tonnen Gold, und seine offiziellen Goldreserven erreichten etwa 2.387 Tonnen. Gold macht rund 9 % der internationalen Reserven des Landes aus.
Dabei kauft China das Edelmetall bereits seit 22 Monaten in Folge, womit das Land zu den beständigsten Käufern unter den größten Zentralbanken der Welt gehört.
Auf dem dritten Platz liegt Usbekistan, das seine Goldreserven seit Jahresbeginn um rund 50 Tonnen erhöht hat. Im August kaufte das Land weitere rund 7,8 Tonnen. Der Gesamtumfang des Goldes in den Reserven Usbekistans erreichte etwa 439 Tonnen, wobei das Edelmetall rund 90 % der internationalen Reserven des Landes ausmacht.
Kasachstan belegt mit Käufen von rund 36 Tonnen innerhalb von acht Monaten den vierten Platz. Im August fügte die Nationalbank Kasachstans rund 7,4 Tonnen hinzu und erhöhte den Goldbestand damit auf etwa 377 Tonnen. Der Goldanteil an den internationalen Reserven des Landes beträgt rund 79 %.
Tschechien komplettiert die fünf größten Käufer. Die Tschechische Nationalbank kaufte seit Jahresbeginn 14 Tonnen, darunter rund 1,7 Tonnen im August. Der Gesamtumfang der Goldreserven des Landes erreichte rund 86 Tonnen.
Bemerkenswert ist, dass Tschechien seinen Goldbestand bereits seit 42 Monaten in Folge ausbaut und damit eines der beständigsten Programme zur Erhöhung der Reserven unter den europäischen Zentralbanken verfolgt.
Gleichzeitig wurden die Türkei und Russland seit Beginn des Jahres 2026 zu den größten Goldverkäufern. Die Türkei verringerte ihre Reserven um rund 82 Tonnen, obwohl sie im August wieder zu Käufen überging und rund 2,9 Tonnen erwarb. Russland verkaufte von Januar bis August rund 56 Tonnen, darunter etwa 6,2 Tonnen im August.
Der World Gold Council weist darauf hin, dass das Fortbestehen derselben Länder unter den aktiven Käufern auf den langfristigen Charakter der Goldakkumulationspolitik hindeutet. Monatliche Veränderungen der Kaufvolumina spiegeln in größerem Maße die Umsetzungspläne dieser Programme, die Marktlage und den Liquiditätsbedarf einzelner Staaten wider.
Nach Angaben des WGC meldeten die Zentralbanken von Januar bis August 2026 Nettokäufe von rund 170 Tonnen Gold. Dabei spiegeln offiziell registrierte Veränderungen der Reserven nicht unbedingt die gesamte Nachfrage des staatlichen Sektors wider, da ein Teil der Transaktionen der Zentralbanken erst mit Verzögerung bekannt wird oder nicht offengelegt wird.
Der World Gold Council verfolgt regelmäßig Veränderungen der offiziellen Goldreserven der Zentralbanken auf Grundlage von Daten des Internationalen Währungsfonds, nationaler Regulierungsbehörden und anderer offizieller Quellen. Der WGC betrachtet die Nachfrage der Zentralbanken als einen der Schlüsselfaktoren des globalen Goldmarktes.
CHINA, EXPERTS CLUB, GOLD, Goldreserven, KASACHSTAN, POLEN, Tschechien, Usbekistan, WORLD GOLD COUNCIL, Zentralbanken
Die russische Zentralbank wurde im August 2026 zum größten Goldverkäufer unter den Zentralbanken weltweit und reduzierte ihre offiziellen Goldreserven um etwa 6,2 Tonnen, wie eine Analyse von Experts Club auf Grundlage von Daten des World Gold Council (WGC) zeigt.
Unter den bedeutenden Goldverkäufern im August hebt der WGC hervor:
Russland – rund 6,2 Tonnen
Jordanien – rund 3,1 Tonnen
Russland setzte den Abbau seiner Goldreserven fort, nachdem es im Juli etwa 6 Tonnen verkauft hatte. Insgesamt gingen die offiziellen russischen Goldreserven von Januar bis August 2026 um etwa 56 Tonnen zurück.
Nach dem Verkauf im August belief sich die Goldmenge in den russischen Reserven auf rund 2.271 Tonnen.
Jordanien verkaufte im August rund 3,1 Tonnen Gold. Im Gegensatz zu Russland bleibt das Land nach acht Monaten jedoch Nettokäufer: Seit Anfang 2026 sind seine Goldreserven um etwa 2 Tonnen auf 75 Tonnen gestiegen. Gold macht rund 37 % der internationalen Reserven Jordaniens aus.
Dabei bleibt die Türkei der größte Goldverkäufer im Zeitraum Januar bis August, obwohl sie im August zu Käufen überging.
Nach Angaben des WGC hat die Türkei ihre Goldreserven seit Jahresbeginn um etwa 82 Tonnen reduziert. Die wichtigsten Verkäufe entfielen auf das erste Quartal 2026. Im August änderte sich der Trend – die türkische Zentralbank kaufte rund 2,9 Tonnen Gold.
Russland liegt mit rund 56 Tonnen seit Jahresbeginn auf dem zweiten Platz unter den größten Verkäufern.
Damit zeigte sich im August ein deutlicher Überhang der Käufer gegenüber den Verkäufern: Die Zentralbanken weltweit kauften zusammen netto 39 Tonnen Gold, gegenüber 23 Tonnen im Juli.
Der World Gold Council weist darauf hin, dass die Daten offiziell gemeldete Veränderungen der Reserven von Zentralbanken und anderen offiziellen Institutionen erfassen und von einer umfassenderen Einschätzung der weltweiten Zentralbanknachfrage abweichen können, die auch nicht gemeldete Käufe berücksichtigt.
EXPERTS CLUB, GOLD, Goldreserven, Jordanien, RUSSLAND, TÜRKEI, WORLD GOLD COUNCIL, Zentralbanken
Der Export ukrainischer IT-Dienstleistungen stieg von Januar bis August 2026 im Vergleich zum Vorjahreszeitraum um 4 % auf 4,46 Mrd. US-Dollar, wie aus den von Experts Club analysierten Daten der Nationalbank der Ukraine hervorgeht.
Gemessen an den Deviseneinnahmen kehrte der Sektor faktisch auf das Niveau des entsprechenden Zeitraums im Jahr 2023 zurück, hat jedoch noch nicht die Höchstwerte von 2022 erreicht.
Im Zeitraum Januar bis August 2022 lag das Volumen der IT-Exporte um etwa 9 % über dem aktuellen Wert.
Somit lässt sich die Entwicklung der letzten Jahre in zwei Phasen unterteilen: Nach dem Rekordjahr 2022 gingen die ukrainischen IT-Exporte zunächst zurück, zeigen aber im Jahr 2026 wieder ein Wachstum.
Die Bedeutung der IT für den gesamten ukrainischen Dienstleistungssektor bleibt weiterhin besonders groß. In den ersten acht Monaten des Jahres 2026 exportierte die Ukraine Dienstleistungen im Wert von 10,9 Mrd. US-Dollar, was etwa 6 % über dem Wert des entsprechenden Vorjahreszeitraums liegt.
Auf den IT-Sektor entfielen 41 % dieses Betrags, d. h. mehr als 4 US-Dollar von jedem 10 US-Dollar, den die Ukraine durch den Export von Dienstleistungen eingenommen hat.
Auch im Verhältnis zum gesamten Außenhandel bleibt der Anteil des Sektors beträchtlich. Die Gesamtexporte von Waren und Dienstleistungen beliefen sich von Januar bis August auf 35,8 Mrd. US-Dollar, wovon 4,46 Mrd. US-Dollar auf IT-Unternehmen und Fachkräfte entfielen.
Damit macht der IT-Anteil etwa 12 % der gesamten Exporte des Landes aus – ungefähr jeder achte Dollar der Exporteinnahmen.
Sofern das derzeitige Tempo anhält, könnte der Sektor das Jahr 2026 mit dem besten Ergebnis der letzten Jahre abschließen; um jedoch wieder die Rekordwerte von 2022 zu erreichen, muss sich das Wachstumstempo beschleunigen.
Datenquelle: Nationalbank der Ukraine.



