
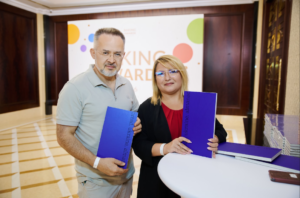
En Ucrania, tras varios años de trabajo, se publicó «Pan. Ucrania. Almanaque», un libro de arte bilingüe de carácter informativo e histórico dedicado al pan ucraniano, su papel en la historia, la cultura, la vida cotidiana y la industria alimentaria moderna.
La publicación parte del intento de mostrar que el concepto de pan ucraniano es mucho más amplio que el producto habitual presente en la mesa cotidiana. Para algunos es el sabor de la infancia y una receta familiar; para otros, la palianytsia, la repostería regional o el pan de una panadería local. Al mismo tiempo, detrás de estas imágenes habituales se encuentran la historia del desarrollo de la agricultura, la molinería y la panificación, las tradiciones populares y la moderna industria alimentaria a gran escala.
El almanaque sigue la manera en que el pan acompañó a Ucrania y a los ucranianos en diferentes períodos históricos. Se conservó en la memoria familiar y en los rituales, se convirtió en una imagen del cine, la poesía, la fotografía y otras formas de arte y, con el desarrollo de la industria, pasó a ser una parte importante de un gran complejo productivo.
Un lugar especial en la publicación lo ocupan las páginas dramáticas de la historia de Ucrania. Los autores abordan la tragedia del Holodomor, durante el cual el pan se convirtió en símbolo del propio derecho de la persona a la vida. Adquirió un nuevo significado simbólico tras el inicio de la guerra a gran escala. Uno de los ejemplos más conocidos fue la palabra «palianytsia», que en 2022 se convirtió en una especie de marcador lingüístico de la identidad ucraniana.
Al mismo tiempo, «Pan. Ucrania. Almanaque» no habla únicamente del pasado. Se presta una atención considerable a la panificación moderna, las tecnologías artesanales, las tradiciones regionales y el desarrollo del sector. En el libro, el pan aparece al mismo tiempo como un producto cotidiano, un fenómeno cultural, el resultado del trabajo de los sectores agrario y alimentario y una parte de la historia económica del país.
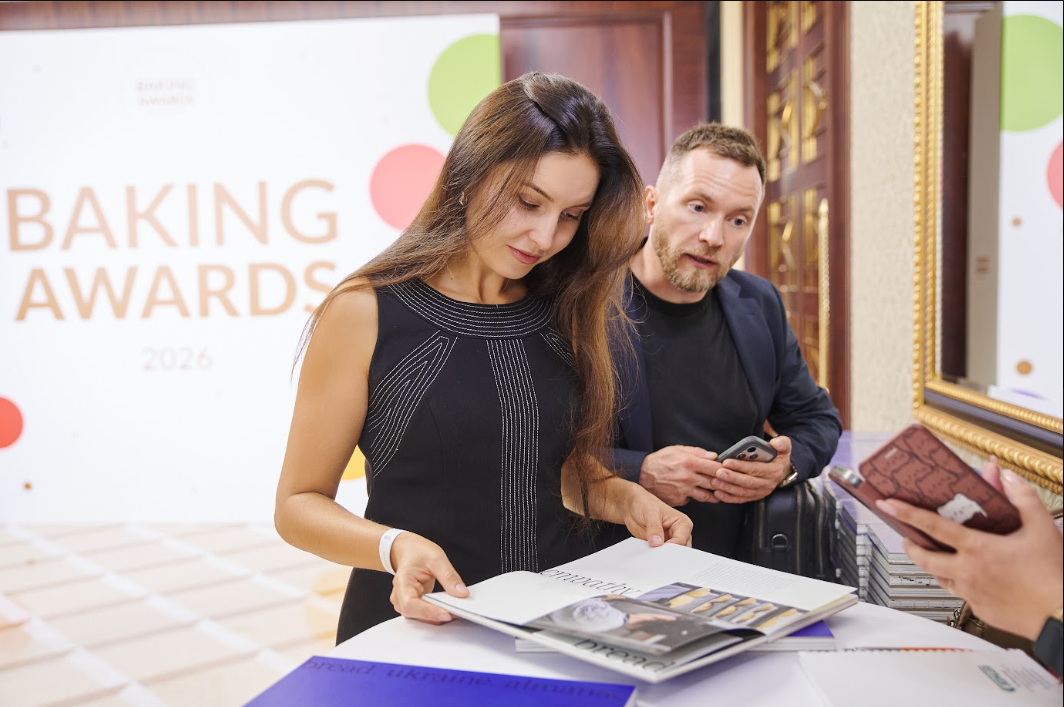
Al mismo tiempo, los autores no intentan ofrecer una única definición del concepto de «pan ucraniano». El libro está construido como un conjunto de distintas historias, cada una de las cuales revela una parte separada de este tema, desde antiguos molinos y recetas familiares hasta panaderías industriales, tecnologías modernas y la interpretación artística del pan.
Este enfoque deja al lector espacio para seguir conociendo el tema: después de un material se puede recurrir a una antigua película ucraniana; después de otro, estudiar con mayor detalle la repostería regional, la historia de la molinería, las tecnologías tradicionales o la panificación ucraniana contemporánea.
«Pan. Ucrania. Almanaque» ha sido preparado en ucraniano y en inglés, por lo que está dirigido no solo al público ucraniano, sino también al internacional. La publicación puede utilizarse como libro de presentación sobre Ucrania, su historia, su cultura gastronómica y una de las industrias más importantes para el país.
El almanaque está diseñado como un moderno libro de arte de colección. Una expresiva gama cromática, una maquetación poco convencional y materiales visuales de archivo y contemporáneos forman un lenguaje visual propio de la publicación y subrayan su carácter de edición para regalo.
El estreno del almanaque tuvo lugar durante los Baking Awards 2026. La publicación fue presentada por Yurii Duchenko, presidente de la Asociación de Panaderos de toda Ucrania, y Rodion Rybchynskyi, director de la Unión «Molineros de Ucrania».
La tirada de «Pan. Ucrania. Almanaque» es limitada. La información detallada sobre la publicación y la posibilidad de realizar pedidos están disponibles en el sitio web oficial «Pan. Ucrania».
Los socios de la edición de «Pan. Ucrania. Almanaque» fueron la Asociación de Panaderos de toda Ucrania y la Unión «Molineros de Ucrania». Las organizaciones sectoriales agrupan a empresas de las industrias panificadora y molinera de Ucrania y trabajan para desarrollar el mercado interno, aumentar la competitividad de los productos ucranianos y ampliar su presencia en el extranjero. Entre sus ámbitos de actividad se encuentran el fortalecimiento del potencial exportador de Ucrania, la promoción de la harina ucraniana, los productos de panadería y otros productos de transformación de cereales en los mercados exteriores, el desarrollo de contactos internacionales y la participación de productores ucranianos en eventos internacionales especializados.
El comercio mundial de cereales en la campaña agrícola 2026/27 (julio-junio) ascenderá a 505,8 millones de toneladas, un 3,5 % menos que el año pasado, según las previsiones de la FAO (Organización de las Naciones Unidas para la Alimentación y la Agricultura).
Según se indica en el informe mensual sobre cereales de la organización, en comparación con la previsión anterior, realizada en septiembre, la nueva estimación es 3,5 millones de toneladas inferior. «Esto refleja una revisión a la baja de las previsiones sobre las exportaciones de trigo y maíz, debida principalmente a los problemas de embarque a través del Mar Negro y a la insuficiente capacidad de las rutas de transporte alternativas», se indica en el informe. —El aumento de la previsión sobre los volúmenes de comercio de cebada solo compensa parcialmente los volúmenes perdidos en el comercio de maíz y trigo».
Las previsiones sobre las exportaciones de maíz desde la UE se han rebajado debido a la reducción de la oferta procedente de Ucrania como consecuencia de las dificultades logísticas. Al mismo tiempo, el aumento de la oferta de exportación en Australia ha permitido elevar la previsión sobre el comercio de cebada, cuya mayor parte del volumen adicional se enviará a China.
La mejora de la previsión sobre las exportaciones de trigo desde Kazajistán no ha permitido compensar por completo la disminución de los suministros procedentes de Rusia y Ucrania.
Según las previsiones, en el año natural 2026 el volumen del comercio internacional de arroz se reducirá un 2,2 %; sin embargo, en 2027 podría crecer un 1,7 %, hasta alcanzar los 61,2 millones de toneladas. «En 2027 se prevé una reactivación de la demanda de importación en la mayoría de las regiones; sin embargo, la disponibilidad de reservas internas suficientes en los países de Asia Oriental permite suponer que la tendencia a la baja en sus volúmenes de compra podría prolongarse por tercer año consecutivo», se indica en el documento.
Según las previsiones de la FAO, en 2026 la cosecha de trigo ascenderá a 813,9 millones de toneladas, un 3,3 % menos que el año pasado, y el volumen total de cereales será de 2 979 millones de toneladas (un 2,1 % menos).
Ucrania y Uzbekistán introducen el «régimen de libre circulación de transporte», que prevé la eliminación de los permisos y las cuotas correspondientes para el transporte internacional de mercancías por carretera, tanto directo como en tránsito, entre ambos países.
El protocolo correspondiente entre los Gobiernos de Ucrania y la República de Uzbekistán, relativo a la modificación del Acuerdo bilateral sobre el transporte internacional por carretera, se firmó el 30 de septiembre de 2026, según informó la Embajada de Ucrania en Uzbekistán.
Según la representación diplomática, la elaboración del documento duró casi un año.
El principal cambio consistirá en la simplificación del transporte de mercancías directo y en tránsito mediante la supresión de la obligación de obtener permisos, así como de las cuotas cuantitativas para dichos transportes. Este régimen, por analogía con otros acuerdos en el ámbito del transporte internacional por carretera, se denomina «libre circulación de transporte».
Para los transportistas ucranianos y uzbekos, esto supondrá la eliminación de una de las barreras administrativas a la hora de organizar el transporte de mercancías entre ambos países y el tránsito por sus territorios.
En la embajada se espera que la liberalización del transporte por carretera contribuya a restablecer las relaciones comerciales y económicas de Ucrania con Uzbekistán, que se vieron parcialmente interrumpidas debido a problemas logísticos tras el inicio de la agresión rusa a gran escala.
El acuerdo cobra especial importancia en el contexto de la reestructuración del comercio exterior ucraniano y la búsqueda de corredores de transporte alternativos hacia Asia Central.
«La eliminación de las barreras burocráticas debería contribuir, en un futuro próximo, a restablecer plenamente las relaciones comerciales y económicas de Ucrania con la República de Uzbekistán», señalaron desde la embajada.
En la representación diplomática también se calificó el nuevo acuerdo como uno de los pasos para el regreso de Ucrania a los mercados de Asia Central a través de nuevas rutas logísticas.
El protocolo, firmado el 30 de septiembre, modifica el actual Acuerdo intergubernamental entre Ucrania y Uzbekistán sobre el transporte internacional por carretera. Se trata, concretamente, de la liberalización del transporte de mercancías por carretera, tanto directo como de tránsito. El comunicado de la embajada no prevé la supresión de otros trámites aduaneros, fronterizos o de transporte necesarios para el transporte internacional de mercancías.
Fuente original: Embajada de Ucrania en la República de Uzbekistán.
Según informa Fixygen, el mercado de las criptomonedas cierra la semana del 28 de septiembre al 2 de octubre con una tendencia predominantemente alcista: el bitcoin (BTC) ha vuelto a superar la barrera de los 86 000 dólares, el Ethereum (ETH) se ha acercado a los 2.750 dólares, y los inversores han centrado su atención en las perspectivas de los tipos de interés en EE. UU. y en la continua afluencia de capital institucional hacia los activos digitales.
A primera hora del viernes, el bitcoin cotizaba en torno a los 86 500 dólares, tras subir casi un 3 % en las últimas 24 horas. Durante la sesión, las cotizaciones se acercaron a los 87 000 dólares. A modo de comparación, el 25 de septiembre el BTC valía unos 84 400 dólares.
El viernes, el Ethereum cotizaba en un rango de entre 2.740 y 2.750 dólares, frente a los aproximadamente 2.670 dólares de principios de semana.
Las criptomonedas se vieron respaldadas por la disminución de las expectativas respecto a un mayor endurecimiento de la política monetaria por parte de la Reserva Federal de EE. UU. Tras la publicación de los datos sobre el mercado laboral estadounidense, que resultaron más débiles de lo esperado, el rendimiento de los bonos del Tesoro se redujo y, según las estimaciones del mercado, la probabilidad de que la Reserva Federal suba los tipos en octubre disminuyó considerablemente.
Otro factor que impulsó el crecimiento fue la liquidación de posiciones cortas. Con el bitcoin subiendo hasta los 87 000 dólares, el volumen de liquidaciones en el mercado de criptomonedas superó los 300 millones de dólares en un día.
Además, esta semana ha supuesto la continuación de un sólido tercer trimestre para las criptomonedas. Entre julio y septiembre, el bitcoin se revalorizó más de un 40 %, y el Ethereum, más de un 70 %, aunque las dos principales criptomonedas siguen por debajo de los máximos históricos de 2025.
En el contexto de la recuperación del mercado, Citigroup ha revisado al alza sus previsiones a 12 meses sobre el valor de las principales criptomonedas. La previsión para el bitcoin se ha elevado a 113 000 dólares, frente a los 82 000 dólares anteriores, y la de Ethereum, a 3 028 000 dólares, frente a los 2 24 000 dólares anteriores. El banco atribuye esta revisión al aumento de la actividad en el mercado de las criptomonedas, al cambio en la situación macroeconómica y a la reanudación de la entrada de fondos en los ETF de criptomonedas.
Un acontecimiento importante de la semana fue el mayor acercamiento del sistema bancario tradicional a los stablecoins. Citigroup y la plataforma de cripto estadounidense Coinbase anunciaron el 28 de septiembre la ampliación de su colaboración en el ámbito de los pagos digitales.
Las empresas tienen la intención de integrar la infraestructura bancaria de Citi con la infraestructura de pagos en criptomonedas de Coinbase. Los clientes corporativos podrán utilizar soluciones para aceptar pagos en stablecoins y convertirlos a divisas tradicionales. La colaboración se centra principalmente en las liquidaciones y los pagos internacionales, que funcionan las 24 horas del día, los 7 días de la semana.
Otra tendencia destacada de la semana fue el avance en la elaboración de normas para la gestión de criptoactivos por parte de los inversores institucionales.
La Comisión de Valores y Bolsa de EE. UU. (SEC) propuso el 1 de octubre un nuevo régimen de custodia de activos digitales por parte de asesores de inversión y fondos sujetos a regulación. Esta propuesta tiene por objeto crear un marco normativo específico para la custodia de criptoactivos y definir las condiciones en las que las entidades financieras podrán custodiar activos digitales.
De este modo, el regulador estadounidense está pasando gradualmente de regular el mercado de las criptomonedas principalmente a través de la aplicación de la ley a la elaboración de normas específicas para los activos digitales.
Paralelamente, la normativa en el Reino Unido también está cambiando. La Autoridad de Regulación y Supervisión Financiera (FCA) comenzó el 30 de septiembre a aceptar solicitudes de empresas de criptomonedas que deseen operar en el marco del nuevo régimen británico de regulación de activos digitales.
Las empresas deben presentar sus solicitudes antes del 28 de febrero de 2027. Se prevé que el nuevo régimen regulador del mercado de criptomonedas del Reino Unido entre en vigor en octubre de 2027.
La atención del mercado sigue centrada especialmente en la tokenización de los activos financieros tradicionales. Uno de los acontecimientos más destacados de finales de septiembre fue el acuerdo entre la Bolsa de Nueva York (NYSE) y Blockchain.com para ampliar el acceso a acciones y ETF estadounidenses tokenizados.
Las partes han firmado un memorándum que prevé la posibilidad de ofrecer a los clientes de Blockchain.com acceso a valores tokenizados que cotizan en una plataforma digital específica de la NYSE. La puesta en marcha del proyecto dependerá de la obtención de las autorizaciones necesarias por parte de los organismos reguladores.
Otro cambio notable se está produciendo en el mercado de las stablecoins. Tether está preparando el regreso del USDT al ecosistema de Bitcoin más de diez años después de que el token saliera de él. Esto debería producirse mediante el nuevo protocolo RGB, que permite emitir activos digitales basados en la red de Bitcoin.
Al mismo tiempo, el mercado de las stablecoins sigue enfrentándose a riesgos regulatorios y de sanciones. Un informe publicado esta semana por la Subcomisión Permanente de Investigaciones del Senado de EE. UU. ha señalado el uso a gran escala del USDT por parte de entidades vinculadas a Irán para eludir las sanciones. En respuesta, Tether ha declarado su colaboración con las autoridades estadounidenses y ha informado de que en 2026 se bloquearán casi 550 millones de dólares en USDT vinculados a Irán.
Así pues, la semana ha puesto de manifiesto varios procesos que actualmente determinan la evolución del sector de las criptomonedas: la recuperación del valor de los principales activos digitales, el retorno de la demanda institucional, la integración de los stablecoins en los pagos bancarios tradicionales y la creación gradual de una infraestructura regulatoria completa en EE. UU. y el Reino Unido.
Para el mercado, en las próximas semanas seguirán siendo factores clave las decisiones de la Reserva Federal, la evolución de la rentabilidad de los bonos del Estado estadounidenses, los flujos de capital hacia los ETF de criptomonedas y las futuras decisiones regulatorias de EE. UU.
Si se mantiene la demanda, el siguiente nivel importante para el bitcoin sigue siendo la zona de los 87 000-90 000 dólares. Sin embargo, la elevada sensibilidad de las criptomonedas a los tipos de interés y a los datos macroeconómicos mantiene el riesgo de correcciones bruscas tras el fuerte crecimiento registrado en el tercer trimestre.
Fuentes: Reuters, SEC, FCA, Coinbase, CoinDesk.
Según informa el medio serbio especializado en economía Parametar, Croacia reclama unos bienes valorados en más de 2.7 mil millones de dólares, situados en Montenegro y que quedaron allí tras la desintegración de Yugoslavia. Y no se trata solo del famoso velero escuela «Jadran».
Así lo afirmó el ministro de Asuntos Exteriores y Europeos de Croacia, Gordan Grlić Radman, durante su visita a Montenegro. Zagreb dispone de documentación sobre los bienes que quedaron en territorio montenegrino y que fueron vendidos o cedidos a otros propietarios tras la desintegración de Yugoslavia.
Entre ellos, el ministro mencionó específicamente buques de guerra, submarinos y un hospital militar.
El «Jadran» se ha convertido en el elemento más conocido de la disputa. Este velero escuela fue construido en la década de 1930 y fue utilizado por las fuerzas navales de Yugoslavia. Actualmente, el buque se encuentra en Montenegro, mientras que Croacia insiste en su devolución.
Pero la disputa sobre los bienes es solo una parte de una lista mucho más amplia de exigencias de Zagreb a Podgorica.
El Ministerio de Asuntos Exteriores de Croacia enumera entre las cuestiones pendientes:
– la devolución del «Jadran» y la resolución de otras reclamaciones patrimoniales;
– indemnizaciones a los antiguos prisioneros croatas del campo de Morin;
– la búsqueda de 14 personas que aún se consideran desaparecidas tras la guerra de los años noventa;
– la investigación y el enjuiciamiento de los crímenes de guerra;
– la devolución de los bienes de las familias croatas en Montenegro y la conclusión de los prolongados procesos judiciales;
– la conservación de la placa conmemorativa en el emplazamiento del antiguo campo de Morin;
– el cambio de nombre de la piscina de Kotor, que lleva el nombre de Zoran Hopčević;
– la resolución de la frontera marítima entre ambos países.
Estas cuestiones cobran especial importancia debido a las negociaciones sobre la adhesión de Montenegro a la UE.
Croacia ya está aprovechando su condición de Estado miembro de la UE para bloquear el cierre de determinados capítulos de las negociaciones. En septiembre hubo que aplazar la conferencia intergubernamental prevista después de que Zagreb se negara a dar su visto bueno al cierre de varios capítulos.
En la actualidad, Croacia obstaculiza el cierre de los capítulos relativos a la política de transportes, la política exterior y la seguridad, el sistema judicial y los derechos fundamentales, así como la justicia, la libertad y la seguridad.
Podgorica espera concluir las negociaciones y convertirse en el 28.º miembro de la Unión Europea en 2028. Sin embargo, esta fecha no está garantizada: para avanzar y lograr la adhesión definitiva se requiere el consentimiento de los Estados miembros de la UE.
Al mismo tiempo, en la actualidad es precisamente Croacia la principal fuente de exigencias bilaterales hacia Montenegro, lo que influye directamente en el proceso de negociación. Por el momento, no existe un conjunto oficial de reclamaciones comparable por parte de otros Estados de la UE.
Se da una situación bastante interesante: cuanto más se acerca Montenegro a la UE, mayor importancia adquieren las antiguas disputas que se remontan a la época de la desintegración de Yugoslavia.
Y las reclamaciones patrimoniales de Croacia, que ascienden a más de 2.7 mil millones de dólares, se convierten ahora no solo en una cuestión de relaciones entre Zagreb y Podgorica, sino también en un factor potencial capaz de influir en los plazos de adhesión de Montenegro a la Unión Europea.
Los precios mundiales de los alimentos subieron un 1,5 % en septiembre, en comparación con la cifra revisada de agosto, debido al encarecimiento de los cereales, los aceites vegetales y el azúcar, según se indica en el informe mensual de la FAO (Organización de las Naciones Unidas para la Alimentación y la Agricultura).
El índice de precios de los alimentos de la FAO se situó en septiembre en 136 puntos, lo que supone 2 puntos (un 1,5 %) por encima del dato revisado de agosto. El valor del índice fue un 5,8 % superior al de septiembre de 2025, pero un 15,1 % inferior al máximo alcanzado en marzo de 2022.
El índice de precios de los cereales aumentó un 5,1 % con respecto a agosto y un 17,2 % en comparación con septiembre de 2025. En términos mensuales, los precios mundiales del trigo subieron un 6,3 %, alcanzando su nivel más alto desde agosto de 2023. Aunque a finales de mes se observó un ligero descenso en las cotizaciones diarias, según se señala en el informe.
«Este aumento se debió principalmente a los problemas logísticos en la región del Mar Negro, que llevaron a los importadores a recurrir a proveedores alternativos. La sequía en algunas zonas de América del Norte, en vísperas de la siembra del trigo de invierno, constituyó un factor adicional que contribuyó al aumento de los precios», se indica en el documento.
Los precios mundiales del maíz subieron un 5,6 % con respecto a agosto y alcanzaron su nivel más alto de los últimos tres años. Esto se debe a la reducción prevista de la oferta, como consecuencia de un rendimiento inferior al esperado en EE. UU. y a la disminución del potencial de exportación en Brasil. «Las interrupciones en el comercio en la región del Mar Negro han provocado una reducción de la oferta de exportación de maíz, mientras que la persistente incertidumbre en torno a la navegación por el estrecho de Ormuz ha alimentado los temores sobre el elevado coste del combustible, los fertilizantes y el transporte de mercancías. Esto ejerció una presión alcista adicional sobre los precios de las materias primas, especialmente las destinadas a la producción de biocombustibles, en particular el maíz», se indica en el informe.
El índice de precios de todos los tipos de arroz subió un 1,4 % en un contexto de aumento de las cotizaciones del arroz de grano largo (indic) debido a los temores relacionados con las condiciones meteorológicas y a la reducción estacional de la oferta.
El índice de precios de los aceites vegetales en septiembre fue un 0,9 % superior al de agosto y un 18,3 % más alto en términos interanuales. El aumento se debió, en primer lugar, a la subida de los precios mundiales del aceite de palma, que compensó por completo la caída de las cotizaciones del aceite de girasol. Los precios del aceite de girasol registraron una tendencia a la baja por tercer mes consecutivo, en un contexto de previsión de una abundante oferta en la región del Mar Negro; sin embargo, las persistentes dificultades logísticas y la capacidad limitada de las rutas de exportación alternativas frenaron un mayor descenso de los precios, según se indica en el informe.
Los precios del aceite de soja y de colza prácticamente no variaron a lo largo del mes.
El índice de precios de la carne en septiembre descendió un 1,1 % con respecto al valor revisado de agosto y se sitúa en el mismo nivel que hace un año. Esto se debió al descenso de los precios de la carne de aves y de cerdo, mientras que los de la carne de vacuno y de cordero se mantuvieron, en general, estables. Los precios mundiales de la carne de aves bajaron debido al considerable volumen de oferta de exportación de Brasil y al debilitamiento de la demanda de importación por parte de la UE. Los precios de la carne de cerdo disminuyeron debido a la abundante oferta en los principales países exportadores. Los precios de exportación de la carne de vacuno en Australia cayeron ante el aumento de la competencia en el mercado mundial, mientras que en Brasil subieron gracias al repunte de la demanda procedente de EE. UU. El precio de la carne de cordero prácticamente no varió.
El índice de precios de los productos lácteos en septiembre se situó un 0,1 % por debajo del nivel de agosto. En términos interanuales, cayeron un 19,1 %.
«La bajada de los precios del queso se vio compensada casi por completo por el aumento de las cotizaciones de la leche en polvo, mientras que los precios de la mantequilla apenas variaron», se indica en el informe. «Las cotizaciones de la leche desnatada en polvo se situaron un 33,1 % por encima del nivel del año pasado; los precios de la leche en polvo aumentaron en todos los principales países exportadores, impulsados por una demanda de importación sostenida, especialmente por parte de los países asiáticos».
El índice de precios del azúcar en septiembre fue un 6,1 % superior al nivel de agosto y un 14,7 % superior al de septiembre de 2025. El índice lleva tres meses consecutivos al alza y se sitúa en su nivel más alto desde abril de 2025.
Este aumento se debe, ante todo, a la reducción prevista de la oferta mundial de azúcar en la campaña agrícola 2026/27. Se espera, en particular, que la reducción de las superficies de cultivo y las condiciones meteorológicas desfavorables durante el período vegetativo en la UE provoquen una disminución de la cosecha de remolacha azucarera. Se prevé una reducción de la producción de azúcar en Tailandia, y las perspectivas también son menos favorables para la India. Además, el retraso en la cosecha en la región clave de cultivo de caña de azúcar en Brasil, debido a las fuertes lluvias, ha ejercido una presión alcista adicional sobre los precios mundiales del azúcar.
El Índice de Precios de los Alimentos de la FAO es un indicador ponderado que sigue la evolución de los precios internacionales de cinco grupos principales de productos alimenticios.



