
El capital internacional se ha intensificado notablemente en el mercado inmobiliario residencial alemán: en el tercer trimestre de 2026, los compradores extranjeros representaron alrededor del 75 % del volumen de inversión en este segmento, según datos de la consultora internacional CBRE.
El volumen de transacciones inmobiliarias residenciales en Alemania entre julio y septiembre ascendió a unos 2.300 millones de euros, lo que supuso el mejor resultado trimestral desde principios de año. En comparación con el segundo trimestre, el volumen de inversión aumentó aproximadamente un 17 %.
En total, entre enero y septiembre de 2026, el volumen de inversiones en vivienda alemana se acercó a 5.9 mil millones de euros, lo que supone aproximadamente un 4 % menos que en el mismo periodo del año anterior.
No obstante, CBRE no revela la distribución geográfica de los inversores extranjeros ni indica de qué países concretos procedía la mayor parte de estas inversiones. Por lo tanto, ese 75 % debe considerarse como la proporción del capital institucional extranjero total, y no como un indicador de las inversiones de los ciudadanos de un país concreto.
Se trata principalmente de inversores profesionales —fondos de inversión, sociedades gestoras, family offices y otros grandes propietarios de capital— que adquieren carteras de viviendas y edificios de apartamentos. Estos datos no reflejan la actividad de los particulares extranjeros que compran pisos o casas individuales en Alemania.
Las grandes operaciones de cartera desempeñaron un papel fundamental en la recuperación del mercado. Las operaciones de cartera representaron en el tercer trimestre alrededor del 75 % del volumen total de inversión, y más de la mitad del volumen de negocio trimestral procedió de tan solo unas pocas transacciones de gran envergadura.
El principal objeto de interés siguen siendo los edificios residenciales existentes y las nuevas construcciones ya finalizadas, que representaron alrededor del 89 % de las transacciones. Las inversiones en proyectos en fase inicial de construcción, incluidas las compras a plazo (forward purchase) y la financiación a plazo (forward funding), siguen siendo considerablemente más escasas.
CBRE atribuye esto a la reducción de la oferta de nuevos proyectos de viviendas en bloque. Los elevados costes de construcción y financiación, así como los riesgos para los promotores, limitan la puesta en marcha de nuevos proyectos.
Los inversores más activos fueron aquellos orientados a obtener una mayor rentabilidad y un crecimiento posterior del valor de los inmuebles. Las estrategias «value-add» y «opportunistic» representaron alrededor del 58 % del volumen de inversión trimestral, mientras que las más conservadoras, «core» y «core-plus», representaron alrededor del 42 %.
Al mismo tiempo, el número de operaciones se redujo a 44 frente a las 51 del segundo trimestre. Así pues, el aumento del volumen de negocio no se debe a un incremento del número de compras, sino, sobre todo, a un mayor importe medio de las transacciones.
El sector inmobiliario residencial sigue siendo el segmento más importante del mercado de inversión alemán: durante los primeros nueve meses del año, representó alrededor del 25 % del volumen total de inversión inmobiliaria en Alemania.
El capital internacional sigue centrando su atención, como hasta ahora, en los siete mercados más importantes del país: Berlín, Múnich, Fráncfort, Hamburgo, Düsseldorf, Colonia y Stuttgart. No obstante, CBRE destaca el creciente interés también por los mercados regionales, donde los inversores esperan obtener una relación riesgo-rentabilidad más atractiva.
La rentabilidad máxima media de los edificios de viviendas en las principales ciudades aumentó en el tercer trimestre en 0,2 puntos porcentuales, hasta el 3,59 %, lo que hizo que los precios de entrada resultaran más atractivos para una parte de los inversores.
Fuente: CBRE Alemania — Mercado de inversión residencial, tercer trimestre de 2026
ALEMANIA, inmobiliario, inversiones, inversor extranjero, vivienda
El mercado inmobiliario búlgaro ha seguido enfriándose drásticamente: en el tercer trimestre de 2026 se registraron en el país 45 312 transacciones, lo que supone la cifra más baja, al menos, desde 2005, año a partir del cual se dispone de datos comparables de la Agencia de Registro de Bulgaria.
En comparación con el periodo comprendido entre julio y septiembre de 2025, cuando se registraron 58 184 transacciones, el volumen del mercado se redujo en un 22,1 %. Por primera vez desde 2010, el número de transacciones en el tercer trimestre cayó por debajo de las 50 000.
El descenso se extendió a casi todo el país. Solo se registró un aumento en el número de transacciones en seis de las 113 ciudades incluidas en las estadísticas. Entre ellas se encuentran Blagoevgrad, donde las ventas aumentaron un 19,8 %, y Gotse Delchev, con un crecimiento del 11,2 %.
En Sofía se registraron 7 282 transacciones en el tercer trimestre, lo que supone un 21,2 % menos que el año anterior. En la provincia de Burgas, la cifra descendió un 14,3 %, hasta las 2 047 transacciones. De hecho, ambos mercados han vuelto a los niveles de 2023.
En la región de Plovdiv, el número de transacciones se redujo un 23,9 %, hasta las 3 356, lo que supone el nivel más bajo desde 2013. En Varna, la caída fue del 26,3 %, y el número de transacciones descendió por debajo de las 3 000 por primera vez desde 2015.
Se ha registrado un descenso aún más acusado en varios mercados turísticos y regionales. En Nesebar, donde también se contabilizan las transacciones de Sunny Beach, su número se redujo en un 37 %. En Razlog, que incluye el mercado de Bansko, la caída fue del 30,4 %; en Smolyan, del 30,7 %; y en Chepelare, de casi el 40 %.
Entre enero y septiembre de 2026 se registraron en Bulgaria 129 431 transacciones, lo que supone casi un 19 % menos que el año anterior. A modo de comparación, durante el mismo periodo de 2025 se realizaron 159 338 transacciones, en 2024, 152 316, y en 2023, 153 109.
No obstante, la caída en el número de transacciones aún no va acompañada de una bajada de los precios. Según datos del Instituto Nacional de Estadística de Bulgaria, en el segundo trimestre de 2026 los precios de la vivienda subieron un 15,5 % en términos interanuales y un 4,5 % en comparación con el primer trimestre. Bulgaria ocupó el segundo lugar en la UE en cuanto a la tasa de crecimiento interanual de los precios de la vivienda.
De este modo, se está produciendo una situación inusual en el mercado: el número de transacciones se reduce drásticamente, pero los precios siguen subiendo. Esto podría indicar una disminución de la oferta de inmuebles de calidad, una elevada proporción de compradores con fondos propios, así como una inercia de los precios tras el fuerte crecimiento de los últimos años.
Fuente oficial: Agencia de Registro de Bulgaria – estadísticas del Registro de la Propiedad.
La petición publicada en la página web del Consejo de Ministros de Ucrania, en la que se insta a reducir la edad máxima de movilización a los 55 años, ha alcanzado el número de votos necesario para su tramitación.
Según la plataforma de la web del Gobierno, la petición se presentó el 27 de julio y, a fecha de 14 de octubre, había reunido los 25 000 votos necesarios para su tramitación.
«La experiencia práctica en el cumplimiento de misiones de combate y tareas especiales pone de manifiesto la necesidad de revisar la normativa para reducir la edad máxima a los 55 años», reza la petición.
En opinión del autor de la petición, en los hombres de entre 55 y 60 años se observan, en la mayoría de los casos, cambios de salud relacionados con la edad y enfermedades crónicas, lo que reduce considerablemente su resistencia física en condiciones de campo y de combate extremadamente difíciles.
Además, según el autor, la dotación de las unidades con personal teniendo en cuenta las capacidades físicas contribuirá a aumentar la capacidad de combate general y la movilidad de las unidades militares.
Asimismo, en su opinión, los ciudadanos de esta franja de edad son especialistas altamente cualificados, cuyo trabajo en el sector civil y en empresas de infraestructura crítica aporta un apoyo sustancial a la economía del país.
En este sentido, la autora de la petición propone: elaborar y someter a la consideración de la Rada Suprema de Ucrania un proyecto de ley por el que se modifiquen la Ley «Sobre el deber militar y el servicio militar» y la Ley «Sobre la preparación para la movilización y la movilización», en el que se prevea la reducción de la edad máxima para permanecer en el servicio militar durante la vigencia del estado de guerra de 60 a 55 años para el personal de tropa, sargentos, suboficiales y oficiales, así como establecer la norma relativa al derecho a la baja del servicio militar por voluntad propia para los militares que hayan cumplido 55 años durante la vigencia del estado de guerra.
En Ucrania está en vigor una movilización general que afecta a los hombres sujetos al servicio militar obligatorio con edades comprendidas entre los 25 y los 60 años.
Según se informó, anteriormente no se alcanzó en la página web del Consejo de Ministros el número de votos necesario para que se tramitara una petición en la que se pedía permitir la desmovilización de los militares mayores de 55 años que hubieran prestado servicio durante más de tres años; reducir el límite máximo de la edad de reclutamiento de 60 a 58 años; demobilizar a los hombres mayores de 55 años que hayan adquirido el derecho a una pensión civil por trabajar en condiciones nocivas.
Consejo de Ministros, movilización, Petición, servicio militar, UCRANIA
La actitud positiva de los ucranianos hacia Bulgaria en agosto de 2026 disminuyó en comparación con la fase anterior del estudio: el 42,7 % de los encuestados valora positivamente el país, frente al 53,8 % registrado en marzo. Al mismo tiempo, el grupo más numeroso lo constituyen los ucranianos con una actitud neutral: el 47,6 %, según informa el centro de información y análisis Experts Club.
Según los resultados de la encuesta de agosto, el 11 % de los ucranianos tiene una actitud totalmente positiva hacia Bulgaria, mientras que el 31,7 % tiene una actitud mayoritariamente positiva. El 47,6 % de los encuestados mantiene una postura neutral. El 6,8 % expresó una actitud mayoritariamente negativa, el 0,6 % una actitud totalmente negativa, y otro 2,3 % no supo definirse.
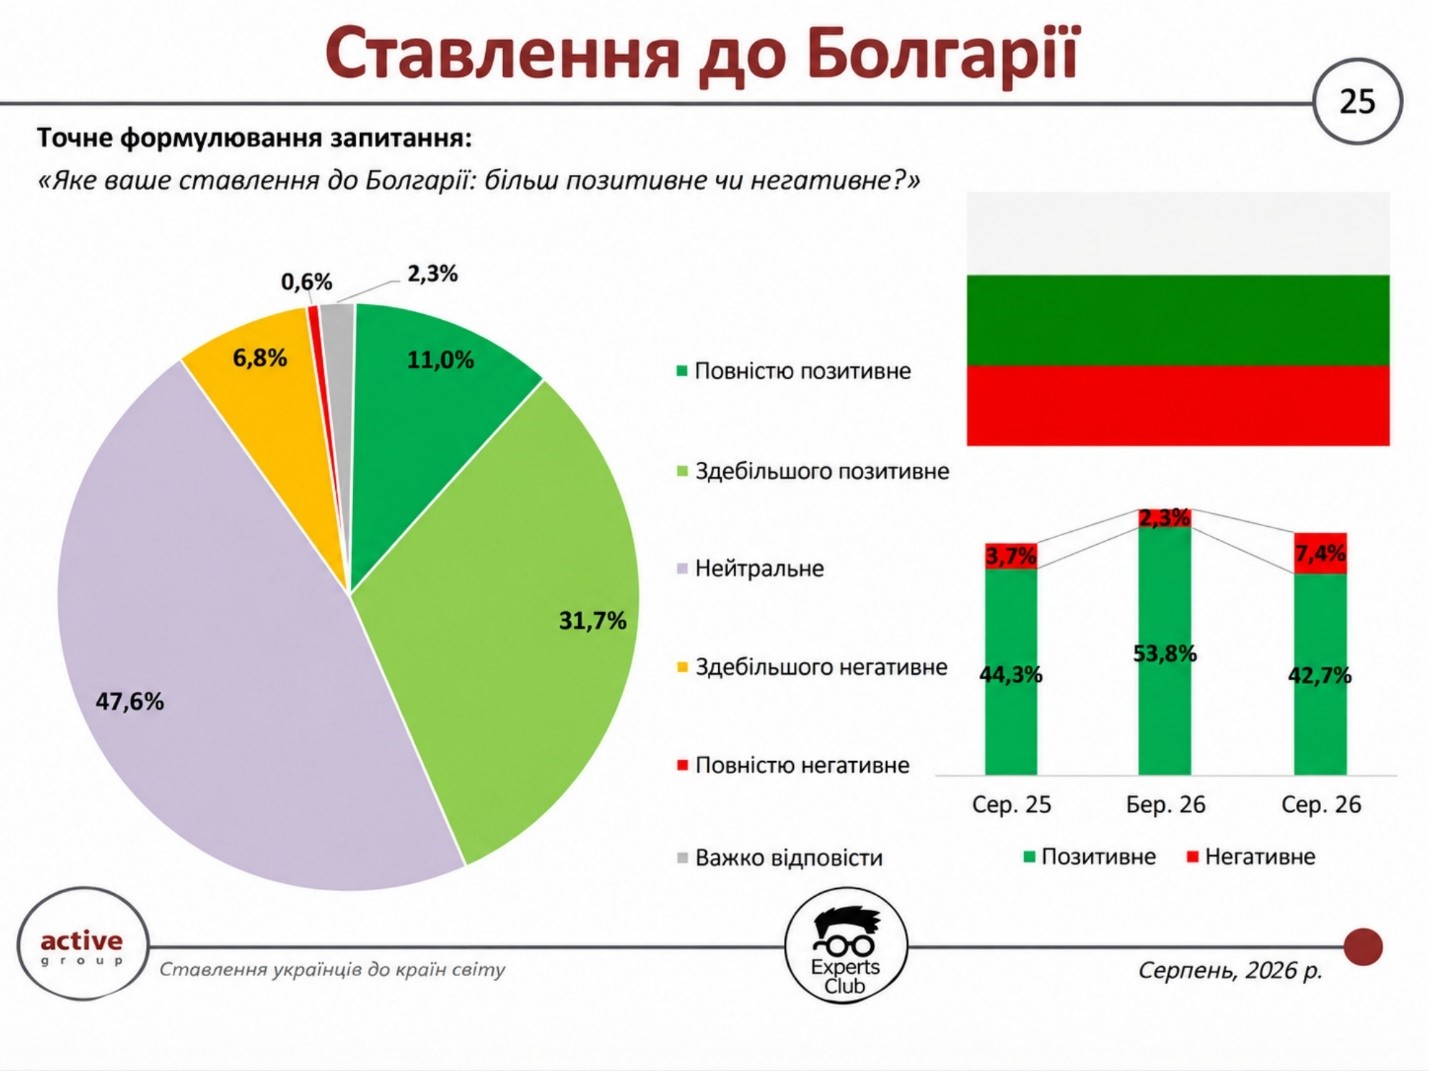
De este modo, la proporción total de valoraciones negativas asciende al 7,4 %, y la diferencia entre la actitud positiva y la negativa es de +35,3 puntos porcentuales. A pesar del descenso de los indicadores positivos, las valoraciones favorables sobre Bulgaria superan casi seis veces a las negativas. Al mismo tiempo, casi uno de cada dos encuestados no expresa ni una actitud positiva ni negativa hacia el país.
En comparación con marzo de 2026, los cambios son bastante notables. En la encuesta anterior, el 14,2 % de los encuestados tenía una opinión totalmente positiva de Bulgaria, y otro 39,6 % —predominantemente positiva—. El indicador positivo global era del 53,8 %, el neutral —del 42,4 %—, mientras que las valoraciones negativas solo representaban el 2,3 %.
En cinco meses, el porcentaje de respuestas positivas se ha reducido en 11,1 puntos porcentuales, pasando del 53,8 % al 42,7 %. La actitud negativa ha aumentado en 5,1 puntos porcentuales, del 2,3 % al 7,4 %, y la actitud neutral, en 5,2 puntos porcentuales, hasta el 47,6 %. El saldo entre las valoraciones positivas y negativas se redujo de aproximadamente +51,5 puntos porcentuales en marzo a +35,3 puntos porcentuales en agosto.
En este contexto, la categoría «en general positiva» fue la que más se redujo —del 39,6 % al 31,7 %—, mientras que el porcentaje de respuestas totalmente positivas descendió del 14,2 % al 11 %. Así pues, el empeoramiento de los indicadores se debió simultáneamente al aumento tanto del segmento neutral como del negativo.
El fundador del centro de información y análisis Experts Club, el doctor en Ciencias Económicas Maksim Urakin, ya había llamado la atención anteriormente precisamente sobre la significativa proporción de percepciones indecisas o neutras respecto a Bulgaria.
«Este resultado no es tanto un indicio de indiferencia como de la ausencia de una presencia activa de Bulgaria en el panorama informativo de Ucrania», señalaba Urakin. Según su valoración, el problema no radica tanto en la imagen negativa que se ha formado, sino en la insuficiente visibilidad del país para el público ucraniano. Una comunicación más activa sobre la cooperación económica, humanitaria y otras formas de colaboración práctica podría contribuir a la formación de una actitud más definida.
La nueva oleada de la encuesta confirma en parte la validez de esta valoración: el porcentaje de encuestados neutrales se ha acercado de nuevo a la mitad. Al mismo tiempo, a diferencia de marzo, también ha aumentado el porcentaje de respuestas negativas, aunque sigue siendo considerablemente inferior al de las positivas.
La encuesta se llevó a cabo en agosto de 2026 mediante cuestionarios en línea de cumplimentación autónoma en el panel SunFlowerSociology entre 800 ciudadanos de Ucrania mayores de 18 años. La ronda anterior de la encuesta, realizada en marzo, también contó con 800 encuestados; la muestra era representativa por edad, sexo y región, y el margen de error teórico máximo para los indicadores al nivel del 50 % era de ±3,5 puntos porcentuales.
ACTIVE GROUP, BULGARIA, EUROPA CENTRAL Y ORIENTAL, EXPERTS CLUB, opinión pública, RELACIONES INTERNACIONALES, SOCIOLOGÍA, UCRANIA, Unión Europea, URAKIN
Brasil entregó a Ucrania un nuevo lote de medicamentos en el marco del programa de ayuda humanitaria internacional, informó la Embajada de Brasil en Kiev.
El envío fue recibido en octubre por el Departamento de Salud de la región de Transcarpatia, en Úzhgorod.
Los medicamentos entregados están destinados al tratamiento de pacientes con formas secundarias progresivas de esclerosis múltiple, adultos con artritis reumatoide moderada y grave, así como niños y adolescentes con artritis idiopática juvenil.
La Embajada de Brasil señaló que el nuevo envío da continuidad a la cooperación bilateral en el ámbito humanitario y está dirigido a apoyar al sistema sanitario ucraniano ante los persistentes desafíos humanitarios.
«Esta nueva contribución reafirma el firme apoyo de Brasil a Ucrania y refleja la sólida asociación estratégica entre ambos países, basada en vínculos históricos y culturales de larga data», señala el comunicado de la embajada.
La parte brasileña también manifestó su intención de seguir desarrollando la cooperación bilateral y de prestar asistencia a Ucrania en el ámbito humanitario.
El nuevo lote de medicamentos constituyó otro envío de ayuda humanitaria brasileña a Ucrania.
Fuente: Embajada de Brasil en Kiev
ATENCIÓN SANITARIA, ayuda humanitaria, Brasil, medicamentos, UCRANIA
Casi cuatro de cada diez pisos de Londres que se revendieron en un plazo de 12 meses a fecha de agosto de 2026, tras haber estado en propiedad entre cinco y diez años, se vendieron por un precio inferior al de compra. Así lo revela un análisis de la empresa e.surv Chartered Surveyors.
La proporción de reventas de pisos con pérdidas en la capital británica alcanzó el 39,5 %, lo que supuso la cifra más alta entre las regiones del Reino Unido. A modo de comparación, entre las viviendas que habían estado en propiedad durante el mismo periodo, la proporción de ventas por debajo del precio anterior fue inferior al 4 %.
En el sureste y el este de Inglaterra, aproximadamente un tercio de los pisos que los propietarios habían tenido en su poder entre cinco y diez años también se vendieron por debajo del precio de compra. En las regiones centrales y del norte de Inglaterra, este tipo de transacciones representaron alrededor del 20 %, mientras que la media en el Reino Unido fue de algo más de una cuarta parte. En Escocia, la cifra se mantuvo por debajo del 10 %.
Según las estimaciones de e.surv, la evolución de los precios de los pisos y las viviendas unifamiliares comenzó a divergir notablemente a partir de 2017, aproximadamente. Entre los factores que frenan el precio de los pisos, los analistas señalan los problemas con el régimen de «leasehold», las elevadas cuotas de comunidad, las cuestiones de seguridad de los edificios, los gastos de sustitución del revestimiento tras la crisis de los revestimientos, así como el aumento del coste de la financiación hipotecaria.
El debilitamiento general del mercado inmobiliario londinense ejerce una presión adicional. Según el índice de e.surv, el precio medio de la vivienda en el Reino Unido en septiembre de 2026 se situó en torno a 328 900 libras, un 1,5 % por encima del nivel de hace un año. Sin embargo, Londres resultó ser la única gran región con una caída interanual de los precios, de aproximadamente un 2,3 %, hasta las 594 200 libras
Un análisis independiente de ValuQ también muestra un aumento en el número de transacciones con pérdidas en Inglaterra y Gales. En el primer semestre de 2026, el 16,3 % de las viviendas revendidas menos de cinco años después de su compra se vendieron por debajo del precio de compra. En el caso de los pisos, este porcentaje alcanzó el 29,5 %. La diferencia total entre el precio de compra y el de reventa de estas viviendas se estimó en aproximadamente 210 millones de libras.
Cabe señalar que se trata de una comparación nominal entre los precios de compra y venta. En el cálculo no se incluyen el impuesto de transmisiones patrimoniales, los intereses hipotecarios, las comisiones de las agencias inmobiliarias, las reformas, los gastos de comunidad y otros gastos del propietario. Por lo tanto, el resultado financiero real para algunos vendedores podría ser aún peor.
Los expertos atribuyen la débil dinámica del mercado de pisos, ante todo, a que los compradores evalúan cada vez con mayor atención los gastos fijos de mantenimiento de los edificios de viviendas y los posibles riesgos jurídicos y técnicos. Al mismo tiempo, la demanda de viviendas unifamiliares y adosados se mantiene relativamente más estable.



