
Según informa Fixygen, el mercado mundial de criptomonedas cierra la última semana de octubre de 2026 con una caída de los principales activos digitales, en un contexto de reanudación de la salida de capital de los fondos cotizados en bolsa (ETF) de criptomonedas. El bitcoin cayó por debajo de los 78 000 dólares, el ethereum cotizaba en torno a los 2 250 dólares, y la presión más notable sobre el mercado se produjo entre el 29 y el 30 de octubre.
Según los datos históricos de CoinMarketCap a 30 de octubre, el precio del bitcoin era de 77 198 dólares, tras caer un 4,78 % en siete días. Ethereum bajó un 6 %, hasta los 2 241 mil dólares. Por su parte, el BNB perdió un 4,8 % y cotizaba en torno a los 703 dólares.
Bitcoin
77 198 dólares
−4,78 % / 7 días
Ethereum
2 241
−6,00 % / 7 días
BNB
703
−4,80 % / 7 días
Precio y evolución semanal según los datos históricos de CoinMarketCap a 30 de octubre de 2026.
La evolución del bitcoin se mantuvo relativamente estable a principios de semana. Tras cerrar la sesión del 25 de octubre en torno a los 80 000 $, el precio subió hasta los 81 250 $ el 28 de octubre; sin embargo, ya el 29 de octubre bajó hasta aproximadamente 77 800 $. Durante la sesión del 30 de octubre, las cotizaciones cayeron hasta los 76 200 $, según datos de OpenBitcoin.
La caída más significativa se produjo en la segunda mitad de la semana, cuando los compradores no lograron mantener el bitcoin por encima de los 80 000 dólares. El debilitamiento de Ethereum resultó más pronunciado, lo que pone de manifiesto una mayor presión no solo sobre la primera criptomoneda, sino también sobre el mercado de activos digitales alternativos.
Uno de los principales factores de presión sobre el mercado de las criptomonedas fue el ciberataque a gran escala contra Binance. Según el comunicado oficial de la plataforma del 30 de octubre, el 29 de octubre, alrededor de las 20:05 UTC, los atacantes obtuvieron acceso a los monederos calientes de la plataforma y retiraron activos digitales por un valor aproximado de 6.3 mil millones de dólares.
El ataque afectó a diversas criptomonedas, entre ellas Bitcoin, Ethereum, BNB, USDT y USDC. La plataforma suspendió temporalmente las retiradas de fondos y comenzó a colaborar con las fuerzas del orden, empresas de análisis de blockchain y emisores de tokens.
A última hora de la tarde del 30 de octubre, Binance informó de que había congelado aproximadamente 3.000 millones de dólares en activos sustraídos. La empresa también anunció que había destinado más de 6.340 millones de dólares de sus propios fondos para cubrir las consecuencias del ataque, en concreto 5.000 millones de dólares en forma de activos digitales que habían sufrido pérdidas.
La dirección de Binance se comprometió a compensar las pérdidas de los usuarios con cargo a las reservas corporativas y al fondo de protección de usuarios SAFU. Mientras tanto, la investigación sobre el mecanismo del ataque continuaba. La versión inicial, que apuntaba a la compromisión del ordenador de trabajo de un empleado, se completó con información sobre otros posibles puntos de intrusión.
La magnitud del incidente agravó los temores de los inversores respecto a la seguridad de las plataformas centralizadas de criptomonedas. Los plazos para restablecer las retiradas de fondos, la posibilidad de recuperar los activos sustraídos y la publicación de las reservas confirmadas de la bolsa cobraron especial relevancia para el mercado.
El segundo factor importante que provocó la caída del mercado fue el cambio en los flujos de capital hacia los ETF de criptomonedas al contado estadounidenses.
Según las estadísticas de Farside Investors, durante la semana bursátil del 26 al 30 de octubre, la salida neta de los ETF de bitcoin ascendió a unos 202,4 millones de dólares, mientras que los fondos de Ethereum registraron pérdidas por valor de 431,4 millones de dólares. La salida total de estas dos categorías alcanzó aproximadamente los 633,8 millones de dólares.
Millones de dólares, del 26 al 30 de octubre de 2026. Los valores negativos indican una salida de fondos.
No obstante, la evolución de los fondos fue desigual. Entre el 26 y el 29 de octubre, los ETF de bitcoin captaron en total unos 440,8 millones de dólares. Sin embargo, el 30 de octubre los inversores retiraron de ellos 643,2 millones de dólares, lo que contrarrestó por completo las entradas de los cuatro días anteriores.
Las mayores salidas durante la última sesión bursátil de la semana se registraron en el iShares Bitcoin Trust de BlackRock (233,7 millones de dólares), el Fidelity Wise Origin Bitcoin Fund (201 millones de dólares) y el ARK 21Shares Bitcoin ETF (129,5 millones de dólares).
Los fondos de Ethereum registraron flujos negativos durante los cinco días de negociación. La salida semanal más notable se produjo en los productos de BlackRock.
Esta dinámica indica que la demanda institucional a finales de octubre no logró compensar el aumento de la cautela de los inversores. Ethereum resultó especialmente vulnerable, ya que se enfrentó simultáneamente a una caída de las cotizaciones y a una salida prolongada de capital de los ETF.
La decisión de la Reserva Federal de EE. UU., del 28 de octubre, de mantener el tipo de interés de referencia en el rango del 3,75 %-4 % supuso un factor adicional de incertidumbre.
Según la declaración oficial del Comité Federal de Operaciones de Mercado Abierto (FOMC), la economía estadounidense sigue creciendo a un ritmo elevado, aunque la inflación se mantiene elevada. Dos miembros del comité se mostraron a favor de subir el tipo en 0,25 puntos porcentuales.
El mantenimiento de unas condiciones monetarias relativamente restrictivas limita el atractivo de los activos especulativos, entre los que los inversores siguen incluyendo las criptomonedas.
A finales de semana, la situación se complicó aún más debido al debilitamiento del sector tecnológico. Los inversores reaccionaron negativamente ante determinados resultados corporativos y las perspectivas de gasto de capital de las grandes empresas tecnológicas.
Tal y como señaló CoinDesk el 29 de octubre, la caída de las acciones tecnológicas vino acompañada de un cierre masivo de posiciones en el mercado de criptomonedas. En 24 horas, el volumen de liquidaciones en los futuros de criptomonedas alcanzó los 356 millones de dólares, de los cuales unos 205 millones correspondieron a posiciones largas.
La capitalización de las principales criptomonedas se redujo, mientras que los stablecoins mantuvieron un volumen considerable
Según datos de CoinMarketCap a 30 de octubre, la capitalización de Bitcoin era de unos 1,55 billones de dólares, la de Ethereum, de 273 800 millones de dólares, y la de BNB, de 92 500 millones de dólares.
La capitalización del mayor stablecoin, el USDT, se situó en 179 900 millones de dólares. Su precio se mantuvo cerca de 1 dólar, lo que distingue la evolución de los stablecoins en dólares de la de los criptoactivos, cuyos precios se han desplomado considerablemente. Al mismo tiempo, un ciberataque a gran escala contra Binance volvió a centrar la atención en el papel de los emisores de stablecoins a la hora de congelar los tokens robados.
Según una investigación de Reuters del 30 de octubre, la coordinación entre las empresas de criptomonedas y los emisores de tokens permitió bloquear rápidamente una parte significativa de los fondos robados. Sin embargo, la posibilidad de un bloqueo similar directamente sobre los bitcoins sigue siendo muy limitada.
Así pues, la última semana de octubre supuso para el mercado de las criptomonedas una combinación de varios factores negativos: un ataque informático a gran escala contra una importante plataforma de intercambio, la salida de capital institucional, la política monetaria relativamente restrictiva de la Reserva Federal y la disminución de la propensión al riesgo de los inversores.
Las perspectivas de recuperación a principios de noviembre dependerán no solo de la dinámica técnica de las cotizaciones, sino, sobre todo, de la capacidad de la infraestructura de las criptomonedas para restablecer la confianza de los participantes en el mercado.
https://www.fixygen.ua/news/20261031/tizhneviy-oglyad-rinku-kriptovalyut-vid-fixygen.html
El mercado mundial de criptomonedas podría intentar recuperarse a principios de noviembre de 2026, tras la caída del precio del bitcoin por debajo de los 78 000 dólares; sin embargo, las perspectivas de crecimiento dependerán de la situación en torno a Binance, la mayor plataforma de intercambio de criptomonedas, de la evolución de las inversiones institucionales y de la situación general de los mercados financieros mundiales, según informa el portal Fixygen.
Al cierre de la última semana de octubre, Bitcoin perdió alrededor del 4,8 % de su valor, descendiendo hasta los 77.200 dólares, mientras que Ethereum se depreció aproximadamente un 6 %, hasta los 2.240 dólares. La mayor parte de la caída se produjo durante la segunda mitad de la semana, cuando el mercado se enfrentó a un ciberataque a gran escala contra Binance y a una intensificación de las salidas de capital de los ETF al contado de criptomonedas estadounidenses.
Durante el período del 2 al 8 de noviembre, las zonas de precios de referencia más próximas para Bitcoin podrían situarse entre 76.000 y 78.000 dólares y entre 80.000 y 82.000 dólares. Estos rangos corresponden a los recientes mínimos y máximos de negociación y se consideran posibles zonas de soporte y resistencia.
El regreso de Bitcoin por encima del nivel psicológicamente importante de 80.000 dólares, acompañado de una recuperación de los flujos positivos de capital hacia los ETF, podría indicar un fortalecimiento de la demanda y crear las condiciones para un nuevo aumento de las cotizaciones hacia los 82.000 dólares.
Al mismo tiempo, una consolidación del precio por debajo de los 76.000 dólares podría intensificar la presión vendedora y aumentar la probabilidad de que continúe la corrección. Este escenario podría materializarse si surgen nuevos problemas de liquidez en las plataformas de criptomonedas o si las inversiones institucionales siguen disminuyendo.
Uno de los principales acontecimientos de la próxima semana será la publicación, prevista para el 2 de noviembre, de una actualización de la prueba de reservas (Proof of Reserves) de Binance. La compañía tiene previsto presentar información sobre la disponibilidad de activos digitales para respaldar sus obligaciones con los clientes tras el ciberataque del 29 de octubre, en el que fueron robadas criptomonedas por un valor aproximado de 6.300 millones de dólares.
Según el comunicado oficial de Binance del 30 de octubre, la compañía ha reservado más de 6.340 millones de dólares de sus propios fondos para cubrir las pérdidas, incluidos 5.000 millones de dólares directamente en los activos digitales afectados. Además, en colaboración con socios del sector, se logró congelar alrededor de 3.000 millones de dólares de los fondos robados.
La plataforma también planea restablecer gradualmente los retiros de criptomonedas tras completar las verificaciones de seguridad adicionales. La rapidez con la que se reanuden las operaciones, los resultados de la prueba de reservas y la reacción de los clientes podrían convertirse en factores importantes para los cambios en el sentimiento del mercado de criptomonedas.
La atención adicional de los inversores se centrará en los ETF de Bitcoin al contado estadounidenses. Durante la semana bursátil del 26 al 30 de octubre, las salidas netas de capital de estos fondos ascendieron a 202,4 millones de dólares. El 30 de octubre, los inversores retiraron 643,2 millones de dólares, anulando por completo los flujos positivos de los cuatro días de negociación anteriores.
La reanudación de entradas sostenidas de capital en los ETF podría ser una de las señales del regreso de la demanda institucional. Por el contrario, la continuación de las salidas podría limitar la recuperación de las cotizaciones incluso si se normaliza la situación en torno a Binance.
Otro factor sigue siendo la política monetaria de la Reserva Federal de Estados Unidos. El mantenimiento de tipos de interés relativamente elevados favorece el atractivo de los instrumentos financieros denominados en dólares y puede frenar el interés de los inversores por los activos de mayor riesgo, incluidas las criptomonedas.
En consecuencia, a principios de noviembre son posibles dos escenarios principales. Si se recupera la confianza en Binance, se estabilizan los flujos institucionales y mejora la situación en los mercados bursátiles, Bitcoin podría intentar regresar al rango de 80.000–82.000 dólares. Si persisten las salidas de capital de los ETF y aparecen nuevos problemas en las plataformas de criptomonedas, el mercado corre el riesgo de continuar su descenso.
Al mismo tiempo, los niveles de precios indicados son estimaciones basadas en escenarios y en la dinámica reciente del mercado, y no niveles garantizados de las cotizaciones futuras.
Binance, BITCOIN, criptomoneda, ETF, inversiones, pronóstico
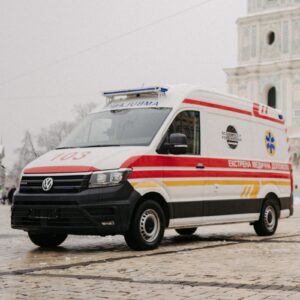
La Embajada de Ucrania en Rumanía presentó una iniciativa internacional destinada a recaudar 1,2 millones de dólares para la adquisición de diez ambulancias de reanimación modernas para los centros sanitarios ucranianos. La presentación tuvo lugar durante el foro internacional «Rebuilding Ukraine: Security, Opportunities, Investment», celebrado los días 22 y 23 de octubre de 2026 en Bucarest.
Según informó la representación diplomática ucraniana, la iniciativa es llevada a cabo conjuntamente por el Ministerio de Asuntos Exteriores de Ucrania y la plataforma estatal de recaudación de fondos UNITED24.
En el marco de la conferencia, y con el apoyo de la embajada y del cónsul honorario de Ucrania en Cluj-Napoca, se organizó un stand informativo de UNITED24, donde los participantes en el evento pudieron conocer el proyecto y las posibilidades de financiación del mismo.
El embajador de Ucrania en Rumanía, Ihor Prokopchuk, se dirigió a los representantes del sector empresarial internacional, a los inversores y a los participantes en la conferencia para pedirles que apoyaran la adquisición de ambulancias especializadas para el personal sanitario ucraniano.
Los fondos se destinarán a la adquisición de ambulancias de reanimación totalmente equipadas, capaces de prestar asistencia médica de urgencia directamente durante el traslado de los pacientes.
Cada vehículo estará equipado con un respirador artificial, un desfibrilador con monitor, un sistema de oxígeno y el resto del equipo médico necesario para mantener las funciones vitales.
Estos vehículos son especialmente necesarios en las regiones que sufren ataques con misiles y drones rusos, ya que permiten prestar asistencia médica a los heridos antes incluso de llegar al hospital.
Según las condiciones iniciales de la iniciativa, el coste estimado de una ambulancia de reanimación totalmente equipada asciende a 120 000 dólares.
El proyecto forma parte de una campaña más amplia, UNITED24, que cuenta con el apoyo del exastronauta de la NASA Scott Kelly, quien tiene experiencia en el ámbito de la asistencia médica de urgencia.
El Ministerio de Sanidad de Ucrania anunció el 10 de agosto de 2026 el inicio de la recaudación de fondos para diez vehículos especializados. A la iniciativa se sumaron las representaciones diplomáticas ucranianas en distintos países.
Posteriormente, se amplió el alcance de la campaña. En la página oficial de UNITED24 figura ahora el objetivo total: 2,4 millones de dólares para la adquisición de 20 ambulancias de reanimación.
Según los datos de la plataforma, está previsto destinar los vehículos a centros sanitarios de las regiones de Járkov, Zaporizhia, Sumy y Jersón, así como al Centro Científico-Práctico Ucraniano de Asistencia Médica de Urgencia y Medicina de Catástrofes.
La necesidad del sistema sanitario ucraniano de este tipo de transporte sigue siendo considerable. Según la información de UNITED24, en 2025 los equipos médicos atendieron más de 4,5 millones de llamadas, y desde el inicio de la invasión rusa a gran escala se han destruido o dañado 495 ambulancias, 46 de ellas en 2026.
La plataforma estima que la necesidad actual de Ucrania de ambulancias de clase C asciende a 1 696 unidades, de las cuales 328 son necesarias directamente para los centros de urgencias médicas.
La Embajada de Ucrania en Rumanía ha hecho un llamamiento a las empresas rumanas, a los socios internacionales y a los representantes de la diáspora ucraniana para que se sumen a la financiación del proyecto.
Las donaciones se pueden realizar a través de la página oficial de UNITED24: https://u24.gov.ua/uk/scott-kelly-fundraiser-for-ambulances
La conferencia internacional «Rebuilding Ukraine: Security, Opportunities, Investment» tuvo lugar los días 22 y 23 de octubre de 2026 en el recinto ferial ROMEXPO de Bucarest. Fue organizada por el centro de análisis rumano New Strategy Center, en colaboración con la Cámara de Comercio e Industria de Rumanía. El socio académico fue
la Universidad de Ciencias Agronómicas y Medicina Veterinaria de Bucarest.
El programa del foro incluyó 31 debates temáticos dedicados a la recuperación de la economía ucraniana, la captación de inversiones internacionales, la financiación de proyectos de infraestructura, el desarrollo de la energía y la agricultura, la industria de defensa, la logística del transporte y la cooperación transfronteriza.
Se prestó especial atención al papel de Rumanía como centro logístico y de inversión para la recuperación de Ucrania. En la conferencia se presentaron las oportunidades de inversión de las regiones de Transcarpatia, Ivano-Frankivsk, Vinnytsia, Chernivtsi, Odesa, Mykolaiv, Jersón y Kiev.
En los debates participaron representantes de instituciones públicas ucranianas y rumanas, organizaciones financieras internacionales, inversores y asociaciones empresariales. Entre los participantes inscritos se encontraban representantes del Banco Europeo de Inversiones, del banco de desarrollo alemán KfW, del japonés JBIC, del polaco BGK, de la Cámara de Comercio e Industria de Ucrania, de UkraineInvest y de la Unión de Empresarios Ucranianos.
El foro continuó la serie de eventos del New Strategy Center dedicados a la participación de Rumanía en la reconstrucción de Ucrania, que ya se habían celebrado en diciembre de 2023 y diciembre de 2025.
La Asociación de Promotores Inmobiliarios de Chipre (Cyprus Property Developers Association, CPDA) se ha opuesto a las restricciones propuestas para la adquisición de inmuebles por parte de ciudadanos de países no pertenecientes a la Unión Europea, afirmando que los compradores extranjeros no son la causa principal del aumento del precio de la vivienda en la isla.
Los promotores consideran que los principales problemas del mercado son la insuficiente oferta de viviendas asequibles, la escasez de trabajadores de la construcción y el elevado coste de la construcción, según informó el medio chipriota Philenews el 27 de octubre de 2026.
Según las estimaciones de la asociación, los compradores extranjeros representan alrededor del 20 % de las ventas de viviendas en Chipre, por lo que atribuirles la responsabilidad principal del aumento de los precios carece de fundamento.
Los representantes del sector de la construcción también han señalado la falta de estadísticas fiables y unificadas sobre las viviendas que están realmente disponibles para la venta. Según ellos, las autoridades públicas utilizan datos sobre las licencias de obra concedidas, que no reflejan el número real de inmuebles que siguen a la venta.
En concreto, una parte significativa de los pisos puede venderse ya en la fase de diseño y tramitación de la documentación de autorización.
La asociación pone un ejemplo hipotético: si se han concedido permisos para la construcción de 10 000 inmuebles, pero 5 000 de ellos ya se han vendido, la oferta real para los nuevos compradores es solo la mitad de la cantidad indicada.
En consecuencia, el uso de estadísticas sobre permisos de construcción sin tener en cuenta las ventas previas puede crear una percepción exagerada del volumen de la oferta y dar lugar a decisiones erróneas en materia de política de vivienda.
Otro problema es la escasez de mano de obra en el sector de la construcción. Según las estimaciones de los promotores, la escasez de mano de obra limita las posibilidades del sector y alarga los plazos de ejecución de los proyectos, incluso cuando ya se han obtenido todos los permisos necesarios.
La asociación ha instado a las autoridades a realizar un análisis exhaustivo del parque inmobiliario existente, del volumen real de la oferta y de la estructura de la demanda, antes de introducir restricciones adicionales para los compradores de terceros países.
Al mismo tiempo, los datos del Departamento de Tierras y Catastro de Chipre (Department of Lands and Surveys, DLS) ponen de manifiesto el importante papel que desempeña la demanda extranjera en el mercado inmobiliario.
Según los datos de enero a septiembre de 2026, en Chipre se registraron 14 969 contratos de compraventa de inmuebles, lo que supone un aumento del 13,6 % con respecto al mismo periodo de 2025.
De este total, 6 267 contratos, es decir, aproximadamente el 41,9 %, correspondieron a compradores extranjeros. Los ciudadanos de países no pertenecientes a la UE realizaron 4 173 compras, mientras que los compradores de países de la Unión Europea formalizaron 2 094 contratos.
De este modo, a los ciudadanos de terceros países les correspondió alrededor del 27,9 % de todos los contratos de compraventa de inmuebles registrados y aproximadamente dos tercios de las compras extranjeras.
La discrepancia entre la estimación de los promotores inmobiliarios, del 20 %, y las estadísticas de los contratos registrados se explica, en particular, por el uso de indicadores diferentes. Un contrato de compraventa puede registrarse antes de que finalice la construcción, mientras que la transferencia efectiva de la propiedad tiene lugar más tarde.
Según los datos de DLS correspondientes al periodo de enero a julio de 2026, se transfirieron 2.683 inmuebles a compradores extranjeros, lo que supone alrededor del 20,9 % del total de inmuebles para los que se ha completado el registro de la transferencia de la propiedad.
Por lo tanto, las cifras de contratos formalizados y de transacciones completadas no pueden compararse directamente como si fueran categorías estadísticas idénticas.
La mayor concentración de demanda extranjera se observa en las zonas costeras. Entre enero y septiembre de 2026, los compradores extranjeros firmaron 2 117 contratos en Pafos, 1 814 en Limassol y 1 543 en Lárnaca.
Al mismo tiempo, la proporción de extranjeros en el total de contratos de compraventa en Pafos alcanzó aproximadamente el 71 %, en Lárnaca, el 47 %, mientras que en Nicosia se situó en torno al 16 %.
Esto pone de manifiesto importantes diferencias regionales en la estructura de la demanda y explica por qué un posible endurecimiento de la normativa sobre la compra de inmuebles por parte de extranjeros podría afectar con mayor intensidad a los mercados costeros.
El debate en torno a la demanda extranjera se ha intensificado tras la presentación en el Parlamento de Chipre de iniciativas legislativas destinadas a restringir la adquisición de inmuebles por parte de ciudadanos de países no pertenecientes a la UE y de empresas bajo control extranjero.
En concreto, los representantes del partido AKEL han propuesto permitir que dichos ciudadanos adquieran como máximo una vivienda de hasta 200 m², así como limitar la compra de determinadas categorías de inmuebles comerciales.
Otras propuestas prevén un control más estricto de los beneficiarios finales de las empresas que adquieren inmuebles, así como restricciones a la compra de propiedades situadas cerca de infraestructuras estratégicas.
Los defensores de estos cambios atribuyen la necesidad de una mayor regulación al aumento del precio de la vivienda y a la disminución de su accesibilidad para la población local.
Sin embargo, la asociación de promotores inmobiliarios considera que las propuestas legislativas no están suficientemente respaldadas por estudios estadísticos.
Según afirman los promotores, no hay datos que confirmen la adquisición masiva de más de dos inmuebles residenciales por parte de un mismo comprador extranjero. Por lo tanto, la limitación del número de compras podría tener un impacto limitado en el precio de los inmuebles.
Al mismo tiempo, el aumento de la demanda extranjera es uno de los factores que influyen en el mercado. El Banco Central de Chipre señaló anteriormente que el aumento del precio de la vivienda se debe a una combinación de una demanda estable —en particular, la extranjera— y al incremento de los costes de construcción.
Según datos del regulador, en el primer trimestre de 2026 los precios de los inmuebles residenciales aumentaron un 7,5 % en términos interanuales; en concreto, los pisos subieron un 10,8 % y las viviendas unifamiliares, un 3 %.
La demanda extranjera de inmuebles en Chipre suele provenir de varios grandes grupos de compradores, entre los que se encuentran ciudadanos del Reino Unido, Rusia, Grecia, Israel y Líbano.
Según los datos del Ministerio del Interior de Chipre, presentados al Parlamento en enero de 2025, entre 2021 y 2024 los compradores extranjeros adquirieron más de 37 000 inmuebles. Durante ese mismo periodo, los ciudadanos chipriotas adquirieron más de 200 000 inmuebles.
El mayor número de compras entre los extranjeros durante este periodo correspondió a ciudadanos del Reino Unido. Les siguieron grandes grupos de compradores procedentes de Rusia, Israel, Grecia y Líbano.
Según estimaciones publicadas anteriormente por Open4Business, basadas en datos del Ministerio del Interior chipriota, los compradores británicos adquirieron aproximadamente 11.800 inmuebles, los rusos, 4.900; los ciudadanos de Grecia, 4.700; los de Israel, 3.900; los del Líbano, con 2.100 inmuebles.
No obstante, la estructura de la demanda extranjera varía considerablemente según las regiones.
En Limassol, entre 2021 y 2024, los rusos lideraron las ventas con 2.561 propiedades adquiridas, seguidos por los británicos con 1.840 y los israelíes con 1.154.
En Pafos, los principales compradores extranjeros fueron los ciudadanos del Reino Unido, con 4.483 inmuebles; los de Rusia, con 1.563; y los de Israel, con 1.291.
En Lárnaca, los grupos más numerosos fueron los británicos, con 2.743 inmuebles; los ciudadanos del Líbano, con 1.744; y los de Israel, con 1.406.
En Nicosia, el primer puesto entre los compradores extranjeros lo ocuparon los ciudadanos de Grecia, que adquirieron 1.626 inmuebles, seguidos de los británicos, con 1.584, y los australianos, con 545.
Los datos más recientes del Ministerio del Interior chipriota, correspondientes al periodo comprendido entre septiembre de 2024 y septiembre de 2025, ponen de manifiesto un creciente interés de los compradores israelíes por Lárnaca y Pafos.
En concreto, durante este periodo, los israelíes adquirieron 850 inmuebles en Lárnaca y 683 en Pafos. En Limassol, los rusos siguieron siendo el grupo más numeroso, con 846 compras, mientras que en Pafos lideraron la lista los británicos, con 890 inmuebles.
Los ciudadanos ucranianos también figuran entre los participantes más destacados del mercado inmobiliario chipriota. En las clasificaciones publicadas anteriormente para el periodo 2021-2024, Ucrania figuraba entre los diez primeros países de origen de los compradores extranjeros, ocupando el noveno puesto.
Según las estimaciones de los participantes en el mercado, los compradores ucranianos muestran un interés especial por los inmuebles de Limassol y Pafos, en particular por apartamentos para residencia permanente y propiedades de inversión.
Al mismo tiempo, las estadísticas actuales de DLS correspondientes a 2026 clasifican a los compradores extranjeros principalmente en ciudadanos de la UE y de terceros países, sin ofrecer un desglose completo y de acceso público por nacionalidades concretas. Por lo tanto, no es posible determinar con certeza el número actual de compras realizadas por rusos, ucranianos o israelíes entre enero y septiembre de 2026 basándose en estos datos.
La República de Chipre es miembro de la Unión Europea desde 2004. Los principales centros del mercado inmobiliario residencial del país siguen siendo Limassol, Pafos, Lárnaca y Nicosia. La demanda extranjera es especialmente notable en las zonas costeras, donde una parte significativa de las nuevas construcciones está orientada a compradores e inversores internacionales.
Chipre, comprador extranjero, construcción, inmobiliaria, inversiones
Según informa Fixygen, el mercado mundial de criptomonedas cierra la semana del 19 al 25 de octubre de 2026 con una caída en las cotizaciones de la mayoría de los principales activos digitales. El bitcoin ha bajado hasta los 80 000 dólares, el ethereum ha perdido casi un 4 % en siete días y la capitalización total del mercado se ha situado en torno a los 2,8 billones de dólares. Los principales factores que influyeron en esta evolución fueron los flujos inestables de capital hacia los ETF de criptomonedas estadounidenses, la mayor incertidumbre geopolítica y las expectativas ante la próxima reunión de la Reserva Federal de EE. UU.
Según datos de CoinPaprika, a las 10:00 UTC del 25 de octubre, el bitcoin (BTC) cotizaba en torno a los 80 250 dólares, tras caer un 2,1 % en siete días. El ethereum (ETH) cotizaba a 2.326 mil dólares, tras perder un 3,8 %, mientras que Solana (SOL) se situaba en torno a los 100,9 dólares, con una caída semanal del 2,9 %.
Entre otras criptomonedas importantes, el BNB subió aproximadamente un 2 %, hasta los 736,9 dólares, mientras que el XRP bajó un 0,3 %, hasta los 1,294 dólares. El Dogecoin cayó un 3,6 %, hasta los 0,0765 dólares, y el Chainlink, un 5,7 %, hasta los 11,32 dólares.
La capitalización total del mercado de criptomonedas, según la metodología de CoinPaprika, ascendía a unos 2,81 billones de dólares a primera hora del domingo. El volumen de operaciones en las últimas 24 horas alcanzó los 79,4 mil millones de dólares, y la cuota de bitcoin en el valor total del mercado se estimaba en un 57,5 %.
Por su parte, el índice de confianza «Fear & Greed» se situó en 54 puntos sobre 100, lo que corresponde a un estado neutral del mercado. Este indicador refleja la ausencia de un predominio marcado de sentimientos optimistas o pesimistas, a pesar de la caída de las cotizaciones.
El bitcoin comenzó la semana cerca de los 82 000 dólares y, durante los primeros días de negociación, intentó recuperarse tras la caída registrada a mediados de octubre, en un contexto de cifras de inflación estadounidense superiores a lo esperado.
El 21 de octubre, las cotizaciones del BTC se acercaron a los 85 000 dólares, aunque no lograron superar ese nivel. Una nueva corrección devolvió a la criptomoneda a la zona de los 82 000 dólares, y la caída continuó hasta el fin de semana.
El 24 de octubre, el bitcoin cayó hasta aproximadamente los 80 400 dólares, tras lo cual el mercado intentó estabilizarse.
Como resultado, el 25 de octubre la principal criptomoneda volvió a situarse cerca del nivel psicológicamente significativo de los 80 000 dólares. Tras dos semanas de evolución inestable, los inversores siguen evaluando las perspectivas de recuperación de la demanda institucional.
Ethereum mostró una evolución semanal más débil en comparación con el bitcoin. La caída del ETH vino acompañada de una salida de fondos de los fondos cotizados especializados, mientras que los inversores en ETF de bitcoin mantuvieron un saldo positivo en sus inversiones al cierre de la semana bursátil.
Solana también bajó de precio, a pesar de que se llevó a cabo una de las actualizaciones tecnológicas más importantes de la red en los últimos años.
Uno de los indicadores más importantes de la semana fue la evolución de los fondos cotizados al contado estadounidenses que invierten en criptomonedas. Según datos de Farside Investors, durante los cinco días de negociación comprendidos entre el 19 y el 23 de octubre, la entrada neta de fondos en los ETF de bitcoin al contado ascendió a unos 301,2 millones de dólares.
A modo de comparación, durante la semana anterior, del 12 al 16 de octubre, los inversores retiraron de estos fondos aproximadamente 228 millones de dólares.
Sin embargo, durante el periodo analizado se observaron fluctuaciones significativas.
El 19 de octubre, las inversiones netas en los ETF de bitcoin ascendieron a 526,7 millones de dólares; el 20 de octubre, a 23,2 millones de dólares; y el 21 de octubre, a 524,8 millones de dólares.
En los dos días siguientes, la tendencia de los flujos cambió. El 22 de octubre, los inversores retiraron 635,6 millones de dólares, y el 23 de octubre, otros 137,9 millones de dólares aproximadamente.
Así pues, el resultado semanal positivo se debió principalmente a las grandes entradas registradas el lunes y el miércoles, que compensaron las importantes ventas de la segunda mitad de la semana.
Entre el 19 y el 23 de octubre se retiraron unos 220,7 millones de dólares de los ETF al contado de Ethereum estadounidenses. Se registró un resultado negativo en cuatro de los cinco días de negociación, y la mayor salida se produjo el 22 de octubre, cuando los inversores retiraron 110,6 millones de dólares.
Según informa Fixygen, el mercado mundial de criptomonedas cierra la semana del 19 al 25 de octubre de 2026 con una caída en las cotizaciones de la mayoría de los principales activos digitales. El bitcoin ha bajado hasta los 80 000 dólares, el ethereum ha perdido casi un 4 % en siete días y la capitalización total del mercado se ha situado en torno a los 2,8 billones de dólares. Los principales factores que han influido en esta evolución han sido los flujos inestables de capital hacia los ETF de criptomonedas estadounidenses, la elevada incertidumbre geopolítica y las expectativas ante la próxima reunión de la Reserva Federal de EE. UU.
Según datos de CoinPaprika, a las 10:00 UTC del 25 de octubre, el bitcoin (BTC) cotizaba en torno a los 80 250 dólares, tras caer un 2,1 % en siete días. El Ethereum (ETH) cotizaba a 2.326 mil dólares, tras perder un 3,8 %, mientras que el Solana (SOL) se situaba en torno a los 100,9 dólares, con una caída semanal del 2,9 %.
Entre otras criptomonedas importantes, el BNB subió aproximadamente un 2 %, hasta los 736,9 dólares, mientras que el XRP bajó un 0,3 %, hasta los 1,294 dólares. El Dogecoin cayó un 3,6 %, hasta los 0,0765 dólares, y el Chainlink, un 5,7 %, hasta los 11,32 dólares.
La capitalización total del mercado de criptomonedas, según la metodología de CoinPaprika, ascendía a unos 2,81 billones de dólares a primera hora del domingo. El volumen de operaciones en las últimas 24 horas alcanzó los 79 400 millones de dólares, y la cuota de bitcoin en el valor total del mercado se estimaba en un 57,5 %.
Por su parte, el índice de confianza «Fear & Greed» se situó en 54 puntos sobre 100, lo que corresponde a un estado neutral del mercado. Este indicador refleja la ausencia de un predominio marcado de optimismo o pesimismo, a pesar de la caída de las cotizaciones.
El bitcoin comenzó la semana cerca de los 82 000 dólares y, durante los primeros días de negociación, intentó recuperarse tras la caída registrada a mediados de octubre, en un contexto de cifras de inflación estadounidense superiores a lo esperado.
El 21 de octubre, la cotización del BTC se acercó a los 85 000 dólares, aunque no logró superar ese nivel. Una nueva corrección devolvió a la criptomoneda a la zona de los 82 000 dólares, y la caída continuó hasta el fin de semana.
El 24 de octubre, el bitcoin cayó hasta aproximadamente los 80 400 dólares, tras lo cual el mercado intentó estabilizarse.
Como resultado, el 25 de octubre la principal criptomoneda volvió a situarse cerca del nivel psicológicamente significativo de los 80 000 dólares. Tras dos semanas de evolución inestable, los inversores siguen evaluando las perspectivas de recuperación de la demanda institucional.
Ethereum mostró una evolución semanal más débil en comparación con el bitcoin. La caída del ETH vino acompañada de una salida de fondos de los fondos cotizados especializados, mientras que los inversores en ETF de bitcoin mantuvieron un saldo positivo en sus inversiones al cierre de la semana bursátil.
Solana también bajó de precio, a pesar de que se llevó a cabo una de las actualizaciones tecnológicas más importantes de la red en los últimos años.
Uno de los indicadores más importantes de la semana fue la evolución de los fondos cotizados al contado estadounidenses que invierten en criptomonedas. Según datos de Farside Investors, durante los cinco días de negociación comprendidos entre el 19 y el 23 de octubre, la entrada neta de fondos en los ETF de bitcoin al contado ascendió a unos 301,2 millones de dólares.
A modo de comparación, durante la semana anterior, del 12 al 16 de octubre, los inversores retiraron de estos fondos aproximadamente 228 millones de dólares.
Sin embargo, durante el periodo analizado se observaron fluctuaciones significativas.
El 19 de octubre, las inversiones netas en los ETF de bitcoin ascendieron a 526,7 millones de dólares; el 20 de octubre, a 23,2 millones de dólares; y el 21 de octubre, a 524,8 millones de dólares.
En los dos días siguientes, la tendencia de los flujos cambió. El 22 de octubre, los inversores retiraron 635,6 millones de dólares, y el 23 de octubre, otros 137,9 millones de dólares aproximadamente.
Así pues, el resultado semanal positivo se debió principalmente a las grandes entradas registradas el lunes y el miércoles, que compensaron las importantes ventas de la segunda mitad de la semana.
Entre el 19 y el 23 de octubre se retiraron unos 220,7 millones de dólares de los ETF al contado de Ethereum estadounidenses. Se registró un resultado negativo en cuatro de los cinco días de negociación, y la mayor salida se produjo el 22 de octubre, cuando los inversores retiraron 110,6 millones de dólares.



