
El Gobierno griego tiene previsto multiplicar por cinco el impuesto sobre la transmisión de inmuebles residenciales para los compradores de países no pertenecientes a la Unión Europea, pasando del 3 % al 15 %. La nueva medida entrará en vigor a partir de 2027 y podría afectar directamente, en particular, a los compradores de Ucrania, si no pertenecen a las categorías con exenciones previstas en la legislación.
El primer ministro de Grecia, Kyriakos Mitsotakis, anunció esta decisión durante su intervención en la 90.ª Feria Internacional de Salónica. El 7 de septiembre, el Gobierno publicó una descripción detallada de los cambios fiscales. Las autoridades justifican el aumento por la necesidad de limitar la demanda adicional de vivienda por parte de compradores de terceros países, lo que, según sus estimaciones, contribuye al aumento de los precios y dificulta el acceso a la vivienda para los residentes permanentes en Grecia.
Actualmente, el impuesto básico sobre la transmisión de bienes inmuebles en Grecia es del 3 % del valor catastral del inmueble y, teniendo en cuenta el impuesto municipal, el tipo efectivo alcanza el 3,09 %. Para los compradores de vivienda a los que se aplican las nuevas normas, el tipo será del 15 %, o alrededor del 15,45 % si se tiene en cuenta la tasa municipal. Así, al comprar un piso por valor de 300 000 euros, la carga fiscal podría aumentar aproximadamente de 9 300 euros a 46 350 euros, y para un inmueble de 500 000 euros, de 15 450 euros a 77 250 euros.
El tipo impositivo más elevado se aplica específicamente a los inmuebles residenciales. Según la aclaración del Gobierno del 7 de septiembre, no debería aplicarse a locales comerciales, parcelas de terreno ni otras categorías de inmuebles.
No obstante, no todos los ciudadanos de países no pertenecientes a la UE estarán sujetos a este tipo impositivo más elevado. Se prevén excepciones, en particular, para las personas con estatus de residente de larga duración en Grecia, algunos ciudadanos de origen griego, los refugiados reconocidos y los titulares de determinadas categorías de permisos de residencia. Los ciudadanos de la UE y del Espacio Económico Europeo tampoco se verán afectados por este tipo impositivo más elevado.
Para los ucranianos, las consecuencias de esta novedad dependerán, ante todo, de su situación jurídica y fiscal en Grecia. Ucrania no es miembro de la UE ni del EEE, por lo que un ciudadano ucraniano que adquiera una vivienda como comprador habitual de un tercer país podría estar sujeto al tipo del 15 %. En la aclaración publicada por el Gobierno no se especifica si habrá una excepción especial para los ucranianos que se encuentren en el país bajo el régimen de protección temporal.
Mitsotakis calificó el aumento del impuesto como parte de una política más amplia destinada a contener el precio de la vivienda. Al mismo tiempo, las autoridades tienen la intención de prorrogar una serie de medidas de apoyo al mercado interno, en particular la exención del IVA para los edificios de nueva construcción, los incentivos fiscales para el alquiler a largo plazo de inmuebles desocupados y las restricciones a los nuevos inmuebles de alquiler a corto plazo en determinadas zonas de Atenas y Salónica. El Gobierno también ha anunciado un nuevo programa de préstamos hipotecarios preferenciales, «Spiti Mou III», por un importe de 2 000 millones de euros.
Según informa Fixygen, el mercado de las criptomonedas cierra la primera semana de septiembre al alza tras las notables fluctuaciones registradas a principios de mes: el bitcoin ha vuelto a situarse por encima de los 81 000 dólares, el ethereum se ha acercado a los 2 500 dólares y la capitalización total del mercado ha aumentado hasta alcanzar aproximadamente los 2,81 billones de dólares. El principal factor que ha impulsado esta evolución han sido los cambios en las expectativas sobre la futura política monetaria de la Reserva Federal de EE. UU.
Según datos de CoinGecko a mediodía del 4 de septiembre, el bitcoin cotizaba en torno a los 81 000 dólares, el ethereum —en torno a los 2 500 dólares—, el XRP —entre 1,44 y 1,45 dólares— y Solana —en torno a los 104 dólares—. La capitalización total del mercado de criptomonedas ascendía a unos 2,81 billones de dólares, lo que supone un aumento de aproximadamente un 4,5 % en las últimas 24 horas. El bitcoin representaba alrededor del 58 % de la capitalización del mercado, mientras que el ethereum representaba alrededor del 11 %.
La semana comenzó de forma bastante más débil. El 31 de agosto, el bitcoin se situaba en torno a los 78 600 dólares; entre el 1 y el 2 de septiembre bajó hasta los 77 000 dólares, aunque luego se recuperó bruscamente. En la noche del 4 de septiembre, el precio subió hasta unos 82 200 dólares, su máximo en más de tres meses. Así, en comparación con el inicio de la semana, el BTC se ha encarecido aproximadamente un 3 %, aunque la variación en los últimos siete días sigue siendo bastante más modesta: alrededor del 1 %. (CoinGecko)
La principal causa de este nuevo repunte fueron las declaraciones de Christopher Waller, miembro de la Junta de Gobernadores de la Reserva Federal. En su intervención del 3 de septiembre, señaló que estaba dispuesto a apoyar el mantenimiento del tipo de interés en su nivel actual si los datos que se publicaran confirmaban una mayor desaceleración de la inflación. No obstante, Waller no descartó una subida de los tipos si la inflación de agosto volviera a acelerarse. Tras sus declaraciones, la presión sobre el dólar y el rendimiento de los bonos estadounidenses disminuyó, lo que dio apoyo a los activos de riesgo, en particular a las criptomonedas.
Ethereum mostró una evolución más moderada a lo largo de la semana. Tras alcanzar un nivel cercano a los 2,47 mil dólares el 31 de agosto, el ETH cayó por debajo de los 2,4 mil dólares, tras lo cual se recuperó hasta situarse aproximadamente en los 2,5 mil dólares. El XRP, tras caer hasta los 1,35 dólares, volvió a subir hasta aproximadamente 1,45 dólares, mientras que Solana superó los 100 dólares. En la comparación semanal, Ethereum y XRP se sitúan aproximadamente en el nivel cero, mientras que Solana pierde alrededor del 3 %.
Los ETF al contado estadounidenses siguen siendo un factor de apoyo para el bitcoin. Tras una salida neta de unos 236,5 millones de dólares el 1 de septiembre, los fondos recibieron unos 101 millones de dólares el 2 de septiembre, y los datos preliminares del 3 de septiembre apuntan ya a unos 277 millones de dólares en entradas.
En agosto, la entrada total en los ETF al contado de Bitcoin se estimó en unos 3.520 millones de dólares. No obstante, el flujo de capital sigue siendo inestable y, por el momento, no permite hablar de un retorno a una serie sostenida de compras diarias.
En el mercado de Ethereum, la situación es menos clara. El 2 de septiembre, los ETF al contado de Ethereum en EE. UU. registraron una salida neta de unos 48 millones de dólares, rompiendo así una racha de 12 sesiones bursátiles con entradas, durante las cuales los fondos captaron unos 1.620 millones de dólares. Esto explica en parte la dinámica más débil del ETH en comparación con el bitcoin a principios de septiembre.
Entre las criptomonedas grandes y medianas, la excepción más notable de esta semana fue Zcash: según datos de CoinDesk, a fecha de 4 de septiembre, la moneda había subido aproximadamente un 20 % en siete días y cerca de un 15 % en las últimas 24 horas. Hyperliquid también superó con creces a la mayoría de los principales criptoactivos.
En los próximos días, el mercado seguirá dependiendo principalmente de las estadísticas macroeconómicas estadounidenses. El 4 de septiembre, el Ministerio de Trabajo de EE. UU. publicará el informe de empleo correspondiente a agosto, y el 11 de septiembre se dará a conocer el índice de precios al consumo. Estos datos serán especialmente importantes en vísperas de la reunión de la Reserva Federal (Fed) del 15 al 16 de septiembre. El calendario oficial de la Oficina de Estadísticas Laborales (BLS) confirma la publicación de los datos de agosto sobre el mercado laboral el 4 de septiembre y del índice de precios al consumo (IPC) el 11 de septiembre.
El escenario base para el bitcoin a corto plazo podría ser el mantenimiento de un rango de entre 76 000 y 83 000 dólares aproximadamente. La zona de 76 000-77 000 dólares ha actuado como soporte en varias ocasiones a principios de semana, mientras que el nivel de 82 000 dólares ya se ha convertido en la resistencia más cercana. Una consolidación por encima de los 82 000-83 000 dólares, junto con la continuación de la afluencia de fondos hacia el ETF de bitcoin, podría abrir el camino hacia el nivel de 85 000-88 000 dólares. En caso de que se publiquen datos estadísticos sólidos en EE. UU. sobre la inflación o el mercado laboral, lo que volvería a aumentar la probabilidad de una subida de tipos por parte de la Reserva Federal, lo más probable sería un retroceso hasta los 76 000-78 000 dólares. Una ruptura de este soporte empeoraría considerablemente el panorama técnico a corto plazo.
Para Ethereum, el rango de 2,4-2,55 mil sigue siendo clave. Una ruptura firme por encima de los 2,55 mil podría permitir que el mercado probara los 2,7–2,8 mil; sin embargo, para ello se necesitará no solo un alza del bitcoin, sino también la recuperación de una afluencia sostenida de capital hacia el ETF de Ethereum. En caso de que el ánimo del mercado empeore, un retroceso por debajo de los 2.400 dólares volvería a poner de actualidad la zona de 2.250-2.300 dólares.
Así pues, la primera semana de septiembre no ha supuesto, por el momento, una continuación en toda regla del fuerte repunte de agosto. El mercado parece haber entrado más bien en una fase de consolidación de los niveles alcanzados: el bitcoin se muestra más fuerte que la mayoría de las principales altcoins, la demanda institucional se mantiene, pero el flujo de capital a través de los ETF es inestable. Los principales puntos de referencia para el mercado de las criptomonedas en las próximas dos semanas serán la inflación estadounidense, las decisiones de la Reserva Federal y la capacidad del bitcoin para consolidarse por encima de los 82 000 dólares.
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo y ha identificado una serie de tendencias del mercado inmobiliario europeo en 2026.
El volumen de inversión en el sector inmobiliario europeo en el segundo trimestre de 2026 alcanzó los 54 000 millones de euros, lo que supone un aumento del 7,7 % en términos interanuales, según datos de Savills.
A pesar del aumento general del volumen de transacciones, Savills califica la recuperación del mercado europeo como desigual. El aumento de los riesgos macroeconómicos y geopolíticos ha obligado a los inversores a elevar sus exigencias en cuanto a la calidad de los inmuebles.
En la actualidad, el capital se dirige principalmente hacia inmuebles que garantizan un flujo de caja estable, tienen un valor de mercado transparente y se encuentran en segmentos con una demanda estructural a largo plazo.
Uno de los principales beneficiarios de la nueva estrategia de inversión ha sido el denominado «living real estate».
En el primer semestre de 2026, las viviendas de alquiler en edificios de pisos, las residencias de estudiantes especializadas, las residencias para personas mayores y las viviendas para la tercera edad ya representaban el 29 % del total de las inversiones inmobiliarias en Europa.
De este modo, casi uno de cada tres euros de capital institucional destinado al sector inmobiliario europeo se invirtió en activos directamente relacionados con la vivienda.
El creciente interés por este sector está relacionado con la escasez de oferta de vivienda en muchas grandes ciudades europeas, el aumento de los alquileres, los cambios demográficos y la estabilidad relativamente alta de los ingresos en comparación con algunos tipos tradicionales de inmuebles comerciales.
Al mismo tiempo, está cambiando la actitud de los inversores hacia las oficinas. Los edificios de oficinas modernos y de calidad situados en los distritos centrales de negocios siguen teniendo demanda, mientras que los inmuebles obsoletos y mal ubicados resultan mucho más difíciles de vender o financiar.
Según la evaluación de Savills, el mercado se divide, en la práctica, en dos tipos de activos. En el primer caso, los inversores están dispuestos a competir por inmuebles de calidad con inquilinos fiables y unos ingresos previsibles. En el segundo, los inmuebles con una ubicación poco favorable, elevados costes futuros o una demanda incierta pueden permanecer fuera del interés inversor durante mucho tiempo.
Savills señala que Europa sigue siendo, como antes, un destino importante para el capital global; sin embargo, los requisitos para las inversiones se han vuelto considerablemente más estrictos.
Los mercados con mayores posibilidades de atraer fondos son aquellos en los que ya se ha producido una corrección significativa de los precios y se ha establecido un punto de entrada más claro para el inversor. Una ventaja adicional es la oferta limitada de nuevos inmuebles y la demanda estable por parte de los arrendatarios.
«La recuperación se produce por etapas y viene determinada por la confianza de los inversores en operaciones concretas, y no por un deseo general de asumir riesgos», señalan los analistas de Savills.
De este modo, el mercado inmobiliario europeo está saliendo gradualmente de un periodo de fuertes subidas de los tipos de interés y de revalorización de los activos; sin embargo, el nuevo ciclo de inversión difiere considerablemente del anterior. El capital se dirige cada vez más, no solo hacia el sector inmobiliario como clase de activos, sino hacia segmentos concretos con una demanda a largo plazo más clara.
Fuente original: Savills, Global Capital Markets Research Q2 2026 — Europe.
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo. El volumen de inversiones inmobiliarias a nivel mundial en el segundo trimestre de 2026 alcanzó aproximadamente los 250 000 millones de dólares, lo que supone un aumento del 13 % con respecto al mismo periodo del año anterior, según datos de la consultora internacional Savills.
Los datos se publicaron el 25 de agosto en el estudio «Savills Takes Stock: Global Capital Markets Research Q2 2026». Según la estimación de la empresa, la activa cartera de operaciones que se encuentran en fase de cierre permite prever una mayor recuperación del mercado en la segunda mitad del año.
Savills prevé que, al cierre de todo el año 2026, el volumen global de inversión inmobiliaria podría aumentar aproximadamente un 16 %.
No obstante, la recuperación del mercado se está produciendo de forma desigual. Los inversores se han vuelto más selectivos y concentran su capital en activos con flujos de caja previsibles, un valor claro y una demanda a largo plazo.
Según se desprende del estudio citado por Experts Club, Estados Unidos sigue siendo el mercado más grande. En el segundo trimestre, el volumen de inversión en el sector inmobiliario estadounidense alcanzó aproximadamente 131 000 millones de dólares, un 20 % más que el año anterior.
Por otra parte, Savills destaca el fuerte aumento de las grandes operaciones de cartera en Norteamérica. Su volumen alcanzó los 35 000 millones de dólares, lo que supone un incremento del 60 % en términos interanuales. A modo de comparación, las operaciones con activos individuales crecieron aproximadamente un 10 %.
El crecimiento de las inversiones en carteras está relacionado con el regreso del gran capital institucional y con el deseo de los inversores de asegurarse de inmediato una presencia a gran escala en segmentos prometedores. Despiertan especial interés los centros de datos, el self-storage y los inmuebles para personas mayores.
El mercado europeo también continuó su recuperación. El volumen de transacciones en el segundo trimestre ascendió a 54 000 millones de euros, lo que supone un aumento del 7,7 % con respecto al segundo trimestre de 2025.
En la región de Asia-Pacífico, las inversiones crecieron aún más rápido: un 18 %, hasta alcanzar los 46 000 millones de dólares. Al cierre del primer semestre, el volumen de inversiones en la región creció un 25 %.
En la región de Asia-Pacífico se observa una dinámica especialmente notable en el sector inmobiliario industrial y logístico. En el segundo trimestre, las inversiones en este segmento aumentaron un 17 %, y en el conjunto del primer semestre, un 28 %.
Al mismo tiempo, crece el interés por las residencias de estudiantes y otros formatos de inmobiliaria residencial. Savills atribuye esto, en particular, al aumento de la movilidad estudiantil internacional y al interés de los inversores institucionales por constituir grandes carteras de activos generadores de ingresos.
No obstante, Savills advierte de que la recuperación del mercado aún no puede considerarse un nuevo auge inversor a gran escala. Las tensiones geopolíticas, la situación en Oriente Próximo, el coste de la financiación y las perspectivas económicas inciertas obligan a los inversores a ser mucho más cautelosos a la hora de seleccionar los activos.
A principios de 2026, el empeoramiento del clima inversor, en el contexto del conflicto en torno a Irán, llegó incluso a provocar una evolución trimestral negativa de las inversiones, tras el ajuste estacional. Sin embargo, el impacto de este factor resultó ser menor de lo que temían los participantes en el mercado.
Según Savills, la fase actual del ciclo se caracteriza por el regreso, sobre todo, de actores experimentados y bien capitalizados. Por ello, el factor principal a la hora de tomar una decisión de inversión ya no es la expectativa de un crecimiento generalizado de los precios inmobiliarios, sino la calidad del activo concreto y su capacidad para generar ingresos estables.
CAPITAL, EXPERTS CLUB, inmobiliario, inversiones, mercado, Savills
Según informa Fixygen, la Comisión de Valores y Bolsa de EE. UU. ha propuesto un nuevo régimen, denominado «Regulation Crypto Assets», diseñado específicamente para la captación de capital por parte de proyectos de criptomonedas.
La propuesta contempla dos regímenes.
Los proyectos pequeños podrán recaudar hasta 5 millones de dólares en un plazo de cuatro años, mientras que los de mayor envergadura podrán recaudar hasta 75 millones de dólares cada 12 meses sin tener que pasar por el proceso estándar completo de registro de ofertas de valores.
No obstante, los emisores deberán facilitar información a los inversores y seguirán estando sujetos a la legislación sobre fraude y manipulación del mercado.
La SEC también propone un mecanismo de «safe harbor» que, siempre que se cumplan una serie de requisitos, permite separar el propio criptoactivo del contrato de inversión inicial.
Se aceptan comentarios sobre el borrador hasta el 20 de octubre de 2026.
Si se aprueban las normas, EE. UU. contará por primera vez con un procedimiento independiente y completo de captación de capital específico para las criptoempresas emergentes.
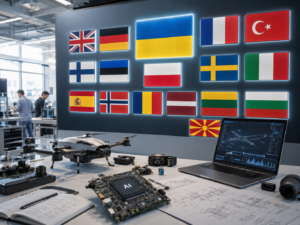
Ucrania se ha incorporado al grupo de los mercados defense-tech más dinámicos de Europa y ocupa el tercer lugar entre los países europeos analizados por volumen de inversión extranjera directa atraída al sector Space & Defence entre enero de 2021 y noviembre de 2025, informa el centro de información y análisis Experts Club.
Así se desprende del estudio de Colliers Defence Deployment: How Europe’s military build-up and transformation reshapes property demand. Colliers dividió los principales mercados europeos de defense-tech en tres grupos. Reino Unido, Alemania, Francia y Turquía forman el primer nivel; Suecia, Italia, España, Noruega y Polonia, el segundo; mientras que Ucrania, Finlandia y Estonia fueron incluidas en el tercer nivel como mercados tecnológicos de rápido crecimiento.
Colliers no establece posiciones individuales dentro de cada nivel. Sin embargo, el informe destaca a Ucrania como uno de los principales mercados europeos para tecnologías que se desarrollan directamente a partir de la experiencia en el campo de batalla, especialmente drones, inteligencia artificial, guerra electrónica y sistemas autónomos.
La posición de Ucrania es aún más destacada en inversión extranjera directa. Según los datos de fDi Markets utilizados por Colliers, Ucrania ocupa el tercer lugar en IED destinada a Space & Defence, solo por detrás de Reino Unido y Rumanía, y por delante de Francia, Letonia, Alemania, Lituania, Macedonia del Norte, Polonia y Bulgaria.
Colliers también identificó 38 grandes clústeres geográficos de defense-tech en Europa. Entre los más importantes figuran Londres y el sureste de Inglaterra, París, Múnich y Baviera, Madrid, Roma, Milán, Estocolmo, Oslo, Varsovia, Rzeszów, Alta Silesia, Helsinki-Espoo, Tampere, Oulu, Tallin, Tartu, Ankara y Estambul. El mapa no muestra un clúster geográfico ucraniano separado, aunque Ucrania figura entre los mercados de defense-tech de mayor crecimiento.
El desarrollo del ecosistema ucraniano también queda reflejado en los datos de Brave1. Para julio de 2026, el clúster había concedido casi 1.000 subvenciones por un valor total superior a UAH5.800 millones. A escala europea, el sector también recibe impulso de ReArm Europe / Readiness 2030, cuyo potencial de gasto en defensa movilizable Colliers estima en hasta EUR800.000 millones.



