
La ampliación de la cartera de productos ha permitido a IDS Ucrania compensar la pérdida de rentabilidad tras la rescisión del contrato con Borjomi, que anteriormente aportaba cerca de una cuarta parte de los beneficios del grupo, según ha informado el director general de IDS Ucrania, Marco Tkachuk.
Uno de los factores clave fue la línea aséptica instalada antes incluso de la invasión a gran escala, lo que permitió a la empresa desarrollar la producción de agua aromatizada y introducirse en nuevas categorías de bebidas.
En la actualidad, IDS Ukraine está desarrollando las bebidas energéticas «Volya», la gama «Limonada», aguas aromatizadas y el té listo para tomar Morshynska Tea.
Las ventas de agua aromatizada sin gas de la empresa aumentaron un 68 %, y su cuota de mercado se acercó a la mitad del segmento correspondiente del mercado ucraniano.
Morshynska Tea, lanzado en la primavera de 2026, ha resultado especialmente exitoso. En un principio, la empresa lo consideraba un producto de prueba; sin embargo, en algunas cadenas de distribución ya ocupa más del 10 % del segmento del té frío. IDS Ukraine tiene la intención de ampliar esta línea de negocio. La empresa anunció oficialmente su entrada en la categoría
de los tés RTD.
Otra novedad de 2026 fue el hielo comestible envasado elaborado con agua «Morshynska». Su venta se ha suspendido temporalmente tras la destrucción de los almacenes con equipos de refrigeración y las dificultades logísticas. La empresa espera volver a lanzar el producto al mercado en el verano de 2027. El lanzamiento del hielo comestible tuvo lugar a finales de junio de 2026.
Según informa Fixygen, los fondos cotizados al contado de Bitcoin de EE. UU. registraron, al cierre de la semana que finalizó el 4 de septiembre, unas entradas netas de 986,9 millones de dólares, lo que prolonga la racha positiva a tres semanas consecutivas.
Según los datos de SoSoValue, citados por The Block, el volumen de entradas aumentó en comparación con los 924,5 millones de dólares de la semana anterior. El líder fue el iShares Bitcoin Trust (IBIT) de BlackRock, que atrajo 691,5 millones de dólares en una semana.
Además, el 3 de septiembre, la entrada neta en todos los ETF de bitcoin estadounidenses alcanzó los 730,9 millones de dólares, lo que supuso la cifra diaria más alta desde mediados de enero. Al día siguiente, los fondos recibieron otros 174,6 millones de dólares.
El volumen de negociación de los ETF de bitcoin durante la semana ascendió a 14 500 millones de dólares, frente a los casi 19 000 millones de la semana anterior. Al mismo tiempo, los ETF al contado estadounidenses de Ethereum captaron 218,4 millones de dólares, registrando así su tercera semana positiva consecutiva. Su volumen de negociación ascendió a 4 100 millones de dólares.
En general, agosto se convirtió en uno de los meses más sólidos para los productos criptoinstitucionales en el último año. La entrada neta en los ETF de Bitcoin alcanzó los 3.52 mil millones de dólares —el máximo desde septiembre de 2025—, mientras que los ETF de Ethereum recibieron 1.85 mil millones de dólares, lo que supone el mejor resultado mensual desde agosto del año pasado.
El cambio de tendencia se hizo aún más patente en la tercera semana de agosto, cuando los ETF de Bitcoin atrajeron 1.900 millones de dólares, los de Ethereum —697,2 millones de dólares— y el volumen de negocio conjunto de ambas categorías se triplicó con creces, hasta alcanzar los 29.000 millones de dólares.
Sin embargo, las entradas siguen siendo irregulares. Tras una semana anterior muy sólida, el 8 de septiembre se retiraron unos 46,6 millones de dólares de los ETF de Bitcoin. Así pues, la demanda institucional se ha recuperado, pero los inversores siguen siendo sensibles a las estadísticas macroeconómicas y a las expectativas sobre los tipos de interés en EE. UU.
El propio Bitcoin, tras subir por encima de los 81 000 dólares, sufrió una corrección. Según datos de CoinGecko, el 9 de septiembre cotizaba en torno a los 78 300 dólares, y la capitalización de mercado de la criptomoneda ascendía a aproximadamente 1,58 billones de dólares.
Los ETF de Bitcoin al contado permiten a los inversores obtener exposición bursátil al Bitcoin sin necesidad de almacenar la criptomoneda por su cuenta. Los principales participantes del segmento estadounidense son los fondos BlackRock, Fidelity, Grayscale, ARK/21Shares y Bitwise.
Fuente de los datos: SoSoValue/The Block: datos sobre los flujos de los ETF de Bitcoin
El grupo empresarial IDS Ukraine, según los resultados del primer semestre de 2026, aumentó su cuota en el mercado ucraniano del agua embotellada, en términos de volumen, en 0,9 puntos porcentuales, hasta alcanzar el 40,7 %, según informó el director general del grupo, Marko Tkachuk, en una entrevista concedida a la agencia «Interfax-Ucrania».
En términos monetarios, la cuota de la empresa creció 1,3 puntos porcentuales, hasta alcanzar el 39,9 %. En el segmento del agua sin gas, IDS Ukraine ocupa alrededor del 60 % del mercado en términos monetarios y aproximadamente la mitad en términos de volumen. La cuota de la marca insignia «Morshynska» representa el 30,3 % del mercado en litros.
En el primer semestre, IDS Ukraine obtuvo unos ingresos de casi 3.95 mil millones de UAH. El beneficio neto ascendió a unos 188 millones de UAH, mientras que el EBITDA fue de 440,5 millones de UAH. La empresa abonó 534,9 millones de UAH en concepto de impuestos y tasas, lo que supone un 8,6 % más que el año anterior. Estos datos también fueron publicados por IDS Ukraine el 28 de agosto de 2026.
No obstante, las ventas reales del primer semestre resultaron ser un 7 % inferiores a lo previsto inicialmente. En comparación con el mismo periodo de 2025, las ventas en botella aumentaron un 2 %, y los ingresos netos, un 11 %. Ya en agosto, la empresa superó el objetivo mensual de ventas en un 15 %.
IDS Ukraine es uno de los mayores productores de agua embotellada de Ucrania. La cartera del grupo incluye las marcas «Morshynska», «Mirgorodska», «Alaska» y otras. La historia del grupo en su formato actual se remonta a la fusión de varios fabricantes y empresas distribuidoras en 2004.
Según informa Fixygen, el mercado de las criptomonedas cierra la primera semana de septiembre al alza tras las notables fluctuaciones registradas a principios de mes: el bitcoin ha vuelto a situarse por encima de los 81 000 dólares, el ethereum se ha acercado a los 2 500 dólares y la capitalización total del mercado ha aumentado hasta alcanzar aproximadamente los 2,81 billones de dólares. El principal factor que ha impulsado esta evolución han sido los cambios en las expectativas sobre la futura política monetaria de la Reserva Federal de EE. UU.
Según datos de CoinGecko a mediodía del 4 de septiembre, el bitcoin cotizaba en torno a los 81 000 dólares, el ethereum —en torno a los 2 500 dólares—, el XRP —entre 1,44 y 1,45 dólares— y Solana —en torno a los 104 dólares—. La capitalización total del mercado de criptomonedas ascendía a unos 2,81 billones de dólares, lo que supone un aumento de aproximadamente un 4,5 % en las últimas 24 horas. El bitcoin representaba alrededor del 58 % de la capitalización del mercado, mientras que el ethereum representaba alrededor del 11 %.
La semana comenzó de forma bastante más débil. El 31 de agosto, el bitcoin se situaba en torno a los 78 600 dólares; entre el 1 y el 2 de septiembre bajó hasta los 77 000 dólares, aunque luego se recuperó bruscamente. En la noche del 4 de septiembre, el precio subió hasta unos 82 200 dólares, su máximo en más de tres meses. Así, en comparación con el inicio de la semana, el BTC se ha encarecido aproximadamente un 3 %, aunque la variación en los últimos siete días sigue siendo bastante más modesta: alrededor del 1 %. (CoinGecko)
La principal causa de este nuevo repunte fueron las declaraciones de Christopher Waller, miembro de la Junta de Gobernadores de la Reserva Federal. En su intervención del 3 de septiembre, señaló que estaba dispuesto a apoyar el mantenimiento del tipo de interés en su nivel actual si los datos que se publicaran confirmaban una mayor desaceleración de la inflación. No obstante, Waller no descartó una subida de los tipos si la inflación de agosto volviera a acelerarse. Tras sus declaraciones, la presión sobre el dólar y el rendimiento de los bonos estadounidenses disminuyó, lo que dio apoyo a los activos de riesgo, en particular a las criptomonedas.
Ethereum mostró una evolución más moderada a lo largo de la semana. Tras alcanzar un nivel cercano a los 2,47 mil dólares el 31 de agosto, el ETH cayó por debajo de los 2,4 mil dólares, tras lo cual se recuperó hasta situarse aproximadamente en los 2,5 mil dólares. El XRP, tras caer hasta los 1,35 dólares, volvió a subir hasta aproximadamente 1,45 dólares, mientras que Solana superó los 100 dólares. En la comparación semanal, Ethereum y XRP se sitúan aproximadamente en el nivel cero, mientras que Solana pierde alrededor del 3 %.
Los ETF al contado estadounidenses siguen siendo un factor de apoyo para el bitcoin. Tras una salida neta de unos 236,5 millones de dólares el 1 de septiembre, los fondos recibieron unos 101 millones de dólares el 2 de septiembre, y los datos preliminares del 3 de septiembre apuntan ya a unos 277 millones de dólares en entradas.
En agosto, la entrada total en los ETF al contado de Bitcoin se estimó en unos 3.520 millones de dólares. No obstante, el flujo de capital sigue siendo inestable y, por el momento, no permite hablar de un retorno a una serie sostenida de compras diarias.
En el mercado de Ethereum, la situación es menos clara. El 2 de septiembre, los ETF al contado de Ethereum en EE. UU. registraron una salida neta de unos 48 millones de dólares, rompiendo así una racha de 12 sesiones bursátiles con entradas, durante las cuales los fondos captaron unos 1.620 millones de dólares. Esto explica en parte la dinámica más débil del ETH en comparación con el bitcoin a principios de septiembre.
Entre las criptomonedas grandes y medianas, la excepción más notable de esta semana fue Zcash: según datos de CoinDesk, a fecha de 4 de septiembre, la moneda había subido aproximadamente un 20 % en siete días y cerca de un 15 % en las últimas 24 horas. Hyperliquid también superó con creces a la mayoría de los principales criptoactivos.
En los próximos días, el mercado seguirá dependiendo principalmente de las estadísticas macroeconómicas estadounidenses. El 4 de septiembre, el Ministerio de Trabajo de EE. UU. publicará el informe de empleo correspondiente a agosto, y el 11 de septiembre se dará a conocer el índice de precios al consumo. Estos datos serán especialmente importantes en vísperas de la reunión de la Reserva Federal (Fed) del 15 al 16 de septiembre. El calendario oficial de la Oficina de Estadísticas Laborales (BLS) confirma la publicación de los datos de agosto sobre el mercado laboral el 4 de septiembre y del índice de precios al consumo (IPC) el 11 de septiembre.
El escenario base para el bitcoin a corto plazo podría ser el mantenimiento de un rango de entre 76 000 y 83 000 dólares aproximadamente. La zona de 76 000-77 000 dólares ha actuado como soporte en varias ocasiones a principios de semana, mientras que el nivel de 82 000 dólares ya se ha convertido en la resistencia más cercana. Una consolidación por encima de los 82 000-83 000 dólares, junto con la continuación de la afluencia de fondos hacia el ETF de bitcoin, podría abrir el camino hacia el nivel de 85 000-88 000 dólares. En caso de que se publiquen datos estadísticos sólidos en EE. UU. sobre la inflación o el mercado laboral, lo que volvería a aumentar la probabilidad de una subida de tipos por parte de la Reserva Federal, lo más probable sería un retroceso hasta los 76 000-78 000 dólares. Una ruptura de este soporte empeoraría considerablemente el panorama técnico a corto plazo.
Para Ethereum, el rango de 2,4-2,55 mil sigue siendo clave. Una ruptura firme por encima de los 2,55 mil podría permitir que el mercado probara los 2,7–2,8 mil; sin embargo, para ello se necesitará no solo un alza del bitcoin, sino también la recuperación de una afluencia sostenida de capital hacia el ETF de Ethereum. En caso de que el ánimo del mercado empeore, un retroceso por debajo de los 2.400 dólares volvería a poner de actualidad la zona de 2.250-2.300 dólares.
Así pues, la primera semana de septiembre no ha supuesto, por el momento, una continuación en toda regla del fuerte repunte de agosto. El mercado parece haber entrado más bien en una fase de consolidación de los niveles alcanzados: el bitcoin se muestra más fuerte que la mayoría de las principales altcoins, la demanda institucional se mantiene, pero el flujo de capital a través de los ETF es inestable. Los principales puntos de referencia para el mercado de las criptomonedas en las próximas dos semanas serán la inflación estadounidense, las decisiones de la Reserva Federal y la capacidad del bitcoin para consolidarse por encima de los 82 000 dólares.
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo. El volumen de inversiones inmobiliarias a nivel mundial en el segundo trimestre de 2026 alcanzó aproximadamente los 250 000 millones de dólares, lo que supone un aumento del 13 % con respecto al mismo periodo del año anterior, según datos de la consultora internacional Savills.
Los datos se publicaron el 25 de agosto en el estudio «Savills Takes Stock: Global Capital Markets Research Q2 2026». Según la estimación de la empresa, la activa cartera de operaciones que se encuentran en fase de cierre permite prever una mayor recuperación del mercado en la segunda mitad del año.
Savills prevé que, al cierre de todo el año 2026, el volumen global de inversión inmobiliaria podría aumentar aproximadamente un 16 %.
No obstante, la recuperación del mercado se está produciendo de forma desigual. Los inversores se han vuelto más selectivos y concentran su capital en activos con flujos de caja previsibles, un valor claro y una demanda a largo plazo.
Según se desprende del estudio citado por Experts Club, Estados Unidos sigue siendo el mercado más grande. En el segundo trimestre, el volumen de inversión en el sector inmobiliario estadounidense alcanzó aproximadamente 131 000 millones de dólares, un 20 % más que el año anterior.
Por otra parte, Savills destaca el fuerte aumento de las grandes operaciones de cartera en Norteamérica. Su volumen alcanzó los 35 000 millones de dólares, lo que supone un incremento del 60 % en términos interanuales. A modo de comparación, las operaciones con activos individuales crecieron aproximadamente un 10 %.
El crecimiento de las inversiones en carteras está relacionado con el regreso del gran capital institucional y con el deseo de los inversores de asegurarse de inmediato una presencia a gran escala en segmentos prometedores. Despiertan especial interés los centros de datos, el self-storage y los inmuebles para personas mayores.
El mercado europeo también continuó su recuperación. El volumen de transacciones en el segundo trimestre ascendió a 54 000 millones de euros, lo que supone un aumento del 7,7 % con respecto al segundo trimestre de 2025.
En la región de Asia-Pacífico, las inversiones crecieron aún más rápido: un 18 %, hasta alcanzar los 46 000 millones de dólares. Al cierre del primer semestre, el volumen de inversiones en la región creció un 25 %.
En la región de Asia-Pacífico se observa una dinámica especialmente notable en el sector inmobiliario industrial y logístico. En el segundo trimestre, las inversiones en este segmento aumentaron un 17 %, y en el conjunto del primer semestre, un 28 %.
Al mismo tiempo, crece el interés por las residencias de estudiantes y otros formatos de inmobiliaria residencial. Savills atribuye esto, en particular, al aumento de la movilidad estudiantil internacional y al interés de los inversores institucionales por constituir grandes carteras de activos generadores de ingresos.
No obstante, Savills advierte de que la recuperación del mercado aún no puede considerarse un nuevo auge inversor a gran escala. Las tensiones geopolíticas, la situación en Oriente Próximo, el coste de la financiación y las perspectivas económicas inciertas obligan a los inversores a ser mucho más cautelosos a la hora de seleccionar los activos.
A principios de 2026, el empeoramiento del clima inversor, en el contexto del conflicto en torno a Irán, llegó incluso a provocar una evolución trimestral negativa de las inversiones, tras el ajuste estacional. Sin embargo, el impacto de este factor resultó ser menor de lo que temían los participantes en el mercado.
Según Savills, la fase actual del ciclo se caracteriza por el regreso, sobre todo, de actores experimentados y bien capitalizados. Por ello, el factor principal a la hora de tomar una decisión de inversión ya no es la expectativa de un crecimiento generalizado de los precios inmobiliarios, sino la calidad del activo concreto y su capacidad para generar ingresos estables.
CAPITAL, EXPERTS CLUB, inmobiliario, inversiones, mercado, Savills
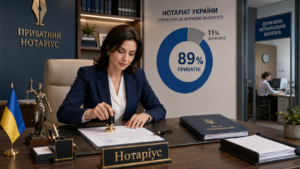
En Ucrania continúa la transición estructural de los servicios notariales hacia el sector privado: a finales de agosto de 2026, 5.484 de los 6.156 notarios incluidos en el Registro Unificado de Notarios trabajaban de forma privada.
De este modo, la proporción de notarios privados alcanzó alrededor del 89%, o casi nueve de cada diez profesionales, según un análisis de Experts Club basado en datos de Opendatabot.
En las notarías estatales trabajaban 652 notarios, lo que representa alrededor del 10,6% del total, mientras que otros 20 profesionales trabajaban en archivos notariales estatales.
Durante el último año, el número de notarios privados aumentó en 345 personas. Al mismo tiempo, el número de notarios en instituciones estatales disminuyó en 34.
Como resultado, todo el crecimiento neto del registro fue proporcionado por el sector privado. El número total de notarios aumentó en 311 personas durante el año, o aproximadamente un 5%, hasta 6.156.
Según la evaluación de Experts Club, esta dinámica indica un mayor desplazamiento del mercado ucraniano de servicios notariales hacia el modelo privado. El segmento estatal se está reduciendo gradualmente tanto en términos absolutos como en su proporción respecto al número total de profesionales.
Al mismo tiempo, el aumento del registro no significa una afluencia similar de nuevos profesionales. Del crecimiento total, solo 40 notarios eran nuevos, mientras que la mayor parte correspondía a profesionales que renovaron sus certificados. Otros 104 notarios dejaron de trabajar durante el año.
Una característica interesante de la profesión sigue siendo el considerable predominio de las mujeres: representan el 82% de todos los notarios de Ucrania. Durante el año, el número de mujeres en el registro aumentó en 250 y el de hombres, en 61.
Fuente: Opendatabot, datos del Registro Unificado de Notarios a finales de agosto de 2026.



