
Акціонери АТ “Ізмаїльський целюлозно-картонний комбінат” (ІЦКК, Одеська обл.) скликають загальні збори за підсумками роботи товариства у 2019-2025 роках, зокрема планують розглянути питання розподілення чистих прибутків або порядок погашення збитків за ці роки.
Згідно з оголошенням в системі розкриття інформації Нацкомісії з цінних паперів та фондового ринку (НКЦПФР), збори призначено на 30 вересня поточного року.
Проєктом рішень, зокрема, передбачається залишити нерозподіленими чистий прибуток за 2019 рік у розмірі 0,5 млн грн, за 2020 рік – 2,54 млн грн, за 2022 рік – 3 млн грн та 2024 рік – 2,74 млн грн.
З чистого прибутку за 2023 рік у розмірі 13,95 млн грн планується 11,3 млн грн спрямувати на погашення збитків минулих років, а 2,67 млн грн залишити нерозподіленими.
Водночас зазначається, що діяльність комбінату у 2021 році була збитковою (5,2 млн грн), а збиток у 2025-му (4 млн грн) планується покрити за рахунок нерозподіленого прибутку минулих періодів.
Нерозподілений прибуток ІЦКК на початок 2026 року становив 1,64 млн грн.
Акціонери планують також внести зміни до Статуту товариства, зокрема пов’язані із приведенням окремих положень у відповідність до змін у чинному законодавстві, а також скасуванням положень щодо порядку формування і використання коштів резервного капіталу.
Відповідно, до порядку денного внесено питання розформування резервного капіталу та спрямування його коштів до нерозподіленого прибутку.
Планується також переобрати наглядову раду підприємства.
Акціонери поміж іншим розглянуть питання щодо ініціювання процедури превентивної реструктуризації і доручення голові правління подати до господарського суду заяву про відкриття відповідної процедури.
За даними НКЦПФР, станом на другий квартал 2026 року Garelio Trading володіє 23,9974% акцій АТ “ІЦКК”, Michele Participation Corp – 18,0037%, Valtino Continental -14,39%, Vanair Limited – 16,2504%, Melfort Trading – 18,0037%, Flink Investments – 7,5%.
Ізмаїльський ЦКК виробляє гофрокартон, гофротару і картонну упаковку. Основна сировина – макулатура.
Основнi споживачi тари – пiдприємства харчової, молочної, лiкеро-горiлчаної, рибної, легкої промисловостi, машинобудування та металообробки, а серед замовників у 2025 році були ПТК Шабо, ТОВ “Ольвiя”, “Фрателлi Вайнерi”,”Аквафрост”, “Югфуд”, “Промтехторг”, ПАТ “ОКЗ” (ТМ “Шустов”). Продукція комбінату постачалася також до Молдови.
За даними звіту компанії, 2025 року компанія скоротила чистий дохід від реалізації на 5,7% порівняно з попереднім роком – до 250,5 млн грн.
АКЦИОНЕР, ЗБИТОК, Ізмаїльський ЦКК, КАРТОН, РЕСТРУКТУРИЗАЦІЯ
У Непалі після стихійного лиха наразі вважаються зниклими безвісти 53 громадянина України, серед яких 46 туристів, із якими вранці середи було втрачено зв’язок, повідомила журналістам пресслужба Міністерства закордонних справ України.
За інформацією Туристичної поліції Непалу, загалом станом на зараз унаслідок стихійного лиха зниклими безвісти вважаються 53 громадянина України. Таким чином, 46 туристів входять до загальної кількості зниклих.
“До МЗС надійшло звернення щодо зникнення сьогодні вранці зв’язку з групою туристів 46 громадян України у зоні стихійного лиха. Загалом, за інформацією Туристичної поліції Непалу, станом на зараз внаслідок лиха вважаються зниклими безвісти 53 громадянина України”, – йдеться у повідомленні.
Посольства України в Індії та КНР підтримують зв’язок із компетентними органами країн перебування щодо пошукових операцій, які можуть допомогти встановити місцезнаходження українських громадян.
“Водночас станом на зараз немає інформації щодо наявності громадян України серед загиблих чи постраждалих”, – зазначили в МЗС.
За інформацією відомства, поширеною ввечері середи зазначається, що на особисте доручення міністра закордонних справ України Андрія Сибіги посольства України в Індії та КНР, використовуючи вже відомі особисті дані зниклих громадян, вживають заходів для встановлення з ними зв’язку та здійснення інших необхідних дій.
Крім того, на “гарячу лінію” МЗС надійшли вісім повідомлень від родичів щодо втрати зв’язку з особами зі згаданого списку. Ці звернення входять до загальної кількості 53 громадян України, які наразі вважаються зниклими безвісти.
На місці також залучено почесного консула України в Непалі.
МЗС, Департамент консульської служби та посольства України в Індії та КНР працюють над з’ясуванням додаткової інформації, взаємодією з іноземними відомствами для пошуку українців, а також наданням інформації та сприянням їхнім родичам.
Як повідомлялося, станом на вечір середи щонайменше 16 людей загинули внаслідок повені в непальському окрузі Расува на кордоні з Китаєм, щонайменше 384 туристи вважаються зниклими безвісти. Серед них 93 мешканці Непалу, 291 іноземець, зокрема громадяни Великої Британії, США, Австралії, Нідерландів, Малайзії та Індії. Громадянство 111 людей досі встановлюють.
Безвісти зникли дев’ять поліцейських, які несли службу на кордоні Непалу з Китаєм.
Громадянство загиблих не уточнюється.
За час проведення пошуково-рятувальних операцій співробітникам сил безпеки вдалося врятувати 25 людей. Операції тривають.
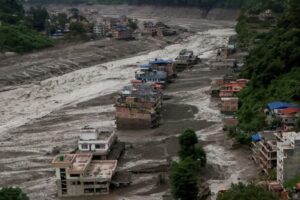
Повінь сталася через підвищення рівня води в річці Бхоте-Коші, що бере початок у Тибеті й протікає територією Непалу. Найбільше постраждали розташовані біля річки населені пункти, зокрема Тімуре та Сьяпрубесі. Вода затопила ринкові площі й житлові квартали, завдала серйозної шкоди поліцейським дільницям та об’єктам гідроенергетики, зруйнувала мости й дороги.
За попередніми даними, причиною підвищення рівня води в річці може бути зсув ґрунту в Тибеті.
Посольства України в Індії та КНР оперативно звернулися із запитами до компетентних органів щодо можливої наявності громадян України серед постраждалих внаслідок зсувів на кордоні між Тибетом і Непалом.
Як повідомляє Fixygen, Bitcoin наприкінці серпня повернувся вище позначки $80 тис., продемонструвавши один із найсильніших тижневих ривків за останні місяці, проте нинішній рух відрізняється від типових криптовалютних ралі — значна частина попиту надходить через регульовані біржові фонди, а одним із основних макроекономічних факторів став ринок державних облігацій США.
У вівторок, 25 серпня, Bitcoin піднімався вище $80 тис. і досягав тримісячного максимуму. За даними Reuters, з початку серпня перша криптовалюта додала близько 28%, що може стати її найкращим місячним результатом з листопада 2024 року.
Одним із тригерів руху стали дії Міністерства фінансів США. 19 серпня Treasury оголосило, що з 9 вересня збільшує обсяг операцій з викупу довгострокових казначейських облігацій для підтримки ліквідності ринку. Зниження дохідності довгострокових цінних паперів та одночасне ослаблення долара посилили попит на альтернативні активи, насамперед золото та Bitcoin.
Але на відміну від попередніх криптовалютних циклів, тепер цей попит добре помітний у традиційній фінансовій системі.
Американські spot Bitcoin ETF після серії відтоків перейшли до стабільного припливу капіталу. За даними Farside Investors, 17 серпня фонди отримали чистий приплив $297,5 млн, 18 серпня — $189,3 млн, 19 серпня — $517,2 млн, 20 серпня — $606,3 млн, 21 серпня — $307,5 млн.
Після вихідних тенденція продовжилася: 24 серпня фонди залучили ще $337,6 млн, а 25 серпня — $314,3 млн. Таким чином, за сім послідовних торгових днів чистий приплив склав близько $2,57 млрд.
Головним одержувачем коштів залишається BlackRock iShares Bitcoin Trust. Тільки 20 серпня до IBIT надійшло близько $503 млн, 24 серпня — $208,9 млн, 25 серпня — ще $284,4 млн. Сукупний чистий приплив до фонду з моменту запуску, згідно з даними Farside, вже перевищує $62,9 млрд.
Сильний рух додатково підсилилося закриттям коротких позицій. Ринок наблизився до серпневого розвороту після тривалого зниження з історичних максимумів 2025 року, тому значна частина трейдерів була налаштована на подальше падіння. Різке зростання змусило учасників закривати короткі позиції, що додало механічного попиту на біткойн.
У результаті за тиждень біткойн подорожчав приблизно на 23%, а Ethereum — майже на 29%. Після досягнення позначки у $80 тис. біткойн відкотився до рівня $78–79 тис., що вказує на фіксацію прибутку після стрімкого руху.
Найцікавішою зміною, на наш погляд, стає не сама позначка у $80 тис., а характер нинішнього попиту.
У попередніх циклах біткойн зростав переважно на очікуваннях всередині криптовалютного ринку. Тепер він дедалі частіше стає частиною тієї самої макроекономічної угоди, що й золото: інвестори купують активи, пропозицію яких неможливо збільшити рішенням центрального банку чи уряду.
Різниця полягає у волатильності. Якщо золото залишається консервативним захисним активом, то біткойн фактично перетворюється на високоризикову та високоволатильну версію ставки на ослаблення купівельної спроможності долара.
При цьому ETF зробили таку угоду значно доступнішою для інституційних інвесторів. Щоб збільшити експозицію на біткойн, фонду або керуючій компанії вже не потрібно працювати з криптобіржами та самостійно зберігати цифрові активи — достатньо придбати біржовий інструмент BlackRock, Fidelity або іншого великого керуючого.
Саме тому потоки коштів у ETF стають одним із найважливіших індикаторів подальшого руху ринку. Якщо приплив кількох сотень мільйонів доларів на день збережеться, він може забезпечити біткойн фундаментальним попитом і після завершення short squeeze.
Якщо ж ETF знову перейдуть до відтоку, нинішній рух ризикує виявитися насамперед швидким відновним ралі після глибокого падіння.
Таким чином, найближчий час покаже, чи закріпився біткойн у новій ролі — не просто спекулятивної криптовалюти, а інституційного інструменту для ставок на долар, ліквідність та грошово-кредитну політику США.
Роздрібний товарообіг підприємств України — юридичних осіб — у січні–липні 2026 року збільшився на 9,1% порівняно з аналогічним періодом 2025 року, свідчать дані Державної служби статистики України.
Таким чином, підприємства роздрібної торгівлі зростали дещо швидше, ніж роздрібний ринок країни в цілому, оборот якого за цей період збільшився на 9%.
У липні товарообіг підприємств зріс на 8,8% порівняно з липнем 2025 року та на 3,7% порівняно з червнем поточного року.
Загалом товарообіг роздрібної торгівлі України, що включає також оцінку діяльності фізичних осіб-підприємців, за сім місяців сягнув близько 1,7 трлн грн.
Різниця між динамікою загального обороту та товарообігом юридичних осіб невелика — всього 0,1 процентного пункту. Однак збереження порівнянних темпів вказує на те, що зростання роздрібного ринку відбувається не тільки за рахунок малого підприємництва, а й у корпоративному сегменті торгівлі.
До підприємств роздрібної торгівлі належать, зокрема, національні та регіональні мережі супермаркетів, магазини непродовольчих товарів, мережі побутової техніки та електроніки, аптечний та спеціалізований ритейл, автомобільна торгівля та інші юридичні особи, що здійснюють роздрібні продажі.
За підсумками 2025 року роздрібна торгівля України зросла на 8,1%, тому показники перших семи місяців 2026 року поки що свідчать про збереження вищих темпів зростання ринку.
Статистика Держстату не включає тимчасово окуповані Росією території та частину територій, на яких ведуться або велися бойові дії.
Основна проблема проєкту Стратегії розвитку страхового ринку України полягає не в окремих формулюваннях, а в самій методології його побудови, зазначається в інформації Асоціація “Страховий бізнес” (АСБ).
Також зазначається, що АСБ позитивно оцінює саму спробу сформувати довгострокову державну політику розвитку страхового ринку та низку запропонованих напрямів. Серед них – розвиток медичного страхування та страхування життя, страхування воєнних ризиків і агрострахування, розширення можливостей інвестування активів страховиків, подальше наближення українського регулювання до норм права ЄС, проведення кількісної оцінки впливу перед повним запровадженням нових вимог до платоспроможності, а також перегляд окремих надмірних регуляторних вимог.
Водночас за результатами аналізу АСБ дійшла висновку, що основна проблема проєкту полягає не в окремих формулюваннях, а в самій методології його побудови: цілі, показники та заходи не утворюють достатньо послідовного причинно-наслідкового ланцюга від діагностики ринку до вимірюваного результату.
За думкою спеціалістів АСБ, одним із найбільш наочних прикладів є ціль збільшити рівень проникнення страхування з 0,81% ВВП у 2025 році до понад 2% ВВП у 2029-2030 роках. За макроекономічними припущеннями, використаними для перевірки АСБ, досягнення 2% у 2030 році потребувало б збільшення страхових премій приблизно з 72,3 млрд грн до 306 млрд грн, тобто більш ніж у 4,2 рази. Це означає близько 33,5% середньорічного номінального та майже 25% реального зростання ринку щороку протягом п’яти років. У проєкті не показано, які саме класи страхування, скільки нових клієнтів, застрахованих осіб, автомобілів, майнових об’єктів та підприємств мають забезпечити такий результат.
“Амбітна цифра сама по собі не є стратегією. Якщо за нею немає розрахунку платоспроможного попиту, кількості нових клієнтів та об’єктів страхування, економічних передумов і конкретних заходів, це залишається бажаним показником, а не обґрунтованою ціллю”, – зазначає генеральний директор АСБ Вячеслав Черняховський.
На думку АСБ, результат державної політики потрібно вимірювати тим, що реально змінилося для громадянина, підприємства та страхового ринку, зокрема: скільки людей та підприємств отримали страховий захист; скільки автомобілів і майнових об’єктів реально застраховано; наскільки доступною є ціна страхування відносно доходів громадян і бізнесу; чи збільшилася страхова сума та якість покриття; чи скоротився розрив між наявними ризиками та фактичним страховим захистом і як зберігається конкуренція та можливість вибору страховика.
Зв думкою АСБ, зростання страхових премій також не можна автоматично вважати розвитком. Наприклад, різке збільшення премій з ОСЦПВ у 2025 році значною мірою було наслідком переходу до нового ціноутворення та підвищення вартості полісів, а не відповідного збільшення кількості застрахованих транспортних засобів. Тому АСБ пропонує одночасно оцінювати грошові показники у поточних і постійних цінах, а зміну ціни відокремлювати від зміни фізичного охоплення страхування.
За результатами детального аналізу проєкту Стратегії та Дорожньої карти АСБ дійшла висновку, що виявлені недоліки не можуть бути усунені лише точковим редагуванням окремих положень і доцільно підготувати новий варіант Стратегії розвитку страхового ринку до 2030 року, побудований на сучасній методології стратегічного планування, реальних фінансово-економічних розрахунках, обґрунтованій динаміці показників.
В інформації зазначається, що проєкт Стратегії розвитку страхового ринку України та Дорожня карта її реалізації, підготовлені Національним банком України спільно з іншими державними інституціями в межах роботи Комітету з фінансового розвитку при Раді з фінансової стабільності.
Молдова та Казахстан залишаються двома найбільшими ринками збуту українських сирів: за підсумками січня-липня 2026 року на них припадало відповідно 34,8% та 25,8% українського експорту, повідомляє Асоціація виробників молока з посиланням на дані Державної митної служ.
Третім за величиноюпокупцем стала Німеччина з часткою 13,1%.
Таким чином, Молдова та Казахстан разом забезпечують 60,6% закордонного попиту на українські сири серед зазначених напрямків, а сукупна частка трьох основних ринків сягає 73,7%, випливає з розрахунків на основі даних АПМ.
Загалом Україна за сім місяців 2026 року експортувала 8,2 тис. тонн сирів, що лише на 1,2% більше, ніж за аналогічний період минулого року.
Експортна виручка склала $37,4 млн, збільшившись лише на 0,5%.
Це означає, що вартість експорту зростає ще повільніше, ніж його фізичний обсяг. Розрахункова середня вартість експортованої продукції становила близько $4,56 тис. за тонну і практично не змінилася в річному порівнянні.
Водночас Україна значно швидше збільшує імпорт сирів. За січень-липень до країни було ввезено 28,3 тис. тонн продукції — на 24,7% більше, ніж роком раніше, на суму $168,8 млн.
У результаті експорт українських сирів становить менше третини від обсягу імпорту, а його географія залишається досить зосередженою навколо кількох основних ринків.
Особливо показовою є присутність Німеччини одночасно в обох напрямках торгівлі: країна забезпечує 16,3% українського імпорту сирів і водночас є третім за величиною ринком для української продукції з часткою 13,1%.
Джерело: Асоціація виробників молока



