
У профілі EF EPI 2025 Україна має 526 балів проти глобального середнього 488. Водночас усередині українського результату читання отримало 544 бали, а говоріння 477. Країна виглядає пристойно в таблиці й помітно слабше в тій навичці, яку рекрутер чує першою.
Це пояснює знайому сцену. Кандидат читає документацію, листується з клієнтами й чесно пише B2 у резюме. На співбесіді він отримує просте «Tell me about a difficult decision» і починає складати відповідь так, ніби здає письмовий іспит. Думка є. Слів теж достатньо. Речення виходить після того, як у кімнаті вже стало ніяково.
Індекс корисний для порівняння великих груп. Але сам EF застерігає: дані надходять від людей, які добровільно проходять онлайн-тести, тому вибірка не репрезентує все населення країни. Це термометр певної аудиторії. Переписом кожного дорослого він не є.
Ще одна пастка міститься в середньому балі. Він стискає читання, слухання, письмо й говоріння в одну позначку. Для країни це зручно. Для вакансії майже марно. Аналітик може блискуче читати звіти й повільно пояснювати висновок. Менеджер із продажу може легко підтримувати розмову й губити деталі контракту. Однаковий загальний рівень не робить їх взаємозамінними.
Саме розрив між навичками пояснює, чому рейтинг не чути на співбесіді. Робоче інтервʼю перевіряє швидке говоріння під тиском, уміння розгорнути приклад, перепитати, коли питання нечітке, і втримати думку після перебивання. Жодна позиція країни в таблиці не виконає ці операції за кандидата.
У зведенні My English by Business Language національна самооцінка стоїть поруч із профілем EF EPI. Поєднання важливе: 43,8% дорослих у дослідженні Центру Разумкова 2023 року сказали, що зовсім не знають англійської, тоді як міжнародний індекс бачить мотивованих учасників онлайн-тестування. Обидві цифри правдиві у власних межах. Змішувати їх в один портрет «середнього українця» не можна.
Для кандидата корисніший короткий запис відповіді на реальне запитання вакансії, ніж ще один загальний тест. Прослухайте себе й позначте три речі: де думка зупинилася, де слово було точним, але запізнилося, і де приклад розсипався без структури. Це вже робочий профіль. Літера біля імені скаже менше.
Невдала співбесіда також не завжди означає, що людині потрібен курс. Причиною може бути слабкий професійний приклад, незнання продукту, тривога або заплутане питання рекрутера. Мовний курс жодної з них не виправить.
Перед наступною розмовою не намагайтеся «підняти англійську» за вечір. Запишіть голосом одну відповідь про складне рішення і приберіть із неї все, що не допомагає зрозуміти Ваш вибір. Саме це рекрутер почує, коли рейтинг залишиться за дверима.
My English by Business Language
Внаслідок проблем зі зберіганням та експортом урожаю через закриті чорноморські порти існує ризик скорочення посівних площ під майбутній урожай на 5-7 млн га, заявив міністр аграрної політики та продовольства Тарас Висоцький.
“Найбільший виклик сьогодні – компенсація відсоткових ставок за кредитами. Якщо ми не підтримаємо фінансову стійкість аграріїв, існує ризик скорочення посівних площ під майбутній урожай на 5-7 млн га”, – цитує пресслужба Мінагрополітики Висоцького під час його зустрічі з координатором системи ООН в Україні Матіасом Шмале та керівництвом Продовольчої та сільськогосподарської організації ООН (ФАО) і Всесвітньої продовольчої програми (ВПП).
Міністр наголосив, що наразі перед Україною стоять два ключові завдання: запобігти псуванню вже зібраного врожаю, забезпечити можливості для його зберігання та забезпечити аграріїв обіговими коштами.
“За нашими розрахунками, дефіцит потужностей може сягнути вже цієї осені 11 млн тонн, а потреба у фінансуванні цього напряму – $44 млн”, – наголосив він.
За словами Висоцького, Україна надіслала Європейському Союзу офіційне звернення щодо виділення EUR220 млн на компенсацію відсоткових ставок за банківськими позиками для аграріїв.
Окремою важливою темою переговорів, за йогог словами, стала готовність структур ООН активніше долучатися до розв’язання системних проблем, спричинених війною, та подолання її наслідків, зазначено в повідомленні.
Представники ООН підтвердили готовність оперативно реагувати на надзвичайні запити України, мобілізувати ресурси міжнародної спільноти та розширювати оперативну допомогу й підтримувати Україну у подоланні гуманітарних та економічних викликів.
За підсумками зустрічі сторони погодили спільний алгоритм дій для залучення додаткового донорського фінансування від міжнародних фінансових інституцій, зокрема Світового банку, а також приватних гуманітарних фондів.
Як повідомляє Fixygen, ТОВ «Українська інвестиційно-аналітична компанія» (УІАК, ТМ PlanetAvto), що входить до небанківської фінансової групи «ПЛАНЕТГРУП», 25 серпня розпочала первинне розміщення дебютного випуску корпоративних облігацій серії А загальним обсягом 50 млн грн.
Згідно з умовами випуску, інвесторам пропонується 50 тис. облігацій номінальною вартістю 1 тис. грн кожна. Ставка на перші чотири процентні періоди, тобто перший рік обігу, встановлена на рівні 25% річних у гривні, купон виплачується щоквартально.
Первинне розміщення триватиме з 25 серпня по 8 вересня 2026 року. Загальний термін обігу облігацій становить п’ять років, при цьому передбачена щорічна оферта, що дозволяє власникам пред’явити цінні папери емітенту для викупу за номінальною вартістю.
Після перших чотирьох процентних періодів ставка визначатиметься відповідно до умов проспекту емісії та може коливатися в діапазоні 5–35 % річних.
Організатором та андеррайтером випуску виступає інвестиційна фірма «УНІВЕР Капітал». Заявки на придбання облігацій фізичні та юридичні особи можуть подавати через додаток UNIVER або кабінет інвестора. Розрахунки під час первинного розміщення здійснюються за принципом DvP — «поставка проти оплати».
Після завершення первинного розміщення «УНІВЕР Капітал» планує підтримувати двосторонні котирування облігацій на вторинному ринку.
УІАК заявляє, що 100% залучених коштів планує спрямувати на розширення портфеля фінансового лізингу автомобілів. Компанія працює на ринку з 2013 року та має ліцензію на надання послуг фінансового лізингу.
Як повідомляв Open4Business, у 2025 році виручка УІАК зросла майже в 2,9 раза — до 40,68 млн грн, чистий прибуток склав близько 3,02 млн грн. Згідно з проспектом емісії, у 2026 році компанія прогнозує виручку на рівні 50 млн грн і чистий прибуток близько 5 млн грн.
За даними, наведеними групою, активи УІАК за підсумками 2025 року становили близько 27,2 млн грн, власний капітал — близько 21 млн грн.
Основними напрямками діяльності компанії є фінансовий лізинг та торгівля автомобілями. УІАК інтегрована в інфраструктуру автомобільного маркетплейсу PlanetAvto.
Власниками компанії на паритетних засадах є Андрій Ковтун і Тетяна Ягупова. Ковтун також є контролером небанківської фінансової групи «ПЛАНЕТГРУП».
Група одночасно розвиває залучення фінансування через ринок корпоративних облігацій та інших учасників екосистеми. ТОВ «Автокредит Плюс» (PlanetAvto) у серпні розпочало розміщення облігацій серії C обсягом 100 млн грн зі ставкою 24% річних на перші чотири процентні періоди. Кошти цього випуску також спрямовуються на розвиток фінансового лізингу автомобілів.
Таким чином, сумарний обсяг двох актуальних облігаційних програм компаній групи PlanetAvto становить 150 млн грн.
Open4Business раніше, 17 серпня 2026 року, повідомляв про реєстрацію УІАК дебютного п’ятирічного випуску облігацій на 50 млн грн.
Як повідомлє Інтерфакс-Україна, засновники бренду вишитого одягу 2KOLYORY, виробничі приміщення якого неодноразово зазнавали руйнувань внаслідок ворожих ударів, вирішили закрити бізнес, повідомляється на сторінці бренду у Facebook.
«Ми закриваємо 2KOLYORY. Понад 10 років ми створювали 2KOLYORY – тут, в Україні. Шили вишиванки, ділилися зі світом частиною нашої культури, працювали з людьми, яких любимо і цінуємо. Війна змінила не лише наше життя. Вона змінила наш бізнес. Наше виробниче приміщення пережило три обстріли. Після них залишилися пошкоджені стіни, вікна, двері, комунікації та сліди руйнувань», – йдеться у повідомленні.
У повідомленні зазначається, що 2KOLYORY – це була вишивка, яку бачили в Україні, Європі та Америці.
«Ми відновлювалися. Продовжували працювати. Шукали можливості. Виконували замовлення навіть тоді, коли здавалося, що сил уже немає. Але настав момент чесно сказати: ми більше не можемо продовжувати цей шлях у тому форматі, в якому існували всі ці роки», – написали засновники.
Вони запевнили, що всі замовлення, які перебувають у процесі виробництва, будуть виконані в повному обсязі до кінця вересня.
«Можливо, це не зовсім кінець. Можливо, це кінець 2KOLYORY у тому вигляді, в якому ви його знали, і початок чогось нового», – йдеться у дописі.
Історія бренду розпочалася у 2015 році, коли подружжя Ігор та Оксана Коваленко заснували власне виробництво.
У Києві працює магазин бренду, а в інтернет-магазині представлений широкий асортимент лляного та бавовняного жіночого, чоловічого, дитячого вишитого одягу та домашнього текстилю.
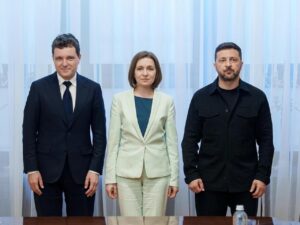
Президент України Володимир Зеленський, президентка Молдови Мая Санду та президент Румунії Нікушор Дан у четвер, 27 серпня, проведуть тристоронню зустріч у Кишиневі в межах заходів до 35-ї річниці незалежності Молдови.
Згідно з програмою адміністрації президента Румунії, тристороння зустріч Зеленського, Санду і Дана запланована на 18:45 у Президентському палаці в Кишиневі. Після переговорів глави трьох держав зроблять спільні заяви для преси.
Офіційна програма молдовської сторони передбачає, що Санду зустріне президента Румунії о 14:35. Після двосторонніх переговорів Санду і Дан візьмуть участь у військовому параді на площі Великих Національних Зборів, присвяченому 35-річчю незалежності країни. Початок участі президентів у параді запланований на 16:45.
Зеленського президентка Молдови зустріне о 18:00, після чого відбудеться тристороння зустріч делегацій України, Молдови та Румунії.
Увечері Зеленський, Санду і Дан також візьмуть участь у святкових заходах на площі Великих Національних Зборів. Після 21:00 три президенти мають звернутися до громадян.
Молдова 27 серпня відзначає 35 років від проголошення незалежності. Декларацію про незалежність парламент країни ухвалив 27 серпня 1991 року. Цьогорічні заходи проходять під гаслом «Незалежність нас об’єднує».
Офіційне джерело – Адміністрація президента Республіки Молдова, повідомлення від 26 серпня 2026 року.
Як повідомляє Fixygen, Протистояння традиційних банків і криптовалют поступово змінює характер: найбільші фінансові інститути вже не намагаються довести, що блокчейн їм не потрібен, а починають переносити банківські депозити та платежі на ту саму технологічну інфраструктуру, на якій працюють стейблкоіни.
Однією з найбільш показових подій серпня стало створення в США BankChain Alliance, що об’єднало банківські асоціації 39 штатів. Проєкт передбачає створення до 2027 року банківської блокчейн-мережі, яка зможе підтримувати токенізовані депозити, стейблкоіни, автоматизовані розрахунки та програмовані платежі.
Фактично невеликі та регіональні банки США намагаються отримати власну альтернативу криптовалютній платіжній інфраструктурі, не віддаючи цей ринок Circle, Coinbase та технологічним компаніям.
Великі банки рухаються в тому ж напрямку.
4 серпня Wells Fargo оголосив про запуск токенізованих депозитів для корпоративних клієнтів. Такі кошти є банківськими грошима, записаними в блокчейні, і дозволяють здійснювати розрахунки цілодобово, включаючи вихідні. Перший етап передбачає операції між доларом і британським фунтом, а в 2027 році банк має намір розширити географію та перелік валют.
Принципова різниця між токенізованим депозитом та USDC або USDT полягає в тому, хто є емітентом.
У випадку класичного стейблкоіна клієнт володіє цифровим зобов’язанням спеціалізованого емітента. У випадку tokenized deposit він, як і раніше, має банківський депозит, тільки інфраструктура його переміщення стає блокчейн-орієнтованою.
Тому банки фактично кажуть криптоіндустрії: технологію ми приймаємо, але гроші хочемо залишити всередині банківської системи.
Ще далі просунулися платіжні системи.
Visa повідомляла, що її річний обсяг розрахунків у стейблкоінах досяг приблизно $7 млрд, а в регіоні Центральної та Східної Європи, Близького Сходу й Африки обсяг таких розрахунків за рік збільшився майже в 60 разів. Компанія вже розвиває понад 160 карткових програм, пов’язаних зі стейблкоінами.
У липні Visa представила окрему платформу Visa Stablecoin Platform, через яку банки, фінтех-компанії та платіжні провайдери зможуть працювати зі стейблкоінами в єдиній інфраструктурі. У серпні компанія також розширила Visa Direct можливістю здійснювати виплати та попереднє фінансування з використанням стейблкоінів.
Водночас стрімко розвивається використання стейблкоїнів безпосередньо споживачами.
За оцінкою платіжної компанії RedotPay, яку наводить Reuters, витрати за допомогою карток, прив’язаних до стейблкоїнів, можуть зрости приблизно до $50 млрд на рік до 2028 року. Уже в липні 2026 року місячний обсяг таких карткових платежів уперше перевищив $1 млрд.
Найважливіший чинник змін на ринку — регулювання у США.
17 серпня Міністерство фінансів США опублікувало новий проєкт правил реалізації GENIUS Act. Починаючи з 18 січня 2027 року випуск платіжних стейблкоінів у США, як правило, буде дозволено лише ліцензованим емітентам. З липня 2028 року американські постачальники послуг також отримають обмеження щодо пропозиції користувачам стейблкоінів, випущених без відповідної ліцензії.
У результаті ринок вступає в абсолютно нову фазу.
Ще кілька років тому питання звучало приблизно так: чи замінять криптовалюти банки?
Зараз воно стає іншим: хто контролюватиме цифровий долар — криптокомпанії, банки чи платіжні системи?
Саме тут може розгорнутися одна з головних фінансових конкурентних битв найближчих кількох років.
Circle і Tether створили модель доларових грошей, які здатні переміщатися цілодобово й практично миттєво. Банки побачили, що клієнти дійсно хочуть такої функціональності, однак не бажають віддавати технологічним компаніям депозити, на яких ґрунтується традиційна банківська модель.
Тому ринок поступово рухається до співіснування трьох форм цифрового долара.
Перша — класичні банківські гроші.
Друга — токенізовані банківські депозити, які Wells Fargo та інші банки переносять у блокчейн.
Третя — стейблкоіни, які існують поза традиційним депозитним рахунком, але за нових умов регулювання дедалі сильніше інтегруються у фінансову систему.
Переможець тут поки що не визначений. Але один висновок уже очевидний: сама блокчейн-інфраструктура перестає бути експериментом криптовалютного сектору.
Якщо найбільші банки та Visa починають проводити гроші 24/7 через блокчейн, головна технологічна суперечка останніх десяти років фактично закінчується.
Блокчейн не знищив банки — банки почали освоювати блокчейн.
Джерела: U.S. Treasury, Wells Fargo, Visa, Reuters, публікації від 4–26 серпня 2026 року.



