
据《金融时报》援引欧盟委员瓦尔迪斯·多姆布罗夫斯基斯和玛尔塔·科斯致乌克兰最高拉达主席鲁斯兰·斯特凡丘克的信函报道,欧盟未支持乌克兰关于在2026年提前提供额外资金的请求,并强调资金拨付将直接取决于基辅方面是否落实已商定的改革措施。
今年夏天,乌克兰估算其额外国防需求约为270亿美元,并向欧盟委员会提议提前拨付900亿欧元“乌克兰支持贷款”(Ukraine Support Loan)两年期贷款计划中的一部分资金(其中600亿欧元用于国防,300亿欧元用于直接预算支持)。根据该计划的条款,乌克兰应于2026年获得最多450亿欧元资金,剩余的450亿欧元则于2027年提供。
据《金融时报》报道,欧盟委员们已明确表示,只有在履行商定的义务清单的前提下,乌克兰才能获得这笔资金。具体而言,这包括取消针对小型国际包裹的增值税优惠、制定数字平台征税规则,以及对政治重要人物(PEP)进行适当的财务监控——此前相关政策的调整曾因偏离反腐败方针而在布鲁塞尔引发担忧。据该媒体评估,若能满足这些要求,基辅有望在2026年获得约340亿欧元的援助。
与此同时,欧盟委员会强调,驳回提前预付款的请求并不意味着将缩减财政援助。10月1日,双方宣布已就2026年底前的预算和国防需求资金来源达成一致,并确认本年度不存在未填补的财政缺口。
此外,10月2日,欧盟委员会在“乌克兰援助计划”(Ukraine Facility)框架下,向乌克兰拨付了29亿欧元的下一期款项。自俄罗斯全面入侵以来,欧盟及成员国向基辅提供的援助总额已达2274亿欧元。
据Experts.news报道,大型银行正开始将传统银行货币转移到区块链上,从而为USDT和USDC等稳定币创造潜在的竞争对手。在英国,巴克莱银行(Barclays)、汇丰英国(HSBC UK)、劳埃德银行集团(Lloyds Banking Group)、Monzo、Nationwide、NatWest和桑坦德银行(Santander)已经在测试代币化存款;与此同时,美国花旗银行(Citi)正在构建相关基础设施,允许企业客户通过Coinbase操作稳定币。
实际上,未来数字货币正形成两种模式。第一种模式涉及使用由Tether和Circle等公司发行的独立稳定币;第二种模式则是将银行账户中现有的资金转移到区块链上。
2026年9月24日,英国银行在这方面迈出了重要一步。行业协会UK Finance宣布,在“大不列颠代币化存款”(Great British Tokenised Deposit,简称GBTD)项目框架下,完成了首批以英镑计价的代币化存款真实客户交易。
参与该项目的机构包括巴克莱银行(Barclays)、汇丰英国(HSBC UK)、劳埃德银行集团(Lloyds Banking Group)、Monzo、Nationwide、NatWest和桑坦德银行(Santander)。
各银行完成了两笔真实的抵押贷款再融资交易。代币化资金在满足协议条件前会被自动冻结,随后无需额外人工操作即可完成支付。
另一项测试涉及在消费类电商平台上的购物。该测试展示了通过共享基础设施,在不同银行的客户之间转移代币化银行资金的可能性。
该模式与USDT或USDC的主要区别在于货币的法律性质。
代币化存款并非一种独立的加密货币,而是客户已存入银行账户的普通货币的数字化表现形式。
如果银行账户中有1,000英镑,银行理论上可以在数字基础设施中将该金额表示为相应数量的代币化英镑。在此情况下,银行仍对客户承担义务,而资金本身仍保持银行存款的法律地位。
稳定币的运作方式则不同。
USDT由Tether发行,USDC由Circle发行。用户实际上是将普通货币兑换成数字代币,发行方承诺通过储备资产将该代币的价值维持在相应法币的水平。
因此,代币化的银行存款和稳定币在区块链上可能看起来相同,但在经济上却是不同的工具。
银行拥有显著优势——现有的信任体系、监管机制以及客户关系。
UK Finance明确指出,代币化存款应保留传统银行存款的监管保障,同时具备数字货币的特性——可编程性、更快的结算速度,以及在满足预设条件后自动执行支付的能力。
正是可编程性,可能成为该技术的主要优势之一。
例如,在购买房地产时,只有在交易登记完成后,资金才会自动转给卖方。向供应商的付款可在确认货物交付后进行。在金融交易中,证券的转让及其支付几乎可以同时发生。
由此,中间操作的数量得以减少,一方履行义务而另一方未履行的风险也随之降低。
英国该项目的下一阶段将是利用代币化存款进行数字资产结算。GBTD的参与者计划将客户的代币化资金与数字证券挂钩。
通过这种方式,银行正试图在受监管的金融体系内部,创造那些区块链和稳定币最初在体系之外所提供的可能性。
不过,现在就将USDT和USDC排除在外还为时过早。
现有稳定币市场的规模远非银行的这些尝试所能比拟。据CoinGecko 10月3日的数据,仅USDT的市值就约为1840亿美元,而USDC约为740亿美元。
稳定币市场的总市值已超过3000亿美元。
稳定币在国际汇款领域表现尤为突出。它们全天候运行,可在不同的区块链和平台之间自由转移,且无需发件人和收件人由同一家银行提供服务。
这正是传统银行体系面临的根本性问题。
如果大部分国际支付转向USDT、USDC或其他稳定币,银行将不得不争夺那些此前几乎完全通过银行基础设施流转的支付流量。
此外,资金从银行存款大规模流向稳定币,可能会削弱银行用于向经济体系提供贷款的存款基础。
英格兰银行在制定新的数字货币监管框架时,已明确将这一风险纳入考量。
2026年6月,英国央行发布了针对系统性稳定币的规则草案。监管机构提出了一种模式,即系统性稳定币至少40%的储备必须直接存放在英格兰银行,其余最多60%可投资于短期英国国债。
在过渡期内,还考虑对个人用户和公司可持有的稳定币数量设定限制。
不过,英格兰银行并未提议禁止稳定币。相反,其战略设想允许多种数字货币并存。
未来,传统银行存款、其代币化版本、受监管的稳定币以及潜在的央行数字货币(如数字英镑)可能会同时并存。
因此,真正的竞争并非主要发生在银行与加密货币之间,而是发生在不同的数字货币模式之间。
花旗银行的战略在这方面具有代表性。
9月28日,花旗集团与Coinbase宣布扩大合作,该合作实际上将传统银行基础设施与稳定币相结合。
Coinbase选择了花旗集团的Virtual Account Wallet来支持Coinbase虚拟账户的运营。流入的传统货币可自动转换为稳定币。
反向操作方面,花旗的企业客户将能够通过“Spring by Citi”支付平台和Coinbase Payments的基础设施,接收以稳定币形式的支付。
Coinbase接收数字支付并完成转换,随后花旗作为银行以传统货币进行结算。
这对企业客户尤为重要:公司无需自行构建加密资产的存储和管理基础设施,即可接收稳定币。
据花旗银行称,该解决方案有望为其企业客户打开通往全球超过1.5亿稳定币持有者的市场。
由此可见,各大银行正采取不同的战略。
英国的巴克莱、汇丰、劳埃德、国民西敏寺等银行正在创建其自有存款的代币化版本。
花旗银行则在同步发展银行级区块链基础设施,并在传统货币与现有稳定币之间架起桥梁。
从长远来看,这些模式可能不会相互取代,而是共同瓜分市场。
代币化存款在银行体系内部具有天然优势——适用于工资发放、企业结算、抵押贷款、信贷以及证券交易。
而在需要全天候跨境汇款、跨平台交互以及数字货币在不同区块链间自由流动的场景中,稳定币则更具优势。
但这对银行而言已成为一个战略性问题。如果银行不将存款和支付业务迁移到可编程的数字基础设施中,新市场的大部分份额可能会被Tether、Circle、Coinbase等加密行业公司所占据。
正因如此,USDT、USDC与代币化银行存款之间的竞争,可能会成为未来几年全球金融体系发展的关键方向之一。
来源:UK Finance、英格兰银行、花旗集团、Coinbase、CoinGecko。
德国将把Westbalkanregelung计划下每年接收劳工的限额从5万人减少至2.5万人。这将同时影响六个西巴尔干国家的公民——阿尔巴尼亚、波斯尼亚和黑塞哥维那、科索沃、黑山、北马其顿和塞尔维亚。分析中心Experts Club援引德国政府和德国联邦就业局的数据报道称。
新的限额将从2027年起实施,实际上意味着恢复到2024年6月之前的水平。当时德国将年度配额从2.5万人增加了一倍至5万人。
Westbalkanregelung自2016年起实施,是西巴尔干国家公民进入德国劳动力市场的一项特殊机制。
该计划与许多其他劳务移民渠道的主要区别在于,它并不仅限于高技能专业人员。六个国家中的任何一国公民,只要获得德国雇主的具体工作邀请,就可以取得在德国工作的许可,而通常情况下,在德国获得专业资格认可并不是强制性条件。
受监管职业仍属例外,例如医生,从事这些职业需要遵守单独的资格认可要求。
正因如此,Westbalkanregelung成为该地区居民合法赴德国就业最便利的渠道之一。
与此同时,塞尔维亚、阿尔巴尼亚、波斯尼亚和黑塞哥维那、科索沃、黑山和北马其顿并没有各自单独的国家配额。这一限额由六国共同使用,因此将其削减至2.5万人意味着整个地区申请人之间的竞争将进一步加剧。
目前,对该计划的需求已经明显超过供给。
根据德国联邦就业局的数据,在配额增加到5万个名额后,需求仍在继续增长。仅2025年12月,该机构就不得不拒绝约1.8万份申请,因为当年的年度限额已经用完。
与此同时,西巴尔干地区劳务移民的总体规模远高于仅通过这一计划实现的移民规模。
德国联邦就业局指出,在相关类别的外国劳动者中,在德国参加社会保险并因就业而持有居留许可或永久居留许可的人员中,约四分之一来自阿尔巴尼亚、波斯尼亚和黑塞哥维那、科索沃、黑山、北马其顿和塞尔维亚。
因此,在过去十年间,西巴尔干已成为德国经济重要的外部劳动力来源之一。
Experts Club分析中心创始人马克西姆·乌拉金指出:“德国这一决定的有趣之处在于,它是在两种相反趋势的背景下作出的。一方面,德国经济正面临结构性劳动力短缺,并有兴趣吸引外国劳动力。另一方面,国家正在加强移民管控,并缩减西巴尔干国家公民最容易获得的就业渠道之一。”
据Experts Club评估,缩减配额最直接的后果可能是六国公民之间为争夺许可而展开更激烈的竞争。
如果在5万个名额的限额下需求已经超过供给,那么将配额削减一半可能会延长等待时间,并增加在某个具体日历年度内无法利用该计划的申请者比例。
与此同时,Westbalkanregelung机制本身并未被取消。只要符合规定要求,该地区公民仍然可以通过德国法律规定的其他劳务移民渠道在德国工作。
从西巴尔干自身的人口结构角度来看,德国的这一决定也具有特殊意义。多年来,塞尔维亚、波斯尼亚和黑塞哥维那、北马其顿、阿尔巴尼亚、黑山和科索沃一直是向欧盟国家输出劳动力的来源地,主要目的地包括德国、奥地利以及其他西欧经济体。
对于该地区国家而言,大量劳动年龄人口外流具有双重影响。在海外工作的公民汇回的资金可以支撑家庭收入和国内消费,但与此同时,移民也加剧了巴尔干各经济体内部的劳动力短缺。
医疗人员、建筑工人、司机、技术专业人员、服务业从业者以及其他同时受到德国和本地区国家国内劳动力市场需求的人员外流,仍然尤其敏感。
乌拉金认为:“对于西巴尔干而言,德国的决定可能会在一定程度上减少劳动力外流的一个渠道,但这一决定本身不太可能显著改变移民进程。德国与该地区大部分国家之间的工资差距以及就业机会差异,仍然是移民的主要经济因素。”
缩减Westbalkanregelung是德国政府更广泛调整移民政策的一部分。德国政府将减少非正规移民、扩大安全原籍国名单、增加遣返数量以及更加严格地管控移民流动列为其任务之一。
与此同时,柏林仍继续强调合法移民对德国劳动力市场的必要性。
由此形成了某种悖论:德国恰恰在人口老龄化和人才短缺迫使德国经济更加积极地从国外寻找劳动力之际,限制了地区内最受欢迎的劳务移民渠道之一。
对于西巴尔干而言,其影响同样具有两面性。缩减配额可能减少新的劳务移民机会,但同时也可能在一定程度上缓解本国劳动力市场的压力,因为这些市场自身也面临劳动力不足的问题。
衡量这一决定成效的关键指标,将是新的2.5万个许可配额实施后多快被用完。如果需求仍保持目前水平,Westbalkanregelung实际上将成为进入德国劳动力市场竞争明显更加激烈的渠道。
Westbalkanregelung计划自2016年起在德国实施,适用于阿尔巴尼亚、波斯尼亚和黑塞哥维那、科索沃、黑山、北马其顿和塞尔维亚公民。2024年年中,年度限额由2.5万人提高至5万人。德国政府已决定再次将其限制为每年2.5万个许可。
来源:德国联邦政府、德国联邦就业局。
标签:
经过数年的筹备与制作,乌克兰出版了《面包·乌克兰·年鉴》——一本双语信息历史类艺术图书,聚焦乌克兰面包及其在历史、文化、日常生活和现代食品工业中的作用。
该出版物试图表明,“乌克兰面包”这一概念远比日常餐桌上常见的食品更加广泛。对一些人而言,它是童年的味道和家庭食谱;对另一些人而言,它可能是“帕利亚尼察”(palianytsia)、地方烘焙食品或当地面包店制作的面包。同时,在这些熟悉的形象背后,还有农业、制粉业和面包烘焙业的发展历史、民间传统以及现代大型食品工业。
这本年鉴追溯了面包在不同历史时期如何陪伴乌克兰和乌克兰人民。它被保存在家庭记忆和各种仪式之中,成为电影、诗歌、摄影以及其他艺术形式中的形象,并随着工业的发展成为大型生产体系中的重要组成部分。
乌克兰历史上的悲剧性篇章在该书中占有特殊位置。作者回顾了乌克兰大饥荒的悲剧,在那一时期,面包成为人拥有生存权本身的象征。全面战争爆发后,面包又获得了新的象征意义。其中最著名的例子之一就是“palianytsia”一词,它在2022年成为乌克兰身份的一种特殊语言标志。
与此同时,《面包·乌克兰·年鉴》并不仅仅讲述过去。书中也非常重视现代面包制作、手工技术、地方传统以及行业发展。书中的面包同时呈现为一种日常食品、一种文化现象、农业和食品行业劳动成果以及国家经济史的一部分。
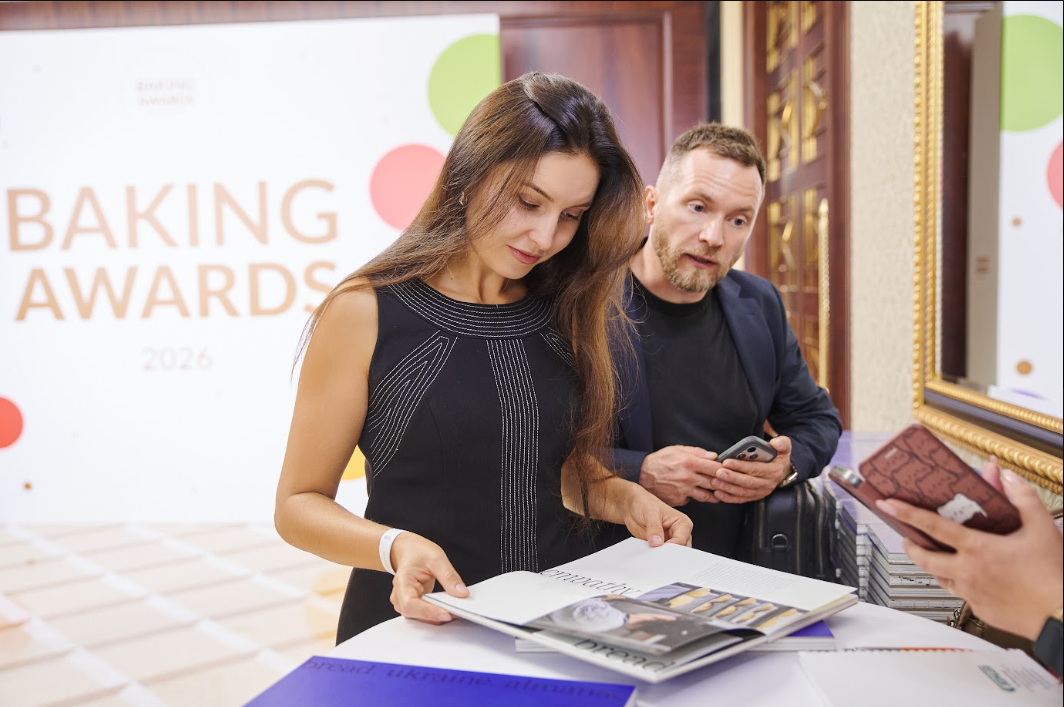
与此同时,作者并不试图为“乌克兰面包”这一概念给出统一定义。全书由多个不同主题构成,每个主题都揭示这一领域的一个独立侧面——从古老磨坊和家庭食谱,到工业化面包厂、现代技术以及对面包的艺术性诠释。
这种方式也为读者留下了继续深入了解这一主题的空间:阅读一篇材料后,可以去观看一部乌克兰老电影;阅读另一篇之后,则可以进一步研究地方烘焙食品、制粉业历史、传统技术或现代乌克兰面包制作。
《面包·乌克兰·年鉴》印量有限。有关该出版物的详细信息及订购方式可参见“面包·乌克兰”官方网站。
《面包·乌克兰·年鉴》的出版合作伙伴为全乌克兰烘焙师协会和“乌克兰面粉加工商”联盟。这些行业组织联合乌克兰面包烘焙业和制粉业企业,致力于发展国内市场、提高乌克兰产品的竞争力并扩大其在海外市场的影响力。其主要工作方向包括增强乌克兰出口潜力、在海外市场推广乌克兰面粉、烘焙产品及其他粮食加工产品、发展国际联系,以及推动乌克兰生产商参加相关国际专业活动。
据联合国粮农组织(FAO)的月度报告显示,受谷物、植物油和糖价上涨影响,9月份全球食品价格较8月份的修订值上涨了1.5%。
9月份粮农组织食品价格指数为136点,较8月份经修订后的数值高出2点(1.5%)。该指数较2025年9月高出5.8%,但较2022年3月达到的峰值低15.1%。
谷物价格指数较8月上涨5.1%,较2025年9月上涨17.2%。从月度来看,全球小麦价格上涨了6.3%,达到2023年8月以来的最高水平。报告指出,尽管月末每日报价出现小幅回落。
“此次上涨主要源于黑海地区的物流问题,导致进口商转而寻求替代供应商。此外,北美部分地区在冬小麦播种前夕遭遇干旱,也成为推高价格的额外因素,”报告中写道。
与8月相比,全球玉米价格上涨了5.6%,达到近三年来最高水平。这主要是由于美国单产低于预期导致供应预计将减少,以及巴西出口潜力下降所致。“黑海地区的贸易中断导致玉米出口供应减少,而霍尔木兹海峡航运持续存在的不确定性,加剧了人们对燃料、化肥和货运成本高企的担忧。这给大宗商品价格,尤其是用于生产生物燃料的玉米价格,带来了额外的上行压力,”报告中指出。
受天气条件相关担忧及季节性供应减少影响,长粒米(印地卡米)报价上涨,带动各类大米价格指数上升1.4%。
9月份植物油价格指数较8月份上升0.9%,同比上涨18.3%。这一涨幅主要源于棕榈油国际价格的上涨,该涨幅完全抵消了葵花籽油价格的下跌。报告指出,受黑海地区预计供应充裕的影响,葵花籽油价格已连续第三个月走低,但持续存在的物流困难以及替代出口路线的运输能力有限,抑制了价格的进一步下跌。
本月大豆油和菜籽油价格基本持平。
9月份肉类价格指数较8月份的修订值下降了1.1%,与一年前持平。这主要是由于禽肉和猪肉价格走低,而牛肉和羊肉价格总体保持稳定。受巴西出口供应量较大以及欧盟进口需求疲软的影响,全球禽肉价格出现下滑。受主要出口国供应充足的影响,猪肉价格有所下降。在世界市场竞争加剧的背景下,澳大利亚的牛肉出口价格下跌;而巴西的牛肉价格则因美国需求增强而上涨。羊肉价格基本保持不变。
9月份乳制品价格指数较8月份下降了0.1%。按年同比计算,价格下跌了19.1%。
“奶酪价格的下跌几乎完全被脱脂奶粉价格的上涨所抵消,而黄油价格则基本持平,”报告中指出。“脱脂奶粉报价比去年高出33.1%,在持续的进口需求(尤其是来自亚洲国家的需求)推动下,所有主要出口国的奶粉价格均有所上涨。”
9月份的糖价指数较8月份上涨了6.1%,较2025年9月上涨了14.7%。该指数已连续第三个月上涨,并达到2025年4月以来的最高水平。
价格上涨主要源于2026/27农业年度全球食糖供应预计将减少。具体而言,预计欧盟种植面积的缩减以及生长季期间的不利天气条件将导致甜菜产量下降。预计泰国的食糖产量将减少,印度的前景评估也不容乐观。此外,巴西主要甘蔗种植区因强降雨导致收割期延误,这也给全球食糖价格带来了额外的上行压力。
粮农组织(FAO)食品价格指数是一项加权平均指标,用于追踪五大主要食品商品类别的国际价格走势。
据塞尔维亚商业媒体Parametar报道,保加利亚国有企业Bulgargaz已获得在塞尔维亚进行天然气批发供应的10年许可证,这为又一家大型区域性企业提供了争夺塞尔维亚消费者的机会。
据《Parametar》分析,这一决定的意义不仅在于又出现了一家持牌公司。Bulgargaz拥有自己的采购组合,并可接入中欧和东南欧多个国家的天然气基础设施。
该公司已获得在希腊、罗马尼亚、匈牙利和斯洛伐克进行天然气贸易和供应所需的必要许可证和许可,并通过子公司Bulgargaz North在摩尔多瓦开展业务。
对于塞尔维亚而言,与保加利亚之间年输气能力约18亿立方米的互联管道尤为重要。通过保加利亚,塞尔维亚市场既能获得阿塞拜疆天然气,也能接收经由希腊接收站输送至该地区的液化天然气。
Bulgargaz未来有望为塞尔维亚大型企业提供一站式供应服务——从液化天然气的采购和再气化,到经由保加利亚的运输,直至将天然气送达塞尔维亚。
不过,目前仅处于申请许可证的阶段。“Bulgargaz”尚未宣布与塞尔维亚用户签订大额合同。因此,预订跨境输气能力并签署首批合同,将成为其真正进入该市场的重要标志。
塞尔维亚天然气市场虽名义上已向竞争开放,但实际上仍高度集中。根据AERS发布的2024年最新完整数据,国有企业Srbijagas占终端用户天然气销量的约78%,Novi Sad-Gas约占3.9%,Yugorosgaz占3.2%,其余各供应商的份额均不足2%。
与此同时,市场基础设施正在发生变化。塞尔维亚目前有三家天然气输送系统运营商——Transportgas Srbija、Gastrans和Yugorosgaz-Transport。2026年,Transportgas获得了运营许可证,塞尔维亚也加入了区域天然气输送能力预订平台,这将有助于新供应商更便捷地接入跨境输气路线。
Bulgargaz的出现本身并不意味着价格会下降或市场会发生重大重组。但如果这家保加利亚公司开始真正向塞尔维亚工业企业供应天然气,塞尔维亚-保加利亚互联管道将逐渐从供应多元化的基础设施转变为供应商之间真正竞争的工具。



