
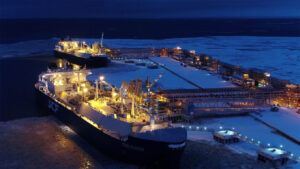
尽管欧盟正逐步实施禁止进口俄罗斯天然气的禁令,但2026年上半年,欧盟各国从俄罗斯“亚马尔液化天然气”项目进口的液化天然气量仍创下历史新高, 《金融时报》援引分析公司Kpler和环保组织Urgewald的数据报道称。
据该报报道,1月至6月期间,欧洲各国从“亚马尔液化天然气”项目进口了约990万吨液化天然气,比2025年同期增长约18%。这是该项目自2017年开始出口以来的最高半年数据。
路透社提供的运营数据略有不同:根据Kpler的信息,对欧盟的供应量为9.97百万吨,增长了16%。数据差异可能与油轮航行信息更新及实际卸货日期有关。总体而言,两个来源均证实进口量约为1000万吨,并创下新纪录。
上半年,“亚马尔液化天然气”项目共发运了140批液化天然气。其中136批(占比超过97%)抵达了欧盟港口。同期,中国仅接收了4批。因此,欧洲市场实际上吸收了俄罗斯最大北极液化天然气项目几乎全部的出口量。
运往欧盟的货批总价值估计为59.6亿欧元,约合68.2亿美元。主要目的地为法国、比利时和西班牙的接收终端。
进口量的增长发生在欧洲企业为最终停止俄罗斯天然气供应做准备的背景下。据欧盟能源监管合作署(ACER)评估,2026年1月至5月,俄罗斯液化天然气进口量同比增长11%,俄罗斯管道天然气供应量增长7%。该机构指出,原因之一是在新限制措施生效前提前获取了部分合同量。
不过,目前尚不能断言欧盟已全面禁止采购俄罗斯液化天然气。自2026年4月25日起,禁令将适用于2025年6月17日前签订的短期合同项下的进口。根据此前签订的长期合同进行的供应可延续至2027年1月1日。此日期之后,对俄罗斯液化天然气的全面进口禁令将正式生效。
因此,“亚马尔液化天然气”项目在上半年的大部分供应可能是基于现行长期合同进行的,从形式上讲并未违反欧洲的限制措施。
关于俄罗斯天然气在欧盟进口中的份额从12%上升至14%的数据也需要进一步澄清。根据欧盟委员会和欧盟理事会的信息,2025年全年,俄罗斯液化天然气和管道天然气约占欧洲天然气进口总量的12%。ACER估计,在2025–2026年冬季,俄罗斯的份额约为14%。这些数据涉及不同的时间段,因此不能直接将其解读为年度份额最终增长了两个百分点。
目前对俄罗斯液化天然气在欧洲港口转运至第三国的限制,也促进了供应量的增加。结果是,运抵欧盟终端的大部分天然气都留在了欧洲市场,而非转运至其他船只运往亚洲。
创纪录的采购量凸显了欧盟“摆脱俄罗斯能源”政策与在全球市场紧张形势下确保天然气稳定供应的必要性之间的矛盾。与此同时,这也凸显了“亚马尔液化天然气”项目本身对欧洲港口、航运和金融基础设施的依赖:由于通往亚洲航线的通道受限,俄罗斯目前尚无法将大部分北极液化天然气转运至中国。
“亚马尔液化天然气”项目位于俄罗斯北极地区的亚马尔半岛,由俄罗斯“诺瓦泰克”公司控股。该公司持有该项目50.1%的股份,法国道达尔能源(TotalEnergies)和中国石油(CNPC)各持20%,丝绸之路基金持有9.9%。该项目的年生产能力约为1740万吨液化天然气。
欧盟已于2026年1月26日最终批准分阶段停止使用俄罗斯天然气的计划。全面禁止进口俄罗斯液化天然气将于2027年1月1日生效,而对管道天然气的禁令则将于2027年秋季生效。若能源供应面临严重威胁,欧盟委员会可暂时暂停部分限制措施,期限最长为四周。
原始来源 《金融时报》
哈萨克斯坦能源部副部长孙加特·埃西姆哈诺夫表示,随着本国发电设施的投产,哈萨克斯坦计划从2027年起完全停止从俄罗斯采购电力。
他表示,如果计划中的能源项目能在2026年底或2027年初投入运营,哈萨克斯坦将能够满足国内需求,无需依赖俄罗斯的供应。“如果我们能在今年年底或明年年初将所有计划中的发电设施投入运营,我认为2027年我们将完全不再从俄罗斯购买电力,”埃西姆哈诺夫在新闻发布会上表示。
近年来,由于自身发电能力不足,哈萨克斯坦每年都从俄罗斯购买电力。据能源部数据显示,缺口正在缩小:2024年缺口为21亿千瓦时,2025年约为15亿千瓦时,预计2026年将降至1亿至1.2亿千瓦时。政府预计在2027年将该缺口降至零。
此前,哈萨克斯坦能源部长埃尔兰·阿肯热诺夫曾表示,该国计划在2027年第一季度末前完全满足经济对电力的需求。为此,哈萨克斯坦正在实施81个能源项目,总装机容量达15.3吉瓦,投资额超过13万亿坚戈,即超过250亿美元。
摆脱对俄罗斯电力供应的依赖将成为哈萨克斯坦能源政策的重要里程碑。对该国而言,这意味着降低对外部电力来源的依赖,并向更自主的能源平衡模式转型。同时,该计划能否成功将取决于新设施的投产时间、电网状况以及电力系统应对峰值负荷的能力。
该决定也具有区域意义。哈萨克斯坦仍是中亚联合电网的一部分,并与俄罗斯电网相连,因此减少自俄进口并不意味着完全的技术断层。然而,从经济和政治角度来看,替代俄罗斯供应的政策体现了阿斯塔纳加强自身能源安全、降低对外来中断脆弱性的意愿。
对俄罗斯而言,这意味着将逐步失去来自哈萨克斯坦的部分电力出口需求。对中亚而言,这发出了加速发电现代化、建设新热电厂、发展可再生能源以及提高电网可靠性的信号,因为电力短缺仍是该地区的主要基础设施问题之一。
据路透社援引交易商和行业消息人士的话称,在印度和美国就贸易协议进行谈判之际,印度炼油公司已开始避免采购俄罗斯石油用于3月至4月的供应,双方预计将在3月前达成协议。
据该通讯社报道,印度石油公司、巴拉特石油公司和信实工业公司不接受3月和4月装运的俄罗斯石油报价,尽管部分炼油厂仍保留了先前商定的3月份供货量。路透社指出,其他大多数炼油商也停止了从俄罗斯的新采购。
同时,正如路透社此前强调的那样,印度炼油厂并未收到停止进口俄罗斯石油的正式指示,如果政策发生变化,它们将要求过渡期以完成正在进行的交易。
背景是美国和印度正在推进贸易协议的中期框架,预计将于3月份最终敲定。在此背景下,据路透社报道,美国降低了对印度的关税压力,美方公开将此与新德里承诺减少俄罗斯石油采购挂钩。
美国副国务卿克里斯托弗·兰道表示,在2022-2024年期间,即唐纳德·特朗普总统于2025年1月重返美国总统职位之前,绝大多数欧洲国家从俄罗斯购买的石油和天然气远多于它们对乌克兰提供的支持。
“我知道很多国家把能源命运和俄罗斯绑在一起,但我不知道具体规模有多大,也不知道这(总的来说)对乌克兰的援助有多大的影响,”他周六在社交网站X上写道。
兰道用美国国务院提供的图表说明了他的观点。他说明,他是在本周代替国务卿马可·鲁比奥参加北约外长会议时要求提供这些数据的。会议结束后,兰道严厉批评了欧盟国家。
图表显示,在24个欧洲国家中,只有5个国家对乌克兰的财政援助(赠款和贷款)超过了对俄罗斯的石油和天然气支付:英国、丹麦、瑞典、挪威和瑞士。瑞士没有向俄罗斯支付石油和天然气款项,而斯堪的纳维亚国家的支付额较小——不到10亿美元,而对乌克兰的援助额为50亿至100亿美元(此处及以下数据均为近似值,因为图表中没有确切数据)。总体而言,在24个国家中,丹麦、瑞典和挪威在援助乌克兰的规模上分别位列第3、第6和第8位。
即使英国向俄罗斯支付了约35亿美元的碳氢化合物费用,这仍然远低于对乌克兰提供的援助,后者估计为150亿美元,在24个国家中排名第二。
芬兰对乌克兰的援助额与从俄罗斯购买石油和天然气的金额大致相当,而立陶宛和拉脱维亚向俄罗斯支付的石油和天然气款项已超过对乌克兰的援助额,这是根据美国国务院的评估得出的。(爱沙尼亚未列入图表,其他援助金额或俄罗斯碳氢化合物进口额低于10亿美元的国家也未列入。)
欧洲对乌克兰最大的援助国德国,援助额约为175亿美元,但在2022-2024年期间购买了价值200亿美元的俄罗斯石油和天然气。荷兰在援助榜上排名第四,援助额约为85亿美元,但从俄罗斯进口的碳氢化合物价值近50亿美元。
法国的援助额约为60亿美元,而从俄罗斯进口额超过200亿美元;波兰的援助额为55亿美元,而从俄罗斯进口额为120亿美元;意大利的援助额为30亿美元,而从俄罗斯进口额为275亿美元:这分别是援助乌克兰的第10位和从俄罗斯进口的第2位。
在这方面,土耳其是绝对的冠军,其对乌克兰的财政支持在图表上甚至难以估算为2亿美元,而俄罗斯石油和天然气的采购额约为320亿美元。
匈牙利提供的援助额更少,但向俄罗斯支付的石油和天然气费用约为220亿美元,斯洛伐克约为180亿美元,尽管其对乌克兰的援助额估计约为15亿美元。
根据美国国务院的评估,2022-2024年期间捷克对乌克兰的财政援助约为10亿美元,也远低于其购买俄罗斯碳氢化合物的金额,后者约为150亿美元。从这些指标来看,西班牙的表现更好
——20亿美元对120亿美元,或保加利亚——5亿美元对90亿美元。



